|
交易时间网
>
7x24全球市场直播 > 直播+喊单资讯
|
17:03 |
原油期货经历了逾10年来的最差月度表现;
 原油期货11月月线下跌逾20%,10月为下跌10%左右随着全球增长放缓,供应将超出需求;因此,OPEC产油国在12月6-7日召开的会议将备受关注;
首先,高油价可能会让美国总统特朗普不会高兴;特朗普曾多次呼吁降低油价,他已如愿以偿,因此任何提高油价的行动都可能招致白宫的政治回应;
其次,沙特大幅减产的意愿和能力有限,因为该国需要石油收入来满足预算需求,另外还因油价上涨将加剧来自美国页岩油的竞争;其他OPEC和非OPEC产油国对减产主张也并不十分热衷
右图显示了2002-2018年主要国家原油生产状况,可以看到近几年出现上涨 |
|
16:43 |
始于2016年的脱欧公投,而最终可能要用另一场公投来结束;
英国首相特雷莎·梅与欧盟商谈的脱欧协议草案即将在12月11日接受议会的考验,通不过的可能性看来很大;她所在的保守党内部成员、反对党以及支持其少数派政府的北爱尔兰政党都反对这项草案;
一些英国人希望议会否决脱欧草案,从而为再次公投开启大门;有迹象显示,公众对逆转2016年6月脱欧公投结果的支持度已经上升,反对党工党财政方面的一位发言人表示支持二次公投;
眼下,有媒体报道,欧盟最高法院总检察长表示,英国可以单方面撤销英国脱欧第50条,这意味着为英国二次公投铺平道路 |
|
16:37 |
据外媒:尽管脱欧形势下不排除任何可能性,但英国方面似乎不太可能单方面撤销里斯本第50条。据分析,该意见纯粹是咨询性质的,为潜在的二次脱欧公投留有法律空间;不过,据英国主要党派的立场来看,重启公投可能性微乎其微;因此,预计这一事件对推动英镑上涨的动力有限 |
|
15:54 |
美国三年与五年期国债收益率于2007年以来首次出现倒挂,显示出经济衰退的征兆;
 ①
亚洲市场周二美元下跌,因美国国债收益率降至三个月低点,投资者担心美联储加息周期可能暂停,并且收益率曲线倒挂显示出经济衰退的征兆;
②
美国10年期国债收益率周二跌至2.94%,为9月中旬以来最低。两年期/10年期美债收益率差缩窄至2007年7月以来最窄水平;
③ “美债收益率下跌对美元不利,特别是不利于美元兑主要货币,”NAB的资深汇率策略师Rodrigo
Catril说;
④ 周一,美国三年与五年期国债收益率于2007年以来首次出现倒挂,该收益率差最新报负1.2个基点;
⑤ 两年期/10年期美国国债收益率曲线是投资者关注焦点,若该曲线出现倒挂,则被视为美国经济衰退的前兆;
⑥ 收益率曲线已经趋平,因不断加息推高短期收益率,同时长期美债收益率则因为通胀疲弱和全球经济成长放缓而受到抑制;
⑦ Catril指出,美债收益率目前接近重要技术支撑水位,若跌破支撑位,可能对美债收益率及美元造成进一步压力 |
|
15:08 |
俄罗斯能源部长诺瓦克:将在周三讨论卡塔尔退出欧佩克的事宜 |
|
14:31 |
意大利总理孔特:新预算案将可能给出比预期更低的赤字目标 |
|
13:06 |
柴油税只是导火索,法国“黄马甲”运动根源于贫富不均;
“黄马甲”运动,在不到一个月时间里,已经成了法国政治生活中的重大挑战和危机。直接的导火线就是柴油涨价
,到2019年燃油税又要涨0.65欧元。其实这是奥朗德政府时期的既定政策,没有想到的是,前段时间,国际油价上涨,法国的柴油价格涨了20%左右,柴油和汽油的价格差不多了。欧洲的柴油车比较多,法国也不例外,中下层尤其如此,而马克龙的支持率已经跌破了30%,他是投资银行家,被认为是富人的代表。 |
|
12:48 |
俄气今年前11个月天然气产量增加5.8%;
俄罗斯天然气工业股份公司(俄气)3日发布报告说,今年前11个月,公司天然气产量为4511亿立方米,同比增长5.8%。
俄罗斯是欧盟最大天然气供应国,近年来对欧盟总出口量持续增加。今年11月,俄向土耳其和欧洲南部国家供应天然气的“土耳其溪”项目海底工程竣工。该项目全部竣工后,每年可向土耳其和欧洲输送总计315亿立方米天然气。 |
|
11:47 |
澳洲联储利率决议维持历史最低水平不变;
①
澳洲联储公布了今年最后一次利率决议,一如市场预期维持利率在历史最低水平不变;他们继续认为低利率将能够为经济提供支撑;
②
同时进一步确认了澳洲房价放缓,这就使得他们没有迫切加息的需求了;可以预计到的是,在未来相当长一段时间内,该联储可能都会保持利率不变;
③
至于澳元方面,澳洲联储表示,澳元仍处在过去两年的区间内,并没有做更多的置评,看来他们对于近期的澳元水平仍然相当满意;考虑到公允价值在0.73附近,预计澳元未来会围绕这一价格波动;由于决议的四平八稳,澳元美元总体来说反应不大 |
|
11:20 |
特雷莎·梅政府拒绝公布法律建议,英国议会要责以“藐视议会”;
 ①
特雷莎·梅向持怀疑态度的议员推销她脱欧协议的计划尚未开始就惨遭破坏,因为反对党获准进行紧急辩论,以看她的政府是否因为拒绝公布有关脱欧协议的法律建议而犯下蔑视议会之罪;
②
梅原本预计于伦敦时间周二下午1点(北京时间周三2:00)之前展开为期五天的辩论,她要发表讲话宣称自己的协议是履行2016年公投的决定来退出欧盟,而又不损坏英国与欧盟的贸易关系,就在周一英国议会休会之前数分钟,下议院议长John
Bercow宣布他认同“有理由认为”大臣们蔑视议会,政府早些时候曾表示不会遵守议会的要求,公布总检察长Geoffrey
Cox针对梅脱欧协议的全部法律建议;
③ 下院议长John
Bercow说,这个问题将是周二议会辩论的首要问题,并把梅辩论的开始时间推迟到当天晚些时候,这意味着她还没有机会站起来讲话,败局已昭然若揭,这项藐视议会的动议得到六个反对党的支持,至关重要的是,其中还包括梅的盟友北爱尔兰民主联盟党(DUP),动议并未要求任何惩处,而是要求公布法律建议。与英国脱欧协议一样,梅发现自己不仅要与反对党抗争,还要与自己所属保守党作战。同样的情况是,她几无胜算 |
|
9:59 |
美债收益率曲线十一年来首现倒挂;
收益率曲线倒挂被视为经济衰退的标志之一,援引QS Investors资管经理John
Iborg观点称,仅仅是3年期-5年期美债收益率的倒挂,短期内并不会影响各类资产的表现;2年期-10年期和10年期-30年期美债的利差对投资者和预期收益的影响要更大,而隔夜2年期-10年期美债利差跌至不足15个基点,同样为2007年以来最低;BMO
Capital Markets美债策略主管Ian
Lyngen称,2年期-10年期收益率将在2018年末或2019年初出现倒挂 |
|
8:53 |
美国10年期收益率创两个半月新低;
① 美国10年期收益率跌破200日移动均线,创两个半月新低,为2017年11月以来首次;
②
市场人士表示对全球经济放缓的担忧,是近期美国国债收益率下跌的主要催化剂,也是美联储在利率问题上立场软化的主要原因 |
|
8:53 |
美国前总统全国哀悼日,多项经济数据将推迟发布;
美国周三举行前总统乔治·H·W·布什全国哀悼日,官方和民间的经济数据将推迟发布,备受期待的美联储主席杰罗姆·鲍威尔国会听证会也遭取消,以下是详细信息(时间均为北京时间):
① 美国劳工部称,修订后的第三季度生产力报告将推迟到周四21:30公布
② 11月就业数据仍将按计划于周五21:30公布
③ ADP研究所称,就业报告将推迟到周四21:15公布
④ 供应管理协会非制造业指数将推迟到周四23:00发布
⑤ IHS Markit称,美国服务业PMI和综合PMI将改到周四22:45发布
美联储主席鲍威尔周三在国会联合经济委员会的听证会被取消,委员会称,正在重新安排听证会,美联储表示,褐皮书报告将按计划于周四3:00发布,美联储华盛顿办公室将关闭,而银行支付系统将正常运作 |
|
8:16 |
英国议会表决脱欧协议前,英镑对冲成本飙升;
① 随着英国议会对脱欧协议投票的时间越来越近,对冲英镑的成本大幅攀升;
②
押注未来两週英镑波动的期权合约,涵盖了下议院一连串的辩论和12月11日的投票,已经攀升至2016年英国脱欧公投后以来最高;
③ 这也比其他期限更高,显示投票被视为英镑投资人主要的风险 |
|
5:56 |
美联储卡普兰呼吁对未来加息保持耐心;
 美联储卡普兰表示,对未来经济增长前景感到担忧,并呼吁美联储对进一步升息保持耐心;卡普兰周一称,全球经济增长正在放缓,美国利润率下降意味着企业可能会限制企业支出,美联储过去两年不断加息已开始挤压楼市;卡普兰在接受采访时表示,一直在留意这个想法,即很可能到2019年中期,经济可能看起来与今天非常不同,为此,我认为对我们的行动保持耐心是明智的;我想在这里更加耐心一点,或者在这里保持耐心,看看事情如何发展,我们的工具是不对称的,这意味着,收紧比放松更容易;我对这样一个事实也非常敏感,那就是在下一次经济衰退或经济放缓时,由于联邦政府的杠杆率非常高,我们的财政政策能力可能比过去更弱 |
|
5:37 |
CNN恐惧与贪婪指数周一(12月3日)读数32,表明市场处在恐惧状态,较上一交易日涨10点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
5:23 |
油价急升近4%,受贸易摩擦缓和以及减产预期提振;
 油价周一跳涨近4%,此前美国和中国间的贸易摩擦出现缓,加拿大阿尔伯塔省下令减产,而OPEC看来将减少供应;世界两大经济体之间的贸易摩擦给全球贸易带来了沉重压力,并引发了人们对经济放缓的担忧;原油未被列入被征收进口关税的产品名单,但交易商表示,正面人气仍支撑原油市场;Interfax
Energy高级能源分析师Abhishek
Kumar称,中美贸易关系改善的初步迹象在今天的交易日中推动了油价的上涨;然而,这种势头能否持续取决于谈判的具体成果;OPEC将于周四开会决定产量,预计OPEC和非OPEC成员国俄罗斯将宣布减产,以遏制原油供应过剩;自去年10月以来,原油供应过剩已导致原油价格下跌约三分之一;俄罗斯能源部周日公布的数据显示,俄罗斯11月石油日产量为1137万桶,低于10月触及的前苏联解体后的纪录1141万桶 |
|
5:11 |
美国国债收益率曲线部分出现十多年来首次倒挂;
3年期与5年期美国国债的收益率差周一跌至负0.7个基点,是2007年以来首次跌破零水平 |
|
4:24 |
意大利副总理萨尔维尼:预算案的基本要点不会发生变动 |
|
4:20 |
金价上扬,因中美贸易关系缓和引发美元抛售;
金价周一上涨1%,触及逾三周高位,受美元遭抛售提振,此前美国和中国同意暂停加征新的贸易关税90天;与此同时,钯金价格飙升至纪录高位,仅比金价低约12美元;GraniteShares投资组合经理Jeff
Klearman表示,今天金价上涨主要是因为美元走软,受中美两国在G20会议期间的磋商结果,至少我们称之为一个积极的结果影响,美元兑多数货币下跌;这不是可能出现的最积极的结果,但在进行磋商和暂停加征新关税方面是积极的;这帮助压低了美元,支撑了金价;由于在美国加息的背景下,中美贸易摩擦,使美元今年一直是投资者青睐的避险资产,削弱了黄金的吸引力;ActivTrades的首席分析师Carlo
Alberto De
Casa表示,如果金价能在1230美元上方站稳,特别是如果金价升穿1235美元,可能会进一步上涨;如果美联储在2019-2020年减少加息次数,金价上涨的可能性会更大 |
|
2:54 |
美国国会参众两院将于本周进行投票,以决定将财政拨款期限再延续两周,避免因为预算纠纷而使政府在本周即停摆 |
|
2:43 |
脱欧阴云挥之不去,英镑汇价日内跑输其他非美货币;
 英镑兑美元走势在周一一波三折,早盘在美元指数因避险资金撤离而回落的背景下,英镑兑美元一度走高站上1.28关口,但随后便风云突变,对“硬脱欧”前景顾虑的再起令英镑兑美元高位跳水,触及一个月低点1.2699。此后汇价一度反弹,但在1.2750关口再度遭遇阻力;
由于市场对英国顺利脱欧信心不足,上周以来英镑汇价持续承压,跑输其他非美货币,本周伊始局面仍未改观。虽然英国首相特雷莎·梅试图先行与美国达成自贸协定来从侧面突围,但其本人仕途前景却仍是艰难重重。受此影响,英镑短线仍需关注1.27关口的得失,若再失守可能奔向年内低位,并可能挑战2017年中期1.2590一线的低位。反过来,需有效上破周一早间日高1.2825,方可保有突破下行趋势伺机上攻的最后契机 |
|
23:31 |
美联储理事布雷纳德:美国现在正处于或者已经超出充分就业 |
|
22:00 |
据外媒:俄罗斯称其最多可削减产量15万桶/日 |
|
21:54 |
美联储理事夸尔斯:美联储当前工具足够应对未来的危机 |
|
21:34 |
美联储理事夸尔斯:美联储在何处停止加息将取决于数据表现 |
|
21:30 |
美联储理事夸尔斯:正在接近中性率范围的底部 |
|
19:34 |
英国首相发言人:英国议会将按计划于12月11日就英国脱欧协议进行投票 |
|
17:44 |
英镑随全球风险资产上涨,但仍受英国脱欧紧张情绪压制;
①
英镑周一上涨,受到全球股市及风险偏高货币全面上扬的提振,不过国内政界反对势力是否会导致英国脱欧协议下周无法在议会获得通过,这种担忧则是阻碍英镑涨势;
②
英镑兑欧元和瑞郎大体持平,这反映出英镑上涨主要是因为整个市场出现释然性上涨,而不是市场对于脱欧谈判的立场发生了重大转变;
③ BMO Capital Markets的欧洲外汇策略主管Stephen
Gallo表示,英国政客愈发反对的态度,造成政治不确定性上升,未来几天这应当会打压英镑走低。
④
“我们绝对肯定的一件事就是,英镑最近的稳定很大程度上掩饰了表面之下的紧张关系,未来情况只会变得更加复杂,”他在给客户的报告中写道;
⑤ 英国的反对党以及特雷莎·梅自己所属的保守党的许多议员都已经表示,他们将在12月11日的投票中反对该协议
⑥
这些担忧也在外汇衍生品市场上加剧,反映英镑未来两周预期波动率的英镑14天期隐含波动率已经上扬,暗示投资人开始押注英镑波动将更大 |
|
17:34 |
脱欧临近英国工厂出口下降,制造业PMI仍在公投后最低水平徘徊;
 ①
周一公布的一项调查显示,英国工厂在11月感受到英国脱欧的临近,因为企业囤积零部件以应对边境延误,出口遭遇罕见的连续下降;
②
英国11月制造业PMI回升至53.1,尽管该指数强于预期,但仍是自2016年6月英国选民决定脱欧以来的最低水平之一;
③
英国将于3月29日脱欧,许多制造商正在建立零部件库存,以保护自己免受边境海关延误的风险。一家制造商集团昨晚发布的另一项调查也发现,英国企业在库存水平上升的同时,出口需求下降;
④ IHS
Markit表示,11月份新出口业务连续第二个月下降,这是自2016年初以来首次出现连续下降。企业报告称,英国脱欧的不确定性是导致出口业务下降的主要原因之一;
⑤ IHS Markit主管罗布·多布森(Rob
Dobson)表示,调查显示,除非12月份出现反弹,否则2018年第四季度制造业产出有萎缩的风险;
⑥
自2016年英国脱欧公投以来,英国经济已经放缓,但幅度没有许多预测者在公投时预测的那么大。上周,英国央行和财政部表示,不论英国以何种形势脱欧,英国经济增长都将比留在欧盟更慢 |
|
17:05 |
欧元区制造业PMI降至逾两年新低,进一步证明欧元区经济增长已过高峰;
①
周一公布的PMI数据显示,11月欧元区制造业活动扩张速度为逾两年来最低,因新订单连续第二个月萎缩,进一步证明欧元区经济增长已过高峰;
② 欧洲央行政策制定者定于年底结束2.6万亿欧元的资产购买计划,而该调查结果可能令政策制定者失望;
③
欧元区11月制造业PMI连续第三个月下滑,从10月的52.0降至51.8,这是自2016年8月以来的最低水平,衡量产出的一项指数从51.3跌至50.7,为2013年年中以来的最低水平;
④ IHS Markit首席商业分析师威廉姆森(Chris
Williamson)称,11月PMI数据突显制造业状况变得更具挑战性,暗示生产可能拖累欧元区第四季经济; |
|
16:58 |
德国制造业增长放缓至逾两年半来的最低水平,表明欧洲最大经济体增长持续降温;
 ①
周一公布的调查显示,11月德国制造业增长放缓至逾两年半来的最低水平,新订单以四年来最快速度萎缩;
德国11月制造业PMI降至51.8,制造业约占其经济总量的五分之一。这是今年制造业指数第十次出现下滑,反映出这个欧洲最大经济体的增长持续降温;
②
德国经济在第三季度出现萎缩,部分原因是由于汽车制造商为适应新的污染标准WLTP而减少了汽车登记等一次性影响。美国和俄罗斯之间的贸易摩擦,以及欧元区需求疲软,也给经济带来了阻力;
③ Markit首席经济学家菲尔·史密斯(Phil
Smith)表示,由于汽车业仍在苦苦挣扎,地缘政治不确定性影响着客户需求,制造商报告新订单下降趋势加剧,尤其是出口销售;
④
他补充称,产出水平正徘徊在收缩的边缘。随着积压订单以更快的速度减少,制造商将需要新工作的流入来复苏,以维持增长 |
|
16:42 |
荷兰合作银行:美国非农和OPEC会议是本周焦点;
① 荷兰合作银行分析师表示本周有不少重要事件,其中美国非农和OPEC会议最为受关注;
②
周二将有澳储行利率决议,此外英央行行长卡尼明日也将就英国脱欧协议的潜在影响在议会发表讲话;周三则是由中国财新服务业PMI,美国ADP就业人数,加央行利率决议和美国ISM非制造业指数;周四是德国制造业订单,美国贸易和工厂订单;周五是德国工业产出,美国非农;
③ 此外,在周四时还有OPEC会议,我们也将关注本周英国议会议员们对于脱欧协议的进一步看法和表态 |
|
16:37 |
英首相将称多国领袖准备与其签贸易协议,为脱欧协议拉票;
 ①
据外媒消息,英国首相特雷莎·梅周一将表示,多个国家的领导人希望在英国脱欧之后与其签订贸易协议,希望在12月11日议会投票前为她的脱欧协议再添一把火。
②
特雷莎·梅于11月与欧盟方面达成脱欧协议,将与欧盟保持密切的经贸关系;但她争取国内议员支持该协议的努力正面临越来越大的阻力。主要反对党工党公开表示反对该协议,而梅所在的保守党内部成员对该协议也不买账;
③
在赴阿根廷参加20国集团(G20)会议后,特雷莎·梅将表示,她与几位领导人的会面显示,多个国家准备“尽快”就签订贸易协议展开协商。而迅速签订新的贸易协议,是英国脱欧派的一个重要诉求;
④
“一旦我们离开欧盟,就可以并且我们必将达成雄心勃勃的贸易协议,”据演讲摘录,特雷莎·梅将告诉议会,“40多年来,我们将首次拥有独立的贸易政策,我们将继续积极倡导开放经济和自由市场能够带来的各项好处。”;
⑤ 她会说她与热衷于达成贸易协议的领导人进行了会晤,其中包括东道主阿根廷、澳洲、智利和日本。
她将表示,英国希望根据日本与欧盟现有的伙伴关系协议,迅速与日本建立新的贸易安排 |
|
16:14 |
油价又开始看涨了;
①
周一受多重利好消息提振,油价大涨;随着俄罗斯和沙特将延长OPEC+石油减产协议,以及加拿大阿尔伯塔省加入减产行列,削减原油产量削减32.5万桶/日,油价涨幅扩大,WTI原油刷新11月23日以来新高至53.85美元/桶;布伦特原油上破62美元/桶关口;
② HI投资与期货公司驻首尔大宗商品分析师Sungchil will
Yun在彭博上表示,我们可能会看到油价本月回升至每桶60美元,取决于OPEC将在多大程度上以及何时继续限制产量,油价可能会向每桶70美元逼近。加拿大减产加剧了石油市场的乐观情绪,消除了对供应过剩的担忧,而供应过剩迄今一直在打压油价;
③
看涨油价的投资者正振作起来,他们相信,在原油市场因担心供应过剩而陷入熊市之后,全球最大的产油国已准备好采取行动。近几周来,市场对OPEC及其合作伙伴是否会限制产量的猜测一直笼罩着市场,导致市场波动性大幅上升。尽管OPEC代表表示,沙特和俄罗斯领导人对达成协议表示了政治上的支持,但仍存在一些问题,包括任何可能的减产规模 |
|
15:47 |
金价走高至1230美元上方,触及近一个月高点;
 ①
周一金价获得上行动能支持,欧洲时段现货黄金走高,创11月7日以来新高至1232.35美元/盎司,触及了近一个月高点,美元全盘走弱,因美国和中国同意起码在未来90天内不增加新的贸易关税,这也为金价提供了支持;
②
与此同时,看涨投资者似乎并没有受到风险偏好i情绪的影响,目前全球股市走高,美元走势成为了金价的唯一推动因素;将关注金价能否维持积极动能,还是会在高位受阻,毕竟美联储的逐步加息前景还是倾向于推动资金从黄金市场流出;
③
日内随后时段数据方面,将关注美国ISM制造业PMI,这是美国方面的重要经济数据,此外就是部分美联储官员的讲话;技术上,初步阻力位于1235美元水平附近,若突破,可能加速看向位于1234-44美元区域的11月高点;下行方面,1227美元区域是初步支持,若跌破,可能加速看向1221-20美元区域 |
|
14:24 |
卡塔尔油长:卡塔尔退出OPEC后将不再致力于履行OPEC协议 |
|
14:16 |
炼油利润率下滑对石油市场意味着什么;
①
美国汽油需求较上年同期持平,再加上炼厂产出高企,导致东部和墨西哥湾沿岸炼厂汽油精炼利润率较低或为负值。自8月份以来,汽油炼油利润率一直在下滑。汽车汽油的炼油利润率已降至5年低点;
②
美国11月汽油日平均需求料为920万桶,较上年同期下降26.2万桶。与此同时,柴油等精炼油的价格要高得多。这种差异是显著的,汽油和精炼油市场今年出现了大幅分化;
③
正如EIA指出的,炼油厂每加工一桶原油,其汽油产量往往是柴油的两倍。因此,尽管近期汽油利润率较低,但炼油商不能完全停止生产汽油,转而青睐馏分油等其它石油产品;但由于柴油价格有利,炼油企业只是在尽可能快地生产产品,这加剧了正在出现的汽油供应过剩;
④
通常情况下,随着夏季需求高峰期让位给秋季,炼油商纷纷停产维修,导致汽油库存下降。但炼油量高于正常水平,加上需求疲弱,这意味着汽油库存在10月份仍保持在高位;
⑤ 使问题进一步复杂化的是,二叠纪盆地大量激增的石油产量质量较轻,这意味着它更适合于汽油生产,而不是精炼油 |
|
14:06 |
摩根士丹利:2019年将会成为一个转折点;
①
摩根士丹利美国股市首席策略师迈克尔·威尔逊表示,摩根士丹利的宏观分析团队经过长时间的讨论和研究认为,2019年将是一个转折点,几个关键的市场和偏差将会开始扭转未来一年强劲和持久的趋势。威尔逊指出2019年将会取得如下的一些成果:
② 美国和欧洲的收益率趋同;
③ 美元将到达周期顶峰;
④ 新兴市场的股票和债券将跑赢全球市场;
⑤ 美国股市和高收益率债券表现不佳;
⑥ 股市中,价值型股权投资优于增长型股权投资; |
|
13:37 |
廉价石油对美国经济不再是一个巨大的利好因素;
①
油价下跌可能导致工作岗位流失,导致杠杆过高的压裂设备出现现金短缺,并抑制企业支出。2014-2016年的石油危机导致数十万人失业,数十人破产,以石油为主的采矿业的资本支出从高峰到低谷下降了1490亿美元,降幅61%;
②
德克萨斯州、北达科他州、阿拉斯加州和其他产油州的许多居民没有庆祝。油价暴跌可能威胁到他们的生计。油价下跌并非一件纯粹的好事。廉价石油对美国整体经济的影响现在是中性的。好处是分散的,但影响是地理上集中的;
③
一个很大的变化是页岩油现在至少占美国石油产量的一半。与规模更大的竞争对手不同,页岩油公司会根据价格波动迅速增加和减少活动;
④
廉价石油带来的痛苦可能会波及钢铁、制造业、房地产、运输、物流和银行业。谢泼德森估计,总体而言,石油危机导致美国2014年GDP增速下降0.3%,2015年又下降0.2%。在页岩气新世界,油价下跌意味着美国经济增长放缓 |
|
12:30 |
沙特或将效仿美国退群,解散石油输出国组织,油价可能再次飙升;
 ①
近期沙特方面遭受到很大的打击,首先是在伊朗方面,沙特的一位记者被谋杀且沙特王室还被多国攻击,就连美国都站到了沙特的对立面,这让沙特方面是非常气愤的,于是被逼无奈的沙特开始想办法反击,他们发布了一个公告,如果其他国家再这样对待他们,那么他们将退出石油输出国组织(OPEC)。OPEC这个石油组织控制着全世界几乎一大半的石油出口;
②
沙特作为其中的老大,拥有的权力是非常大的,而石油作为一种战略资源在全世界都非常重要,如果沙特一旦控制了石油出口,那么很多国家将会受到非常严重的打击,且一旦沙特对石油方面进行调控,那么国际油价将会出现很大的波动,这是很多国家不能承受的。所以很多国家都非常惧怕沙特在这方面的威胁,于是大家都把矛头对准了美国,这使得特朗普非常尴尬。这其实也是他为了利益而出卖很多盟友的结果 |
|
12:05 |
委内瑞拉法币在Dicom拍卖中贬值40%;
①
在马杜罗宣布进一步上调最低工资标准后,上周五在Dicom的一次拍卖中委内瑞拉法定货币主权玻利瓦尔再次贬值40%,美元兑主权玻利瓦尔从此前的96.84上涨至171.64;
② 由于严重的经济危机以及石油收入的大幅下降,委内瑞拉的通胀率已经达到了199900%;
随着近期马杜罗宣布年内第六次上调最低薪资标准,将此前的1800主权玻利瓦尔上调至4500主权玻利瓦尔,加速了委内瑞拉法币的贬值;
③ 据悉自2013年上任以来,马杜罗已经将最低工资标准提高了25倍;
④ 马杜罗同时还宣布,石油币的价格从此前的3600主权玻利瓦尔上调至9000主权玻利瓦尔 |
|
11:31 |
加拿大阿尔伯塔省欲在2019年削减9%原油产量以提振油价;
 ①
加拿大西部石油资源丰富的阿尔伯塔省领导人12月2日表示,她将在2019年将原油产量削减9%以提振油价;
②
此前有消息称,加拿大原油对美原油的折价一度达到50美元,这使得加拿大原油跌至了14美元的历史低价,对于这个世界第四大产油国而言无疑是个巨大的灾难;
③
阿尔伯塔省的行动旨在缓解加拿大原油供应过剩的局面,导致这一情况发生的最主要的原因在于加拿大缺乏管道设施,无法将阿尔伯塔省的原油输往炼油厂以及开拓新的市场 |
|
11:19 |
金市展望:美元走软,黄金价格保持稳定;
 ①
英国首相特蕾莎·梅将于周一表示,一旦英国脱离欧盟,一些世界领导人渴望与英国达成贸易协议。她将在12月11日议会决定性投票之前,推动英国退欧协议;
② 意大利议会本周开始就政府备受争议的2019年预算进行投票,总理孔特对与欧盟委员会达成协议持乐观态度;
③ 根据美国商品期货交易委员会数据,投机客的黄金净空头仓位增加8464手,至51828手;
④
本周,全球第二大黄金消费国印度的实物黄金需求受到提振,原因是卢比升值导致当地利率下滑,而亚洲其它主要黄金消费中心的购买量保持稳定;
⑤ 最新数据显示,美国造币厂11月黄金硬币销售比前一个月下降了67.3%至8000盎司 |
|
11:14 |
委内瑞拉经济崩溃,过度印钞对国民经济造成巨大影响?
①
委内瑞拉的前总统查韦斯给委内瑞拉政府挖了一个巨大的坑,现任总统马杜罗是查韦斯的关门弟子,在他的任期上想要继续填满这个坑的话,就不得不通过印钞来实现,这就给委内瑞拉的经济带来严重的影响;
②
每当到了月底,嗷嗷待哺的公务员们都等着领工资养家糊口,税收不足的马杜罗政府只能下令央行通过印钞票来给他们发工资。这种恶性循环一年又一年地持续,最终导致委内瑞拉的通货膨胀达到了上万倍,除了统治阶级能跑赢通胀意外,那些收入赶不上物价上涨的人,只能去垃圾堆里捡东西吃,或者逃难 |
|
11:14 |
贸易利好支撑油价,本周还需关注欧佩克大会;
摩根士丹利表示,贸易局势最新消息给予油市支撑,而且这也略微提升了2019年的增速前景,展望本周,最重磅的事件是12月6日的欧佩克大会,预计欧佩克和非欧佩克的俄罗斯将宣布减产,尽管减产方面没有官方声明,但大部分分析师预计将在10月的产量基础上(是自2016年12月以来的最高水平)减产100万桶/日-140万桶/日 |
|
10:49 |
加拿大加入石油减产计划;
据外媒报道,加拿大最大的石油生产省分阿尔伯塔省决定展开前所未有的减产,以设法缓和该国能源行业的危机,并加入全球行动,对抗最近的油价崩跌,周日宣布的计划将从1月起将阿尔伯塔省的原油和沥青产量减少32.5万桶,即8.7% |
|
10:19 |
沙特有望取代俄罗斯成为中国最大石油出口国;
①
随着中国对沙特阿拉伯石油需求的增大,沙特自2012年以来第一次有望扩大在中国的市场份额,与俄罗斯争夺对中国石油出口龙头的地位;
②
中国是全球最大石油进口国。但作为全球最大石油出口国的沙特过去两年对中国的石油出口份额被俄罗斯超越。不过,随着中国一些炼油厂2019年投产,石油需求增加。分析人士表示,这可能令沙特对中国石油出口增加大约每天30万到70万桶;
③
沙特国家石油公司上周表示,将和中国签署5项石油供应协议,将2019年的供应量提高到每天167万桶。2018年头10个月,中国从沙特进口石油达到每天104万桶,占中国石油进口总量的11.5%,比2017年增加0.5%;
④
中国今年1到10月从俄罗斯进口每天139万桶,占中国总额的15%,2017年则是14%,平均每天进口120万桶。外界预计2019年将维持目前水平 |
|
08:20 |
联合国卡托维兹气候变化大会开幕;
 ①
新一轮联合国气候变化会议2日在波兰卡托维兹开幕,来自近200个国家的代表将在未来两周就《巴黎协定》实施细则进行谈判;
②
在此期间,将举行《联合国气候变化框架公约》第24次缔约方会议、《京都议定书》第14次缔约方会议、《巴黎协定》首次缔约方大会第3阶段会议等多个相关活动;
③ 本次会议的一个重要目标是完成《巴黎协定》实施细则的谈判;
④ 波兰环境部副部长库尔蒂卡接替斐济总理姆拜尼马拉马担任本轮气候变化会议主席;
⑤ 库尔蒂卡表示,在接下来的两周时间里,各方需要展现创造力和灵活性,合理利用时间,从而实现所追求的目标;
⑥
根据《巴黎协定》,各方以“自主贡献”方式共同应对气候变化,目标是将全球平均气温升幅较工业化前水平控制在2摄氏度之内,并为把升温控制在1.5摄氏度之内而努力 |
|
03:18 |
中美停止互加关税对金价影响;
中美停止互相增加新的关税,中美贸易关系的缓和,市场前期悲观情绪得以释放。近日鲍威尔表示美国利率接近中性利率,与10月份关于“利率距离中性利率还有很长一段路”的表述大相径庭。美联储鸽派发言令市场预期美国将在明年放缓甚至暂停加息,对金价形成支撑。中美贸易关系的缓和,美元避险需求的弱化或将与美联储加息边际减弱形成合力,助力黄金走强。但美欧经济的分化仍将给予美元下方支撑,限制黄金涨幅 |
|
01:24 |
国际油价止跌企稳;
①
经历前期大幅杀跌的国际油价,上周进入窄幅震荡区间,收盘价基本与此前一周持平,初现企稳态势。市场预期,随着主要产油国磋商减产可能性加大,国际油价近期可能触底止跌;
②
分析认为,国际油价近日大幅下挫已经危及石油生产企业的盈利,并开始对上游勘探开发造成冲击。英国能源咨询公司PVM石油分析师布莱诺克预计,短期内市场上观望态度将占据主导,这将抑制油价出现大幅波动;
③
英国能源咨询公司FGE董事长表示,如果欧佩克和俄罗斯不能就显著减产达成协议,油价将进一步下降,布伦特和纽约原油期货价格可能分别降至每桶50美元和40美元。国际咨询公司凯投宏观预计,产油国会在接下来的数月开始收紧原油出口,这将帮助原油价格触底;
④
高盛银行大宗商品研究负责人库里日前表示,原油减产符合各方利益,每桶50美元的价位将在美国石油生产商成本以下,这会伤害美国上游原油企业的利益,并可能造成信贷市场风险,能源板块相关高收益企业债券占市场的15%。他认为,美国页岩油完全成本为每桶50美元左右,油价的最佳区间是每桶65至70美元,这一价位水平可令消费者接受,也会为石油工业创造稳定的环境 |
|
00:42 |
成品油出口水平将再上新台阶;
 ①
据市场消息称,第四批成品油一般贸易配额下发。其中,中石化88万吨、中石油70万吨、中海油24万吨、中化17万吨及中航油1万吨,共计200万吨。加上此前三批一般贸易及加工贸易配额,全年成品油出口配额升至4800万吨,同比上涨11.7%;
②
今年前三季度,我国成品油前三批配额的出口进度为64%左右,其中汽柴油出口进度较快,均超过七成。但中海油、中化等单位四季度仍然面临出口配额紧缺的局面,尤其是近期国际油价大跌,国内成品油行情一泻千里,炼厂库存压力加大;
③
此前有消息传出,中海油惠州炼厂有意向出仓甩货,而且近期听闻中海油旗下某炼厂柴油低价销往华东区域。另据悉,华东、华南部分中石化单位亦暂停外采从而消化库存,可见炼厂库存压力仍较为明显。随着第四批配额的下放,可适度缓解国内炼厂的库存压力,同时,全年成品油出口水平将再上一个新的高度 |
|
23:34 |
特朗普取消在G20峰会的新闻发布会,因美国前总统老布什逝世,白宫发言人桑德斯表示,特朗普将下周三12月5日定为对美国前总统老布什的全国哀悼日,他和第一夫人将出席在华盛顿举行的葬礼。 |
|
23:34 |
【特朗普宣布12月5日为老布什全国哀悼日 美国市场休市】
当地时间11月30日,白宫发言人桑德斯表示,特朗普将下周三12月5日定为对美国前总统老布什的全国哀悼日,他和第一夫人将出席在华盛顿举行的葬礼。11月30日,老布什去世。特朗普当天在推特上悼念称,“老布什的成就自始至终是伟大的。他是个真正了不起的人,将被所有人怀念。” |
|
20:56 |
习近平G20峰会重要讲话释放三个重大信号;
国家主席习近平G20峰会重要讲话释放三个重大信号:一是两个“10周年”引出深刻启示。习近平开宗明义提到两个10周年,将国际金融危机与二十国集团领导人峰会相提并论,就是告诉大家危机与机遇并存、困难与希望同在,要从历史大势中把握规律,引领方向。二是“四个坚持”阐明G20精神。全球经济治理何去何从?习近平给出了“四个坚持”的答案,每一个方面他都作了深刻的阐述。三是中国改革开放为世界作出巨大贡献。今年恰逢中国改革开放40周年。40年来,在国际社会支持下,中国人民通过不懈奋斗,取得了历史性发展成就。 |
|
19:17 |
美原油在12月份大概率会录得涨幅;
从过去20年数据来看,美原油主力合约在12月份上涨的概率为65%,下跌的概率为35%,再考虑到2018年11月油价大跌逾20%,预计美原油在2018年12月份反弹录得涨幅的可能性较大 |
|
18:22 |
意大利晚邮报民调显示,60%的意大利民众支持与欧盟就预算案达成一致 |
|
16:01 |
巴克莱建议做空2年期美国国债,因市场对美联储“反应过度”
 ①巴克莱建议在2.80%收益率水平上做空美国2年期国债,“因为在我们看来,市场对最近美联储官员的讲话反应过度,”包括Rajiv
Setia在内的策略师在11月29日报告中说;
②他们之前建议做多10年期和做平2s10s曲线,目前观点转变为中性;
③巴克莱称,近期美联储讲话“只是把前瞻指引带回到”跟FOMC声明和预测相一致的程度,而不代表应对机制从根本上转向鸽派,无论经济前景还是美联储应对机制的任何变化都未证明这种逆转是合理的 |
|
15:41 |
美国前总统老布什去世,终年94岁;
① 据布什家族发言人,美国前总统乔治·赫伯特·沃克·布什于当地时间周五晚在其休斯顿的家中去世。
②
老布什是美国历史上寿命最长的总统,在被诊断出患有帕金森病后,近年来他一直使用轮椅;老布什的妻子芭芭拉于4月17日去世,享年92岁 |
|
13:01 |
据外媒,美国第41任总统乔治·H·W·布什逝世,享年94岁 |
|
12:28 |
特朗普据称计划下周二在政府面临关停前与民主党参众两院领导人会面 |
|
09:02 |
美联储官员卡斯卡利认为,美国利率接近中性;
美国明尼阿波利斯联储主席长卡斯卡利接受CNBC采访时表示,当就业增长形势持续强劲且通胀仍然温和时,美联储官员们不应加息。不到必要时就过于强势地上调利率可能有导致美国经济衰退的风险;认为利率“接近中性” |
|
06:09 |
CNN恐惧与贪婪指数周五(11月30日)读数23,表明市场处在极度恐惧状态,较上一交易日持平;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:24 |
油价下跌,但OPEC和俄罗斯减产预期限制跌幅;
 油价周五小幅走低,因担心供应过剩和美元走强,但跌幅受到OPEC和俄罗斯下周将同意减产的预期的限制;油价承压,也因为美元指数上涨,因投资者希望美国和中国将通过贸易磋商达成协议在维也纳召开OPEC会议之前,世界三大石油生产国--美国、俄罗斯和沙特将参加本周末在阿根廷布宜诺斯艾利斯举行的G20会议;根据俄罗斯能源部消息,俄罗斯油长诺瓦克与沙特能源部长法力赫进行了会晤;据报道,诺瓦克还表示,俄罗斯2019年的石油产量预计将与今年持平,但可能会进行调整,具体取决于OPEC与非OPEC成员国之间达成的协议;美国能源资料协会(EIA)数据显示,美国9月原油日产量增加约12.9万桶至1,147.5万桶的纪录新高;11月的一份月度调查显示,与10月相比,OPEC
12个参与减产协议的成员国的日产量下降了11万桶,而OPEC总日产量下降了16万桶 |
|
03:36 |
G20峰会重磅揭幕,避险需求提振美指重返97上方 |

|
02:00 |
美国
截至11月30日当周 油服贝克休斯石油钻井总数(口) | 实际值:887
| 前值:885 | 预期: |
|
00:35 |
消息人士:OPEC委员会表明要在10月水平上减产130万桶/日 |
|
00:00 |
沙特原油供应创纪录高位、阿联酋产量增加抵消了伊朗原油的大部分下跌 |
|
22:12 |
俄罗斯减产态度摇摆不定,INE原油跳空低开观望氛围渐浓 |
|
22:01 |
美联储威廉姆斯:美联储需要解决长期低通胀的风险 |
|
22:00 |
美联储的威廉姆斯没有就当前的利率政策和美国经济状况发表评论 |
|
21:38 |
北欧联合银行:欧洲央行将坚持其计划;
 ①
北欧联合银行市场研究分析师Tuuli
Koivu表示,在即将于12月发布的宏观经济预测中,欧洲央行可能下调其增长前景和通胀预期;
② 自9月会议以来,意外数据一直表现负面,更重要的是,由于全球和政治环境的不确定性增加,欧元区前景已经转弱;
③
不过,预计欧洲央行不会放弃它的坚定信念,即更高的工资涨幅最终将推高欧元区的消费价格,其中一个原因是,尽管11月数据弱于预期,但数据下滑的很大部分是由于德国的一揽子度假计划,欧洲央行可能会仔细研究这类数据。因此,预计未来几年欧洲央行的核心通胀状况将继续上升;
④
这意味着欧洲央行可以坚持其在今年底停止净资产购买计划,然而,持续的数据意外负面显然加大了加息被进一步推迟的风险;仍然预计第一次加息将在2019年12月,但这一预测的假定是基于意大利、英国退欧和贸易摩擦相关的政治挑战不会恶化 |
|
20:44 |
据外媒:美墨加三国领导人签署了美墨加协定(USMCA) |
|
20:22 |
欧洲理事会主席图斯克:确信欧盟将在下个月对俄罗斯制裁 |
|
18:47 |
特朗普称他和习近平见面时可能就贸易问题达成协议,外交部回应;
在今日的外交部例行记者会上,有记者问:特朗普总统称他和习主席见面时可能就贸易问题达成协议。中方对此有何评论?外交部发言人耿爽表示,中方一直强调,中美经贸合作的本质是互利共赢。目前,双方经济团队正保持着密切接触,落实两国元首11月1日通话的共识精神。我们希望美方能够展示诚意,与中方相向而行,推动达成一个双方都能接受的方案。同时我们也希望,在双方的共同努力下,即将在阿根廷举行的中美元首会晤能够取得积极成果,为下一阶段中美关系的发展指明方向。 |
|
17:35 |
英镑恐将连续第三周录得跌幅,议会就协议表决前投资者退场观望;
 ①
英镑周五持稳,但恐将连续第三周录得跌幅,在英国议会下月表决脱欧协议之前,投资人退场观望;
②
英国首相特雷莎·梅周四表示,她的精力放在说服议员在12月11日的议会投票中支持她的脱欧协议,而不是准备“B计划”;
③
特雷莎·梅11月25日与欧盟领导人达成协议,在英国于明年3月脱离欧盟后仍保持密切的贸易关系。不过特雷莎·梅要让这份协议在意见分歧严重的英国议会过关,看起来并不乐观;
④
“我们预计该协议将被议会否决,但对于英国最终将达成某种形式的特雷莎·梅协议以及/或挪威+选项,我们给出的概率预期为迄今最高,”三菱日联金融分析师在报告中表示;
⑤ 这些关切反映在汇市中,英镑最近三周跌近3%,衍生品市场则显示在投票之前有更多对冲活动 |
|
17:27 |
减产协议还存诸多变数,油价短期或低位震荡;
①
上周美国的原油产量保持1170万桶/天,处于历史最高水平;虽然原油出口量和炼油厂开工率已经恢复至高位,但由于大量的原油产出,商业库存和库欣地区库存依然录得增加。截止上周,原油商业库存已经连续十周累积,创自2015年9月以来最长连涨纪录。此外,上周美国再度释放了200万桶SPR,这也是造成商业库存继续累积的一个原因;
②
随着近几周炼油厂开工率的不断回升,汽油和馏分油净产量也恢复至高位;但与此同时,国内的汽油和馏分油消费量却降至低位,产出的汽油和馏分油被大量出口到海外。在汽油和馏分油同时大量出口的助力下,上周,美国成品油的总出口量达到627.2万桶/天,创历史新高;由于出口量大增,汽油库存上周继续减少,目前已接近五年同期最高水平;而馏分油库存则录得小幅增加261万桶,但相比历史同期,依然较低;
③
近期,影响油价的主要因素仍是以沙特和俄罗斯为首的OPEC+成员国能不能在即将举行的OPEC会议上达成减产协议。11月29日,俄罗斯能源部长诺瓦克称俄罗斯能源部正在考虑减产的提议。此消息带动油价小幅上涨。不过,目前来看,减产协议能否达成还存诸多变数,油价短期内可能仍将以小范围波动为主 |
|
17:19 |
美联储一头闯入政策荒野,从此不再按部就班;
①
美联储官员们现已驶离前景可料的加息之路,同时也在不断发出信号,以让投资者认清一个严峻的现实:未来行动全仗日益莫衷一是的经济数据,简单的答案从此不会再有;
② 华尔街许多久负声望的预测机构将会被迫不断修订自己的预测,因为接下来会怎样,就连美联储也不像原先那么有把握了;
③
据美联储副主席克拉里达和主席鲍威尔本周发表讲话时所言,是政策利率如今“只略低于”既不会刺激、也不会抑制经济增长的中性利率水平;
④ Macropolicy Perspectives LLC驻纽约高级经济学家Laura
Rosner表示,他们在开创一种灵活多变的局面,而这种东西很难传达,其中隐含的讯息是:前景眼下一如从前,但风险正在悄然发生变化,最终会使得我们有必要对政策路径作出修订;
⑤ 汇丰证券首席美国经济学家Kevin
Logan表示,随着利率离中性水平越来越近,美联储如今正处于一个拐点位置,关于政策,他们必须作出更仔细的判断 |
|
17:13 |
又降价啦!国内油价创10年最大跌幅,加满一箱油省21元 |
|
16:28 |
中国基金报:继工、农、建三大行之后,中行旗下的中银资产基金管理有限公司也刚刚完成私募管理人登记,这意味着四大行全面进军私募行业,积极发力债转股业务 |
|
15:59 |
G20沙俄领导人会面对油价影响;
 ①
根据克里姆林宫消息,俄罗斯总统普京可能在G20会议上会见沙特王储萨勒曼;消息人士称,俄罗斯能源部长亚历山大诺瓦克与沙特能源大臣法利赫也计划参加G20峰会;
②
在G20峰会前,此前一直对沙特力主的减产协作态度暧昧的俄罗斯,突然放出风声说,俄罗斯能源部正在考虑减产的提议,俄罗斯石油企业和俄罗斯能源部认为需要与OPEC一起减产;
③
虽然,俄罗斯无法从明年1月份起立即减产,而需要像上次一样逐渐减产;而且,在减产的数量上,俄罗斯可能只愿意减产16.6万桶/日,低于此前所说的30万桶/日;然而,对原油市场而言,有减产预期作为噱头就足够推动其自低位反弹了;
④
俄罗斯和沙特就减产问题达成进一步共识,或者释放其对减产数量的预期。然而,还有一个变数。上个月沙特记者卡舒吉在伊斯坦布尔沙特领事馆被害一事最终不了了之,很大一个原因,是特朗普以放过沙特为代价,换取油价的下跌;本次峰会,沙特王储萨勒曼在事件后首次出现在公众视野,各国对王储的态度,很关键如果这位王储此次得到G20国家首脑的接纳,则说明沙特已彻底走出被动,在国际社会上的地位或将毫不动摇;那么,在减产这件事上,沙特或更有底气 |
|
15:59 |
美联储立场愈发鸽派,黄金有望时来运转;
①
金价可能正在转势,现在迈向1月以来首次连续两个月录得涨幅,交易所交易基金(ETF)的黄金持有量上升,在市场揣测美联储将暂停紧缩周期之际,投资者重新评估黄金在2019年的命运;
②
美联储主席鲍威尔本周的评论强化了美联储可能接近暂停升息的预期,他称利率“略低于”所谓中性水平的估计值。周四公布的上次会议的纪要显示,政策制定者将在12月可能的加息之后采取更为灵活的方法;
③
自从8月创下19个月以来的低点以来,黄金已开始收回失地;高盛等投行看好黄金前景,将其列为2019年的首选标的,因为强势美元势头将要逆转;
④
短期内,由于黄金的命运与美元挂钩,所有的目光都将集中在周六G-20峰会上。若全球贸易局势好转可能打击美元,并提振黄金;
⑤
加皇资本认为,虽然我们仍然认为价格风险在年底前仍然偏向上行,然而我们认为2019年有更大的潜力;除了2019年初的季节性强势之外,我们认为市场将在来年回暖,使得黄金成为可以配置大量资金的资产;
⑥ 悉尼MineLife Pty高级资源分析师Gavin
Wendt表示,由于美联储对利率的态度愈发鸽派,黄金已经反弹;近期股市波动,贸易不确定性以及美元前景疲软,都提供了肥沃的土壤 |
|
15:44 |
2019年美国经济展望;
 ①
支点资产管理公司(Fulcrum Asset Management)董事长Gavin
Davies认为对于美国而言,财政和货币政策在2019年的支持力度将很可能低于2018
年,如果美国没有采取进一步减少税收或提高基建支出的措施,美国经济增长将失去积极的财政政策所予以的动力支撑;
②
此外,由于美联储的鹰派政策和美元走强的预期还没有完全逆转,美国的金融环境将将不会过于宽松;到2019年底,预计美国经济增长率有可能低于2%,在11月6日国会中期选举之后,美国政治对市场的友好程度将会大大降低,这一切的效果在2018年11月开始显现,美国股市走势正面临一定的阻力;
③ 由于金融环境的收紧,Gavyn
Davies还认为由于特朗普在税收、贸易等方面表现出的民粹主义以及和美联储的关系最近较为紧张,美国经济增长的峰值可能已经过去 |
|
15:01 |
政策收紧趋缓预期将支撑金价;
①
随着美联储利率水平接近中性利率,美联储货币政策节奏将更多的依赖于美国经济数据给出的情况得到修正,最新的数据显示,美国10月核心PCE物价同比增1.8%,创2月以来新低;11月的原油价格大幅回落,压低了通胀预期,也带来美股市场的波动风险增加;
②
伴随美联储纪要给出开始讨论暂停加息,市场对于美联储货币政策预期出现放缓的迹象,尽管当前的美股波动带来对于前期过快上涨的金融市场一定修正,虽然仍不至于美联储货币政策转向,但政策收紧趋缓预期下仍将支撑黄金价格 |
|
14:48 |
外媒:意大利总理和经济财政部长研究将2019年预算赤字/GDP之比目标下调至2%左右,以便与欧盟达成协议 |
|
14:22 |
据英国卫报:英国首相特雷莎·梅与工党排除了挪威式脱欧的可能;
①
挪威不是欧盟成员国,但是却属于欧洲自由贸易协会和欧洲经济区成员国,当下英国与欧盟的脱欧谈判陷入僵局,欧盟准备向英国提供前所未有的合作伙伴关系,并将发表与英国未来关系的相关声明;
②
欧盟表示,在单一市场的问题谈判上没有回旋的可能,允许英国采用挪威模式,并准备向英国提供一项与其他国家没有的协议,但首相梅并未采纳这一建议 |
|
13:19 |
摩根士丹利:中美贸易摩擦若缓和,澳元将飙升;
 ①
摩根士丹利对G20峰会和澳元前景发表评论称,对于G20峰会,有理由相信峰会结果后将出现具有建设性的声明甚至贸易摩擦可能暂停;
②
市场将这种结果解读为有利。若没有暂停,则美国政府此前宣布的1月1日日生效的提高关税至25%的政策将按计划行事,美国将在2019年上半年对最终2670亿美元的中国进口商品征收商品,这将构成一大严峻风险;
③
持续的中美贸易摩擦已经成为今年澳元下跌的主要驱动力之一。若剔除当前的贸易问题,根据传统的基本面变量(商品,利率预期,现货利率息差和通胀差异),我们的模型表明澳元兑美元略低于当前的公允价值0.7524。若周末的习特会出现积极结果,澳元兑美元将升向该水平 |
|
13:14 |
分析师:美联储纪要未能解救美元,G20会议将加大市场担忧情绪;
① BK Asset资产管理公司外汇策略董事总经理分析师Kathy
Lien称,美联储会议纪要并不鸽派,一些美联储官员认为12月加息很有必要,但对是否调整加息路径未提出明确看法,投资者仍选择做空美元;
②
尽管黑五和网络星期一导致支出大升,但毫无疑问美国经济动能出现放缓。因此预期美元兑日元将出现回撤,美元兑瑞郎将跌去周四涨幅;
③
即将举行的G20会议也在打压市场,习特会将举行,市场仍维持观望。美国官员对于中美贸易释放出的一些似是而非的论调难以令投资者信服,特别是在特朗普取消与普京会面之后。但有消息指美国可能会推迟对中国加征关税,若消息成真,股汇两市将出现上涨 |
|
12:24 |
特朗普的新Nafta协议将于周五签署,但障碍仍然存在;
①
美国、加拿大和墨西哥将于周五签署新的贸易协定,该协定将更新三国之间1994年达成的协议。三国每年的贸易额超过1万亿美元。
②
三位知情官员表示,美国、墨西哥和加拿大计划在于布宜诺斯艾利斯举行的20国集团(G-20)峰会开始时签署这一协议。来自三国的领导人将出席仪式,但尚不清楚国家元首还是内阁级官员将签署文件。
③
不过,目前仍有几个障碍:该协定需要批准才能生效,而这几乎肯定要等到下一个美国国会会期了。部分内容将立即生效,例如美国对加拿大和墨西哥的汽车关税豁免。细节目前仍在调整,加拿大和墨西哥在钢铁和铝的关税方面与美国仍有分歧;
注:特朗普、加拿大总理贾斯汀·特鲁多以及即将卸任的墨西哥总统涅托都将出席G-20峰会,不过没有人公开证实他们将会是签署人。所有国家的努力都为了不晚于周五签署协议--这是涅托在位的最后一天。一位知情人士表示,有可能部长们可以签署 |
|
10:38 |
标普:一年内“有可能”上调日本评级,不会受消费税上调影响;
 ①
标准普尔主权评级高级董事陈锦荣表示,主要受劳动力市场趋紧推动,日本经济形势持续改善,因此上调日本主权信用评级“颇有可能”;
② 陈锦荣表示,所有迹象都表明,信用得分有所提高。未来数月至未来一年随时都有可能上调其评级;
③
关于日本首相安倍计划的上调消费税问题,陈锦荣表示,评级不会受到计划中2019年10月上调消费税的影响,“经济形势的改善已足以让我们作出改变”;
注:日本当前的标普评级是A+,之前在2015年曾被下调,下调前是AA- |
|
10:35 |
英国首相特雷莎·梅:如果议会否决协议,将为无协议脱欧做准备 |
|
10:32 |
英国首相特雷莎·梅:若国会投票否决脱欧协议,英国将更加分歧,分化的国家难以繁荣 |
|
10:07 |
丹斯克银行:市场过度解读鲍威尔讲话,美联储还可能加息3至4次;
① 丹斯克银行(Danske Bank)首席分析师阿恩·罗曼·拉斯穆森(Arne Lohmann
Rasmussen)指出,美联储主席鲍威尔昨晚说,联邦基金利率“略低于”中性利率;而10月份时他曾评论称,联邦基金利率离中性利率还有“一段距离”,市场对鲍威尔昨日的言论解读为相当温和,因为市场消化了2019年美联储再次加息的可能性;
②
然而,市场可能会过度解读这些言论。鲍威尔实际上说的是,联邦基金利率“略低于”(我们强调的)对中性利率的估计范围。根据联邦公开市场委员会的最新预测,中性利率为2.50-3.00%。记住,目前目标上限是2.25%;
③
分析师仍然相信,美联储热衷于保持中性,并且美联储将在下个月、明年3月和6月加息,届时联邦基金利率将为3.00%。不能排除在那之后再进行最后一次加息的可能性 |
|
09:24 |
据外媒:美联储据悉将推进高盛1MDB案件中合规不力的调查;
高盛据悉在最近和美联储的会议中捍卫该行的内控措施;
马来西亚前首相纳吉(Najib
Razak)2009年出任首相后,设立国家主权投资基金1MDB,并涉嫌从1MDB转帐26亿马元至自己名下的银行户口,以及在2014至2015年分三次从1MDB的前子公司SRC国际,合共收取4200万马元,全数存入其私人银行户口。他今年下台后,被控洗钱,贪污和刑事背信等罪名。美国司法部此前指控两名前高盛银行家和马来西亚金融家Jho
Low共谋,将他们从马来西亚主权财富基金贪污获得的数十亿美元资金进行洗钱。 |
|
08:34 |
美政府取消阿根廷“普特会”;
 ①
据报道,11月29日,美国总统特朗普宣布,取消与俄罗斯总统普京在G20峰会期间的会晤,之后,俄罗斯总统新闻秘书佩斯科夫表示,克宫对于美国政府取消“普特会”的决定感到遗憾;
②
佩斯科夫称,“我方对于美国政府取消已计划好的俄美两国总统在布宜诺斯艾利斯会晤的决定,感到遗憾,这意味着国际和双边议程问题的讨论被无限期推迟。”他补充道:“至于俄罗斯总统普京,他有意与美国总统进行接触”
乌克兰和俄罗斯最近关系比较紧张,乌克兰总统寄希望于美方,希望美国总统特朗普带话给普京,但是据报道特朗普在看完有关刻赤海峡事件的报告后,决定取消与俄罗斯总统普京在阿根廷的会晤,后续可关注特朗普针对此事的言论,或成为金价短期波动的因素 |
|
06:28 |
油价上涨,因俄罗斯暗示对同OPEC一起减产持开放态度;
油价周四逆转走势,上涨多达2%,消息人士称,俄罗斯在下周与OPEC开会前同意有必要一起减产;11月迄今,油价下跌近22%,为2008年金融危机最严重时期以来最大单月跌幅;美国原油供应的稳步增长,以及沙特坚持不会通过仅自己减产来稳定市场的立场,压低了油价;美国目前是全球最大的原油生产国;两名消息人士表示,俄罗斯越来越相信需要与OPEC联合减产,但仍在与OPEC领导者沙特就减产的时机和数量进行谈判,油价随后反弹;一位熟悉俄罗斯石油公司与石油部磋商的人士表示,会议的想法是,俄罗斯需要减产,关键问题是多快、减产多少;Again
Capital合伙人John
Kilduff称,市场现在预期OPEC及其盟友可能会每日减产100万桶;油价从日高回落,此前美联储发布的11月会议纪要显示,预计将很快再次升息;美元指数上涨,打压以美元计价的原油价格 |
|
06:16 |
金价微涨,此前美联储会议纪要确认12月升息在即;
 金价周四微涨,回吐稍早录得的涨幅,因美元反弹,且美联储最新会议记录显示12月升息在即;美联储11会议纪要显示,几乎所有决策者在上次政策会议上都认同,“可能很快需要”再次加息,但在何时停止进一步加息,以及如何向公众沟通这些计划方面存在分歧;RBC
Wealth Management董事总经理George
Gero称,加息在即,这是金市的暂时性阻碍;周三金价大涨,因美联储主席鲍威尔表示,美联储的政策利率“略低于”既不抑制也不提振稳健经济成长的水平;许多投资者将这些言论解读为暗示美联储可能放缓其激进货币政策的;投资者现在密切关注将在阿根廷20国集团(G20)峰会期间举行的美中领导人会晤 |
|
05:53 |
CNN恐惧与贪婪指数周四(11月29日)读数23,表明市场处在极度恐惧状态,较上一交易日持平;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:23 |
摩根士丹利:美元指数在2019年第四季度将跌至85水平;
① 摩根士丹利全球汇市策略负责人Hans
Redeker表示,美元指数明年将更为弱势,不仅缘于美联储潜在的暂缓加息的决定,更重要的是,全球大型经济体,如欧洲、日本和中国在全球金融市场的投资减少所致,这使得美元需求减少;
②
这一情形对美国而言是重要影响,当前美国在财政和贸易上存在两大赤字,美国需要全球的投资者购买美国债券,当你的负债增加时,你需要某些国家来购买债券,这也就意味你需要关注全球资本是否充裕,而当前资本量大幅下降,由此认为明年将有较少的资本流向美国购买美债;
③
预期美元指数在2019年第四季度或从当前97点位下方位置直挫至85一线,至2020年末进一步跌至81一线,这是缘于投资者担心美国经济增长放缓后会逐渐将资金撤出美国市场,寻找更好的投资途径,此前进入美国市场的资金也并未进入实体,而是在美国的基金市场中流转 |
|
03:03 |
美联储会议纪要:美联储几乎所有政策制定者都表示,如果美国就业和通胀数据符合或强于美联储当前预期,可能“很快”需要加息 |
|
03:01 |
美联储会议纪要:几乎所有美联储官员都认为有理由“相当近期”进行加息 |
|
23:52 |
加拿大外长弗里兰:各方准备在周五签署美墨加协定 |
|
21:38 |
美国10月消费者支出增幅为七个月来最大,但有迹象表明经济增长正在放缓;
 美国10月消费者支出增幅为七个月来最大,但基本物价压力放缓,美联储追踪的通胀指标录得自2月以来最小年度增幅;
美国商务部周四公布,消费者支出上月跳涨0.6%,因家庭在处方药和公用事业上的支出增加。消费者支出占美国经济活动的三分之二以上;
经通胀调整后,消费者支出增长0.4%,也是七个月来最大增幅,预示着第四季初消费将稳健增长;
尽管消费者支出强劲,但有迹象表明经济增长正在放缓。本月数据显示,企业设备支出有所放缓,贸易逆差恶化,房地产市场进一步疲软;
通胀放缓可能不会改变人们的预期,即美联储将在下个月加息,这将是今年第四次加息。鲍威尔周三似乎暗示美联储即将结束升息,称其政策利率目前“略低于”既不能抑制也不能提振健康经济的水平 |
|
20:34 |
美国上周初请失业金人数升至六个月高位;
美国截至11月24日申请失业金人数升至六个月高位,初请失业金人数已经连续三周上涨,这可能引发对就业市场可能放缓的担忧;
这一数据统计期间有感恩节,假期可能会给数据带来不稳定。目前美国失业率处近49年低点的3.7%。劳动力市场被视为接近或处于充分就业状态 |

|
21:30 |
美国
截至11月24日当周 初请失业金人数(万) | 实际值:23.4 |
前值:22.4 | 预期:22 |
|
21:30 |
美 国
截至11月24日当周 初请失业金人数四周均值(万) | 实际值:22.33 |
前值:21.85 | 预期:-- |
|
20:22 |
俄罗斯能源部长诺瓦克:俄罗斯和欧佩克+正在讨论减产的决定 |
|
21:13 |
据外媒:北海基准原油装载量在明年1月将降至87.1万桶/日 |
|
20:34 |
据外媒:俄罗斯不想大幅削减石油产量,可能与沙特讨论减产16.6万桶/日,而不是最初媒体报道的30万桶/日 |
|
20:18 |
消息人士:俄罗斯同意需要减产
正与沙特在细节问题上进行谈判;
 据外媒援引两名消息人士,俄罗斯越来越相信其需要与欧佩克联手减产,不过,仍在就减产的时机和幅度进行谈判。俄罗斯能源部在周四与石油企业举行了一场会议,会议上大多数人都认为应进行小幅且渐进的减产。俄罗斯能源部、俄罗斯石油公司Rosneft以及俄罗斯天然气寡头Gazprom均拒绝就此置评。欧佩克将在下周举行欧佩克大会,俄罗斯总统普京将在本周会见沙特王储,沙特此前表示不会单独进行减产,不过沙特方面面临美国总统特朗普要求降低油价的压力 |
|
20:00 |
据外媒援引知情人士:俄罗斯石油公司愿意逐步减产,而不是从明年1月起立即减产 |
|
19:59 |
据外媒援引知情人士:俄罗斯、沙特仍在就可能的石油减产水平进行谈判,俄罗斯争取的份额比之前的协议要小 |
|
19:30 |
欧洲央行金融稳定报告:美国经济增长前景的逆转、新兴市场的压力以及政治上的巨大市场波动都可能引发危机 |
|
17:59 |
市场担心英国议会就脱欧协议的投票,若遭否决英镑可能下跌多达4%;
 ①
英镑周四下跌,市场担心英国议会就脱欧协议的投票情况,之前英国央行警告称若英国无序脱欧,英镑将面临风险;
② 距离脱欧不到四个月,英国首相特雷莎梅正在竭力争取议会支持她与欧盟领导人周日达成的协议;
③
无协议脱欧的可能已将英镑推至两周低点,汇市分析师称,在下个月议会就特雷莎·梅脱欧协议投票这一关键风险事件之前,英镑不大可能反弹;
④ “形势上看来议会似乎会否决协议,而这将导致不确定性升高,”三菱日联金融集团(MUFG)外汇策略分析师Lee
Hardman称;
⑤
Hardman指出,若协议在议会遭遇重大失败,将令外界更加担心英国未来很难通过脱欧法案,英镑可能下跌多达4%;
⑥ 特雷莎·梅周四表示,如果她的脱欧协议未能获得议会投票通过,则将需要着手为无协议脱欧做一些准备工作 |
|
17:52 |
意大利副总理:政府并未与欧盟讨论削减2019年赤字目标超过0.2% |
|
17:15 |
英国议会下院定于12月11日(北京时间12月12日)就特里莎·梅的脱欧协议投票 |
|
16:48 |
石油三巨头美沙俄弱化减产信号,油价恢复跌势;
①
北京时间11月29日油价再创新低,美油刷新2017年10月9日以来低点至49.41美元/桶,布油刷新2017年10月26日以来低点至57.78美元/桶;
②
据外媒报道,沙特方面表示不会为了稳定市场而自行减产。尼日利亚和俄罗斯称现在就发出是否会加入任何减产行动的信号还为时过早。而美国原油库存的增加直接助燃了石油下跌的信号;
③
美国原油库存连续第10周上升,美国原油库存上周增加360万桶,超出预期,至4.5亿桶,为年内最高,加剧了对全球供应过剩的担忧;
④
另外两大巨头,沙特阿拉伯和俄罗斯,均弱化了此前的减产信号。沙特能源大臣法力赫周三表示,沙特不会为了稳定市场而自行减产,尼日利亚和俄罗斯表示,现在就发出是否会加入任何减产行动的信号还为时过早 |
|
16:38 |
鹰派还是鸽派?分析师对鲍威尔讲话的看法分歧;
 ①
美联储主席鲍威尔表示美国利率仅略低于中性水准,该言论令汇市大感意外,许多投资人将之视为暗示加息周期正接近尾声;
②
这种观点显然与10月看法截然不同,当时鲍威尔表示美联储可能会将利率提高到超过中性水平,并称距离那个水平可能还有“很长的路要走”;
③
“鲍威尔10月的言论被解读为非常鹰派...某种程度上说,隔夜他发表的言论起到了中和作用,”澳洲国民银行资深汇市分析师Rodrigo
Catril表示;
④
现在的问题就在于,市场在加息预期方面会有多大程度偏向于鸽派...投资者目前认为12月会加息一次,而2019年仅再加息一次,”Catril补充说道;
⑤ 一些分析师提醒不要将鲍威尔的讲话解读为过度鸽派。星展银行(DBS)的策略师Eugene
Leow表示,市场或许是误解了这一讯息,关注点只集中在‘略低于宽泛的预估区间...这将是中性 |
|
15:30 |
美国原油下看45.45美元;
美国原油确认失守51.45美元,该价位系26.05-76.90美元上行区间的50%斐波那契回档位,表明自10月初开启的重挫行情尚未有终结迹象;
油价逼近50美元大关,一旦失守,空头加速杀跌可能性极大。下一道支撑位看向45.45美元,它是上述区间的61.8%斐波那契回档位,附近有重要颈线位——2017年8月31日低点45.58美元;
小时图上观察,自76.90美元开启的下跌走势可分为((1))((2))((3))((4))((5))浪,油价目前处于自52.53美元开启的下行((5))浪中 |
|
15:14 |
Amplifying全球外汇资本:澳元底部将近;
① Amplifying全球外汇资本的分析师Greg
Gibbs表示,澳元兑美元可能接近筑底,今年汇价自四年高位附近跌至三年低点;
②
澳储行于今年年初表示,澳元升值将导致经济活动增长放缓且通胀率低于目前预期,在11月份澳储行承认澳元汇率下跌将有利于澳洲经济;不过整体的波动仍相对有限,今年迄今澳元的区间不是很大,过去四年依然位于相同区间内;
③
许多人曾认为澳元将处于更低水平,因澳洲收益率跌破美国,收益率息差可能会进一步恶化并导致今年澳元下跌以及美元走强,但这种息差可能接近拐点,澳元底部将近 |
|
14:59 |
只有市场看到页岩油的钻完井作业有明显放缓的迹象,油价才有可能见底;
 ①
昨日受沙特减产表态影响,油价再度回落,就目前的OPEC来看,虽然沙特的表态不能证实减产计划的流产,但也体现市场对下个月会议结果的担忧,如果OPEC维持现状或减产数量不及预期,油价仍有下跌空间;
②
虽然现在油价的井口价格已经达到页岩油半周期的盈亏平衡线,但生产商将前期储备的已钻但未进行完井作业的井(DUC)或仍有利润,只有市场看到页岩油的钻完井作业有明显放缓的迹象,油价才有可能见底;
③ 当前市场已经部分Price in
OPEC不减产的市场逻辑,但如果OPEC能实现减产140万桶/日以上的计划,仍不排除油价出现大幅反弹的可能 |
|
14:29 |
澳洲国民银行:鲍威尔隔夜讲话并非鸽派,只是不及10月鹰派;
①
周三美联储主席鲍威尔讲话偏鸽派,致使美元大跌,黄金被推高10美元;对此,澳洲国民银行(NAB)驻悉尼的资深外汇策略师Rodrigo
Catril评论称,10月份鲍威尔的讲话被视为太过鹰派,而在一定程度上隔夜他的鹰派立场则有所软化;
②
他认为,目前的问题是目前市场对于美联储的加息预期是否明显更悲观。投资者目前预计该央行将在今年12月加息,并在2019年仅进一步加息一次;若G20峰会中美贸易谈判无果而终,则避险情绪回归将刺激美元买需 |
|
14:24 |
加拿大帝国商业银行:鲍威尔的讲话并不象市场解读得那样鸽派;
 ①
加拿大帝国商业银行称,美联储主席鲍威尔周三表示利率“略低于”中性区间,强调加息并没有预设路径,那些认为4%联邦基金利率过高的分析师吃下了“定心丸”;
②
美联储称利率必须处在中性水平上方,美联储评估出非加速通胀失业率高于目前失业率,美联储称必须加息终结这一状况。鲍威尔对美国经济前景进行了预期,释放出12月将加息的信号,但鲍威尔并未利用此机会指出全球或美国经济正出现放缓;
③
加拿大帝国商业银行称,尽管预期明年美联储只会加息两次(弱于美联储点阵图预期),同时在2020年将放缓加息,但认为这次鲍威尔的讲话并不象市场解读得那样鸽派。鲍威尔的大段讲话均聚焦金融稳定性,美联储认为金融市场仍维持稳定,资产价格合理,但仍对企业债质量维持担忧 |
|
13:37 |
道明证券:油价大跌打击市场信心,原油投机仓位大幅削减;
道明证券(TD
Securities)分析师指出,由于投资者继续削减其多头头寸,WTI原油投机仓位上周再次被大幅削减;
①
在沙特阿拉伯产量达到创纪录新高、宏观市场进一步看空以及美国库存持续增加的消息推动下,原油价格继续大幅下跌。但其可能开始触底,因为欧佩克似乎承诺在12月6日的会议上再次减产,市场应该会收紧;
②
此外,季节性库存动态应会开始看到石油供应再度趋紧,而糟糕的宏观情绪可能被夸大了——因此,我们预计,随着进入2019年,原油将再次开始接近基本面 |
|
13:03 |
鲍威尔鸽派言论持续发酵,美元刷新三个交易日低点;
美元指数日内跌幅达0.2%,日内最低探至96.66,刷新三个交易日低点;
欧元兑美元震荡上行,日内最高升至1.1389,刷新2018年11月23日以来高点;
英镑兑美元日内涨幅达0.14%,最高升至1.12847,现处于近三个交易日最高点附近 |
|
11:30 |
减产疑云,原油库存增加导致油价下跌;
 ①
EIA公布11月23日当周原油库存增加357.7
万桶后,原油价格进一步下跌;上周汽油库存减少80万桶,精炼油库存增加260万桶。一周前,该机构预估汽油和精炼油库存分别减少130万桶和10万桶;
② 摩根士丹利认为,欧佩克减产失败或拒绝减产的可能性为33%,在这种情况下,油价肯定会进一步下跌;
③ 反对减产的理由很简单:市场份额。难怪一些欧佩克成员国已经表示反对减产,尤其是利比亚;
④
除了欧佩克会议,石油市场观察人士还将关注G20会议。就像上次一样,如果俄罗斯决定加入减产,它将成为欧佩克的关键盟友;如果俄罗斯决定袖手旁观,它将成为协议的破坏者 |
|
11:14 |
巴克莱:日本央行将在2019年7月会议上放弃负利率;
① 巴克莱日本研究部门负责人、前日本央行官员Tetsufumi
Yamakawa在报告中称,巴克莱调整其对日本央行何时结束负利率政策的预测;
② 巴克莱继续预计日本央行将从明年4月起将10年期国债收益率上限上调至0.3%左右,目前为0.2%
③
巴克莱称,日本央行似乎越来越关注其收益率曲线控制计划的副作用。在允许更高的收益率后,日本央行将等待几个月,然后将部分银行准备金的负利率提高至零;明年7月会议将是采取此举的好时机,因为日本央行届时也将更新通胀和增长预测 |
|
11:09 |
道明银行:市场过度解读鲍威尔讲话,渐进式加息路径并未改变;
①
加拿大多伦多道明银行(TD)发布客户报告指出,市场对美联储主席鲍威尔今天的讲话存在过度解读的情况,实际上并没有过于鸽派;
②
TD分析师表示:“美联储主席今日指出,没有预设政策路径,利率略低于中性,这令那些认为美联储可能会加息超过4%的忧虑有所缓和。”
③
TD分析师补充道,不过需要注意的是,上一次美联储政策声明表示利率可能会超过中性利率。同时鲍威尔的讲话并没有影响12月加息的概率,此外他也没有利用此次机会暗示美国或全球经济出现放缓迹象
④
道明分析师认为美联储明年仅会加息两次,这要低于上一次政策会议的点阵图预期。整体而言,鲍威尔今日的讲话并不像市场解读的那般鸽派,主要言论都是关注金融稳定性以及资产价格的合理性,但确实表达出了对企业债务品质的担忧 |
|
10:50 |
多方坚信英国留欧未来更美好,脱欧批评恐令英镑再次蒙阴 |
|
10:00 |
三菱日联:英国议会或否决脱欧协议,需留意英镑兑美元关键技术水平;
 ①
三菱东京日联银行(MUFG)研究团队就英镑走势给出讨论,表示在价格触及几大关键位置之前仍有进一步的下行风险;
② 假设首相梅的这份协议草案没能在12月11日获得议会通过,那么议员Michael
Fallon表示的这份协议是个厄运,以及需要被重新谈判的内容将不是一个好的迹象。以Michael的评论看,这份协议似乎打开了潘多拉魔盒;
③
虽然目前英国政界、商界等人士对这一协议内容褒贬不一,但最终的结果是清晰的,即对于当前的不确定问题,11日的投票无疑是一场大灾难,并将延伸至2019年一季度;
④
而对英镑兑美元走势而言,需要注意这几个关键位置:1.2699;1.2696以及1.2662水平;所有这些均为10月和8月的低点位置,一旦跌破这些点位则将打开跌向1.20-1.25区域的大门 |
|
09:49 |
IMF总裁拉加德:全球经济放缓程度可能甚于预期;
国际货币基金组织(IMF)警告称,全球经济增长可能相比一个月前预测的增速进一步放缓,IMF在布宜诺斯艾利斯召开的20国集团领导人峰会前于周三发布的报告称,该组织上个月下调对全球经济增长的预估,最近数据显示,经济前景自此之后进一步恶化。拉加德敦促各国尽可能削减支出,以便在经济进一步走软时有更大的回应空间,她说,中央银行应采取“渐进、沟通良好和数据依赖的道路”来提高利率 |
|
08:59 |
美联邦政府停摆危机重燃;
①
据报道,总统特朗普在一次新的采访中重申了他的要求,即国会拨款50亿美元用于边界墙,并表示如果没有获得资金,他将“完全愿意”让政府“关门”;
②
据报道,如果没能与国会达成协议,政府可能将面临在12月7日“关门”,参议院少数党领袖查克?舒默27日称,民主党人对此态度仍然是参议院版本拨款法案中的16亿美元,特朗普表示,他相信他将在这个问题上赢得与民主党人的政治较量;
③
据报道,特朗普对50亿美元的愿望显得“毫不退让”,然而,在当地时间27日晚间发表的《华盛顿邮报》采访中,特朗普说如果无法说服民主党人支持这笔资金,那么他似乎打算找一个不同的解决方案 |
|
08:42 |
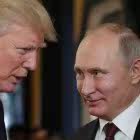
克宫:普京和特朗普定于12月1日在阿根廷首都举行会谈;
 ①
据俄罗斯塔斯社28日报道,俄罗斯总统助理乌沙科夫向记者表示,俄总统普京将于12月1日在阿根廷首都布宜诺斯艾利斯同美国总统特朗普举行会谈;
②
乌沙科夫表示,普京和特朗普将就俄美双边关系、裁军、保障全球稳定,以及包括刻赤海峡事件在内的一些地区问题进行探讨
乌克兰和俄罗斯最近关系比较紧张,乌克兰总统寄希望于美方,希望美国总统特朗普带话给普京,但是特朗普却表示,见与不见还得看情况,对乌克兰与俄罗斯当前局势态度意外的淡定,后续可关注特朗普针对此事的言论,或成为金价短期波动的因素 |
|
08:42 |
机构:20国集团峰会的临近,市场波动率可能上升;
① 经纪及投资公司JFD
Brokers高级市场分析师哈拉兰博斯-皮索罗斯认为,随着20国集团峰会的临近,市场波动率很可能上升;
② Invesco Ltd首席全球市场策略师Kristina
Hooper称,股市大涨,因为鲍威尔的讲话远比几个月前更加鸽派,当时他说,利率距离中性水平尚远,“这与美联储副主席克拉里达最近几周偏鸽派的论调相一致,但是市场没有采信后者,因为这不是出自鲍威尔之口,现在投资者真的相信了,并作出了反应” |
|
05:52 |
油价恢复跌势,因美国库存增加助燃供应过剩忧虑;
油价周三大跌约2.5%,此前美国原油库存连续第10周上升,至一年来最高,加剧了对全球供应过剩的担忧;美国原油库存上周超预期增加360万桶,至4.5亿桶,为年内最高。原油库存在9月跌至两年半低点后,已连续10周上涨,增幅达到14%;美国原油库存稳步增加,部分原因在于季节性的炼厂维护,但美国国内原油日产量也飙升至创纪录的1170万桶;市场仍对包括俄罗斯在内的OPEC牵头的产油国在12月6日开会时是否会达成另一个减产协议感到紧张,OPEC代表称,产油国正讨论减产100万-140万桶/日,甚至可能更多;沙特能源大臣法力赫周三表示,沙特不会为了稳定市场而自行减产;尼日利亚和俄罗斯表示,现在就发出是否会加入任何减产行动的信号还为时过早 |
|
05:51 |
CNN恐惧与贪婪指数周三(11月28日)读数23,表明市场处在极度恐惧状态,较上一交易日涨4点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:31 |
金价上涨,因美联储主席鲍威尔发表偏鸽派言论后美元下跌;
 金价周三从两周低点上涨最多1%,因美元下跌,此前美联储主席鲍威尔表示,利率逼近中性水准,令市场预期美联储升息周期更接近尾声;鲍威尔表示,目前为2-2.25%的政策利率“略低于”宽泛的中性利率预估区间,9月预估为2.5%-3.5%;这与10月3日鲍威尔的言论形成了鲜明对比,当时鲍威尔表示美联储可能会将利率提高到超过中性水平,并补充说,从那时起可能还有“很长的路要走”;BMO金属交易主管Tai
Wong表示,鲍威尔的言论表明,2019年可能采取更谨慎的观望态度,任何加息的假设都可能为时过早;另外,投资者将密切关注周四美联储发布11月7-8日会议记录,寻找明年加息轨迹的线索;渣打银行贵金属分析师Suki
Cooper表示,市场仍然非常紧张,供应的潜在增长非常有限,即使我们看到美国汽车销售放缓,但需求依然强劲 |
|
03:45 |
据悉,众议院民主党议员在闭门会议中提名佩洛西为新一任众议院议长,使其离在下一次国会中赢得该职位再进一步 |
|
03:35 |
美、布两油短线走低,因受美国原油库存增加及OPEC不确定性所影响;
美油逼近50美关口,至50.06美元/桶,日内跌幅2.5%,刷新2017年10月来低点;
布伦特原油现报58.77美元/桶,日内跌幅至2.2% |
|
03:16 |
美国天然气期货涨幅逾10%,报4.675美元/百万英热,刷新一周高位;因天气预报显示未来两周气温将再下降 |
|
01:02 |
美联储主席鲍威尔:不确定加息的影响,可能需要几年或更久才能看到影响 |
|
01:01 |
美联储主席鲍威尔:没有预设的政策路径,利率略低于中性区间 |
|
01:01 |
美联储主席鲍威尔:美国逐步加息平衡了预估风险 |
|
23:44 |
知名金融博客零对冲评EIA数据;
知名金融博客零对冲表示,EIA原油库存数据对于API原油库存10周连续增加予以确认,但精炼油库存大增打破了该数据9周连降的的趋势,并施压美油跌至周二的低点;能源分析师Vince
Piazza指出,周三公布的库存数据对市场情绪影响有限,因市场在关注下个月沙特和俄罗斯之间的会谈,以及OPEC成员国对油市的更多讨论;相信减产低于100万桶/日将无法稳定油价,虽然近期的油价走软是不可持续的并接近底部;预计俄罗斯将维持接近当前的产出水平以管控汽油价格 |
|
23:30 |
美国
截至11月23日当周 EIA俄克拉荷马州库欣原油库存(万桶) | 实际值:117.7
| 前值:-11.6 | 预期:- |
|
23:30 |
美国
截至11月23日当周 EIA汽油库存变动(万桶) | 实际值:-76.4
| 前值:-129.5 | 预期:24.3 |
|
23:30 |
美国
截至11月23日当周 EIA精炼油库存变动(万桶) | 实际值:261
| 前值:-7.7 | 预期:-41.4 |
|
23:30 |
美国
截至11月23日当周 EIA原油库存变动(万桶)
| 实际值:357.7 | 前值:485.1 |
预期:59 |
|
23:18 |
IMF主席拉加德:贸易对全球经济的冲击或大于预期 |
|
21:44 |
美国总统特朗普:如果通用汽车公司不打算维持在美国的就业岗位,那么它要返还美国政府的救助金 |
|
21:38 |
美国经济增速在三季度放缓,但难阻美联储12月加息;
 正如之前报道的那样,美国经济增速在三季度放缓,但增长速度可能足够强劲,足以保持增长势头,达到特朗普政府今年3%的目标;
经济增长受到白宫1.5万亿美元减税计划的推动,该计划提振了消费者支出,提振了企业投资。财政刺激是特朗普政府为将年增长率提高到3%而采取的措施的一部分;
但经济扩张的乌云正在积聚。美国经济扩张已进入第9年,也是有记录以来持续时间第二长的一年。企业在设备方面的支出在第四季度初似乎有所减弱,而美联储加息正在拖累住房需求;
随着油价迅速下跌,企业在设备上的支出可能会大幅放缓。由于利润减少,油价下跌往往会损害对能源部门的投资。布伦特原油价格从10月初的四年高位每桶86美元下跌逾30%;
尽管特朗普对收紧货币政策的批评有所升级,但预计三季度稳健的经济增长将使美联储保持在今年12月第四次加息的轨道上 |
|
20:40 |
日本明年将上调消费税,分析师认为其会对日股产生负面影响;
市场人士表示,日本明年消费税将从8%上调至10%,相关冲击令他们感到忧心。受访者多表示,虽然市场观察人士预期明年股市将出现一定程度的回升,但对全球经济的担忧可能会限制其上行空间;
三菱日联摩根士丹利证券的资深投资策略师藤户则弘表示,全球经济疲软之际,加税将对日本股市产生负面影响;日本股市可能会在4月至6月的季度反弹,但预计将在2019年下半年出现修正 |
|
19:32 |
英国政府:如果不改变移民规则和一些非关税壁垒,英国首相特雷莎·梅的脱欧计划将使英国15年后的年度GDP比留在欧盟时下降2.1% |
|
19:30 |
俄罗斯总统普京:60美元的油价对俄罗斯来说绝对没问题 |
|
18:26 |
俄罗斯总统普京:俄罗斯和欧佩克正在就平衡油市供需而合作 |
|
18:26 |
意大利财政部长特里亚:意大利不寻求与欧盟对抗或退出欧元区 |
|
18:16 |
欧盟委员会副主席东布罗夫斯基斯:欧盟拒绝意大利2.2%的预算赤字目标 |
|
17:51 |
沙特能源大臣法利赫:沙特不能也不会单独减产 |
|
17:35 |
沙特能源大臣法利赫:有信心达成稳定原油市场的方案 |
|
17:01 |
克里姆林宫:俄罗斯总统普京计划在G20会议期间与沙特王储会面 |
|
16:11 |
有迹象显示美联储可能放慢未来的加息步伐,但特朗普的干预难影响其决策;
 ①
美元近几周承压,因有迹象显示,在全球增长放缓、企业获利见顶以及贸易担忧加剧背景下,美联储可能放慢未来的加息步伐;
②
市场焦点现已转向美联储主席鲍威尔周三稍晚将发表的讲话,以及周四将发布的美联储11月会议纪要。市场希望深入了解美联储对于当前周期加息速度和次数的想法;
③
“我认为鲍威尔不会较美联储依赖数据的方式偏离太远。基本预测还是2019年加息四次,”华侨银行外汇策略师Terence
Wu说;
④
美国总统特朗普周二称对美联储的政策立场和主席鲍威尔不满意,但分析师认为,政治干涉不大可能改变美联储制定货币政策的方法;
⑤
“美联储很珍视自己的独立性,他们制定政策的方法是非常数学化和系统化的。无论如何我们都不认为美联储会受到特朗普的压制,”Oanda的亚太交易主管Stephen
Innes认为 |
|
15:53 |
联邦基金有效利率逼近区间上限;
①联邦基金有效利率是纽约联邦储备银行根据市场上主要经纪商交易隔夜利率成交量计算出的加权平均值,是一个市场化的、真实的、可成交的利率,也是美联储通过市场化手段想要控制的利率,目前推动联邦基金有效利率上涨并逐渐逼近区间上限,原因或有以下几点;
②2018年初大量国债发行令供给端增加,国债价格下跌推升收益率,也帮助推动银行间市场回购利率,
③特朗普减税法案,新法案鼓励企业将更多的欧洲美元汇回美国,用于研发或设立新的厂房,而原本这些美元是以短期存款证或商业票据方式存在于海外,减税引发资金汇回意味着对这些金融工具需求减少;
④美联储去年开启缩表行动,美联储去年开启的缩表方法是逐步减少重新投资到期国债的规模,回收过剩的流动性,而有效基金利率逐步走高可能表明,充斥在联邦基金市场上的超额准备金并没有联储估计的那么多,即过剩流动性的规模可能被高估 |
|
15:50 |
英镑行家认为特雷莎·梅仍有机会争取议会批准脱欧协议 ;
 ①
特雷莎·梅的英国脱欧协议面临重重阻力,市场认为该国议会即将进行的投票将非常接近,目前胜负难料;
②
针对策略师和基金经理的调查显示,他们认为英国议会有55%的可能性否决协议。该协议遭遇全面政治阻力,令人怀疑梅是否有能力推动它在议会通过,考虑到这一点这个比例似乎偏低;
③ 调查的结果表明,外汇策略师们认为梅仍有机会利用政客们对无协议脱欧的恐惧,力排众议推动议会通过协议;
④ Eurizon SLJ Capital首席执行官Stephen
Jen表示,目前的协议草案引起了很多反对意见,部分原因在于英国众说纷纭,仍然认为梅将得到所需的320票,避免协议在议会夭折;
⑤
调查结果显示,否决的投票结果可能导致英镑下跌至1.25,比当前水平低约2%;而预期概率略低的“通过”结果则有望激励英镑反弹至1.34。最悲观的预期是跌至1.1 |
|
15:20 |
俄罗斯能源部长诺瓦克:俄罗斯11月原油产量比10月份降低了约4万桶/日 |
|
13:06 |
摩根士丹利:预期2019年全球经济增长3.6%,新兴经济体成为领头羊 ;
①
摩根士丹利预计,2019年全球经济增长将从2018年3.8%下滑到3.6%,2019年发达经济体经济增长将放缓,这主要是因为美国对经济增长的政策扶持效应减小,但是与2018年相反的是,在一系列政策的支持下,新兴经济体增长会有所恢复,随着明年美联储加息进程暂告段落,美元走软、以及油价下跌,新兴经济体的外部压力反而会减少;
②
摩根士丹利预计,到明年三季度,美联储利率会达到中性,在熊市情景假设下,全球经济增长2019年到2020年将进入衰退,2019年全球经济增长只有2.5%,2020年进一步下滑到2.0%,创下全球金融危机以来的最低水平 |
|
12:14 |
亚洲液化天然气价格暴跌因北半球过于暖和;
 ①
LNG价格依然疲软,上周亚洲LNG下跌了约10%,这在今年这个时候是不寻常的
②
持续对价格构成下行压力的因素包括气温上升、全球三大液化天然气进口国(日本、中国和韩国)的液化天然气储量水平仍处于高位;
③
预测人士称北半球比以往更加暖和,日本气象局表示,厄尔尼诺现象似乎已经形成,并有70%的可能性在春季继续进入北半球。与此同时,美国政府预测,北半球厄尔尼诺现象持续到春季的可能性为80%;
④
目前油价较近期高点下跌30%,因市场担心美国创纪录的石油产量将扩大供应过剩,美国政府对伊朗石油进口发出了制裁豁免;拖累了天然气价格表现;
⑤ 全球贸易摩擦以及新兴经济体经济增长持续低迷,需求增长将受到抑制;
⑥ 美元走强抑制对石油的需求,增加了石油进口成本,对印度、菲律宾、印度尼西亚等国的进口打击尤其沉重 |
|
11:36 |
中国银行:全球实体经济复苏进入转折点,下行压力日益凸显;
全球实体经济复苏进入转折点,下行压力日益凸显。美国经济增长见顶、中美贸易摩擦升级和全球债务负担上升是经济运行潜在风险。加息成为货币政策“主旋律”,全球金融市场波动可能增加,部分“双赤字”新兴经济体风险加剧。分区域来看,美国经济扩张进入晚期,欧洲经济复苏放缓,亚太地区总体稳健,“一带一路”地区经济发展机遇与挑战并存,拉美、中东和非洲经济有望在波动中逐渐恢复。当前多边贸易体制受挫,WTO改革艰难推进,区域贸易协定迅速发展,国际贸易格局面临重构。全球美元流动性逐渐收缩,美元指数走强,新兴经济体证券投资形势逆转,经济增长面临挑战 |
|
11:33 |
中国银行:2018年,受国内外环境出现重大变化的影响,中国经济下行压力增大;
2018年,受国内外环境出现重大变化的影响,中国经济下行压力增大,总体上呈现“三降两稳”特征,预计全年GDP增长6.6%左右,2019年,预计全年GDP增长在6.5%左右,中国经济依然处在“大调整”关键时期,并未走上所谓的“新周期”,这个“大调整”过程可能还将延续3-5年宏观经济政策要高度关注外部冲击和“大调整”叠加形成同频共振,导致经济增长过快下滑。积极财政政策要切实聚焦减税降费,可适当提高财政赤字率;货币政策要促进“宽货币”向“宽信用”转化;监管政策要坚持大方向不变,也要控制好节奏,防止“处置风险的风险”;对“三去一降一补”政策的进展和成效“回头看”,并适时作出调整 |
|
10:57 |
三菱东京日联银行:欧元兑美元前景中性;
三菱东京日联银行(MUFG)研究团队讨论了欧元兑美元前景,并在近期采取了中性策略;上周五公布的最新欧元区采购经理人指数(PMI)逊于预期后,欧元走软;欧元兑美元目前处于本月以来的交易区间1.1200-1.1500的中下档区域;短期内,美联储加息预期的减弱抵消了欧元区经济疲弱的影响,这使得欧元兑美元企稳于目前较低水平 |
|
10:35 |
法国农业信贷银行:关注G20峰会,警惕澳元承压风险;
 ①
法国农业信贷银行(Credit
Agricole)周二(11月27日)发布研究报告称,G20峰会上若中美贸易关系无法缓和澳元必受重创,同时美元兑日元将承受适度下行压力;
②
该行分析师表示:“根据我们的观点,中美双方若能达成贸易协定对于风险类G10货币将是利好,尤其是澳元,同时会对美元和日元产生打压。我们维持中期对澳元和纽元的谨慎看多观点。”
③
该行分析师补充道:“但如果局面不能得到缓和,那澳元无疑将成为受伤最严重的货币。贸易保护主义可能会为美元和日元提供支撑,但对美元兑日元会产生适度下行压力。” |
|
10:22 |
摩根士丹利:周五会议纪要可能透露美联储对利率的最新看法;
最近美联储加息路径的市场定价趋平,引起了市场的关注,投资者指出,CPI走软,油价下跌和美联储偏鸽派官员共同推动了这一举措,市场开始认为美联储加息将转向温和,这一前景预期受偏鸽派的美联储官员的言论驱使,而鲍威尔的讲话和FOMC周五的会议纪要,可能会提供新的见解,如果鲍威尔或会议纪要继续强调外国风险增加或明年美国增长放缓的风险,可能表明FOMC作为一个整体有更广泛的担忧,暗示加息路径将更为温和,从而导致美元走软 |
|
10:11 |
基金经理8周以来首次减持空头头寸,油价或趋于稳定;
①
随着上周对冲基金的经理陆续抛出持有的原油和燃料油多头头寸,原油市场所遭遇的可怕的卖压可能已经告终,这有助于稳定原油期货的价格;
② 截至11月20日当周,对冲基金和基金经理将6个最重要的原油期权行业期货合约净多头头寸减持了5400万桶;
③ 投资组合经理在过去8周一共削减了原油净多头头寸6.07亿桶,这是自2013年以来同期的最大降幅;
④ 不过尽管净多头持仓持续减少,但是近期押注价格进一步回落的空头头寸也减少了100万桶/日,为8周以来首次减少;
⑤ 特别是,对冲基金经理将美布两油的空头头寸减少了1000万桶,为12周以来最大的跌幅;
⑥
市场人士认为,2017年下半年以及2018年年初市场所积累的多头仓位似乎已经清算结束,大部分经理人似乎都不愿增加新的空头头寸 |
|
09:59 |
普氏能源:截至11月23日当周,预计美国EIA原油库存将减少43万桶;
截至11月23日当周,预计美国EIA汽油库存将增加14.1万桶;
截至11月23日当周,预计美国EIA精炼油库存将减少31.5万桶 |
|
09:38 |
荷兰合作银行:英镑受到贸易威胁的压力;
 ①
荷兰合作银行(Rabobank)高级外汇策略师简·福利(Jane
Foley)指出,今天英镑受到特朗普总统言论的压力;
②
就贸易总额而言,欧盟是英国最大的合作伙伴。然而,美国是英国最大的单一国家贸易伙伴。特朗普此前明确表示英国和欧盟达成的脱欧协议可能威胁到英美贸易协议;
③
英镑的走向仍在很大程度上受到政治头条的影响。梅首相目前正在全国巡回访问,试图在12月11日议会投票之前为她的脱欧计划争取支持。目前看来,她的脱欧协议没有得到足够的支持。考虑到英国硬脱欧的威胁,英镑前景仍然脆弱,下行压力较大;
④
分析师认为,硬脱欧将推动欧元兑英镑迈进平价水平。如果脱欧协议在议会获得通过,我们预计,随着欧盟/英国未来条款的谈判,英镑将会出现膝跳式的积极反应,欧元兑英镑有望回撤至0.86附近 |
|
08:22 |
特朗普称他对当初任命鲍威尔担任美联储主席的选择“一点都不满意”;
①
美国总统特朗普周二(11月27日)接受采访时再度抨击美联储主席鲍威尔,称对于当初钦定鲍威尔带领美联储的选择,他“一点都不满意,到目前为止,我对当时任命鲍威尔的选择一点都不满意”;
②
他这次在采访中长篇大论抱怨鲍威尔,报导指出,他表示央行的政策是导致近期股市下跌,还有通用汽车本周宣布将关闭北美五家工厂,明年裁员14000人的原因,“我忙着处理国家大事,美联储却不跟我配合,美联储犯了错,因为我有直觉,有时候,我的直觉告诉我的比其他人告诉我的还要多” |
|
08:07 |
彭博调查:预计OPEC将不顾美国压力实施减产,俄罗斯可能会退出减产联盟;
 ①
根据彭博的一项调查,分析师和交易员们预计OPEC及其盟国下周开会时将不顾美国总统特朗普的压力宣布削减产量,以遏制油价下跌;
②
在接受调查的36位分析师和交易员中,有31人预测由沙特和俄罗斯牵头的产油国联盟OPEC+将在12月6日至7日开会时宣布限制产量,对减产规模的平均预期为日产量减少110万桶;
③
尽管特朗普一再呼吁沙特降低油价,而且现在可能会有新的手腕,因为美国国会威胁就沙特记者卡舒吉被谋杀一事惩罚沙特高官;
④ 尽管如此,调查结果表明,为了增加收入,沙特将无视其最重要政治盟友的压力;
⑤ 调查还显示,俄罗斯不太可能再次参加减产,在31位受访者中,12人认为俄罗斯不会参加实际产量限制 |
|
06:27 |
金价下跌至逾一周最低,因美联储加息言论提振美元上涨;
金价周二下跌至逾一周最低,因美元上涨,此前美联储副主席克拉里达的言论提振美联储将继续加息的预期;此前克拉里达表示,美联储应继续逐步加息,但监控经济数据“尤其重要”,因货币政策正接近中性立场;High
Ridge Futures金属交易主管David
Meger表示,迄今(美联储官员)的大多数评论都与目前加息路径一致,当然部份这些评论支持了美元,打压黄金;圣路易斯联储主席布拉德表示,美联储未来一年可能面临艰难的决定,因利率从历史标准来看仍然偏低,但增长正在放缓;投资者还在等待美联储周三发布11月会议纪要,以了解2019年加息路径的迹象,而美联储主席鲍威尔也将在周三发表讲话 |
|
05:59 |
BBH:美联储新任理事可能是“正统中间派”;
 布朗兄弟哈里曼表示,新的美联储理事往往是“正统的中间派”,最新的美联储理事是鲍曼,“七位理事会成员中有五位现已到位,另有两位州长(Marvin
Goodfriend和Nellie Liang)仍在等待确认,”
“尽管美国总统特朗普抱怨美联储政策,所有他的选择都是正统的中间派,”鲍曼将会参与在12月19日的政策会议上的投票,市场仍然普遍预期此次会议加息25个基点 |
|
05:50 |
知名金融博客零对冲评API数据;
知名金融博客零对冲表示,油价日内下探50美元关口后强劲反弹,在API数据公布前,油价试图向上突破52美元关口;Tradition
Energy市场研究董事Gene
McGillian称,在当前交易环境下,油价任意波动都会被放大化,油市已触底的观点尚未能稳住脚跟;Price
Futures高级分析师Phil
Flynn表示,目前原油投资者的神经高度紧张,油价此前遭遇重挫,50美元关口能否确保就是底部仍存疑问,目前油价依然处于下跌趋势 |
|
05:44 |
API报告:美国上周原油库存增加345.3万桶至4.427亿桶 |
|
05:43 |
据英国电讯报:美国总统特朗普在7月向英国首相特雷莎·梅提出的贸易条件已被拒绝 |
|
05:30 |
摩根大通:全球债券市场需求正在萎缩;
摩根大通策略师Nikolaos
Panigirtzoglou认为,过剩的债券供应主要来源于G4国家央行量化宽松政策的放缓或中止,而商业银行和零售市场上债券需求的萎缩远不足以抵消由此带来的供应增加,按照Panigirtzoglou的预期,债券市场上严重的供需失衡状态仍将持续至2019年 |

|
05:32 |
美国
截至11月23日当周 API精炼油库存变动(万桶) |
实际值:118.5 | 前值: -183.2 |
预期:-150 |
|
05:32 |
美国
截至11月23日当周 API汽油库存变动(万桶) | 实际值: -262
| 前值:70.6 | 预期:76.7 |
|
05:32 |
美国
截至11月23日当周 API原油库存变动(万桶)
| 实际值:345.3 | 前值:-154.5
| 预期:-60 |
|
05:30 |
摩根大通:全球债券市场需求正在萎缩;
摩根大通策略师Nikolaos
Panigirtzoglou认为,过剩的债券供应主要来源于G4国家央行量化宽松政策的放缓或中止,而商业银行和零售市场上债券需求的萎缩远不足以抵消由此带来的供应增加,按照Panigirtzoglou的预期,债券市场上严重的供需失衡状态仍将持续至2019年 |
|
05:26 |
CNN恐惧与贪婪指数周二(11月27日)读数19,表明市场处在极度恐惧状态,较上一交易日涨2点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:16 |
加拿大政府高级官员:加拿大仍致力于在11月30日签署美墨加协定 |
|
04:09 |
标普:确认加拿大“AAA/A-1+”评等,展望维持稳定 |
|
22:39 |
对OPEC减产的预期支撑油价徘徊52美元关口;
①
WT原油日内走高,徘徊52美元关口附近,现报52.01美元/桶,涨幅0.70%,日内最高触及52.21美元,刷新两个交易日高位;
②
交易商仍关注潜在的OPEC+产量削减情况,有传言称OPEC+可能会在下周宣布新的产量减产,这支撑了油价的反弹;根据之前的调查,OPEC将考虑至少减产100万桶/日的生产量;
③
展望未来,美国API和EIA原油库存仍是投资者关注焦点,此外还需留意周六公布的贝克休斯钻井数据报告,目前市场对供大于求的担忧依旧存在;
④
油价上行阻力先关注日内高点52.20一线附近,上破后关注54美元关口,持续回升并有望试探11月16日高点57.94美元一线;反之,若无力上破52美元关口,下方支撑关注11月26日低点50.23美元一线,失守后料回测50美元大关 |
|
22:30 |
美联储布拉德:预计未来两年增速放缓,令美联储继续加息的步伐更艰难 |
|
21:22 |
OPEC油市话语权减弱,改由产油三巨头呼风唤雨;
 今年油价的上涨和随后的下跌,几乎完全是由美国、俄罗斯和沙特三个国家的生产决策、及其调控制裁伊朗后续影响的政策所驱动的;
产油三巨头2017年的原油及凝析油产出3600万桶/日,占全球总产量的39%,其余OPEC国家产出则仅2700万桶/日,占全球比重30%;
今年三巨头的产出进一步大增,美国页岩油业者对高油价做出回应而增产,在此同时俄罗斯和沙特则是放宽了2016年底达成的产出限制;
其他OPEC成员国,有的正忙于应付制裁、管理不善和动荡,有的规模太小无关紧要,有的正设法扩产至最大化而非加入控产行列,有的则只是将自身产量政策与沙特保持一致;
在这种背景下, OPEC和非OPEC成员国之间的界限愈发模糊,决策权正逐渐向OPEC以外转移,这并不令人意外 |
|
19:12 |
黄金ETF持仓量持续上升,金价后市看多;
①
据分析,黄金看涨信号正在积聚,黄金ETF持有量连续第六天上升,达到近四个月来的最高水平,而周一晚间发布的数据显示,基金经理减少了净空头押注;
②
在高盛建议做多黄金一天后,瑞士信贷也表示,预计到2019年底,金价将升至1250美元,明年大宗商品需求将更为广泛地保持“强劲”;该行认为,随着美联储放慢加息步伐,黄金将尤其受益于美元略微走软;
③
据商品期货交易委员会(CFTC)每周发布的数据显示,基金经理已将净空头头寸减少2.75万手,至4.3364万手;
④ ActivTrades首席分析师Carlo Alberto De
Casa则表示,黄金正在寻找新的方向,等待美联储在12月做出利率决定,自去年12月中旬以来,这种等待模式一直在降低波动性 |
|
18:57 |
意大利副总理萨尔维尼顾问Siri:意大利正在考虑将预算赤字降低至2.2%-2.3% |
|
18:57 |
中国外交部回应“特朗普称自己接受中方要求推迟上调关税的可能性非常低”;
 有记者问,美国总统特朗普昨天接受《华尔街日报》采访时表示,他接受中方要求推迟上调关税的可能性非常低,他表示中国必须接受来自美国的竞争并开放市场,他还表示如果G20期间中美元首会晤不成功,会对另外2670亿美元中国输美产品加征关税。中国外交部发言人耿爽表示,不久前,习近平主席与特朗普总统通电话。两国元首一致同意,要推动中美经贸问题达成一个双方都能接受的方案。目前,两国经济团队正在保持接触,落实两国元首达成的重要共识。 |
|
18:13 |
据意大利安莎通讯社:意大利副总理萨尔维尼表示,没有新的预算文件要提交给欧盟 |
|
18:10 |
12月加息落地前金价还会有起伏么?
①
最新出炉的10月份美国消费者价格指数(CPI)同比为2.5%,较上个月的2.3%有所上扬,这表明10月份以来的油价暴跌对于美国通胀的冲击尚未体现出来,这可能奠定了12月19日美联储启动年内第四次加息的决策基础,参考2015年以来12月美联储议息会议前金价的表现,在12月美元加息落地前金价或会受到12月美元加息预期的压制而无法实现大幅上扬;
②
金价如在美元加息落地前还有起伏,需要来自风险事件和数据层面的配合;在风险事件层面,如果在英国脱欧谈判或者意大利预算谈判中出现有利于欧元的结果,则美元的下落会刺激金价在12月美元加息前实现较为强劲的反弹;
③
在经济数据层面,即使12月7日的美国就业数据大幅不及预期,也不会改变12月美元加息的事实,但是却可能在12月美元加息落地前短暂地刺激起市场对于12月美元是否加息的怀疑,从而推升金价反弹 |
|
17:50 |
荷兰合作银行:脱欧协议要在英国议会通过看来面临一些挑战;
①
荷兰合作银行分析师称,欧盟委员会在11月25日批准了欧盟和英国之间的退欧协议,从而终结了近20个月的谈判,政治宣言制定了未来谈判的意图,一个雄心勃勃的,广泛和平衡的经济伙伴关系,核心是全面自由贸易协定与一些海关的安排。宣言还显示欧盟和英国设想某些领域保持密切关系,如航空和短期流动性;
②
然而,考虑到不具约束力的性格和需要安抚英国议会各类脱欧派别,应该对该政治宣言采取谨慎立场,虽然欧盟委员会已经批准了该脱欧协议,该协议现在已移交给英国议会以求批准。该协议要在英国议会通过看起来非常具有挑战性的,但仍可能通过。此外,保守党的领导权挑战的威胁仍然存在。与此同时,仍然认为有序脱欧是最可能的结果,但“硬脱欧”的可能性仍几乎一样高 |
|
17:34 |
假如英国无协议脱欧;
 ①
制度撕裂,无协议脱欧相当于一夜之间撕毁45年来与欧洲大陆的一系列制度安排,这对英国的日常生活将造成极大冲击。以当前英国政府所表现出的软弱无力,很难应付由此带来的混乱;
②
关税抬升,根据英国工商业联合会的测算,无协议脱欧后,欧盟对英国出口将面临5.7%左右的贸易加权平均关税,英国对欧盟出口将面临4.3%的关税;英国与欧盟的企业也将失去在对方国家销售服务的资格。在英国与欧盟的全部贸易中,服务贸易占比达到31%,在英国与全球的贸易中这一比重达到35%;
③
英镑急贬,与关税壁垒上升相伴地,英国企业的利润增长将受到压制、通胀上升的压力加大,2016年以来英国经济逐渐呈现出的“增长走低、通胀走高”格局或将进一步凸显 |
|
17:14 |
德国商业银行:欧元兑美元尝试自1.1300上方反弹;
① 德国商业银行分析师Karen
Jones指出,欧元兑美元试图于8月及10月低点1.1300上方反弹,将需站上11月高点1.1500,才能缓解短期下行压力,后市才可能续涨至1.1581/1.1622;
②
下行方面,支撑位位于近期低点1.1216,此后依次为2017-2018年涨势的61.8%斐波那契回撤位1.1186、去年5月底低点1.1119及去年6月低点1.1110;上行方面,关注未来一到三周能否涨至1.1500和1.1625,较长期内若上破1.1625,目标上看55移动均线1.1852 |
|
16:30 |
加拿大帝国商业银行:澳元兑美元利空耗尽,风险偏上行;
 ①
加拿大帝国商业银行资本市场(CIBC Capital
Markets)撰文称,仍看好澳元前景,虽然市场担忧澳洲家庭债务负担过重,但澳洲经济表现良好;第二季度数据强劲促使澳储行将今年下半年增速预估从3.25%提高到3.5%,同时预计到2020年,GDP的平均增长率也将达到可观的3%;
②
澳储行至少要到2019年下半年才会加息,澳储行提到工资增速达到3%将缓解家庭债务问题,不过国内工资有上升风险,因为产能利用率已经恢复到过去合理加息的水平,这应该会刺激消费者物价;
③
随着澳元从年内低点反弹,投机性空头开始减少,澳元风险偏上行;不过中美贸易摩擦以及中国需求走软依然是一大担忧,不过市场已经定价了很大一部分下行风险 |
|
16:12 |
国际油市:沙特石油产量创纪录,市场关注G20和OPEC会议;
 ①
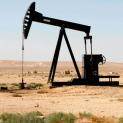
沙特11月将石油产量提高至纪录高位,当月日产量为1,110万- 1,130万桶;
②
OPEC认为油价的负面反应与2008年金融危机以及2015年11月欧佩克会议后一样严重,当时OPEC没有采取行动;
③
交易员表示,他们正在等待G20峰会,以及OPEC会议的结果;G20领导人将于11月30日至12月1日举行会议,全球贸易问题是首要议题。另外主要原油生产国都出席了会议,预计还将讨论石油政策;
④
OPEC将于12月6日与包括俄罗斯在内的一些非欧佩克产油国讨论其产出政策。预计欧佩克很快将开始停止部分供应,沙特阿拉伯可能会将日产量减少50万桶;
⑤
能源咨询公司FGE称,如果欧佩克和俄罗斯未能大幅削减供应,将意味着原油价格进一步下跌,Brent50美元/桶,WTI40美元/桶甚至更低 |
|
15:26 |
中国将逐步恢复伊朗原油进口,关注三大产油国G20会议商讨内容;
①
本周三大产油国美国、俄罗斯、沙特领导人将在阿根廷G20会议上碰面,商讨能源相关话题,可能对下个月OPEC会议结果产生重要影响,尤其需要俄罗斯与美国方面的表态,沙特及厄瓜多尔均表示支持减产,但俄罗斯态度仍不明确;
②
此外,海关重新公布进口数据细节,印证了11月份中国为了应对伊朗制裁所提前补库存并寻找替代油种的策略,而中国也的确大幅降低了伊朗原油进口,海关重新公布进口数据,也有利向美国证明中国遵守了伊朗油进口豁免额度的规定,预计11月开始中国将逐步恢复伊朗油进口至30~40万桶/日 |
|
15:11 |
油价成本支撑效应将逐渐凸显
从成本端来看,油价继续走低会压缩油企生存利润,从而削弱未来原油产量预期。根据美国最大的4家上市页岩油企业披露的财务数据,美国页岩油公司的开采成本普遍在36.4—47.7美元/桶之间。从市场博弈角度看,油价长期处在50美元/桶以下,将抑制美国页岩油企业产出的积极性,减轻产量增长给油价带来的压力 |
|
14:37 |
原油需求将迎来季节性旺季;
 ①
随着冬季临近,北美成品油消费开始增多,日趋凸显季节性消费旺季的特征。数据显示,截至11月中旬,美国成品油日均需求量为2131.5万桶,同比升6.2%,馏分油日均需求量为434.6万桶,同比升7.6%。截至11月16日当周,美国炼厂产能利用率为92.70%,较前一周提高2.6个百分点,为连续第五周产能利用率上升;
②
在旺季即将到来的背景下,未来炼厂产能利用率还将走高,对原油的需求将稳步增强。加之现在美国取暖油裂解价差处于偏高水平,炼厂生产利润较为丰厚,这将大大刺激炼厂采购原油的积极性,从而增强油市的需求力量 |
|
13:43 |
意大利信使报:意大利财政赤字目标“几乎确定”为2.2% |
|
13:05 |
法兴:欧元兑美元突破1.1450后才能真正改变悲观情绪;
① 法国兴业银行(SocGen)周一发布客户报告指出,欧元兑美元需要突破1.1450才能真正改变悲观情绪;
②
该行分析师表示:“如果美元兑人民币依然存在下行空间,那短期而言欧元兑美元的下行空间恐将受限。在过去的六个月内,这两个货币对的相关性正在攀升,意味着一旦中美贸易关系缓和,将为欧元/美元提供有效支撑。”
③
该行分析师补充道:“上周五疲软的PMI经济数据对欧元/美元上行走势产生拖累,目前困于1.1300-1.1450区间。虽然意大利预算风波出现缓和的迹象,但我们必须上破1.1450才能真正改变当前的悲观情绪。” |
|
11:09 |
盛宝银行:黄金可能会受益于G20会议;
盛宝银行分析师Ole
Hanse表示本周末将举行G20会议,黄金可能会受益,因为美元即将结束其强势阶段,在G20会议之前,有很多不确定性正在提供一些潜在的支持,包括英国脱欧,现在仍需在英国议会投票,以及俄罗斯和乌克兰之间黑海的地缘政治活动,在不确定的时期,黄金被视为避险资产,但黄金近期的走势最主要的还是取决于美元的走势 |
|
10:44 |
2018年预测最准的分析师:继续看空美股;
 ①
摩根士丹利首席美国股票策略师的Wilson预测,标普500指数明年年末将收于2750点,与他对2018年末点位的预测一致,比当前水平高出3%左右。在2018年仅剩五周之际,Wilson是目前所有预测中最接近实际水平的一个;
②
Wilson因预测“滚动熊市(”而在今年脱颖而出:利率上行和全球经济增长的参差不齐,使金融资产遭受一连串重击。先是新兴市场陷入动荡,接着科技股带动美股大跌,然后信贷市场也陷入颓势;
③
Wilson预计美联储将于明年6月停止加息,这有助于抵消企业盈利方面的利空影响;Wilson说,伴随预期重设以及市场尝试接受经济增长轨迹,股市将有大幅波动。他重申,预计标普500指数明年可能困在2400点至3000点 |
|
09:54 |
国内成品油价首迎年内“三连跌”,预计将跌回年初水平;
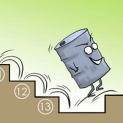
成品油调价窗口将于11月30日24时再度开启,隆众资讯油品分析师李彦预测,本次下调幅度为480元/吨左右,本次调价落定后,我国成品油价或基本回到年初水平。本轮调价过后,2018年成品油调价格局将变为“十三涨十跌一搁浅”。 |
|
08:40 |
穆迪:预计2019年日本GDP增长0.8%,日本企业息税折旧摊销前利润增长1-3%,不及2018年的预期 |
|
08:00 |
法兴银行:我们预计沙特和OPEC+将在即将举行的OPEC+会议上减产100万桶/日或者更多 |
|
06:08 |
油价升穿60美元,但经济增长忧虑抑制涨幅;
 油价周一急升近3%,扳回上周录得的部份跌幅,不过,全球经济增长存在不确定性,以及沙特上月产量创纪录等供应增加的进一步迹象,限制了油价涨幅;油价上周五创下2017年10月以来最低水平,布油跌至58.41美元/桶,美油跌至50.15美元/桶,因对供应过剩的担忧日益加剧;Ritterbusch
and Associates总裁Jim
Ritterbusch称,我们不愿过度解读今天油价上涨,鉴于市场存在严重的技术超卖,只需股市温和上涨就会迫使一些空头回补;交易商援引市场情报公司Genscape的报告称,从上周二到周五,美国原油期货交割地俄克拉何马州库欣的原油库存仅增加126桶;不过,需求忧虑和沙特原油产量创纪录限制油价周一的反弹;一名消息人士周一表示,沙特11月原油产量触及纪录高位,约1110-1130万桶/日 |
|
05:50 |
CNN恐惧与贪婪指数周一(11月26日)读数17,表明市场处在极度恐惧状态,较上一交易日涨8点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
03:34 |
对美联储升息路劲的疑虑推动金价走坚,关注G20峰会结果;
金价周一走坚,受助于美国未来升息步伐和本周晚些时候举行的G20峰会结果的不确定性,会上全球领导人将重点讨论贸易紧张局势;Dillon
Gage Metals的投资服务执行副总裁Walter
Pehowich表示,如果中美两国不能在G20会议期间达成一项协议,我认为美联储明年会暂停加息,这会扶助推高金价;他补充称,与英国退欧和意大利相关的不确定性也在帮助给金市筑底,美元稍早下跌也扶助支撑金价;分析师表示,金价短期走向将取决于美元走势,如果美联储因担忧明年经济成长放缓,在未来收紧政策时采取更为谨慎的态度,金价可能承压;Forex.com的分析师Fawad
Razaqzada称,如果跌穿位于1220美元的支撑位,金价可能会大幅下跌,在这种情况下,金价有可能跌回到1205美元的下一个支撑位 |
|
02:49 |
国际原油下跌阴云短期难消散;
经济参考报头版刊文称,下跌阴云笼罩国际原油达七周之久,油市短期供需失衡难题依然难解;对中国来说,油价下跌会影响中上游行业收入,但同时也会降低下游行业成本,进而缓解人民币贬值和资本外流的压力 |
|
01:37 |
据悉,微软超过苹果成为市值最大企业,目前市值为8052亿美元 |
|
01:18 |
据报道称,英国议会将在12月11日就英国脱欧协议进行投票 |
|
22:57 |
欧洲央行行长德拉基:当前我们认为,预计在12月结束债券购买计划 |
|
22:00 |
欧洲最高法院周二将举行紧急听证会,讨论英国是否能够单方面撤销脱欧决定;
欧洲最高法院将于周二举行紧急听证会,讨论英国是否能够单方面撤销脱欧决定。此案可能为英国举行第二次公投铺平道路,并最终阻止英国脱欧;
欧洲法院被要求解释是否可以撤销里斯本条约第50条。英国将于2019年3月脱欧,但目前尚不清楚英国首相特雷莎·梅周日与欧盟达成的脱欧协议草案是否会在议会获得通过;
欧洲法院在英国法律事务上的至高无上地位,已被列为英国脱欧的理由之一。如果它得出结论,英国可以单方面逆转脱欧,可能给英国议员供第三个可行的选择,即在另一次公投后留在欧盟;
英国政府一直在努力阻止欧洲法院审理此案,称这无关紧要,因为部长们无意逆转英国脱欧,而梅一贯排除举行第二次公投的可能性;
苏格兰最高法院已将此案提交卢森堡法官裁决,而欧洲最高法院已加快审理此案,准备在周二举行为期一天的听证会 |
|
20:44 |
高盛经济学家艾德里安·保罗:认为英国议会将会通过脱欧协议;
①
保罗并未提及对这份协议到底是好是坏的观点,但明确认为其最终将会被议会通过,令英国得以开始脱欧过渡期,并开始与欧盟进行重要的贸易谈判;
② 此观点是基于反对这份协议的议员间存在着“不稳定的联盟”。而那些目前反对的议员最终可能投票支持;
③ 英国议会中目前的派别分为:支持当前协议;支持谈判另一种协议;支持无协议脱欧;支持不脱欧;
⑤
后三组会明确反对梅的协议,但目前为止他们都没有足够的人数来推行自己的目标;这一点从之前脱欧派意图将梅赶下台却以失败告终就可以看出来;
⑥
这种形势让梅现在看起来比表面更有利。且未来框架足够模糊,让冲突中的利益有空间诉求;基本假设中,脱欧协议最终会被通过;
⑦ 这种预测也存在风险,最近几天以来协议可能不被通过的风险上升,特别是在两个或更多反对协议的势力联合起来的情况下 |
|
19:49 |
中国10月进口的巴西大豆较上年同期接近翻倍;
中国海关总署数据显示,中国10月进口了653万吨巴西大豆,高于上年同期的338万吨;而进口的美国大豆数量下滑至66,955吨,上年同期为133万吨 |
|
19:20 |
美国总统特朗普:如果需要,将永久关闭边境 |
|
19:05 |
欧洲央行执委劳滕施莱格:欧洲央行可能在2019年夏秋两季加息 |
|
19:04 |
欧洲央行执委劳滕施莱格:目前没看到任何能改变结束QE计划的因素 |
|
18:39 |
加拿大皇家银行:加拿大央行明年仍有逐步加息的空间;
 ①
加拿大皇家银行资本市场资深经济学家Nathan
Janzen认为,上周五加拿大公布的经济数据(通货膨胀和零售销售)显示,加拿大央行仍然有逐步加息的空间;
②
机票价格波动仍然是通胀变化的因素,10月份机票价格较上月增加4.6%,而上月下降了16.6%,能源价格仍较上年同期上涨7.9%,尽管近期汽油价格下降,食品价格增长从9月的1.8%上升至2.0%,和更高的利率使得抵押贷款利息成本较上年同期增长了7.0%;
③
尽管月度数据出现波动,但几乎没有证据表明潜在的通胀趋势发生改变,鉴于最近几周油价回落,未来能源价格同比增长显然可能会软化,油价回落反过来又可能产生石油行业新一轮紧缩;
④
除非出现意想不到的冲击,但在目前阶段,预计油价回调最终将产生负面但可控的影响,因此加拿大央行明年仍有进一步逐步加息的空间 |
|
18:11 |
外界怀疑脱欧协议能否得到议会通过,英镑交易员正专注于可能在12月中旬进行的议会投票;
①
英镑周一上涨,之前欧盟签署英国脱欧协议。但由于外界怀疑英国首相特雷莎梅能否使协议在意见分歧的议会获得通过,英镑的涨幅得到遏制;
②
欧洲领导人最终支持特雷莎·梅关于未来英国与欧盟关系的计划,英镑交易员正专注于可能在12月中旬进行的议会投票;目前,由于各方都批评周日在布鲁塞尔通过的协议,特雷莎梅面临的前景不妙;
③
“英镑未能在近期积极的情势中实现上扬,意味着市场正在反映协议不会第一次闯关就获得英国议会通过,”三菱日联金融集团(MUFG)汇市策略师Lee
Hardman表示。“在接下来的两周内,英镑震荡料将加剧,”;
④
脱欧谈判和英国政局不确定性仍是英镑的主要推动因素,许多分析师对英镑前景持谨慎态度;仓位数据显示,一些对冲基金上周开始削减庞大的英镑空头头寸,因为欧盟支持特雷莎梅协议的希望增强 |
|
17:47 |
伊拉克能源部:伊拉克10月平均原油出口量为348万桶/日 |
|
17:23 |
德国IFO经济学家:越来越多的迹象表明,经济可能发生转向,有迹象表明德国经济正在降温 |
|
16:45 |
需求端变化的指标--韩国出口增速与美国制造业PMI新订单与油价的相关性
 ①
作为典型的商品之一,原油的价格变动直接受供给端和需求端变化影响。长周期内,由于原油供给端变化一般相对滞后,油价主要由需求端变化主导;
②
考虑到韩国出口与全球景气走势高度一致,以及美国是全球经济火车头,用韩国出口增速和美国制造业PMI新订单指数来衡量全球原油需求,对比历史数据显示,韩国出口增速与油价同比走势高度正相关;同时,全球经济火车头美国的制造业PMI新订单指数领先油价同比变化 |
|
16:28 |
高盛:黄金市场已经基本消化了美联储的加息预期,目前市场整体预期美联储还将于明年加息2-3次;此外,如果明年美国经济成长放缓,美元涨势有望逆转;届时,黄金将受益于对避险资产的需求上升;同时,来自全球央行的买盘可能提供额外支撑 |
|
16:05 |
据外媒:沙特石油产量超过创纪录的1100万桶/日 |
|
15:59 |
美国原油或跌向45.45美元;
美国原油逼近50美元关口,它恰好也是自58.16美元开启的下行((iii))浪的61.8%目标位。((iii))浪是属于自67.95美元开启的下行5浪的子浪;
日线图上看,美油下一个支撑位看向45.45美元,即26.05-76.90美元上行区间的61.8%斐波那契回档位。附近还恰逢颈线位——2017年8月31日低点45.58美元;
小时图上观察,美油在跌破50.47美元后止跌。该价位是自55.85美元开启的下行走势的100%目标位,这一波走势隶属于自58.15美元开启的WXY三浪走势 |
|
15:52 |
花旗:G-20会议结果将影响OPEC+下个月的决策;
 ①
花旗集团全球大宗商品策略主管Ed
Morse表示,鉴于布油已低于60美元,限产或减少原油供应符合沙特和俄罗斯的利益;
② 本周晚些时候举行的G-20会议,以及下周举行的OPEC和OPEC+会议,将对油价产生影响;
③
花旗表示,本周在阿根廷举行的G-20会议令人想到2016年9月的G-20会议,当时沙特和俄罗斯达成协议共同采取行动;
④ 当时决定从市场上减少180万桶/日原油供应,在拉动油价于2017年和2018年上半年反弹中发挥了重要作用;
⑤ 花旗认为,本周的G20会议结果,将影响下周末OPEC的会议的决策 |
|
15:09 |
高盛:石油、黄金和基础金属提供了极佳的做多机会;
①
在最新的报告中高盛列出了“原材料十大交易策略”,并建议投资者,鉴于大宗商品市场出现前所未有的错位,在高盛看来现在有一个“做多石油、黄金和基础金属的极佳切入点”;
②
鉴于商品价格相对于基本面而言极度错位--现在石油加入金属行列价格低于成本支撑—高盛认为大宗商品领域为做多石油、黄金和基础金属提供了极具吸引力的切入点”;
③
高盛认为,G-20会议可能成为反弹的催化剂,因为会议可能讨论中美关系和OPEC+减产;所有资产类别“在没有经济衰退的情况下悉数走低是前所未有的。然而,预计2019全球GDP将增长3.5%,高盛认为没有证据表明会出现类似于衰退的需求疲弱”;不过高盛表示:“我们仍然保持增持,并预测标普GSCI指数总回报率为17%” |
|
15:02 |
渣打银行:美联储加息与否不是新问题;
 ①
渣打银行美国经济学家Sonia
Meskin表示,2019年美联储加息前景取决于美国经济和金融市场表现,本周美联储将有很多机会更新前景,美联储副主席克拉里达将于11月27日发表讲话,11月28日美联储主席鲍威尔将发表讲话,11月会议纪要将于29日公布,纽约联储主席威廉姆斯将于11月30日讲话;
②
预计全球增长担忧、油价下跌以及金融市场动荡不会改变美联储的核心预期,或改变经济预估,美国经济动能依然强劲,不过增长放缓或导致2019年实际增长低于预估值;
③
但我们认为美联储正担忧两大问题,短期美联储委员担忧金融市场出现2013年的“削减恐慌”,中期担忧中国经济严重放缓,预计这两大担忧将在本周的沟通中得到体现,但不会改变美联储的反应功能 |
|
14:42 |
外媒援引政府消息人士:意大利政府将于周一晚间开会,讨论可能削减赤字目标 |
|
14:42 |
意大利松口愿意修改预算,若与欧盟解决纷争有望提振欧元 |
|
14:15 |
受美元快速回落的影响,非美货币趁势反弹;
① 其中澳元刷新日内高点于0.7252,涨幅0.22%,关注今日能否维持在0.7250上方;
② 美元兑加元刷新日内低点于1.3206,跌幅0.23%,关注1.3200点位得失;
③ 纽元则出现了持续走高的行情,日内高点于0.6796,关注0.6800点位得失 |
|
13:49 |
多头逃离原油市场,沙特勾起投资者的旧日惨痛记忆;
 ①
ICE Futures
Europe上周五公布的数据显示,在截至11月20日的一周,布伦特原油的净多头押注减少了15%,创下油价2016年1月跌破每桶30美元以来的最低水平;
②
当时和现在一样,是沙特阿拉伯和美国打破了平衡,促使资金经理押注价格不会回升。在美国总统唐纳德·特朗普的施压下,沙特的原油产量创下记录新高;美国页岩油生产商的产量也达到了新的高度;
③ 纳斯达克驻纽约分析师Tamar
Essner说,在需求似乎正在降温的同时,供应和库存增加,投资者正在对这一双重打击作出反应;石油受到双重夹击;
④ ICE
Futures的数据显示,布伦特原油净看多头寸下降至182569份期货和期权合约。看多押注下跌8.6%
。看空头寸已攀升6.6%,自9月下旬以来已增加两倍多 |
|
11:17 |
能源价格下跌是经济下行的推动力;
① 油价是供求关系的反映。过去几个月,全球需求一直在下降,而油价正在唤醒这一现实;
②
更重要的是,油价下跌将使美联储在未来几个月处于非常艰难的境地,因为预期中的通胀压力飙升(为了证明加息是合理的)再次没有出现;
③
油价也往往会引领整个经济周期,由于我们所关注的大多数经济数据都是滞后的,而且还会出现严重的负面修正,油价暴跌表明,即将出炉的经济报告可能会比目前预期的要弱很多 |
|
11:13 |
特朗普与沙特王储在G20峰会上或讨论原油最佳价格范围;
据外媒援引能源咨询公司Rapidan Energy Advisors LLC的创始人兼总裁、前美国能源顾问Bob
McNally表示,预计特朗普将与沙特王储穆罕默德和普京总统在G20会议上讨论原油的最佳价格范围 |
|
10:54 |
高盛:美联储未来可能再加息1个百分点;
目前多数预测人士认为,美联储将再加息1个百分点或更低,由于10月初以来金融市场波动性激增,目前猜测集中关注美联储2019年暂停加息的可能性,但如果美联储意外加息1.5个百分点,将促使10年期美债收益率提高45个基点,美元汇率提高4%,而股市将大跌9%,高盛的经济模型显示,未来两年内出现经济衰退的风险为26%,较此前预测提升了5%,未来三年内衰退可能性达43%,仅“略高于历史平均水平” |
|
10:46 |
摩根士丹利:新兴市场的熊市几乎已经终结;
① 摩根士丹利策略师Matthew Hornbach、Hans Redeker和James
Lord等人在报告中表示,新兴市场的熊市多半已经完结,而美国信贷市场的熊市还有发展空间,美元即将陷入熊市;
②
鉴于新兴市场汇率前景改善,公司更看好新兴市场本币债券,而非硬通货债券全球面临增长放缓、通胀上升和G4央行致力于收紧政策的局面--这应会导致美元走软;增长差异可能会朝着有利于新兴市场的方向发展,美联储2019年应暂停脚步;
③ 在新兴市场本土债券市场,公司预计亚洲低收益地区表现欠佳;与墨西哥相比,更看好巴西;与土耳其相比,则更看好南非 |
|
08:57 |
法国巴黎银行:信贷市场或将继续遭遇抛售;
据法国巴黎银行的研报,由于特殊风险的升温、流动性差且经济增速放缓,信贷市场可能会继续进行修正 |
|
02:55 |
脱欧协议还有哪些关要闯?
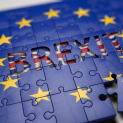 该协议还面临欧盟和英国议会投票表决。在欧盟,协议草案需要获得27个成员国“绝大多数”,即至少20个成员国和欧盟65%人口的同意;而在英国国内,许多议会议员,包括特蕾莎?梅的保守党同僚,表态反对脱欧决定;
目前,包括工党、社会民主党和苏格兰民族党在内,英国有多个党派已明确表示将在议会投票反对这份协议。特别是与保守党结盟的北爱尔兰民主统一党,该党对脱欧协议中有关爱尔兰边境问题的内容仍存在异议,认为目前的版本背叛了特雷莎?梅此前所做的“绝不签署分裂北爱与英国其他地区协议”的承诺,协议草案“不可接受”;
英国前外交大臣、保守党下院议员鲍里斯?约翰逊也表示,协议将让英国沦为欧盟的“附属国”,犯下了“如同泰坦尼克号撞冰山般的历史性错误”,他将投反对票 |
|
02:09 |
美国经济已经到了 减弱之时;
近日,第一财经记者专访了普林斯顿大学教授、白宫经济顾问委员会前主席艾伦·克鲁格(AlanKrueger)。克鲁格是世界上排名前50的经济学家之一,专注于对教育、劳动力市场和收入分配等问题的研究,于1994年至1995年间担任美国劳工部首席经济学家,于2011年被时任美国总统奥巴马提名为白宫经济顾问委员会主席;
克鲁格认为,在过去6个月,特朗普政府的减税政策和政府支出一次性给美国经济加入太多“蜜糖”,对美国经济造成了太多压力,但“蜜糖”效应将会慢慢消失,美国经济已经到了减弱的时间;在接下来的一年,美国经济增长将从过去两个季度的大约3%的增长率减弱到2.5%、2%,然后略低于2% |
|
22:34 |
英国前外交大臣约翰逊:呼吁英国政府拖延应向欧盟交付的390亿欧元 |
|
22:30 |
西班牙首相桑切斯:西班牙将投票支持英国与欧盟业已达成的脱欧协议 |
|
20:09 |
意大利副总理萨尔维尼:如果改动预算赤字,联合政府将会崩溃 |
|
19:47 |
俄罗斯外长拉夫罗夫:美国有意退出《中导条约》将是非常轻率的举措,俄罗斯希望维护《中导条约》
注:如果美国退出该条约,会引发市场避险情绪升温,从而推升金价 |
|
18:26 |
意大利副总理萨尔维尼:2.4%的预算赤字目标是不可触及的
该消息偏向令欧元承压 |
|
09:57 |
调查显示,多数受访者继续看多金价;
 Kitco
周五(11月23日)发布的每周黄金调查显示,过半数受访者继续看多;
在针对华尔街专业人士的调查中,有16人参与了调查,有8人或50%认为下周黄金将会上涨,有3人或19%认为下周黄金将会下跌,5人或31%认为盘整;
在针对普通投资者的调查中,有524人参与了调查,有310人,或59%认为下周黄金将上涨,有122人即23%认为下周黄金将会下跌,92人或18%认为黄金将会盘整 |
|
08:44 |
日本成功击败俄罗斯,获得2025年世界博览会举办权;
日本大阪成功击败俄罗斯叶卡捷琳堡,成为举办2025年世界博览会的城市;
世博会每五年举办一次,为期六个月,耗资数百万美元,但通过吸引国际游客和关注,世博会可以帮助一个城市进入全球版图;
大阪提议在一座人工岛举办一场世博会,主题是“社会5.0”,展示如何利用机器人和人工智能造福公众 |
|
06:55 |
油价暴跌近8%,主要产油国考虑减产的消息未能提振市场;
油价周五暴跌近8%,触及逾一年最低,且连跌第七周,因在主要产油国考虑减产之际,对供应过剩的担忧仍然加剧;在美国生产商的带领下,石油供应增长超过了需求,为防止出现2015年那样的未使用燃料大量累积的情况,预计OPEC将在12月6日会议后开始减产;但到目前为止,这对油价的提振作用不大;11月以来,油价已连跌七周,跌幅累计超过20%;油价可能创2014年底以来最大单月跌幅;Price
Futures Group的分析师Phil
Flynn表示,市场正在消化经济放缓的预期,预计贸易谈判不会顺利;市场不认为OPEC能够以足够快的速度采取行动,从而抵消即将到来的需求放缓;如果OPEC在下月会议上决定减产,油价可能会回升;分析师Lukman
Otunuga表示,如果OPEC不减产,油价可能会进一步大幅下滑,有可能跌向每桶50美元 |
|
06:50 |
金价下滑,因经济增长忧虑提振美元;
金价周五下跌,因担心全球经济放缓,加之油价大幅下跌,投资者涌入美元避险;RBC Wealth
Management董事总经理George
Gero表示,原油价格下跌,这拉低了大宗商品账户的购买力,因此投资人不再购买黄金;美元有望录得一个月来最大单周百分比涨幅,因油价暴跌令市场感到不安,这表明全球经济增长正在放缓,美元也受益于欧元的回落;金市参与者现在把目光转向本月底在阿根廷举行的20国集团峰会,预计中美两国领导人将在那里举行会谈 |
|
02:30 |
原油供应过剩恐成“顽疾”,美油再度暴跌逾6% |
|
22:00 |
金融博客零对冲:因沙特产量创纪录新高,油价刷新一年以来新低;
在沙特放出有关产油量刷新纪录新高的消息,美国原油库存增加的双重影响下,市场对油市供应过剩产生了新一轮的担忧,WTI原油价格持续跌至51美元/桶下方,布伦特原油失守60美元/桶,为2017年10月以来首次。彭博社援引韩国交易员Hong
Sungki称,油价跳水是受到美国总统特朗普对欧佩克与沙特施压的影响,潜在的变数将会是欧佩克+会在供应方面做出何种决定 |
|
21:27 |
布油刷新去年11月2日以来低点至59.92美元/桶,日内跌幅扩大到4.28%;
布油也是自2017年10月以来首次跌破60美元大关 |
|
19:27 |
据外媒:石油巨头道达尔表示,由于罢工,两家炼油厂的燃油供应中断 |
|
18:59 |
美布两油再度重挫,OPEC减产预期难救油价颓势;
 ①
周五欧洲时段,油价再度重挫,美油一度跌穿52美元关口,最大跌幅超5%;布油险守60美元关口,一度跌超3%;
②
虽然周四沙特油长法利赫表示,该国石油产量超过1070万桶/日,比近年来的水平都高,释放该国原油产量或见顶回落的积极信号,但市场对全球需求的悲观预期仍拖累油价下行;
③
据报道,彭博大宗商品指数跌至2017年7月以来新低,以铜为首的全球主要工业品均于周五大跌,反映了市场对经济前景的悲观预期;
④
另据分析,许多产油商套保合约价格集中于当前水平,负责这些业务的银行为对冲自身风险,可能在油价下跌时,选择做空原油期货从而加重油价跌势;
⑤ 下一步,油市投资者仍指望12月举行的OPEC会议上,能释放出减产信号,以维稳油市;
⑥ 不过,据说美国司法部正在审查反欧佩克的立法,该法案将授权司法部长起诉欧佩克,美国的施压仍不容忽视 |
|
18:15 |
投资者进一步调降对欧洲央行明年加息的预期;
①
投资者进一步调降对欧洲央行明年加息的预期,而衡量通胀预期的一项关键市场指标周五降至一年来最低,因欧元区经济数据疲弱;
②
周五公布的PMI数据显示,本月欧元区企业成长远逊于预期,因受全球经济放缓和美国主导的贸易战影响,出口大幅下滑;
③
欧元区隔夜银行间拆借利率(Eonia)与欧洲央行2019年12月会议的远期Eonia利率之差为8.8个基点,低于周二的约9.5个基点和周一的逾10个基点;
④ 这表明投资者预计欧洲央行明年将存款利率从目前的-0.4%上调10个基点的可能性不到90%;
⑤ 欧洲央行追踪的衡量长期通胀预期的关键市场指标降至1.6462%,为2017年11月以来的最低水平 |
|
17:38 |
欧元的环境变得越来越困难;
① 德国商业银行驻法兰克福策略师Thu Lan
Nguyen表示,德国采购经理人指数令人失望,欧元的环境变得越来越困难;
② 过去几个月欧元区经济已大幅降温,除非这只是一个短暂的插曲,否则欧洲央行可能会被迫坚持扩张性货币政策;
③ 而意大利2019年财政预算计划的争议以及对欧元区经济增长前景的担忧同样令欧元承压;
④ 周五公布的PMI数据显示,受全球经济放缓即贸易担忧的影响,11月欧元区企业增长大大弱于预期 |
|
17:26 |
如果英国和欧盟达成突破性协议,英镑还有5-10%的上升空间;
 ①
英国和欧盟本周就脱欧后双方关系的草案文本达成一致,让英国与其最大市场保持紧密关系,并确保在截至至少2020年底的过渡期内基本保持不变;
②
交易员谨慎乐观看待该宣言草案,仍在等待脱欧协议进一步明朗化,该协议将在议会面临坎坷。英国议会既有立场强硬的疑欧派,也有坚定的亲欧派,还有立场各不相同的中间派;
③
在欧盟领导人周日开会前,英国首相特雷莎·梅将于周六再次与欧盟委员会主席容克会晤,就已经准备好送交欧盟领导人签署的绝对最终文本原则上达成一致;
④
“全面阅读协议文本,表明还有很多重要细节需要澄清...这份协议并不能让市场确信它能够在议会获得通过,”澳洲国民银行经济和市场主管David
de Garis表示。他补充说,市场上英镑的仓位仍偏空,因此如果达成突破性协议,英镑还有5-10%的上升空间 |
|
17:13 |
意大利预算僵局仍未解;
 欧盟执委会周三针对意大利2019年扩张性预算案展开纪律程序的第一个步骤,此前,意大利在欧盟要求重订预算后仍没有做出改变;此次争端已令整个欧元区响起警钟,而过度赤字程序最终可能导致对意大利的罚款;
意大利则表示,将顶住欧盟要求其修改庞大支出预算的压力。观察人士认为,这实际上是在5月欧洲议会选举之前,叫板欧盟当局是不是敢用罚款来惩罚意大利;
意大利副总理萨尔维尼表示“不会后退半步”。萨尔维尼希望他的联盟党帮助削减欧盟对成员国的权力,并在明年的选举中带头向欧洲议会发起民粹主义攻击。他的执政联盟伙伴、反建制的五星运动党领导人副总理迪马约也称,意大利在那之前不会让步 |
|
17:05 |
欧元区11月PMI降至两年半新低,或令欧洲央行决策者担忧;
周五公布的一项调查显示,本月欧元区企业成长远逊于预期,因受全球经济放缓和贸易担忧影响,出口大幅下滑;
这些令人失望的数据可能令欧洲央行的决策者感到担忧,他们预计将在年底结束260亿欧元的资产购买计划;
IHS Markit首席经济学家威廉姆森表示,这是全球需求放缓的一个征兆,制造业需求引领放缓趋势;
衡量新出口业务(包括成员国内部贸易)的指数从10月份的49.2降至48.9,为IHS
Markit自2014年9月开始收集该数据以来的最低水平;
由于没有迹象表明贸易担忧能够很快结束,乐观情绪受到了打击,并且已经对德国等出口敏感的经济体造成了打击 |
|
16:38 |
英国直布罗陀事务首席大臣皮卡尔多:已经与西班牙官员达成协议;
注:此前西班牙政府希望欧盟在特别峰会的声明中明确提及西班牙对直布罗陀拥有“特别否决权”,即如果西班牙不予认可,英国与欧盟“脱欧”协议条款不得适用于直布罗陀,将来有关直布罗陀的事宜将另行谈判”,他同时警告,西班牙这一要求如果得不到满足,将不会批准“脱欧”协议草案通过 |
|
16:32 |
德国11月制造业PMI放缓至近4年新低,但三季度经济放缓可能只是昙花一现,
 周五公布的调查显示,德国私营部门增长放缓幅度超预期,达到近4年最低水平,原因是这个欧洲最大经济体的工厂生产放缓,同时服务业活动也在萎缩;
IHS
Markit经济学家威廉姆森表示,这些数据表明德国经济正在失去动力,但他补充,三季度的收缩可能只是昙花一现;
威廉姆森表示,德国的经济形势依然健康。因此,整体情况是经济增长放缓,而不是衰退;
德国政府预计今明两年德国经济将增长1.8%,低于2017年2.5%的增长率;
IHS
Markit表示,制造商报告称,来自海外的的需求减弱,使得该行业新出口订单出现近6年来最大月度降幅,另外服务业活动也有所下降;
德国央行周一表示,在经历了糟糕的三季度后,德国经济将出现反弹,因为德国经济正在解决夏季几个月来一直困扰德国经济的一次性问题 |
|
16:17 |
法国11月制造业PMI不及预期,或在未来拖累服务业;
周五公布调查显示,法国私营部门11月难以保持增长势头,因制造业活动因新订单下降而走软;
尽管整体商业活动仍保持在50的荣枯分界线以上,但服务业与制造业之间的分歧日益扩大;
IHS Markit首席经济学家威廉姆森表示,服务业的活力可能不会在这个水平上持续太久;
威廉姆森表示,在需求相对疲弱的情况下,服务企业难以找到定价能力,这是受制造业疲弱的推动;
他补充称,目前服务业具有弹性,但存在下行风险,制造业显然是人们担心的关键领域;
11月制造业新工厂订单和招聘出现两年多来的首次萎缩,出口需求因国际贸易紧张而走软 |
|
15:10 |
油价仍处于震荡寻底阶段;
①
根据彭博统计,11月上半月更多的伊朗油轮关闭了信号接收器,使得追踪其出口更加困难,有信号的出口仅为600万桶,但实际出口量显然更高;
②
在美国豁免8国的情况下,部分国家或将在未来1到2个月内重新进口,但由于诸多制裁豁免的细节如油轮租船、保险以及外汇支付还未公布,部分国家对重启进口仍显得十分谨慎;
③
值得注意的是由于炼厂此前集中在伊朗制裁前恐慌性的采购实货,打乱了正常的贸易节奏,透支了部分近期的采购需求,近期油价持续下跌,炼厂对实货采购情绪尚未完全恢复,预计油价仍处于震荡寻底阶段 |
|
15:00 |
据外媒,意大利欧洲事务部长萨沃纳考虑通过辞职显示其对政府挑战欧盟预算规则策略的异议 |
|
14:32 |
伊朗11月原油出口似乎大幅下降,但实际却暗藏大隐情;
 ①
油轮跟踪公司Petro-Logistics的首席执行官丹尼尔·格伯近日表示,11月伊朗原油出口量较之10月份下降了数十万桶;
②
数据显示,伊朗10月份的原油出口估计在每日150万桶至185万桶之间,但是11月目前的出口量可能仅仅100万桶/日,而在今年四月份这一数值一度达到250万桶/日;
③
根据Petro-Logistics和许多分析师的说法,伊朗11月初的出口确实要低得多,因为伊朗的许多客户都没有向伊朗进行申购,因为他们担心如果在未能获得豁免的情况下进口可能会招致美国的制裁;
④ 但是格伯指出,千万不要被表面数据所迷惑,目前的情况是追踪伊朗油轮的难度正在逐步的加大;
⑤
格伯表示,伊朗的原油贸易数据非常不透明,因为他们大部分的出口都通过关闭追踪器被隐藏了起来,因此在过去一周伊朗的原油出口实际上还在进一步扩大 |
|
14:18 |
伊朗外长:伊朗没有兴趣重新谈判核协议;
① 伊朗外交部长默罕默德·贾瓦德·扎里夫称,伊朗没有兴趣重新谈判核协议;
②
扎里夫近日在罗马举行的一次国际会议上发表讲话时称,伊朗对于达成另一个核协议方面并不感兴趣,同时在缺乏美方保证和相互信任的前提下,任何与由特朗普领导的美国谈判都是没有意义的 |
|
14:15 |
经济前景黯淡,原油供应过剩愈加突出;
① 交易商称,即便是对OPEC将在2019年开始停止供应以遏制供应过剩的预期,也没有提供多少支撑;
②
在油价暴跌之际,布伦特原油和WTI在波动率11月大幅上升,接近2014-2016年市场暴跌以及2008-2009年金融危机以来的最高水平;
③ 北美原油供应激增,压低了价格。同时,全球市场供应有所紧张,新制裁导致伊朗出口减少;
④ 美国、俄罗斯和沙特阿拉伯三大石油生产国的石油产量占全球消费量的三分之一以上,约为每日1亿桶;
⑤ 全球产量在今年第四季度开始超过消费,结束了始于2017年第一季度的供应不足时期;
⑥ 12月6日将举行会议,沙特阿拉伯敦促欧佩克将石油日产量削减140万桶,以防止供应过剩;
⑦ 摩根士丹利表示, OPEC在2019年达成市场均衡协议的可能性要大得多,可能短期支撑油价在50美元之上 |
|
13:55 |
意大利副总理迪马约:不会削减关键改革内容,敦促与欧盟进行对话,而非“战争” |
|
13:15 |
市场担忧油市供给过剩油价急跌,但预计欧佩克减产仍能提供支持;
①
担忧油市供给过剩,周五亚盘油价急跌,但预计欧佩克减产仍能提供支持,市场担心,由于产油商在经济前景黯淡的情况下过度产油导致市场供大于求,总体而言,今年全球原油供应大增,美国、俄罗斯和沙特这世界前三大产油国都提高了产量,其中俄罗斯和沙特产于增产了超全球消费量的三分之一;
②
但与此同时,全球经济增速放缓,原油需求也随之下降,从2017年第一季度以来的供不应求现象已经得到明显缓解,油价从10月初最近一次的高位上已经下跌了约30%,面对这一情况,沙特正在积极促成欧佩克启动新一轮减产140万桶/日的计划,摩根士丹利对此表示,欧佩克2019年达成减产协议平衡油市的可能性大大提升,足以近期支撑油价出在50美元/桶上方 |
|
13:15 |
哪些国家想要离开欧盟,尽管可能性很低;
 ①
高居榜首的是意大利,意大利已经深陷债务泥潭,而欧盟已经两次否决了其预算;
② 波兰正在与欧盟就一项有争议的司法改革进行辩论,民意调查中,三分之一的受访者表示他们拒绝加入欧盟;
③ 乌克兰正在成为欧洲中心的一个威权国家,鼓励整个欧洲大陆的民族主义者走上同样的道路;
④ 在瑞典,右翼反移民的瑞典民主党在2018年大选中成为第三大党,那里的反欧盟情绪也在上升;
⑤ 在爱沙尼亚,民粹主义的欧洲怀疑论政党EKRE在2019年3月3日的选举前取得进展,有望成为该国第三大政党;
⑥ 欧洲怀疑论在捷克共和国也很盛行,政治家们呼吁举行一场沙皇退出公投;
⑦ 匈牙利在欧洲议会的警告下,也与欧盟存在争议;
⑧ 希腊的债务仍然很高,而且认为希腊离开欧元区后可能会更好的观点从未消失 |
|
11:19 |
美国原油价格下跌2.75%至每桶53.13美元,受累于供应过剩忧虑 |
|
10:49 |
伊拉克原油出口持续增加,减产协议能否达成成谜;
 ①
此前伊拉克石油部在巴格达宣布与库尔德斯坦地区政府(KPG)达成初步协议,这项初步协议将可能导致每天有5万至10万桶石油从基尔库克油田转移到土耳其。
②
基尔库克原油是炼油商梦寐以求的优质原油。根据英国石油公司的说法,基尔库克生产重要的中间馏分油和燃料油。在当前低迷的汽油市场中,炼油商正试图最大程度利用中间馏分油和燃料油;
③
随着近期美国减少沙特原油进口,伊拉克原油成为替代选择,与此同时美土关系改善,美国也可能默许更多的伊拉克原油进入土耳其,所有的因素都暗示伊拉克产量很难下降;
④
至10月份伊拉克的石油产量为465万桶/天。如果该协议持续下去,11月份的产量将达到475万桶/天,到今年年底可能再增加100万桶/天;
⑤ 市场人士担忧,由于伊拉克出口量的持续增加,仅仅依靠沙特或很难在12月6日举行的OPEC会议上达成减产协议 |
|
10:49 |
投资者对全球原油过剩的担忧再度增加;
①
美国的制裁令伊朗本月的原油出口下降了几十万桶,但未能给疲软的油价增加额外的支撑,因投资者对全球原油过剩的担忧增加;
②
2019年石油市场可能供过于求,经济增长放缓和贸易局势可能削弱石油需求,这个担忧超过了美国对伊朗出口的制裁和其他地区供应中断可能造成短缺的疑虑;
③
美国EIA原油库存录得连续9周录得增加,且上周美国国内原油产量维持在1170万桶/日的创纪录高位;另一方面,沙特阿拉伯的石油产量超过1070万桶/日,提高到创纪录水平;
④
OPEC将于12月6日在维也纳举行其最重要的政策制定会议,减产将极有可能成为议程的首要议题;在议会结果公布之前,投资者仍以看跌押注为主 |
|
10:38 |
英国“脱欧”将致关税上涨,汽车成本或转嫁消费者;
 ①
距离明年3月底英国正式“脱欧”仅剩四个多月时间,但英国与欧盟能否妥善敲定“脱欧”后的贸易关系仍是未知数,不确定性让众多企业焦虑不安,在英国拥有工厂和大量雇员的车企尤其如此;
②
“脱欧”同时,英国很可能退出欧洲单一市场、关税同盟,届时英国进口欧盟汽车零部件、欧盟进口英国产汽车都将面临关税上涨问题,假如关税成本转嫁给消费者,那意味着在欧盟市场销售英国产汽车和英国市场上的欧盟产汽车将涨价几万元人民币;
③
现阶段,标致雪铁龙、丰田、捷豹路虎、宝马等在英国设厂的车企都纷纷预测,“脱欧”会导致旗下工厂利润大幅下降,或停产关门,而这些企业在英国的每一家工厂都有数千甚至上万名雇员,汽车业如果因“脱欧”遭受重创,其导致的“多米诺骨牌”效应将“重击”英国经济。 |
|
8:30 |
沙特能源部长暗示该国石油产量创纪录新高;
①
沙特阿拉伯能源部长法利赫表示,该国石油日产量超过1070万桶,比近年来的水平都高,释放出迄今为止该国已将产量提高到创纪录水平的最强信号,同时,他周四表示,这个全球最大的石油出口国将对石油需求作出回应,不会让市场供过于求,他说,1月份市场对沙特的原油需求可能低于12月份;
②
法利赫说,“我们10月份的产量大约是1070万桶,目前产量高于这个水平,本月结束时,我们就会知道确切的数字,我们不会让市场供过于求,不会给客户不需要的石油,预计进入新年我们会继续这样做”;
③
OPEC及其同盟本月稍早警告称,2019年石油市场可能供过于求,经济增长放缓和贸易局势可能削弱石油需求,这个担忧超过了美国对伊朗出口的制裁和其他地区供应中断可能造成短缺的疑虑,10月份原油价格跳升至每桶85美元以上,本月坠入熊市,周四伦敦布伦特油价接近每桶63美元 |
|
5:39 |
油价因库存增加而下跌,但OPEC谈论减产限制了跌幅;
 价油周四下跌,此前美国原油库存增至去年12月以来的最高水平,加重对全球原油过剩的担忧,但OPEC谈及减产,限制了油价跌幅;瑞银分析师Giovanni
Staunovo表示,美元下跌扶助原油从低点反弹,额外的支持可能来自伊朗出口下降;一家追踪油轮活动的公司周四表示,伊朗本月原油日出口量已经下降了几十万桶,这表明美国本月对伊朗实施制裁,使许多买家对伊朗原油却步;但美国原油库存不断上升使油价仍然承压,EIA称,上周美国原油库存增加490万桶,至去年12月来最高水平;同时,上周美国原油产量保持在纪录高位1170万桶/日;OPEC担心原油供应过剩的紧急情况;OPEC正考虑在12月6日会议上达成一项减产协议,尽管OPEC成员国伊朗将抵制任何自愿性减产行动;OPEC盟友俄罗斯也没有暗示会加入任何减产行动 |
|
5:19 |
金价上涨至近两周高位,因美联储加息疑虑令美元下跌;
金价周四上涨至近两周高位,因投资者怀疑美国未来加息的步伐,令美元下跌;麦格理商品策略师Matthew
Turner表示,黄金市场上涨的原因是美联储可能早于预期结束加息周期;美联储普遍预计将在12月进行今年第四次加息,但投资者关注美联储能在明年加息多少次,而不会引发国内经济放缓的风险;一名德国分析师表示,欧元兑美元略有上升,美元指数下跌,所以黄金在汇率方面获得一些支持;同时补充称,因股市下跌的风险规避模式也帮助黄金;美元指数下跌0.2%,欧元短暂反弹,此前英国和欧盟就设定未来关系达成一致;美元贬值使得黄金对持有其他货币的投资者来说更便宜 |
|
1:27 |
西太平洋银行:英国经济受政治主导;
 ①
西太平洋银行(Westpac)研究分析师蒂姆·里德尔(Tim
Riddell)指出,英国最近的民调显示首相梅的支持率有所回升,但主要政党的支持率仍然非常接近,所以难分胜负;
②
首相梅试图化解党内派系纷争以避免其不信任投票生效和他们可能会失去的提前选举;然而,形势依然严峻且保守党领导权面临挑战的风险依然很高;如果一旦发生,可能导致无协议脱欧;
③ 由于这种不确定性是如此之高,有越来越多的商业投资和消费活动面临被推迟的风险;
④
由于脱欧结果前景不明,英镑的表现同样面临不确定性;首相梅的脱欧协议获得通过则对英镑影响的将是积极的;更多的不确定性或无协议脱欧将拖累英镑;
⑤ 这种二元风险意味着越来越难判定英镑的走势 |
|
21:49 |
英国工党:首相特雷莎·梅的脱欧协议不足以赢得工党的支持 |
|
20:35 |
据外媒援引欧盟消息人士:欧盟27国领导人将于周日签署一项独立的声明,与英国脱欧一揽子计划一道,涵盖渔业、环境标准和直布罗陀问题 |
|
20:28 |
据外媒援引西班牙外交部发言人:西班牙将会投票反对脱欧协议草案,因为该草案就直布罗陀问题没有阐述清楚 |
|
19:18 |
据外媒援引英国政府消息人士称,直布罗陀问题根本没有解决,欧盟27国仍需达成一致 |
|
19:09 |
据法新社:获得通过的脱欧草案显示,脱欧过渡期或将延长至2022年末 |
|
19:08 |
欧盟和英国承诺建立“单一关税区域”;
 据外媒援引目前公布的关英国与欧盟未来关系的政治宣言草案,“为便利商品跨境流动”,欧盟和英国“设想达成全面安排,以建立一个结合深层监管和海关合作的自由贸易区,并确保营造开放、公平的竞争环境”;
“经济合作伙伴关系应确保对所有部门均不征收关税、费用、收费或施加数量限制,同时确定的宏大的关税安排乃根据上述缔约方的目标和原则制定,将建立和改进‘英国脱欧协议’(免除了需要检查原产地的规则)中规定的单一关税区域”
“各方将实施远大的关税安排,以实现其总体目标”“在制定任何其他确保爱尔兰岛永久不存在硬边界的替代安排时,还将考虑便利安排和技术条件” |
|
18:41 |
投行:只有脱欧协议获批,英国大幅震荡行情才会结束;
加拿大帝国商业银行认为,英镑兑美元在2019年第一季度将触及1.3600,第三季度将触及1.4200;
若英国议会否决脱欧协议,金融市场资产料大幅下跌,只有脱欧协议获批,英国大幅震荡行情才会结束;
如果能够避免无协议脱欧这一最差结果,英镑将在明年开启反弹 |
|
18:21 |
欧盟与英国的脱欧草案文件显示,英国脱欧后,过渡期可以延长“一至两年” |
|
18:20 |
据外媒,欧盟与英国的脱欧草案文件显示,经济伙伴关系应确保所有部门不征收关税、费用、收费或数量限制,并制定雄心勃勃的海关安排,建立和完善单一海关区域 |
|
18:19 |
据外媒,欧盟与英国的脱欧草案文件显示,双方将致力于在一定程度上自由化贸易与服务领域,自由化程度将远远超过双方在WTO所做的承诺 |
|
18:17 |
南非最大矿企Sibanye:暂时关闭南非境内所有金矿作业;
 南非最大矿企Sibanye
Gold Ltd.表示,由于前不久发生的罢工运动演变成暴力冲突,公司决定暂停南非境内所有金矿作业;
公司发言人James
Wellsted周四(11月22日)称,公司位于Driefontein、Kloof和Beatrix的矿场已经暂停运行;
上述矿场是公司主要的收入来源。而南非矿工和建筑联合会(AMCU)主席Joseph
Mathunjwa则表示,工人是在薪资谈判未果后,才选择罢工的;
Wellsted说:“罢工现场存在恐吓与暴力行为,为确保工人安全,近期不可能重新展开生产工作。”
Sibanye也是南非黄金业最大的雇主。该公司此前与另外三家工会达成薪资协议,但与AMCU的谈判以失败告终;
Sibanye预计,今年公司将减少黄金产量113百万-116百万盎司 |
|
18:15 |
据外媒:欧盟与英国的脱欧草案文件显示,双方寻求设立自贸区,深度监管上的合作 |
|
18:15 |
据外媒:欧盟与英国的脱欧草案文件显示,欧盟将会承认英国独立的贸易政策 |
|
17:49 |
脱欧协议遭遇内忧外患,分析师对英镑前景看法谨慎;
①
英镑周四持平,此前英国首相特雷莎·梅与欧盟领导人的会晤未能敲定英国与欧盟未来关系的蓝图;
② 特雷莎·梅周六将返回布鲁塞尔敲定脱欧协议主要框架,所有欧盟领导人将在周日开会批准这项协议;
③ 离脱欧只剩四个多月,脱欧谈判和英国政治不确定性依然是推动英镑汇率的关键因素,许多分析师对英镑前景看法谨慎;
④ “鉴于英国和欧盟正急于敲定脱欧协议的细节,目前英镑存在一定的支撑,”法国兴业银行分析师Kit
Juckes称;
⑤ “不过,不需要多长时间,我们将重新聚焦于首相要想获得下议院支持其脱欧协议面临着挑战,”他补充称;
⑥
而让风险升高的是,欧盟外交官表示,德国总理默克尔不愿意周日来进一步讨论,这意味着协定的文本必须在开会前就谈妥;
⑦ 西班牙首相桑切斯表示,除非在有争议的直布罗陀半岛问题上获得保证,否则他将对脱欧协议草案投反对票 |
|
17:17 |
据外媒:据说美国司法部正在审查反欧佩克的立法,该法案将授权司法部长起诉欧佩克;
注:美国总统特朗普曾经批评欧佩克操纵油价 |
|
17:06 |
基本面看,油市的中长期前景不容乐观;
 ①
从油市自身基本面看,美国经济扩张周期大概率结束,再次启动尚需强力诱因;
②
油市目前出现需求低迷担忧盖过供应收紧担忧思潮:从美国EIA库存报告数据来看,以汽油为代表的消费需求持续疲弱;从中美两国新车销售断崖下跌的状况看,后市消费需求增长乏力;
③
目前支撑炼厂整体炼油利润的是处于历史高位的柴油裂解差,汽油代表消费,柴油代表投资,投资具有惯性的滞后效应,故柴油需求见顶晚于汽油需求见顶约2个季度;当柴油需求见顶,即柴油裂解差从高位滑落时,需求端对油价的拖累才会最为真实地体现出来,在此之前,继续关注OPEC减产消息 |
|
16:18 |
黄金ETF基金持仓创三个月新高;
① 在金价走高之际,衡量投资者情绪的黄金ETF持仓近期一直增加,数据显示,全球最大黄金ETF——SPDR
Gold
Trust持仓周三增加2.06吨,当前持仓量为762.92吨,创8月25日以来新高;分析师称,在2018年接近年末关口,一线投资者希望将黄金纳入其投资组合中,尤其当下美股大幅调整的情况下;
②
BMO分析师表示,随着宏观经济风险担忧的来临,尤其是系统性风险的可能发生,预计年末投资组合中分配给黄金的会越来越多,同时,最近黄金的上涨也受到空头回补的推动;随着美国感恩节来临以及美国经济数据的走弱,期金市场的一些空头会选择回补仓位 |
|
15:57 |
全球经济失去扩张动能,宽松利率政策或成未来各国央行主流;
 ①
一些全球最大的央行追随美联储脚步展开货币政策正常化的窗口正迅速关闭,这意味它们可能被困在零利率政策世界多年,甚至数十年;
②
欧洲央行、英国央行和日本央行明年均料通过加息、逐步退出资产购买或允许长期收益率上升等形式,来收紧政策。至少,在大金融危机迫使多数主要央行采取零利率政策10多年后,计划是如此。但如果全球经济及市场周期演变,将难以执行这样的计划;
③
正有越来越多证据显示,经济和市场自2009年以来的扩张正失去动能,且明年可能陷入停滞。金融市场确实也益发有此感觉。央行的决策者们似乎也开始感到不安了; |
|
15:35 |
摩根大通:澳元跌势远未结束,明年大部分时间将位于0.70下方;
①
10月底澳元兑美元险些跌破0.70后于11月反弹,澳洲就业数据强劲,中美贸易摩擦有望解决,美国利率预期下降且澳元净空头规模创下7年以来最高水平引发空头回补行情,促成了澳元的涨势;
②
不过摩根大通分析师预计明年大部分时间内澳元兑美元将交投于0.70关口下方,2019年澳元的主线大部分和今年类似,利率息差收窄,美联储继续加息,中国经济温和放缓,商品价格下跌;
③
预计到2019年年中澳元兑美元将触及0.6900,年底将触及0.6800。基于宏观背景,该预估有进一步下修的风险,澳元未来一年前景仍看跌,澳洲国内政治和房屋市场风险以及持续的新兴市场动荡将不利于澳元;相对利率息差和中国增长动力,澳元兑美元目前汇率接近公允价值,但相对商品价格,澳元被低估了 |
|
15:09 |
据意大利《共和报》:意大利副总理萨尔维尼和副总理迪马约称,不会更改预算案上的哪怕一个逗号 |
|
14:53 |
据外媒,意大利总理马塔雷拉希望意大利总理孔特与欧盟委员会主席容克就预算问题达成协议 |
|
14:16 |
油价因美国库存增加而下跌,但欧佩克可能减产抑制了跌幅;
油价周四下跌,因在担心全球原油充斥之际,美国原油库存增至2017年12月以来最高,导致油价下跌,不过欧佩克或将减产的预期,抑制了油价的进一步下跌,Oanda亚太交易负责人称,EIA美国库存增至11个月以来最高,在创纪录的美国原油生产下,供应持续显著增加,由于忧心供应过剩,欧佩克在12月6日下次会议中考虑减产 |
|
13:14 |
世贸组织同意设立专家组审查美国钢铝关税措施;
世界贸易组织争端解决机构21日召开会议,同意中国、欧盟、加拿大、墨西哥、挪威、俄罗斯和土耳其7个世贸组织成员的要求,设立专家组审查美国今年3月宣布的钢铝关税措施,以确认该措施是否违反世贸组织规则。此前美国宣布,由于进口钢铁和铝产品危害美国“国家安全”,美国将对进口钢铁和铝产品分别征收25%和10%关税。 |
|
12:18 |
感恩节前观察:原油市场足够悲观
 ①
美国库存数据继续显示供应大幅增加,且美国原油产量持续创纪录;
② 由于在伊朗制裁前的强劲需求,11月初沙特阿拉伯石油日产量飙升至创纪录的10.8-10.8百万桶;
③ 当市场转向美国的管道瓶颈在2019年得到缓解时,能期待什么呢?“全球闲置产能减少”的说法念都失败了;
④ 对于石油行业的老手来说,他们明白无误的一点是,在如此短的时间内,石油行业已经变得异常悲观;
⑤ 随着布伦特原油价差从现货溢价(贴水)转向期货溢价(升水),被动投资者会很快被吸引到市场上;
⑥ 更不用说,特朗普总统似乎让沙特阿拉伯对众所周知的“石油桶”事件(哈舒吉惨案)耿耿于怀 |
|
11:48 |
美股勉强止血,多头寄希望于抄底买家坚守阵地;
①
虽然周三临近收盘时出现了惊险一刻,但抄底买家守住阵地,刹住了标普500指数为期两天的暴跌势头,没有给感恩节蒙上阴影;
②
本周早些时候摩根士丹利运用一种模型,观察标普500指数每连跌五天后,第六天表现,今年,第六天的平均表现为下跌,这还是16年来的头一次,Hermes
Fund Managers的投资主管Eoin Angus
Murray指出,“逢低买盘已经消失,反而出现了逢高抛售的倾向,与过去几年相比,这真是一种完全的逆转”;
③
随着股价下跌,它们的估值也在下降,最近的跌势已经使标普500指数的远期市盈率降到15倍,几乎是2012年以来的最低水平,如此便宜的估值足以让人升起希望,
Kapstream Capital投资组合经理Steve
Goldman称,“某个时刻,我们将重返市场,我估计很多投资者与我们有着同样的想法。” |
|
10:48 |
交易员与美联储官员在加息预期上渐行渐远;
一场有关美联储暂停加息脚步可能性的日益升温的争论,使得交易员们的利率预期有了回调,欧洲美元期货合约差价显示,市场预计美联储明年加息的次数可能只有一次多一些,而不是美联储官员们预期的三次,而2020年更是可能一次加息都没有,全球经济增速的放缓和金融市场的起伏动荡,使得官员们过去一周言语中多了一些鸽调,而且有迹象显示,待12月广泛预期中的加息之举过后,美联储的脚可能就会暂时从加息油门踏板上抬起 |
|
10:35 |
欧盟发布报告,明年夏天意大利或收34亿罚单;
据法国《欧洲时报》报道,欧盟委员会当日发布意大利财政评估报告,这是开启“超额赤字”调查程序的第一步,随后可能正式推出惩罚措施,该程序或在2018年12月或2019年1月正式开启,程序开启之后,若意大利仍然拒绝修改,欧盟将对意大利开出约等于其国内生产总值0.2%,即34亿欧元的罚单,从理论上来讲,罚单正式开出要等到2019年夏天。 |
|
10:02 |
意大利预算案违反规定恐遭罚款,欧盟与民粹政府的冲突升温;
 ①
欧盟朝着向意大利开出罚单迈出第一步,认定该国民粹主义政府的支出计划违反了欧盟的财政规定,欧盟委员会公布对欧元区国家预算草案的年度意见书,称意大利2019年的预算扩张计划“尤为严重违反”规定的上限;
②
在另外一份关于意大利债务的报告中,欧盟委员会表示,意大利没有遵守欧盟的债务法规,或引发所谓的超额赤字程序,并可能裁处罚款,这份报告原本应该是在春季提交,不过基于欧盟的担忧,现在就先提出,虽然欧盟以前曾对其他国家祭出这样的程序,但从未以超额赤字为由使出杀手锏,欧盟也从未真正对任何国家处以罚款;
③
欧盟委员会副主席东布罗夫斯基斯称,过去几年来,意大利在稳定经济,恢复增长和创造就业方面取得了进展,如今不确定性有增无减,恐危及这个进展 |
|
09:48 |
感恩节后各主要货币对将呈现怎样的波动?
BK Asset资产管理公司外汇策略董事总经理分析师Kathy
Lien称,预期与周四相比较周五市场将出现较大波动,与往年不同,今年感恩节之前市场未现较大突破,附图为感恩节当周欧元兑美元、美元兑日元和英镑兑美元走出的数月高位、低位,周五欧元兑美元的震荡幅度料将比周四提高200%,周五英镑兑美元的震荡幅度料将比周四提高180%,但美元兑日元的震荡幅度变化预期将较为温和 |
|
09:46 |
欧盟执委会批准希腊预算案,但认为该国必须加速改革;
①
据报道,欧盟执委会周三(11月21日)称赞希腊接受救助后的首份预算案,但称该国必须加速改革,才有资格接受债务减免计划下未来的资金发放;
② 欧盟执委会称,已通过首份希腊报告,但是否激活部分债务减免计划,将取决于希腊在未来再次接受评估时的表现;
③
希腊周三公布经欧盟执委会审查和批准的2019年最终预算案,称力争明年在不实施立法规定的养老金削减的情况下实现相当于国内生产总值(GDP)
3.6%的基本预算盈余,希腊劳工部长Effie
Achtsioglou表示,欧盟执委会的批准明确证实希腊已完成救助,希腊政府现在可以自由决定其通过和实施的政策,我们计划取消该举措(养老金削减),说明希腊政府认为该举措没有必要,且再次确认养老金制度从长期来看是可行的 |
|
09:17 |
德国总理默克尔加大对英国政府施压;
①
据报道,德国总理默克尔11月20日加大对英国政府施压,以促使英国通过此前达成的脱欧协议草案,她暗示,若英国首相特雷莎·梅要求进行重新谈判,为签署该协议而召开的欧盟峰会恐怕会流产;
②
默克尔在柏林告诉媒体,“我们都知道,英国脱欧进程已进入决定性阶段,希望我们能在星期天召开欧洲理事会会议签署脱欧协议,并谈论英国同欧盟的未来关系”;
③ 消息人士指出,默克尔谨慎的态度,反映了她对于特雷莎·梅可能会在峰会上寻求重新谈判脱欧协议的担忧 |
|
08:56 |
英首相赴比利时谈脱欧,这三个难题绕不过;
①
当地时间11月21日,英国首相特雷莎·梅抵达布鲁塞尔,试图就脱欧后的英欧关系与欧盟达成协议,此次会谈难言顺利,直布罗陀主权问题、渔业以及贸易将成为三大难点;
②
西班牙首相桑切斯称,必须给予西班牙和英国政府直接就直布罗陀主权问题进行谈判的权利,否则该国25日有可能投票反对脱欧协议草案,分析认为,欧盟或许不会支持西班牙的这一提议,因为临时给脱欧协议草案“加码”恐让此前的努力“付诸东流”;
③
法国则提出渔业方面的诉求,呼吁能在脱欧后为进入英国丰富的渔业水域获得更多保障,而英国则希望能在脱欧后把有关水域牢牢控制在自己手里;
④
英国一直寻求在贸易方面与欧盟建立一个“无障碍”的贸易渠道,尽可能保障贸易“自由流动”,但欧盟官员认为这样的“好处”只有留在单一市场才能享有 |
|
08:21 |
巴克莱:美联储鸽派前景不太可能引发美元疲软;
① 巴克莱外汇和新兴市场宏观研究主管Marvin
Barth等策略师表示,美国经济增速预计高于趋势水平之际,虽然“通胀和金融稳定风险或潜伏在后”,但美联储不太可能退出加息路径;
②
目前,美国经济增长仍从以下方面得到支撑,至少在2019年中期以前,财政刺激措施仍将促进经济增长,即便减税效应带来的的推动效果逐渐消退,收入势头将持续下去,家庭“有足够储蓄可以依赖”,尽管近期股市出现抛售,但财富效应可能还会持续下去,仍然宽松的财务状况,如果美国以外地区的经济增长放缓影响到美联储的加息路径预期,美元也不会遭遇大规模抛售,特别是相对于新兴市场货币 |
|
06:18 |
CNN恐惧与贪婪指数周三(11月21日)读数13,表明市场处在极度恐惧状态,较上一交易日涨6点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
06:00 |
油价急跌后反弹,但供应过剩的担忧犹在;
 油价周三上涨约1美元/桶,从数月低点反弹,此前美国政府数据显示成品油需求强劲,但对全球原油供应不断上升的忧虑犹在;EIA称,上周美国原油库存上升490万桶,超过预期;原油库存已经连续九周上升,为2017年3月以来最长的升势;库欣库存减少11.6万桶,这是九周内首次下跌;EIA数据显示,上周汽油库存下降130万桶,至2017年12月以来的最低水平,而精炼油库存减少7.7万桶;知情人士说,石油输出国组织(OPEC)、俄罗斯和其他产油国正在考虑在12月6日会议上决定减产100-140万桶/日 |
|
02:25 |
成品油需求强劲叠加超跌因素,美油反弹近4% |
|
02:05 |
贝克休斯:美国石油钻井数三周来首次录得下降 |
|
02:00 |
美国
截至月日当周 油服贝克休斯石油钻井总数(口) | 实际值:885
| 前值:888 | 预期:-- |
|
23:48 |
EIA原油库存增幅超预期,美布两油收窄涨幅 |
|
23:46 |
知名金融博客零对冲评EIA数据;
知名金融博客零对冲表示,与周三凌晨API原油库存录得减少相反,EIA原油库存增幅超预期,而且连续9周录得增加;精炼油库存也连续9周录得下降;分析师Cailin
Birch认为,随着市场对需求增长放缓的担忧与日俱增,美国原油库存连续数周录得增长,必然会进一步打压油价 |
|
23:31 |
EIA报告:
美国原油库存变化值连续9周录得增长
美国上周原油出口减少8.1万桶/日至196.9万桶/日
美国原油产品四周平均供应量为2125.9万桶/日,较去年同期增加6.9%
除却战略储备的商业原油上周进口755.4万桶/日,较前一周增加10.2万桶/日
上周美国国内原油产量减少0万桶至1170万桶/日
除却战略储备的商业原油库存增加485.1万桶至4.469亿桶,增加1.1% |
|
23:30 |
美国
截至11月16日当周 EIA俄克拉荷马州库欣原油库存(万桶) | 实际值:-11.6
| 前值:116.7 | 预期:-- |
|
23:30 |
美国
截至11月16日当周 EIA汽油库存变动(万桶) | 实际值:-129.50
| 前值:-141.10 | 预期:-44.40 |
|
23:30 |
美国
截至11月16日当周 EIA精炼油库存变动(万桶) | 实际值:-7.70
| 前值:-358.90 | 预期:-266.50 |
|
23:30 |
美国
截至11月16日当周 EIA原油库存变动(万桶)
| 实际值:485.10 | 前值:1027 |
预期:286.10 |
|
23:00 |
美国 11月
密歇根大学消费者信心指数终值 | 实际值:97.50 |
前值:98.30 | 预期:98.30 |
|
22:07 |
美国耐用品订单月率创十五个月最大降幅,美元承压金价欲反扑 |
|
21:43 |
美国10月耐用品订单月率创2017年7月以来最大降幅,引发对经济扩张持久性的担忧;
美国耐用品10月耐用品订单月率下降了4.4%,这是自2017年7月以来的最大降幅;国防飞机订单下降59.3%,民用飞机订单下降21.4%;
而企业在设备上的支出在三季度停滞不前,也引发了人们对经济扩张耐久性的担忧。尽管特朗普政府削减了1.5万亿美元的税收,但企业在设备上的支出却有所下降;
石油价格下跌也可能削弱设备支出。自10月初以来,由于对全球经济增长放缓的担忧加剧,布伦特原油价格已下跌约28%;
美联储注意到了企业支出的放缓,在本月早些时候的政策声明中表示,“企业固定投资已从今年早些时候的快速增长放缓 |
|
21:38 |
巨大风暴关停了加拿大东部所有的原油生产 ;
①
上周横扫加拿大大西洋沿岸的巨大风暴导致该地区所有的石油生产全部暂停。在风暴过后,只有一个油田重启,而另一个油田正在应对石油泄漏;
② 根据海上石油委员会的数据,风暴经过海域公拥有4个油田,分别是Hibernia、Terra
Nova、White Rose和Hebron,它们在9月份的产量超过15万桶/日;
③ 运营商说,这四家公司在暴风来临前都关闭了。而据埃克森美孚发言人表示,目前只有Hibernia油田恢复了开采;
④ 另据报道,赫斯基能源公司正在对其在White
Rose油田的漏油事件进行处理;据估计,该油田的原油泄漏量约为1572桶。该公司尚未表示何时恢复服务;
⑤ 此同时,据知情人士透露,运营商森科尔能源公司本周末可能在其Terra
Nova油田重启服务;森科尔公司发言人说,一旦风暴后的检查完成,该油田将恢复运营 |
|
21:38 |
美国截至11月17日当周初请失业金人数创四个多月高位;
上周美国申请失业救济的人数升至四个多月高位,但基本趋势仍与劳动力市场趋紧一致;
美国劳工部表示,上周没有公布各州的就业数据。北卡罗来纳州和佛罗里达州的声明继续分别受到佛罗伦萨和迈克尔飓风的影响 |
|
21:30 |
美国
截至11月17日当周 初请失业金人数(万) | 实际值:22.40
| 前值:21.60 | 预期:21.50 |
|
21:30 |
美国
截至11月17日当周 初请失业金人数四周均值(万) | 实际值:21.85 |
前值:21.53 | 预期:-- |
|
20:51 |
美国总统特朗普:感谢沙特在促进低油价上的努力 |
|
20:19 |
英国工党领袖科尔宾:议会将会否决英国首相特雷莎·梅的脱欧协议 |
|
20:13 |
英国首相特雷莎·梅:如果不能及时谈妥未来伙伴关系,选项将是要么启动北爱尔兰担保协议,要么延长脱欧过渡期,或者寻求替代协议 |
|
19:57 |
高盛和摩根大通仍押注美联储将在2019年底前再加息五次 ;
 ①
高盛和摩根大通仍坚持美联储在2019年底前再次加息五次,其中2018年底将加息一次,而2019年将加息四次,尽管近期金融市场已出现疲态;
② 摩根大通经济学家Bruce
Kasman表示,美联储将实施比市场目前预期更多的紧缩措施;失业率下降至3.3%,且美联储青睐的通胀指标上升至2.3%,将推动美联储于2019年底前继续加息至3.5%,共加息五次;
③ 而高盛Jan Hatzius表示,12月加息的可能性为90%,且2019年四次加息的可能性大致平衡;
④
此外,高盛在承认近期股市下跌的同时表示,回顾过往股市下跌后美联储政策,只有当其他金融状况大幅恶化或经济增长低于长期趋势时,美联储才会更宽松;
⑤
目前,投资者怀疑美联储是否会如此激进;摩根士丹利的经济学家等人认为,在今年12月加息后,2019年只有两次加息 |
|
19:40 |
俄罗斯财政部:俄罗斯1-9月黄金产量为231.65吨 |
|
19:35 |
据外媒:MNI援引美联储高层人士的话称,美联储开始考虑至少暂停其逐步收紧货币政策,最早可能在春季结束其加息周期 |
|
19:01 |
意大利安莎通讯社:欧盟表示批准对意大利进行过度赤字程序(EDP) |
|
18:57 |
意大利安莎通讯社:欧盟委员会表示,应该对意大利的超额债务采取纪律程序 |
|
18:52 |
意大利安莎通讯社:欧盟委员会否决了意大利政府的预算案 |
|
18:47 |
德国政府发言人:德国政府认为没有就脱欧协议重新谈判的可能 |
|
17:47 |
欧盟对意大利裁决前,欧元兑美元暂时徘徊在1.1400关口下方附近;
①
周三北京时间19:00左右欧盟将会对意大利的预算案做出决定声明,在此之前欧元兑美元多头暂缓,暂时在1.1400关口下方附近进入盘整阶段;
②
此前因意大利国债市场跟随股市反弹,欧元兑美元小幅回升,意大利-德国10年期国债收益率因意大利副总理表示对预算案修正持开放态度而缩窄,此外欧洲股市的反弹也削弱了美元的避险支撑,也对欧元的短线反弹起到了一定提振;
③
不过欧元兑美元在欧盟对意大利裁决前担忧情绪上升,而且此前意大利将2018年GDP增长预期从1.4%下调至1.1%,市场将关注欧盟的判定结果以及后续影响来决定欧元的短线方向;
④ 数据方面,美国方面将公布耐用品订单数据,也会对行情有一定推动,此外就是美国股市随后时段的开盘情况和走势 |
|
17:27 |
道明证券:预计美国的金融环境将会收紧;
 ①
道明证券表示,美联储投资组合的流出会使进一步加大储备系统的干涸程度,迫使联邦基金利率更加接近美联储目标的上沿水平;
②
随着银行融资与流动性情况逐步恶化,FRA/OIS利差(用于衡量未来几个月银行借贷成本)将会进一步扩大,虽然预计美联储将会在2019年上半年加息,但仍然策略性持有近期疲软的风险资产;
③
在中期内,若经济数据显示出美国经济增长动能仍然存在,美联储的加息次数将会略高于市场预期,届时收益率曲线将会趋平 |
|
17:17 |
英国工党影子财相麦康奈尔:无论首相特雷莎·梅在布鲁塞尔得到任何脱欧协议方面的改变,都不足以让我们支持协议 |
|
17:10 |
美元回调,金价再度反弹;
①
周三随着美元回调,金价再度反弹,站稳1220美元关口,FXTM分析师指出,金价依旧处于关键支撑水平上方,只要金价能够守住1195-96美元附近支撑的话,那么金价将继续看涨;金价反弹首先需升破1235-36美元水平,不过,金价在升破这一水平之后也可能面临回撤的风险,但只要能够守住这一关键支撑水平,那么金价就有望进一步反弹至1250-1270美元;
②
不过也有分析称,目前金价的走势主要是受到外部力量的影响,而不是内部的任何动力的指引,如果美元止跌反弹对金价是利空因素,将会压制金价的涨势,同时原油的暴跌对金价也是拖累,这些是负面的环境,因此,黄金的走势将会维持盘整,金价将在1215-1240美元的区间波动,这一走势恐将维持到年末 |
|
16:11 |
特雷莎·梅执政危机风险消退,英镑迎来暴风雨前的宁静;
 ①
特雷莎·梅党内的反叛分子似乎未能征集到启动不信任投票所需的48封信件,策略师们预计英镑有望回升至1.30;英镑本周稳定在1.28上方,上周下跌了1.1%,当时多位内阁大臣因不满脱欧协议草案辞职;
② Banco Santander SA货币策略负责人Stuart
Bennett指出,由于没有征集到足够信件,也没有更多大臣辞职,受新闻驱动的英镑可能会压力暂缓;
③ 瑞穗银行对冲基金货币销售主管Neil Jones称,如果梅安然度过此次危机,英镑预计将涨至1.30;
④ 高盛指出,这在临近12月英国议会就脱欧协议进行辩论之际,给了英镑一些动能;
⑤
协议草案首先需要在定于11月25日举行的欧盟峰会上获得批准。Bennett称,欧洲领导人的首肯将给英镑带来支持,因为这将意味着另一道障碍被扫除 |
|
16:10 |
美油刷新日高至54.54美元/桶,日内涨幅扩大到2.08% |
|
15:22 |
导致石油市场暴跌的关键:“负伽马”;
① 昨晚原油价格暴跌,并不是OPEC或美国总统特朗普动摇了市场,相反,是由交易部门充斥着的关于“负伽马”所致;
②
“负伽马”这个模糊的概念始于华尔街的期权办公桌,对银行来说,这是一项利润丰厚的业务,它们可以为原油生产商(个别公司、有时甚至是整个国家)提供交易便利,通过锁定未来产量的价格,减少它们对动荡市场的敞口;
③
这种看似明智的风险管理方法,可能会在价格波动大到足以让这些合约的买家开始赚取巨额利润的情况时,突然加剧波动性,随着期权变得越来越有价值,银行不得不出售越来越多的期货合约来控制损失;
④
这可能导致恶性循环:交易员疯狂抛售期货,以管理他们的期权敞口;这会压低价格,并将更多期权带入危险区,然后,交易员被迫卖出更多的原油期货合约;这就是"负伽马"效应,也就是所谓的期权交易者用希腊字母来衡量期权合约对标的资产的价格变动有多敏感 |
|
15:17 |
“负伽马”效应再度推动油价暴跌;
①
与上周暴跌一致,昨晚原油市场消息面并无显著利空消息,目前主流观点对本次市场下跌的原因与上次跌破60美元/桶相同,即在WTI55美元/桶左右有数量较大的看跌期权头寸,近期期权市场的"负伽马"效应推动银行进一步卖出原油期货以对冲风险,使得油价下跌进一步强化;
②
由于私人生产商和主权实体(如墨西哥)从银行购买的期权接近到期,因此暴露于所谓“负伽马”的银行必须出售越来越多的期货以避免损失,知情人士称,一些美国生产商也希望锁定今年早些时候和去年推出的2019年盈利性生产对冲的收益;
③
据市场参与者称,由于巴西国有石油公司签订的大型石油套期保值,银行的痛苦似乎进一步加剧,这家巴西公司在3月份表示,已锁定1.28亿桶(约35万桶/天)价格相当于布伦特原油价格每桶65美元,该公司当时没有解释其对冲的结构,但表示期权在年底到期 |
|
14:50 |
华尔街日报:市场大跌或难以撼动美联储加息立场;
 ①
据华尔街日报报道,市场动荡正促使一些投资者呼吁美国联邦储备委员会(Fed)暂停其加息进程,但周二股票和公司债加速下跌,可能不足以在下月召开的美联储政策会议上阻止该央行的加息行动;
②
美联储官员已于近日暗示,他们计划在12月19日的政策会议上进行今年以来的第四次加息,将基准短期利率再提高25个基点,不过,市场回落的确凸显出美联储在那之后将何去何从的不确定性;
③
但要让美联储改变12月的行动计划,市场抛售或将需要猛烈到预示着美国经济前景出现范围更广的恶化,近来的经济数据显示,除了在对利率较为敏感的房地产部门,几乎看不到什么放缓的迹象,尤其是劳动力市场数据继续走强,将让美联储很难找到暂停加息的理由;
④
纽约联储主席威廉姆斯表示,利率仍然非常低,我们已经加了息,但利率仍然处于非常低的水平;他重申了美联储寻求以渐进方式加息的计划 |
|
14:11 |
周四美国感恩节假期到来之前,黄金交易量将保持低迷;
①
因美元受到避险需求提振,因对全球经济增长放缓和美国经济放缓的担忧加剧,投资者纷纷避开风险较高的资产,转而青睐避险货币;
② 早盘,亚洲股市走弱,短期内投资者将开始消化股市持续动荡的影响,这应会支撑金价;
③ 投资者正密切关注11月30-12月1日在阿根廷举行G20峰会;
⑤ 技术分析师表示,现货黄金将测试支撑位1211美元/盎司,若跌破,可能跌至1202美元/盎司 |
|
13:05 |
油价日内回升,美油现报54.40美元/桶,涨幅1.82%;布油现报63.57美元/桶,日内涨幅1.66%;
油价周二暴跌7%,日内回升表明价格有修正空间;此外,早间API原油库存减少也一定程度对油价起到提振作用 |
|
12:20 |
穆迪:中国2019年GDP增长将放缓至6%,2018年预期为增长6.6% |
|
11:53 |
意大利与欧盟在预算问题上的冲突正在加剧,欧盟政策制定者正驶入一片未知水域;
 ①
欧盟委员会决定在11月21日星期三举行会议,讨论是否可能为过度赤字程序(EDP)开刀
② 可能的惩罚包括:占GDP
0.2%的罚款,通常,这一过程只会在2019年4月开始。不过,欧盟委员会可能会加快这一进程,最早于本月开始实施罚款;
③ 其次,可能考虑冻结意大利获得欧洲稳定机制(esm)和欧洲结构与投资基金(esm)等基金的渠道;
④ 另外,意大利可能被拒绝参与直接货币交易,即禁止欧洲央行从二级主权债券市场购买成员国发行债券;
⑤ 德国和意大利债券收益率价差不断扩大,前所未有的僵局可能导致人们逃离欧元 |
|
10:52 |
美拟将委内瑞拉列为“支恐国家”?白宫官员:并无明确的时间表;
① 据《华盛顿邮报》19日报道,特朗普政府计划将委内瑞拉列入“支持恐怖主义国家”名单;
② 报道援引白宫官员及美国政府内部邮件称,以参议员卢比奥为首的共和党议员一直在推动特朗普政府作出这项决定;
③
今年9月,卢比奥和另外两名共和党参议员向国务卿蓬佩奥提交了联名信,要求后者推动将委列入“支恐国家”名单,理由是加拉加斯与亲伊朗的黎巴嫩真主党以及哥伦比亚革命武装力量联系密切;
④
不过,信中并未提供任何证据。根据美国《与敌国贸易法》,美国不能跟“支恐国家”进行出口贸易,限制对其救援,同时对这些国家从国际金融机构以及其他国家获得贷款和投资进行干预;
⑤
不过虽然美政府高官鼓吹对委采取进一步制裁措施,但后者却是华盛顿的第四大石油供应国,同时美国也是委内瑞拉石油的最大买家。市场人士认为,美国此举可能会加剧委内瑞拉产量下降的局面 |
|
09:45 |
EIA原油库存料连续第九周增加;
①
美国EIA原油库存数据将在周三晚些时候公布,《华尔街日报》调查的分析师平均预计,原油库存料增长190万桶;还预计汽油库存下降40万桶,精炼油库存减少230万桶;
②
此前,美国石油协会(API)数据显示,截至11月16日当周美国原油库存意外下降了约150万桶;同时,汽油库存增加了增加70.6万桶,精炼油库存减少183.2万桶 |
|
09:15 |
普氏能源:美国10月份对中国出口原油总量为100万桶 |
|
09:05 |
普氏能源:伊朗11月份出口至中国的原油量料达到64.6万桶/日,10月份为59.9万桶/日 |
|
08:30 |
惨淡的一年最糟的一天,金融市场全军覆没;
① Instinet LLC驻纽约交易主管Larry
Weiss表示,今年对金融市场而言可谓是半个世纪以来最艰难的年份之一,周二情势明显恶化,各类资产一路萎靡不振,让投资人几乎无处可逃;
②
股市连续第二天下挫,标准普尔500指数迈向修正,油价跌幅创下一年来最大,最近抗跌的信贷市场出现分崩离析的迹象,比特币像是自由落体跌跌不休,而美国公债、黄金、日元等传统避险资产则是止步不前;
③
股票跌2%,油价大跌6%,公司债走低,市场最终交出了2015年以来的最差单日成绩单之一,标准普尔500指数回吐了2018年的涨幅,油价重挫到一年低点,追踪垃圾债的交易所交易基金(ETF)出现2014年以来的最长跌势;
④
Weiss称,大多数交易员不相信卖压短期内就会缓和下来,资金涌入高品质资产,如今变成涌向现金,很难说服任何人现在是把钱投入市场的时机 |
|
06:39 |
油价急挫逾6%,因股市下跌助涨需求忧虑;
 油价周二重挫逾6%,交投放量,美国原油价格跌至一年多来最低水平,因市场对全球经济成长放缓的担忧加剧,美国股市普遍下跌;自10月初美国原油价格接近四年高点以来,油价的下滑基本上没有受到阻碍,美国原油价格已经下跌了30%以上;Ritterbusch
and Associates总裁Jim
Ritterbusch称,当前更多的是与风险有关;当股市下跌8%或9%时,往往会让人联想到全球经济疲弱的景象,进而助长了对石油需求弱于预期的预期;过去两个月,由于对企业盈利、借贷成本上升、全球经济增长势头放缓以及贸易紧张局势的担忧,全球股市大幅下挫;交易商预计,美国页岩油产量增加和经济前景恶化将进一步降低油价 |
|
06:33 |
金价下跌,因投资者选择美元和公债避险;
金价周二小幅走低,因全球股市大幅下挫,投资者涌入美元和美国公债,削弱了非孽息黄金的吸引力;Dillon Gage
Metals副总裁Walter
Pehowich称,似乎当前大多数人都在逃离股市,涌入债券市场,忽视黄金市场,美元走强也给贵金属带来压力;美元从两周低点反弹,指标美债收益率跌至七周低点,因股市下挫提
振全球对美国公债和美元的避险需求;过去两个月,全球股市遭受重创,因人们担心企业盈利增长将见顶、借贷成本上升、全球经济增长势头放缓以及国际贸易局势紧张 |
|
05:59 |
CNN恐惧与贪婪指数周二(11月20日)读数7,表明市场处在极度恐惧状态,较上一交易日跌1点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:59 |
美国宣布对叙利亚、伊朗、俄罗斯等国实体及个人进行制裁;
 ①
美国财政部20日宣布,对来自叙利亚、伊朗、俄罗斯等国的三个实体和六名个人进行制裁,理由是被制裁对象参与将伊朗石油经由俄罗斯运往叙利亚的活动;
②
美财政部20日发表声明称,最晚从2014年起,叙利亚人穆罕默德·阿奇维基通过其设在俄罗斯的公司将伊朗石油先运往俄罗斯、再运往叙利亚,伊朗中央银行、伊朗国家石油公司、俄罗斯能源部下属的一家国有企业均参与其中,作为回报,叙利亚政府将资金支付给伊朗伊斯兰革命卫队、黎巴嫩真主党、哈马斯等组织;
③
据美方调查,伊朗通过阿奇维基这一渠道将数百万桶石油运往叙利亚,任何向叙利亚政权提供物质支持、向被美国列入制裁名单的恐怖组织提供资金支持的行为都将受到制裁;
④
除阿奇维基及其公司外,这份制裁名单还包括两名伊朗人、一名俄罗斯人、一名伊拉克人和一名黎巴嫩人,一个伊朗实体和一个俄罗斯实体 |
|
05:59 |
知名金融博客零对冲评API数据;
知名金融博客零对冲表示,周二油价重挫,OPEC计划减产的消息并不足以令油价止跌;API公布数据显示,原油库存意外录得减少154.5万桶,结束8周连续增加对市场带来的利空,这也使油价跌势稍缓 |
|
05:30 |
美国
截至11月16日当周 API库欣原油库存变动(万桶) |
实际值:39.8 | 前值:72.6 |
预期:-- |
|
05:30 |
美国
截至11月16日当周 API精炼油库存变动(万桶) |
实际值:-183.2 | 前值:-322.4 |
预期:-257.6 |
|
05:30 |
美国
截至11月16日当周 API汽油库存变动(万桶) | 实际值:70.6
| 前值: 18.8 | 预期:14.3 |
|
05:30 |
美国
截至11月16日当周 API原油库存变动(万桶)
| 实际值: -154.5 | 前值:879 |
预期:209.9 |
|
04:19 |
美股三大股指跌幅继续扩大,现均跌超2%。道指跌2.53%或逾600点,纳指跌2.11%,标普500跌2.15%。道指回吐了2018年以来的全部涨幅 |
|
02:51 |
美元兑加元日内涨幅达1%,突破1.33关口,现报1.3299 |
|
02:30 |
美国股市再次扩大跌幅,道指跌幅再次达2% |
|
23:02 |
美原油继续下挫,日内跌幅达5%,刷新近一年新低,现报54.3美元/桶;布伦特原油跌4.24%,现报63.9美元/桶 |
|
23:02 |
美原油继续下挫,日内跌幅达5%,刷新近一年新低,现报54.3美元/桶;布伦特原油跌4.24%,现报63.9美元/桶 |
|
22:39 |
摩根士丹利:美元多头恐将很快回补的三大证据;
 摩根士丹利汇市策略负责人Hans
Redeker表示,美元指数接近封顶,可能不会再次触及很有意义的新高位置;同时建议其客户考虑开始看跌美元;
①
美元指数虽在2018年2月开启的上行趋势中,但料将开启2017年初期的下跌走势;预期新一年的财政刺激政策或面临考验,而此前的税改等政策的效应开始衰退;
②
以美元指数日线走势看,汇价在2018年一季度走跌4%,但在之后七个月至当前11月中攀升近5%;我们并未见到强劲的外商投资或其他长期资金流入,但见到有证据表明流入美国市场的资金进入基金市场,带动交易,预期这些资金将在美国经济增速放缓时逆转流出;
③
分析师表示,美股遭遇的黑10月,债券市场受到的影响,都明显提供了全球经济或受到负面影响的证明;这点在中小型美国企业身上特别明显,这些企业的债券收益率升速远远超过了美债走势 |
|
22:06 |
布朗兄弟哈里曼:联邦基金期货修正美联储加息预期;
① 布朗兄弟哈里曼(BBH)表示,联邦基金期货显示金融市场交易商正在削减对美联储明年加息的预期;
②
2020年12月合约的隐含收益率现在表明将收紧50个基点,其中包括12月份加息25个基点,因此市场基本上已经撤回了明年第二次加息的预期,而这次加息已于本月初完全定价了;
③ 不过,该公司全球货币策略主管Win
Thin在接受彭博电台采访时,市场对美联储官员近期的评论反应“过头了”,对这种情绪的快速变化感到震惊,市场已经下调了对美联储加息的预期,预计美联储明年将继续加息,仍然看好美元 |
|
21:36 |
阿联酋驻OPEC代表:已经初步达成减产的共识,但减产的量还待定 |
|
20:51 |
美国三大股指期货跌幅均超过1%。目前标普500期货跌1.09%,道琼斯30指数期货跌1.02%,纳斯达克指数跌1.58% |
|
19:08 |
英国央行行长卡尼:无协议脱欧的风险高到让人不安 |
|
19:03 |
花旗银行:最新油价展望;
 ①
花旗银行表示,油价下跌,其中主要原因是OPEC下调其生产的原油需求预测所导致,OPEC把其生产的原油需求由每日3200万桶,下调50万桶至3150万桶,此水平亦较油组现时产量低140万桶;
②
OPEC正失去原油市场的市场份额,当中输给美国页岩油的情况尤其明显,其他导致油价下跌的原因包括伊朗原油出口较预期高出每日50万桶及环球对整体原油需求下降;
③
此外,投资者的仓位部署亦可能带动油价早前急跌,投资者早前为应对美国重新对伊朗进行制裁的消息进行好仓部署,投资者其后进行平仓,或加剧油价早前跌势;
④
若油价疲弱的情况持续至下个月的油组会议,相信OPEC有机会出现另一轮减产;预计油价后市或维持波动,2019年第二季前或有望转势上升,维持2019年布伦特期油平均价格预测为每桶70美元,纽约期油平均价格预测为每桶62美元 |
|
18:56 |
美国经济衰退可能性稍有上升,美联储或更少加息;
①
根据最新11月13-19日外媒对经济学家调查的结果显示,美联储仍有望在今年12月加息和明年再加息三次,但是越来越多的受访者担心加息的步伐可能会放缓,衰退概率已从之前的30%微升35%。未来12个月出现衰退的可能性仍保持在15%;
② 荷兰国际集团首席国际经济学家James
Knightley表示,经济正面临越来越多的不利因素,包括之前加息的滞后效应和美元的强势,贸易保护主义的不确定性,以及外部需求放缓和财政刺激计划的支持作用将逐渐消退;
③
经济学家们一致表示,美联储将在12月份提高联邦基金利率25个基点,至2.25-2.50%。预估中值显示明年将加息三次,至明年年底联邦基金利率将达到3.00-3.25%,102位中仅略超过一半的54位经济学家预测加息3次,美国短期利率期货的交易员预计2019年只有两次加息 |
|
18:23 |
国际能源署:汽车对石油的需求将在7年内达到峰值;
 ①
国际能源署表示,随着电动汽车日益普及以及更节油的汽车上路,从而抵消新兴市场国家的汽车数量增长,汽车的石油使用量预计将在7年内达到峰值;
②
全球的石油消耗量接近1亿桶/日,其中汽车对石油的需求占据了2140万桶/日。2020年代末,这一数字将增加至2300万桶/日,到2040年汽车的石油消耗量将回落至目前水平,即使全球汽车数量预计将比现在增长80%;
③
国际能源署称,在2000年至2017年期间,石油总消耗量增长了24%,至9500万桶/日,到2040年石油绝对需求将仅增长12%,至1.06亿桶/日;
④
从现在到2040年,汽车、飞机、船舶、卡车和石化行业的石油总消耗量将继续增长,增速是过去20年增速的一半,全球汽车燃油效率的提高,是导致汽车对石油需求放缓的最大因素 |
|
18:12 |
英国央行行长卡尼:英国央行的脱欧分析将聚焦于英国央行的政策时间框架,而非长期预测 |
|
18:08 |
英国央行行长卡尼:应当提出一个疑问,即英国能否在20个月内,准备好谈判成功WTO模式下的贸易协议 |
|
18:01 |
投资者仍预期英镑还会继续走软;
① 英镑周二下跌,受风险资产下挫和围绕英国脱欧谈判的担忧拖累;
② 支持特雷莎梅政府的北爱尔兰民主统一党(DUP)称,特雷莎梅应该就脱欧条款向欧盟执委会要求更好的协议;
③ 对于特雷莎梅脱欧草案的反对声浪越来越高,近日给英镑重击,已拖累英镑较11月7日高位1.3176下跌近3%;
④ 市场将等待英国央行主席卡尼对议会的证词陈述,届时他可能会面对央行如何应对无协议脱欧的提问;
⑤
“虽然卡尼之前说过,央行不一定会通过降息来应对无协议脱欧,但是他和他的同事们有可能在此问题上进一步接受考验,”ACLS
Global首席策略师Marshall Gittler称;
⑥
衍生品市场显示谨慎气氛弥漫,短期英镑风险逆转指标触及2016年7月以来最低,表明投资者仍预期英镑还会继续走软; |
|
17:58 |
人民币续收升突破6.94元,但打破区间波动时间窗口尚未来临;
 ①
人民币兑美元即期周二续收升突破6.94元,不过整体波动仍窄,中间价则小跌;在岸人民币11月20日16:30收盘上涨,美元兑人民币报6.9393,较上一交易日下跌36点,成交量为335.41亿美元;
②
交易员表示,美元指数继续偏弱,但人民币兑一篮子货币却连续数日下跌至一个月新低,显示客盘逢低购汇需求仍强,亦限制人民币反弹力度;
③
交易员还表示,美指要明显调整可能需等到12月加息之后,人民币在此之前明显升贬值可能性均较小。由于美指相对偏弱,大行在掉期上的操作压力有所缓和 |
|
17:47 |
黄金市场最大秘密遭揭秘,原来市场规模并没有那么大;
①
据伦敦金银市场协会首次公布的数据显示,上周,该场外交易市场平均易手的黄金价值约370亿美元/日,其中包括苏黎世的交割金属;上周伦敦的白银交易量也达到了约50亿美元/日;
② 而相比于2016年世界黄金协会给出的预估,比最新数字高出了3至6倍;
③
伦敦黄金市场的历史可以追溯到1676年,在一些成员面临价格操纵和接受非法矿场金属的指控后,该市场一直寻求提高透明度,重建信心;
④
这些措施包括公布金库持有量,以及对过去通过电话进行的拍卖进行现代化改造,同时试图让监管机构相信黄金是一种高流动性资产 |
|
17:28 |
比特币连番下挫已击穿矿机成本价 已有矿场清盘;
 今日下午比特币报价击穿4300美元防线,人民币报价则跌破30000元,24小时内跌幅超过17%。连番下跌中,比特币价格已经击穿多个矿机成本价格,分布在国内新疆、内蒙等的部分中小型矿场,在持续下挫的币价中,已经无奈将矿机二手转卖清盘。一年前售价高达两万一台的矿机,二手转让价仅为1000多元。与清盘的矿场类似,11月20日,有算力托管平台也发出了清盘公告。一家名为算力投的平台表示,由于蚂蚁S9合约自2018年11月7日至2018年11月16日已连续十日无法支付管理费、电费。根据《算力投算力服务协议》,如若连续十天合约收益不足以支付管理费、电费时,算力合约即自动终止。 |
|
17:17 |
油价下跌,经济前景恶化及美国产量跳增盖过供应担忧的影响;
① 油市周二下跌,因经济前景恶化以及美国产量跳增,抵消了石油输出国组织(OPEC)预计将减产的影响;
② 辉立期货的Benjamin Lu表示,油价逆转了日内稍早的涨势,上行潜能并不稳定,多头走势丧失了动力;
③
油价较10月初触及的近期高位已下跌了近四分之一,因供应大幅增加,尤其是美国石油供应,今年美国原油产量增加了近25%,达到1,170万桶/日的纪录高位;
④
由于担心产出过剩,OPEC在推动该组织及其盟友将供应削减100-140万桶/日,法国巴黎银行预计OPEC将在12月6日召开的下次正式会议上同意削减供应,该行并表示,预计布伦特原油将在年底前反弹至每桶80美元,预计2019年美油平均价格将达每桶69美元,布伦特原油为每桶76美元 |
|
17:05 |
据欧洲央行观察:欧元区货币市场对欧洲央行在2019年加息10基点的定价从100%下降至95% |
|
17:00 |
据Business
Insider:多名消息人士称,英国首席贸易谈判代表福尔克纳(Crawford
Falconer)私下表达了对英国脱欧协议草案的愤怒,并随时可能辞职 |
|
16:55 |
荷兰国际集团:美国楼市和科技股走弱或预示美元回落在即;
 ①
该行认为,两大信号或意味美元回落在即;首先是美国市场利率走软,有迹象表明,美国经济中对利率敏感的行业,即房地产正在放缓;
②
美国30年期抵押贷款利率最近自2011年以来首次升至4.80%以上,或打压购房者热情,市场昨日注意到住宅建筑商信心下降;
③ 建议关注10月份的新屋开工量和建筑许可数,如果9月份的一些疲弱数据未能反弹,美国利率和美元可能会进一步走软;
④ 第二个问题是美国科技股持续下跌。近期美股投资者大幅削减了手上的科技股头寸,美国芯片制造商美光昨日大幅下跌;
⑤ 纳斯达克100指数似乎正从两年的牛市趋势中走弱,并有投行警告称将再次出现8%的回调;
⑥
鉴于全球投资者此前大举介入美股市场,美元相应被动获得配置需求,但以科技股为首的热门板块降温,或意味美股资金流出,并意味美元需求降温 |
|
16:51 |
西班牙首相桑切斯:如果脱欧协议文本没有修改,西班牙将投票反对该协议 |
|
16:48 |
国际能源署署长比罗尔:油市正进入前所未见的不确定时期,让挪威成为可靠的油气供应国“极其重要” |
|
16:46 |
比特币连续第二日大跌,跌破4300关口;
Bitstamp报价显示,比特币价格跌破4300美元关口,日内跌逾9% |
|
16:40 |
欧元兑美元自日内创下的11月7日以来高点下滑逾20点至1.1450,日内涨幅几乎完全抹去 |
|
16:03 |
美股调整,金价延续反弹;
①
尽管美股10月以来并未摆脱波动率放大的状态,不过在美联储的态度影响之下,黄金市场依然受到利率端的压力;
②
一个乐观迹象在于美联储11月中旬开始的态度微妙变化,美联储承认了外部经济逆风对于美国经济的负面影响在加大,这种态度上的转变在市场上表达的就是,尽管12月加息的概率有回落但仍很高(70%),但是市场对于远端加息的定价开始更快降低,2019年定价的预期显著弱化;
③
从经济数据来看,美国11月地产景气出现单月大幅回落,增加了市场在美股波动率抬升之后对于信用资产的担忧,短期利率端压力继续减轻(10年期美债利率降至3.05%),这一定程度上支撑了金价 |
|
15:58 |
油价先抑后扬,关注俄罗斯减产表态;
 昨日油价先抑后扬,美油55美元以及布油65美元关口支撑依然较强,总体来看近期原油月差以及汽油裂差有所企稳,不过目前市场主要的利好支撑依然是OPEC12月份的减产,只有OPEC减产150万桶/日左右才能阻止明年平衡表的恶化,而显然这150万桶/日不可能由沙特一家来承担,关于减产在这一问题上,俄罗斯的态度尤为关键,如果沙特不能联合俄罗斯进行减产,减产的效果将大打折扣,但目前来看俄罗斯对减产问题态度暧昧,仍需要观察其最近的表态 |
|
15:33 |
英国央行:更改发布金融稳定报告的日期;
金融稳定报告结果将于11月28日公布;
将压力测试结果发布时间从12月5日调整到11月28日;
对发布日期作出调整将允许央行就脱欧协议进行分析;
将在11月29日向财政部特别委员会提交脱欧分析 |
|
14:55 |
投行:澳元仍有进一步上涨空间;
①
尽管与美国的利率差距不断扩大,大宗商品市场因油价下滑而感到焦虑,股市下跌,全球政治背景仍像以往一样动荡不安,但澳元在本月录得近3%的涨幅;
② 澳洲联邦银行外汇策略师Joseph
Capurso表示,外汇交易者正在关注表明澳大利亚经济相对稳健的数据,事情正朝着正确的方向发展,这是在支撑澳元;
③ 加拿大皇家银行资本市场(RBC)澳大利亚经济及固定收益策略主管Su-Lin
Ong也提出了类似的观点,在过去几个交易日中,由于工资和就业等关键国内数据的推动,澳元单边走强;显然,劳工预测报告是全面的,若就业继续以该速度增长,则失业率将下跌,限制产能将下降,就业市场数据对于澳联储来说可能是关键性的 |
|
14:55 |
据交易平台Bitstamp报价显示,比特币一度跌破4500美元/枚,日内跌幅近7.5% |
|
14:35 |
法国巴黎银行:预计OPEC将在12月6日召开的下次正式会议上同意削减供应;
预计布伦特原油将在年底前反弹至80美元/桶;2019年,我们预计美国原油平均价格将达69美元/桶,布伦特原油为76美元/桶 |
|
14:27 |
(2)油市结构显示,投资者对OPEC可能减产的计划不大买帐;
 从那时以来,沙特牵头的OPEC一直致力于让市场相信,它能够维持供需平衡。目前的期货结构呈现7月以来最大的正价差;
据国际能源署(IEA)预测,美国等不受OPEC影响的产油国产量迅速增长,可能使2019年全年市场供大于求;
实货市场在供应过剩的重压下呻吟,一些品类的原油价格位于多年低点,比如北海福尔蒂斯原油,该原油有助于确定指标ICE布伦特原油的价格;
因此,基金经理在短短八周内就将他们对ICE布伦特原油和美国原油处于纪录高位的多头仓位削减50%,至2017年中以来最低水平 |
|
14:27 |
(1)油市结构显示,投资者对OPEC可能减产的计划不大买帐;
 油价已从上周的惨跌中复苏,表面上是受石油输出国组织(OPEC)及其合作伙伴可能减产以防全球供应再次过剩的支撑;
但期货市场显示,投资者仍怀疑这样的计划能否奏效;
ICE布伦特原油1月期货目前低于2月期货,即所谓正价差,反映交易员和投资者认为石油将供过于求;
油价上周挫跌近5%至每桶65美元下方;
为设法支撑油价,OPEC和俄罗斯、阿曼等国2017年1月合作,同意减产180万桶/日以消化市场上过多的原油和成品油;
产量限制导致库存下降,推动期货市场出现逆价差,即近期期货价格高于远期期货价格,反映出市场认为将出现供不应求;
2017年大部分时间和2018年半年时间逆价差一直存在,直至石油输出国组织(OPEC)及其盟国同意增加产量,以应对美国制裁伊朗造成的供应不足 |
|
12:35 |
巴克莱的策略师称,由于英国首相特蕾莎·梅面临领导地位受到挑战的可能性,英镑可能持续受到压力,最终的脱欧协议将获得批准,不过,无协议脱欧的可能性已经增加,在出现无协议脱欧情况下,英镑可能下跌5%-10% |
|
12:30 |
惠誉:2019年新兴市场国家主权(评级)压力将持续 |
|
10:45 |
黄金具上涨潜力,白银同样值得期待;
①
随着一波避险情绪席卷金融市场,通胀压力上升,黄金仍然有上涨潜力;
② 数据显示全球经济疲弱,随着全球贸易摩擦持续,基本金属仍面临压力;
③ 随着资金从股市和债市转出,对黄金的避险需求似乎还有空间;
④ 围绕全球贸易问题的地缘政治不稳定将继续支撑通胀压力,这可能帮助金价持续走强;
⑤
转折点可能就在眼前:金价和美元在10月通常都走强,因此美元走强可能不会对金价构成太大阻力,因黄金目前较低的水平;
⑥ 黄金市场的新动能可能也会给白银注入一些活力,黄金/白银价格比接近25年高点,为84.82;
⑦ 如果金价扩大涨幅带动白银,以百分比计算,白银可能会超过黄金,因为白银的波动性一直高于黄金 |
|
09:50 |
贵金属:金矿板块扩大涨幅
投资者押注黄金价格已经触底;
① 避险情绪升温,国内黄金板块股票逐渐走高,荣华实业大涨4%,园城黄金、山东黄金、紫金矿业、赤峰黄金纷纷跟涨;
② 美国股票包括巴里克黄金、Goldcorp和Kinross
Gold在内,多家公司股价攀升超过5%,Sibanye Gold更是上涨超过14% |
|
09:35 |
日本央行行长黑田东彦:日本通胀在2020财年达到2%的可能性很低 |
|
08:40 |
澳洲联储会议纪要:数据显示9月当季GDP增长更加稳健,2018年和2019年将平均增长3.5% |
|
08:13 |
外媒调查:美联储今年还将升息一次,2019年升息三次(与10月调查结果相同) |
|
07:18 |
外媒调查:美国2018年第四季度GDP料增长2.7%,2019年第一季料增长2.5%(与10月调查预估相同) |
|
07:18 |
欧美股市吸引力回升,全球股债前景分化;
① 近一个月欧美主要股指表现疲软,资金持续外流现象;
②
但资金流向监测机构EPFR最新数据显示,从上周开始,欧美股市吸引力明显回升,美股重新回到资金大幅净流入状态,欧股资金外流规模也明显收窄;
③ 全球以股市为代表的风险资产吸引力明显升温,全球债市却出现大规模的资金净流出,股债资产前景或出现进一步分化
|
|
06:35 |
油价小幅上升,尽管存在供应过剩忧虑;
 油价周一在震荡交投中收高,受助于美国原油库存可能下降的报导,以及欧盟可能会对伊朗进行制裁、和OPEC可能下调产量;分析师Gene
McGillian称,市场需要持续的负面压力才会进一步下跌,我们已看见许多的投机性多头大量卖出;交易员表示,因能源信息供应商Genscape报告称,最新一周原油库存下降,油价在收盘前进一步走强;外交官表示,欧盟外交部长支持法国制裁被指控策划炸弹袭击法国的伊朗公民的决定,这可能令伊朗这个OPEC成员国的原油出口进一步减少;美国对伊朗的制裁11月开始生效,但因美国豁免了伊朗的一些石油客户,使得伊朗供应量减少的幅度小于之前市场的预期;OPEC推动包括俄罗斯在内的产油盟国加入到每日减产100-140万桶的努力中;俄罗斯油长诺瓦克称,俄罗斯计划签署一项合作协议,具体细节将在12月6日的维也纳OPEC会议上进行讨论 |
|
05:54 |
美元跌至两周低位,因美联储就美国经济发表谨慎言论;
美元周一跌至两周低位,受压于美联储官员就美国经济发表谨慎言论,表明美联储可能接近结束收紧周期;美联储副主席克拉里达和达拉斯联储主席卡普兰上周五就全球经济可能放缓表示忧虑,市场押注加息周期进入尾声,尽管他们暗示,未来将进一步加息;凯投宏观策略师John
Higgins称,投资者现在认为,利率将在更接近这一区间底部而不是顶部的地方见顶,预计美联储要对经济急剧放缓做出反应,将在2020年大幅降息,市场消化这一预期还有很长的路要走;高盛策略师在2019年展望报告中称,美元兑多数发达市场竞争货币可能最多下跌6%,因美国经济开始放缓,减税和宽松环境的影响将在明年逐渐减弱;道明证券外汇策略主管Ned
Rumpeltin表示,若欧元兑美元突破1.1440上方,这是一个趋势线阻力位,则目标价为1.15,若收在该水准之上,则意味着趋势将改变,有利于欧元 |
|
05:32 |
金价小涨,因美元受美国利率不确定性打压下跌;
 金价周一小涨,陷于窄幅波动区间,因投资者在本周四的美国感恩节假期前不愿下大赌注;美元跌至两周低位,此前美联储对美国经济的评论,显示其可能接近结束收紧周期;美元疲弱,令其它货币持有者认为黄金更便宜;DailyFX分析师David
Song称,针对美联储是否执行中性利率,或者他们会允许暂时高于中性利率,有很多反反复复的评论;市场等待关于12月升息和明年升息前景的进一步澄清,在这样的环境中,黄金横盘整理;感恩节前,预计交易量将保持清淡;对冲基金和货币经理将净空头头寸增加至五周最多 |
|
05:25 |
CNN恐惧与贪婪指数周一(11月19日)读数9,表明市场处在极度恐惧状态,较上一交易日跌1点;
注:CNN恐惧与贪婪指数,和“VIX恐慌指数”差不多的功能;
当CNN恐惧与贪婪指数处在贪婪状态,相当于VIX恐慌指数处在低位,利好风险资产,不利避险资产;
相反,CNN恐惧与贪婪指数处在恐惧状态,相当于VIX恐慌指数处在高位,不利风险资产,利好避险资产; |
|
05:24 |
伊朗淘金热:因美国制裁,伊朗转向贵金属;
据外媒援引伊朗矿产生产和供应公司的消息,伊朗希望振兴黄金和铜矿,在美国再次实施制裁后,伊朗的黄金开采活动激增,除了促进矿产生产和使一些非法矿山合法化外,政府的计划旨在“增加就业,为当地社区创造附加值,最终实现经济复苏的目标”,世界黄金协会在其第二季度黄金需求趋势报告中表示,伊朗对金条和金币的需求同比增长200%,达到15.2公吨,这是四年多来的最高水平 |
|
02:35 |
三菱东京日联银行:欧元兑美元美联储措辞转向温和提供支持,但上行潜力可能有限;
 三菱东京日联银行(MUFG)研究团队讨论了欧元兑美元前景,强调近期美联储言论的鸽派转变为该货币对提供了一定支撑,但短期内上行潜力可能仍然有限;
美联储预期将在12月再度加息,但这些更加鸽派的言论提升了美联储考虑在2019年暂缓加息、而非像今年一样每个季度都加息的可能性;这与我们自身对于美联储政策的预期也相符,我们也因此预期美元的强势将从明年开始放缓;
尽管如此,欧元仍因自身原因具有下行风险,同时欧元兑美元的上行潜能受限;虽然美联储转向鸽派令欧元兑美元在上周五走高,但市场本周的焦点将在于周三欧盟委员会对于意大利预算问题的回应,预计相应的消息将为负面,同时英国退欧的进展也将带来波动;在这种情况下,很难看到欧元兑美元能够持续上周的涨势 |
|
00:52 |
EIA:预计12月美国页岩油总产量增加11.2万桶/日至794.3万桶/日,11月为增加10.5万桶/日 |
|
22:14 |
汇丰银行:美元仍然坚定看多;
① 汇丰银行全球首席外汇策略师David
Bloom日前在采访中对彭博表示,只有在美联储取消进一步加息的情况下,美元才会走软,但是这种情况发生的概率并不高;
②
尽管市场在寻找美国经济放缓的迹象,但是这种情况并没有发生,而且即便市场进入避险模式,美联储必须降息,美元和日元也将成为赢家;
③ 到明年年底,预计欧元兑美元将跌至1.10,在彭博追踪的19位分析师中,汇丰David
Bloom对欧元兑美元最为悲观 |
|
21:39 |
北欧银行:油价下跌所带来的通胀下行压力或导致2019年初欧元兑美元走高;
①
北欧银行研究分析师安德烈亚斯?斯坦诺?拉森表示,英国脱欧闹剧持续进行的同时,油价的暴跌也在持续;
② 自10月1日以来油价已经下跌了20美元,油价处于当前的水平将会对总体通胀压力产生负面影响直至2019年;
③
拉森表示,考虑到当前的油价,到2019年中期美国和欧元区的通胀下跌至1%并不是不可想象的,这种负面因素也会逐步传导至PMI数据;
④ 拉森强调,需求减弱导致的油价走低将会对PMI产生更为负面的影响;
⑤
不过考虑到今年美元的持续走强,因此短时间美国的核心通胀将是令人失望的,这也是亚洲货币兑美元疲软的表现,这种趋势预计还将持续3至4个月;
⑥ 而欧元由于今年相对疲软的走势,因此美国在面对欧元区同等的价格水平时总体价格压力将面临更多的下行风险;
⑦ 这可能会带动欧元兑美元在2019年初走高 |
|
21:39 |
北欧银行:油价下跌所带来的通胀下行压力或导致2019年初欧元兑美元走高;
① 北欧银行研究分析师安德烈亚斯?斯坦诺?拉森表示,英国脱欧闹剧持续进行的同时,油价的暴跌也在持续;
② 自10月1日以来油价已经下跌了20美元,油价处于当前的水平将会对总体通胀压力产生负面影响直至2019年;
③
拉森表示,考虑到当前的油价,到2019年中期美国和欧元区的通胀下跌至1%并不是不可想象的,这种负面因素也会逐步传导至PMI数据;
④ 拉森强调,需求减弱导致的油价走低将会对PMI产生更为负面的影响;
⑤
不过考虑到今年美元的持续走强,因此短时间美国的核心通胀将是令人失望的,这也是亚洲货币兑美元疲软的表现,这种趋势预计还将持续3至4个月;
⑥ 而欧元由于今年相对疲软的走势,因此美国在面对欧元区同等的价格水平时总体价格压力将面临更多的下行风险;
⑦ 这可能会带动欧元兑美元在2019年初走高 |
|
21:15 |
北欧银行:特雷莎·梅的脱欧协议将面临赢得多数席位的艰苦战斗,议会否决协议风险非常高;
 ①
北欧银行研究分析师安德里亚斯·斯坦诺·拉尔森表示,特雷莎·梅将迎来艰难的一周,因为她将不得不在没有指定新任脱欧大臣的情况下为11月25日周日举行的特别脱欧峰会做准备,与此同时,她还面临着巨大的国内障碍;
②
如果特雷莎·梅最终决定向下议院提交协议草案,她将面临一场赢得多数席位的艰苦战斗,换句话说,如果该协议被提交议会,该协议无法通过的风险非常高;
③ 下议院由650名议员组成。其中,议长和他的三名副手不参与投票。新芬党也没有投票(7个席位);
④
剩下639名议员,如果每个人都投票,需要320名议员投票才能通过。据估计,梅可以稳稳地获得250-270票,月91票是高度怀疑和反对的,还有至少278票肯定会投反对票 |
|
20:46 |
俄罗斯财政部:俄罗斯1-8月黄金产量为194.23吨 |
|
20:37 |
WTI展望:由于全球减产的信号需要得到确认,短时间上行的走势失去动能;
① 美原油周一总体处于低位,同时在欧盘时段跌破了57美元关口,因周五的十字星象征着3日反弹的走势失去了动能;
② 在过去的一个半月美原油已经累计下跌25%,此前受OPEC以及俄罗斯表示减产以稳定油价,油价一度有触底的迹象;
③
沙特表示最初和俄罗斯商讨的减产计划已经基本达成,但是市场似乎更加倾向于等待12月6日OPEC会议上发出更多的消息;
④
目前油价似乎正在做一个较强的修正,同时部分空单开始获利了结,但是总体上油价承压于下行的10日均线下方(58.46美元),只有明确站上这一点位才意味着当前中性偏空走势的缓解,上方的关键压力位是20日均线于61.93美元以及76.88美元至54.74美元的38.2%分位于63.2美元,只有站上这一线才意味着油价将出现进一步的反弹 |
|
19:52 |
花旗银行:随着美国经济增长放缓,美元在2019年见顶;
① 花旗称,随着财政政策对经济的提振效应减弱以及利率上升开始伤及经济,明年美元将会走软;
② 该行分析师Jeremy Hale表示,
美元兑G10货币将在6到12个月下跌2%左右。因美国经济的绝对增长和相对的周期性胜出都将放缓,美元所享受的收益率优势将不那么可持续;
③ 从中期来看,花旗认为对财政对增长的支持最终会消退,而紧缩的货币政策开始刺伤经济;
④ 此外,摩根士丹利外汇策略全球主管Hans
Redeker也认为,美元的牛市已经结束,是时候卖出了。在通胀压力趋缓和油价下跌之际,信用利差扩大,股价下跌,主权债收益率开始下降,美元可能走软 |
|
19:50 |
油价上行动能仍很有限,风险情绪持续削弱市场需求;
①
在伊朗总统鲁哈尼发表讲话后,油价再次逼近57.55美元的高点,但未能延续上涨的势头,随后再度回落;截止当前,油价报56.76美元/桶,涨幅0.14%;
②
鲁哈尼称,伊朗不会屈服于美国的制裁和经济压力,美国没能将伊朗原油出口降至零,伊朗将继续出售原油;此外,在英国脱欧、及意大利新的预算问题的影响下,新的风险厌恶情绪再度笼罩欧洲市场,从而削弱市场对原油的需求;
③
不过,随着人们对OPEC以及俄罗斯将在年底前削减石油供应的预期升温,油价下跌似乎有所缓和;俄罗斯能源部长诺瓦克早前表示,俄罗斯计划与OPEC签署石油产量协议;
④
油价近日有所复苏,但整体仍维持低位徘徊;下方支撑位依次关注56.50及55.80美元一线,再度失守料回测55.00-54.75美元区间;上方阻力位留意58.20-59.30区间,上破后料试探61.30高位 |
|
19:37 |
英国首相发言人:关于延长过渡期的具体细节有待谈判,但重要的是,过渡期要在下次选举前结束 |
|
19:08 |
联合石油数据库JODI:沙特阿拉伯9月原油产量增加9万桶/日至1050.2万桶/日 |
|
19:07 |
联合石油数据库JODI:沙特阿拉伯9月原油库存减少278.4万桶至2.23804亿桶 |
|
18:39 |
欧盟脱欧谈判首席代表巴尼尔:英国的提议是在未来设立自贸区 |
|
18:35 |
欧盟脱欧谈判首席代表巴尼尔:目前无法预测英国在过渡期内需要支付多少费用 |
|
18:35 |
欧盟脱欧谈判首席代表巴尼尔:过渡期可能延长一次,延长时间有限,其终止日期目前尚未达成协议 |
|


国际贵金属喊单直播 美原油直播 外盘原油直播直播室 原油直播赢天下
美原油喊单 原油直播室和财经 原油直播室一线天 外汇黄金喊单直播 直播间 喊单 美原油直播 eia原油直播 美原油吧 美原油喊单在线
原油喊单群 原油喊单直播室 原油直播赢天下 华尔街美原油喊单 原油白银喊单群 原油直播赢天下 美原油东风直播室 era美原油直播
原油22小时直播 美原油喊单在线 eia原油直播 原油直播室和财经 美原油喊单 白银我原油直播室 |