|
|
|
|
02:05 |
 褐皮书:美国消费支出下降而物价持续上涨
美联储(Fed)表示,过去几周美国(US)总体经济活动几乎没有变化,就业水平也基本保持稳定。
美联储周三发布的地区商业调查报告褐皮书(BeigeBook)显示,消费者总支出有所下降。物价持续上涨,多个辖区报告称投入成本增速加快。
美联储指出:“多个辖区出现了由关税(Tariffs)引发的投入成本上涨,但这些新增成本向终端价格传导的程度各不相同。”部分企业为留住客户,选择将销售价格维持在几乎不变的水平;而另一些企业则将进口成本的增加完全转嫁给了消费者。
该报告基于美联储12家地区性储备银行截至10月6日收集的信息,由旧金山联邦储备银行汇总编制。其中,3个辖区报告经济活动实现轻微至温和增长,5个辖区表示经济活动未发生变化,4个辖区指出经济活动略有放缓。
各辖区的增长前景也存在差异,部分受访者预计未来6至12个月需求将出现回升。有一个辖区提到,政府长期停摆可能对经济增长构成风险。
在政府停摆导致关键经济数据发布延迟的背景下,关于企业和消费者经营、生活状况的轶事性报告变得更加重要。目前,政策制定者在“应降息多少”的问题上存在分歧,他们需要在就业市场降温的风险与通胀持续高于美联储2%目标的现状之间寻求平衡。
鲍威尔(Jerome
Powell)周二暗示,美联储已准备好在本月底降息。这位美联储负责人表示,自官员们在9月下调基准利率,并指出今年还将再降息两次(每次25个基点)以来,经济前景几乎没有变化。
根据期货合约价格(FFR),投资者认为,在10月28日至29日举行的政策制定会议上,降息几乎已成定局。
在大多数辖区,越来越多的企业报告通过裁员和鼓励员工离职的方式缩减人员规模。他们提到,此举的原因包括需求疲软、经济不确定性持续以及对人工智能的投入。而那些确实有招聘需求的企业大多表示,招聘难度有所降低,但部分行业仍面临招聘挑战。报告称:“由于近期移民政策发生变化,多个辖区的酒店、农业、建筑和制造业面临劳动力供应紧张的问题。”
▌各辖区报告重点
费城:“多位受访者表示,一些供应商以关税为由提高价格,即便其销售的商品并未受到更高关税的影响。”
克利夫兰:“一家制造商表示,他们已暂缓裁员,等待工业生产复苏,但裁员计划已无法再推迟。”
亚特兰大:“受访者警告称,关税对物价的影响才刚刚开始,预计物价上涨趋势将持续至2026年。”
芝加哥:“一位公路运输行业的受访者将当前状况描述为‘类似衰退’。”
堪萨斯城:“尽管投入成本高企仍是最沉重的负担之一,但一家制造企业将原材料成本的变化描述为‘从沸腾转为文火’ - -
因为企业‘已不再需要竭力应对每一次冲击’。”
达拉斯:“能源行业的就业人数进一步减少,原因是企业不断找到能以更短时间、更少人力完成更多油井开采工作的方法。”
明尼阿波利斯:“明尼苏达州一家广告公司表示,由于人工智能(AI)工具‘能更快完成基础工作’,‘对基础岗位人员的需求将减少’。”
旧金山:“报告显示,企业倒闭数量增多、营业时间缩短,同时贷款逾期率出现一定程度上升。”
圣路易斯:“制造业、建筑业和农业领域的受访者仍报告存在劳动力短缺问题,原因是工人因担心被驱逐而不愿上班。”
|
|
|
|
|
|
01:53 |
米兰:贸易不确定性使降息变得更为紧迫
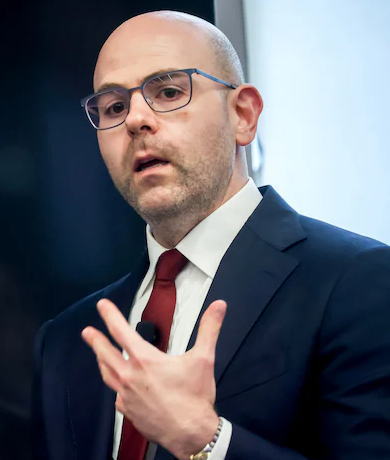 美联储理事米兰(Stephen
Miran)表示,近期贸易紧张局势(Trade
Tensions)加剧了经济增长的不确定性,这使得货币政策制定者亟需快速下调利率。
米兰周三在CNBC举办的一场活动中称:“与一周前相比,现在经济下行风险更大。我认为,作为政策制定者,我们有责任认识到这一点,并在决策中体现出来。”他补充道,美中贸易政策的高度不确定性已带来了“新的极端风险”。
米兰表示:“我不会说,相比一周前或一个月前,我现在希望利率降得更低。但随着风险平衡发生变化,尽快让货币政策回归中性立场(R-Star)变得更加紧迫。”
米兰称,他支持在年底前将美联储基准利率再下调1.5%。19位美联储官员的中位预期显示,2025年还将额外降息两次,每次下调25个基点。
米兰周三指出,预计今年再降息两次“听起来是合理的”。
美联储主席鲍威尔(Jerome
Powell)周二强化了市场预期 - -
官员们本月召开会议时,可能会连续第二次降息25个基点。尽管通胀仍高于2%的目标,但就业增长放缓可能推高失业率的担忧,或许会推动这一决策的出台。
米兰一直主张实施更为宽松的货币政策。上个月,他对美联储(Fed)官员将官方利率下调25个基点的决定表示反对,更支持降息50个基点。
|
|
|
|
|
|
01:05 |
鲍威尔称美联储未来数月或停止缩表,暗示最早本月就可以降息
 美联储主席鲍威尔(Jerome
Powell)表示,美联储(Fed)未来数月可能会停止缩减资产负债表(QT)。鲍威尔同时指出,劳动力市场前景持续恶化,这一表态也印证了投资者对本月美联储将再次降息的预期。
“我们长期以来设定的计划是,当银行准备金规模略高于我们认为符合‘充足准备金’状态的水平时,就停止缩表。”鲍威尔周二在为费城美国全国企业经济协会活动准备的发言稿中表示。
“未来数月,我们可能会接近这一节点,目前正密切监测各类指标,为这一决策提供依据。”他补充道。
自2022年以来,美联储官员一直在逐步缩减央行资产负债表规模 - -
这一过程被称为“量化紧缩(QT)” - -
目的是扭转疫情后为刺激经济而实施的数万亿美元资产购买操作。今年初,美联储已放缓缩表节奏,降低了每月允许到期赎回的债券规模。
随着银行准备金规模下降,美国(US)货币市场出现了持续的融资压力,这一迹象表明,美联储可能正接近其希望停止资金回笼的节点。
周二,鲍威尔承认,市场已出现“一些”逐步调整的信号。“委员会的计划采取了审慎的方式,以避免重蹈2019年9月货币市场动荡的覆辙。”他在提及那段被称为“缩减恐慌”的市场波动时期时表示。
对于应将银行准备金维持在何种低位,同时又避免引发市场波动,美联储官员们似乎存在分歧。
美联储负责监管事务的副主席鲍曼(Michelle
Bowman)在9月底曾表示,美联储应寻求将整体资产负债表规模降至尽可能小的水平,使准备金余额更接近“短缺”状态而非“充足”状态。而美联储理事沃勒(Christopher
Waller)则指出,准备金的最优规模应在2.7万亿美元左右。
▌准备金利息工具
鲍威尔还表示,美联储用于实施货币政策的关键工具 - -
即向商业银行存放在央行的准备金支付利息 - - 目前运行良好。今年以来,这一利息支付机制已受到部分华盛顿议员的审视。
鲍威尔称,该工具使美联储能够“适当”调整货币政策立场。
这一工具是近20年前由议员批准设立,初衷是为金融体系提供支持,并在全球金融危机期间得到应用。如今,它已成为美联储控制短期利率能力的核心组成部分。
“若我们失去向准备金及其他负债支付利息的能力,美联储将无法再控制利率水平。”鲍威尔强调,“归根结底,我们这套广泛的准备金制度已被证明在实施货币政策、支持经济和金融稳定方面具有显著成效。”
鲍威尔在6月曾表示,有关取消准备金利息的提案并不会节省资金,且重返“准备金短缺”制度不仅具有挑战性,还可能引发市场波动。
上周,美国参议院(Senate)以14票支持、83票反对的结果,否决了一项禁止美联储向银行准备金支付利息的修正案。
▌政策前景
在经济形势方面,鲍威尔表示,自9月美联储官员召开上次会议以来,通胀与就业前景似乎变化不大。他仍在强调劳动力市场日益显现的疲软信号。
上月,美联储将利率下调了25个基点,这是2025年的首次降息。当时,鲍威尔将此次降息描述为一项风险管控措施,旨在为疲软的劳动力市场提供支持。在与该决策一同公布的预测中,官员们的中位预期显示,今年还将再降息两次。
鲍威尔周二重申:“就业市场面临的下行风险似乎有所增加。”
他指出,尽管受政府停摆影响,官方经济数据尚未发布,但“现有证据表明,当前裁员与招聘活动均处于低位,同时家庭对就业机会的感知以及企业对招聘难度的判断,仍在持续下滑”。
尽管如此,市场对经济前景的看法存在分歧,导致官员们在“何种政策路径更为合适”的问题上难以达成一致。
部分官员更关注劳动力市场状况,其中包括沃勒 - -
他表示支持今年进一步降息,但同时警示,官员们不应采取激进或仓促的降息举措。而由美国总统特朗普(U.S.
President Donald)任命的美联储理事会新成员米兰(Stephen
Miran)则呼吁迅速实施一系列大幅降息,他认为当前的利率水平正对美国经济产生极强的抑制作用。
另一些美联储官员则对进一步降息持更怀疑态度。他们持续强调,特朗普政府的关税政策可能引发物价压力,且通胀率多年来一直高于美联储设定的2%目标。
“在平衡就业与通胀两大目标的过程中,货币政策不存在无风险的路径。”鲍威尔最后表示。
美联储官员将于10月28日至29日召开下一次会议。
|
|
|
|
|
|
23:50 |
IEA大幅上调2026年石油过剩规模,至近400万桶/日
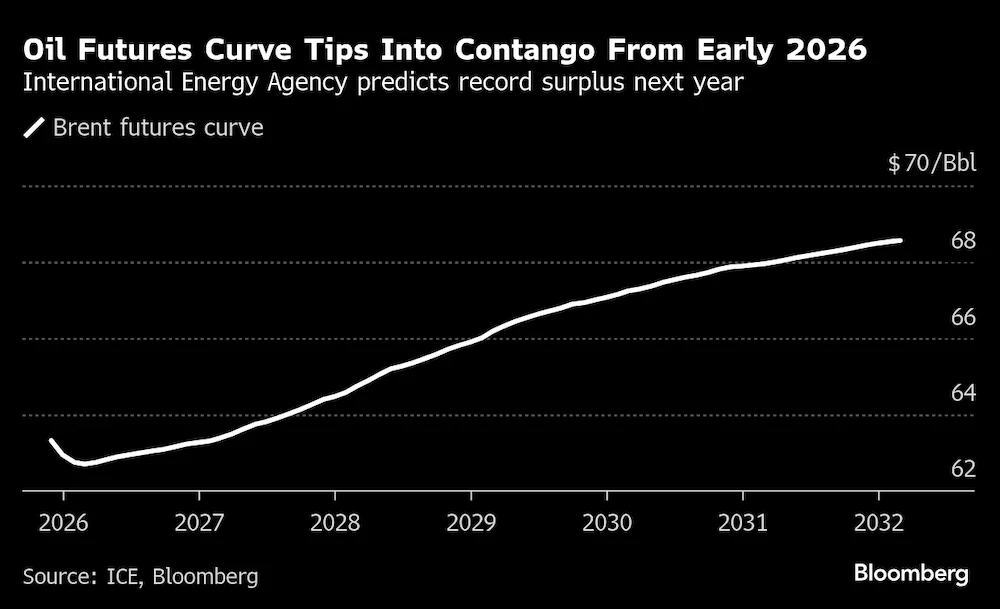 国际能源署(IEA)称,石油供应创纪录过剩的规模将超过此前预估,且过剩量已开始在远洋油轮上累积(Floating
Storage)。
IEA在最新月度报告(OMR)中指出,2026年全球石油供应量将每日超出需求量近400万桶,这一年度过剩量将创下历史新高。随着石油输出国组织(OPEC)及盟友(被称为OPEC+)持续释放闲置产能(Idle
Capacity),且该联盟竞争对手2026年的供应前景向好,IEA对明年石油过剩量的预估较上月上调了约18%。
报告显示,尽管今年全球石油库存以每日190万桶的速度快速累积,但由于中国(CN)吸纳了大部分过剩量,其对油价的冲击得到了缓解。不过IEA表示,随着中东石油出口量增加,海上原油储量已升至多年来最高水平,这种情况正开始发生改变。
“展望未来,随着大量海上原油被运往主要石油枢纽并上岸,原油库存似乎将进一步增加。”这家总部位于巴黎、为主要经济体提供能源咨询的机构表示。IEA小幅下调了今年全球石油消费增长预期,同时上调了今年及明年非OPEC国家的石油供应预期。
当前石油过剩量不断累积的背景是:中国及其他主要消费国的石油需求增长放缓,OPEC+联盟持续恢复此前暂停的产量,而该联盟在美洲的竞争对手则继续快速扩大供应规模。伦敦市场原油期货价格目前徘徊在每桶63美元左右,年内跌幅达15%。
尽管高盛集团(Goldman
Sachs)、摩根大通(JPMorgan)等华尔街机构预计油价将进一步下跌,但自今年初沙特阿拉伯及其盟友开始增加产量以来,市场尚未出现部分人士此前预警的崩盘局面。
IEA表示,这在一定程度上是因为大部分供应过剩并非以原油形式存在,而是以天然气液体的形式出现。
该机构补充称,未来,俄罗斯(RUS)石油供应减少、欧盟(EU)即将实施的对俄罗斯原材料使用限制,以及近期多座炼油厂停产等因素,或可为天然气液体及其他石油产品市场提供支撑。
受贸易关税(Tariffs)给宏观经济前景蒙上阴影、以及电动汽车(EV)转型加速等因素影响,今年及明年全球石油需求每日仅增长70万桶,远低于历史趋势水平。
与此同时,非OPEC+国家石油供应量增幅将约为需求增幅的两倍,其中以美国(US)、巴西(BRA)、加拿大(CAN)、圭亚那(GUY)和阿根廷(ARG)为主要增长来源。IEA预计,明年非OPEC+国家石油供应量每日将增加120万桶,较上月预估每日上调20万桶。
OPEC+的主要成员国仍在持续恢复此前暂停的产量,此举似乎是为了夺回全球石油市场的份额。IEA数据显示,9月该联盟石油产量每日增加近100万桶,其中沙特阿拉伯(KSA)牵头成员国完成了第一阶段的产量恢复。
IEA对2026年石油过剩量的预估将成为有记录以来的年度最高水平。不过在2020年新冠疫情最严重的几个月里,单月石油过剩量曾高于这一年度预估水平。
---
图:IEA预测明年石油过剩量将创纪录
|
|
|
|
|
|
23:11 |
IMF警告非银行金融机构的崛起对金融稳定构成风险
国际货币基金组织(IMF)周二发出警告,称金融稳定风险仍处于高位,部分原因是非银行金融机构持续扩张,而这类机构的发展正暴露出新的结构性脆弱性。
IMF在最新全球金融稳定报告(GFSR)中指出:“随着非银行金融机构在市场做市商、流动性提供者以及私人信贷、房地产和加密资产市场中介机构中地位日益重要,其规模扩张可能会进一步放大这些脆弱性。”
IMF的分析强调,这类机构(包括投资基金、保险公司和养老基金)“不吸收存款,但在全球市场中扮演着越来越关键的角色”。
尽管部分非银行金融机构(如保险公司)需遵守特定监管框架,但“其他许多机构所接受的审慎监管力度远不足够”。
IMF开展的抗风险测试显示,非银行金融机构可能会将冲击快速传导至银行体系,从而加大危机管理难度。该机构在滞胀场景下进行了全球压力测试,结果显示“约占全球资产18%的银行,其普通股一级资本比率将跌破7%”。
此外,IMF还新增了一个分析维度,以捕捉银行与非银行金融机构之间的关联。据IMF介绍:“测试结果颇具启示性:非银行金融机构出现不利变动(如信用评级下调或抵押品价值下跌),可能会对银行的资本充足率和流动性产生显著影响。”
▌系统性风险与改革必要性
IMF对银行与非银行金融机构间信贷关联可能引发的风险传导进行了量化分析。在极端场景下,若非银行金融机构风险水平上升并完全动用银行信贷额度,“约10%的美国银行和30%的欧洲银行(按资产规模计算),其监管资本比率将下降逾100个基点”。
报告指出:“随着非银行金融机构压力加剧,银行亏损和资本缩水幅度会显著扩大”,这表明非银行部门的脆弱性与金融体系核心存在紧密关联。
报告还警告,非银行金融机构可能会对主权债务市场构成压力。开放式投资基金面临流动性错配风险,在市场波动时可能被迫大规模抛售资产。
IMF表示:“假设资金流出模式与2020年3月类似,且利率上升80个基点,债券被迫抛售规模可能接近2万亿美元 -
- 其中四分之三为美国国债。”
在极端场景下,此类资产抛售“可能会超出交易商的中介能力,扰乱市场正常运作,并蔓延至融资市场”。
不过,报告也区分了本土与境外非银行金融机构在新兴市场中的不同作用。IMF指出:“基本面更强劲的新兴市场经济体,已通过国内非银行金融机构(如养老基金和保险公司)扩大本币融资规模”,这不仅提高了其债券在应对全球冲击时的流动性,也降低了对银行融资的依赖。
但IMF同时警告:“境外非银行金融机构仍是新兴市场资产的关键投资者”,且“在市场动荡时,这些机构可能会撤资”,进而导致融资环境恶化。
IMF最终得出结论:金融稳定依赖于稳健的政策和具备抗风险能力的机构,且“非银行金融机构重要性上升及其与银行的关联,要求各方加强监管”。
IMF建议,应进一步完善数据收集(确保数据更全面)、改进前瞻性分析,并加强监管机构间的协调。
IMF还认为,私人信贷领域需得到更多关注,因为“非银行贷款机构(尤其是私人信贷基金)近年来扩张迅速,由于透明度较低且监管力度不足,它们正为金融稳定增添风险”。
为防范此类风险,IMF强调:“完善并推广开放式投资基金流动性管理工具的可用性与实用性,至关重要。”
|
|
|
|
|
|
18:05 |
美国小型企业信心指数跌至三个月来最低水平
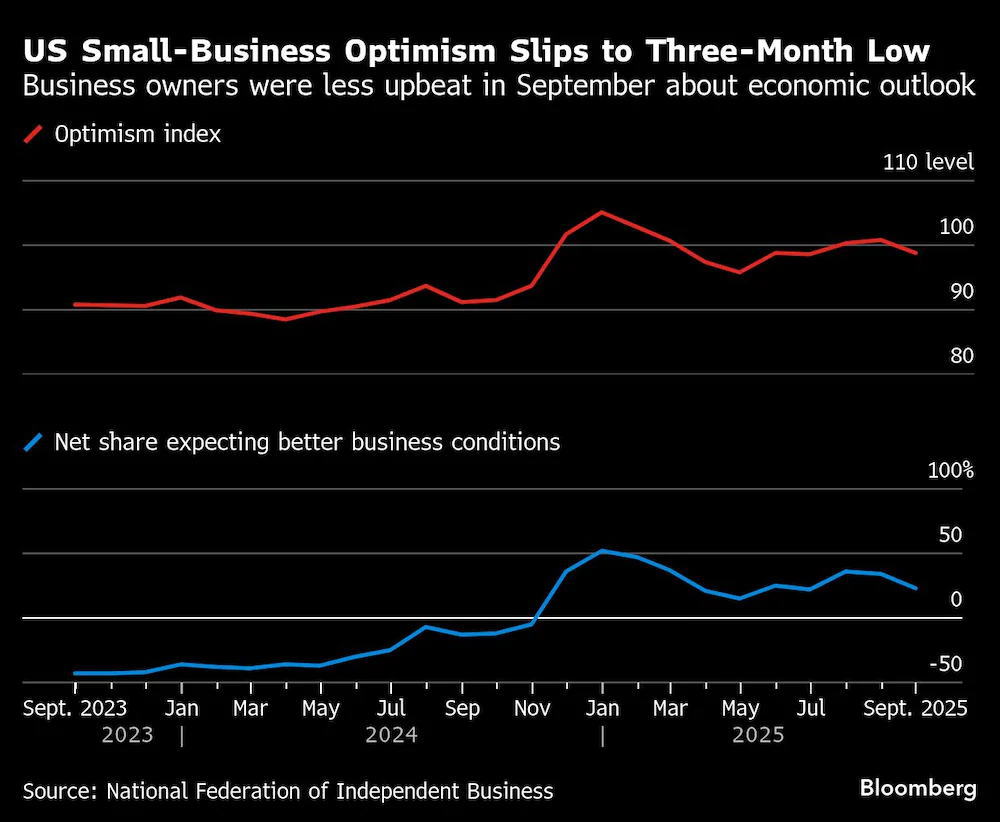 由于对经济前景的乐观情绪降温,且对库存过剩的担忧加剧,9月美国(US)小型企业信心指数跌至三个月来最低水平。
全美独立企业联合会(NFIB)周二发布的小型企业信心指数(SBOI)数据显示,9月,该指数下降2点,至98.8。该指数包含的10个分项指标中,有5项出现下降,3项保持不变。
在接受调查的小型企业主中,仅有23%的受访者表示预计未来六个月商业环境将改善,这一比例较8月下降了11个百分点。
上个月,认为自身库存过低的企业净比例出现自1997年以来的最大跌幅,与此同时,预期销售额增长的企业比例也有所下降。
企业主对通胀的担忧也有所加剧:14%的受访者表示,成本上涨是其经营过程中面临的最大问题,这一比例较8月上升3个百分点。未来三个月计划提价的企业净比例达31%,较此前上升5个百分点,为6月以来的最高水平。
美国全国独立企业联合会首席经济学家比尔·邓克尔伯格表示:“尽管大多数企业主认为目前自身企业运营状况良好,但他们不得不应对日益加剧的通胀压力、不断下调的销售预期,以及劳动力市场持续存在的挑战。”
该联合会的数据显示,企业不确定性指数自8月以来上升7点,至100,为2月以来的最高水平。这一变化反映出,认为当前是企业扩张最佳时机的企业主比例有所下降。
不过,与8月相比,企业整体运营状况未发生变化:68%的企业主将自身企业运营状况评为“优秀”或“良好”,另有27%的受访者认为运营状况“一般”。
---
图:美国小型企业信心指数下滑至三个月以来最低水平
|
|
|
|
|
|
01:05 |
OPEC维持石油需求增长展望不变
在石油输出国组织(OPEC)及盟友(被称为OPEC+)持续向全球市场增加石油供应之际,OPEC维持了对石油市场的展望不变。
OPEC周一在其月度市场报告(MOMR)中表示,今年全球石油需求将日均增长130万桶,2026年日均增长140万桶,与此前的预测一致。
涵盖OPEC及其盟友的“OPEC+”机制,正持续向全球市场增加石油供应;而据预测,明年全球石油市场将出现供应过剩。报告援引第三方消息称,9月该组织石油日产量增加63万桶。
过去一年,布伦特原油期货价格已下跌18%,且跌幅主要始于今年4月 - -
当时“OPEC+”首次宣布增产,这一决定令交易商感到意外。
报告显示,对“OPEC+”原油的预期需求量与上月报告相比也无变化,今年日均需求量为4250万桶;预计明年该组织原油日均需求量将增至4310万桶。
本月,“OPEC+”联盟同意仅恢复13.7万桶/日的中断供应量,这一恢复速度低于今年年初水平。
月度报告中的其他关键数据:
★ 9月石油平均日产量约为4305万桶。
★ 预计经济合作与发展组织(OECD)石油需求将日均增加13万桶,其中经合组织美洲地区的增幅将居首。
★ 经合组织以外地区的石油需求将日均增加120万桶。
★ 预计今年交通运输燃料将成为石油需求增长的主要驱动力:航空燃料(Jet
Fuel)及煤油需求将日均增加38万桶,柴油需求将日均增加30万桶。
★
非OPEC国家今年石油日产量预计增加80万桶,明年日均增加60万桶,与上月评估结果一致。巴西(BRA)、加拿大(CAN)、美国(US)和阿根廷(ARG)将是产量增长的主要贡献者。
★
预计今年“OPEC+”的天然气液及非常规液体日产量将同比增加10万桶,至日均860万桶;2026年增幅将保持相近水平,日产量预计达880万桶。
|
|
|
|
|
|
22:05 |
10月美国消费者信心指数微跌,但高于预期
10月初,美国(US)消费者信心指数基本持平,原因是美国民众预计就业市场或通胀水平不会出现显著下行或改善。
密歇根大学(UMich)数据显示,消费者信心初步指数从9月的55.1降至55。尽管这是五个月来的最低水平,但仍高于彭博社(Bloomberg)对经济学家调查得出的预期中值。
周五公布的数据显示,消费者预计未来一年物价年涨幅将从上个月的4.7%降至4.6%;预计未来5至10年物价年涨幅将维持在3.7%,与9月水平持平。
该调查负责人乔安妮·许在一份声明中表示:“高物价、就业前景疲软等与钱袋子相关的问题,仍是消费者关注的焦点。目前来看,消费者并不预期这些因素会出现显著改善。”
由于美国政府停摆导致官方数据缺失,外界对当前美国经济的透明度有所下降 - -
目前美国经济的显著特征是消费支出仍保持韧性。不过,私营机构指标显示,就业市场表现疲软,而制造业和服务业活动尚未恢复增长动力。
约63%的受访者表示,预计未来一年失业率将上升。这一比例较上月略有下降,但几乎是一年前的两倍。报告显示,超过三分之二的受访者预计,未来一年通胀涨幅将超过自身收入增幅。
受关税担忧(Tariffs)影响,耐用品购买条件指数降至2022年以来的最低水平。本月现状指数从9月的60.4升至61,而预期指数则回落至五个月来的最低点。
共和党选民的信心指数达到唐特朗普总统(U.S.
President Donald)第一任期以来的最高水平;无党派选民的信心也有所改善,但民主党选民的信心指数出现下降。本次调查的开展时间为9月23日至10月6日。
|
|
|
|
|
|
02:05 |
尽管担忧通胀,美联储仍倾向于今年进一步降息
美联储(Fed)官员表示,尽管在去年9月的货币政策会议上,许多人因担忧通胀而持谨慎态度,但仍倾向于在今年进一步下调利率。
根据9月16日至17日联邦公开市场委员会(FOMC)的会议纪要:“多数官员认为,在今年剩余时间里,进一步放宽货币政策很可能是合适的。”该文件还显示,“多数与会者强调了通胀前景面临的上行风险。”
在此次会议上,官员们以11票赞成、1票反对的结果,通过将利率下调25个基点至4%-4.25%区间的决议,这是今年的首次降息。刚加入委员会的米兰(Stephen
Miran)主张降息50个基点,因此对该决议投了反对票。
会议后公布的最新预测显示,根据预估中值,官员们预计年底前还将再降息两次,每次25个基点。但预测也凸显出委员会内部的分歧
- - 19名与会者中,有6人预计2025年将降息一次或不降息。
会议纪要显示,少数官员对支持降息持犹豫态度。
纪要指出:“部分与会者表示,在本次会议上维持联邦基金利率不变是适宜的,或者他们本可以支持这一决定。”
尽管官员们承认劳动力市场面临的风险有所上升,但许多人也认为就业水平不太可能快速下滑。
纪要称:“总体而言,与会者认为,近期这些指标数据并未显示劳动力市场状况出现显著恶化。”
自9月会议以来,美联储多位理事 - - 包括美联储副主席杰斐逊(Philip
Jefferson)和美联储负责监管的副主席鲍曼(Michelle
Bowman)
- -
均对劳动力市场的强劲表现表示担忧,并认为这是降息的理由之一。米兰则认为,中性利率(R-Star)比预期更低,这意味着美联储应加快降息步伐。美国总统特朗普(U.S.
President Donald)及其政府的多名官员也提及近期数据,并不断呼吁美联储立即降息。
联邦基金利率期货(FFR)合约显示,投资者认为美联储在10月和12月进一步降息的可能性较大。
|
|
|
|
|
|
23:05 |
纽约联储:消费者对通胀和就业的预期同步恶化
美国纽约联邦储备银行发布的消费者预期调查报告(SCE)显示,消费者预计未来一年通胀将加剧,且有迹象表明中低收入家庭正承受着物价上涨带来的最大冲击。
9月消费者对未来一年的消费者物价上涨预期升至3.4%,高于8月的3.2%。
这一涨幅在收入低于5万美元的家庭以及最高学历为高中的群体中更为显著。消费者对未来五年的年化通胀预期也从2.9%升至3%,而对未来三年的通胀预期则稳定在3%。
美联储(Fed)官员正密切关注消费者通胀预期,以判断关税政策引发的是一次性物价上涨,还是更具持续性的通胀冲击。上月美联储决定将基准利率下调25个基点,绝大多数货币政策制定者表示支持今年至少再进行两次同等幅度的降息。
尽管如此,部分官员对再次降息持谨慎态度,原因是核心通胀指标仍比2%的目标高出约1个百分点。纽约联储的这项调查是多项反映消费者对经济信心下滑的研究之一
- - 当前通胀持续高企,企业招聘活动也在减少。
调查还显示,消费者对劳动力市场的预期也持续恶化。未来12个月失去工作的概率预期上升,对整体失业率的预期同样走高。不过,在8月经历该调查系列数据中最大单月跌幅后,9月消费者对未来三个月找到工作的概率预期略有回升。
家庭对自身财务状况的看法喜忧参半。更多消费者表示当前财务状况比一年前有所改善,但预计未来12个月自身财务状况将恶化的消费者比例也有所上升。
|
|
|
|
|
|
22:35 |
肉类价格连续第八个月上涨,加剧了全球食品通胀
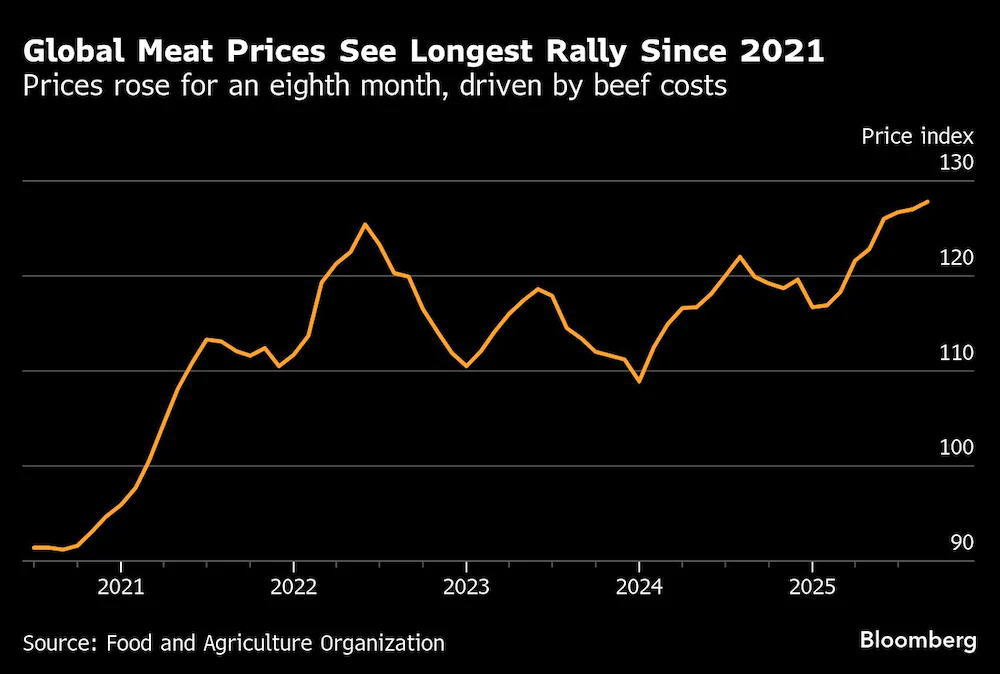 9月,全球肉类价格创下历史新高,月度涨幅连续时长达到2021年以来之最。这一现象的背后,是美国(US)牛群数量减少导致牛肉供应无法满足强劲需求。
联合国粮食及农业组织(FAO)周五发布报告称,其监测的肉类产品价格指数当月上涨0.7%,实现连续第八个月攀升。
此次价格回升主要由牛肉推动:美国牛群数量降至数十年最低水平;全球最大牛肉出口国巴西(BRA)的牛肉价格走高;墨西哥(MEX)则因“新世界果蛀蛾”致命虫害引发担忧。
这些因素共同推高了全球食品成本 - -
7月全球食品价格已升至两年多来的最高水平,加剧了消费者面临的通胀问题,也给政策制定者带来压力。
上个月,欧洲中央银行指出,食品价格涨幅已超过整体通胀水平;英国零售商协会则表示,劳动力成本与能源成本的上升,仍在不断推高众多农户的生产资料价格。
FAO在报告中提及牛肉市场时表示:“美国国内供应短缺,且价格差具备吸引力,这继续推动该国牛肉进口,尤其是从澳大利亚(AUS)进口
- -
澳大利亚牛肉价格已有所上涨。巴西牛肉价格同样走高,强劲的全球需求为其提供支撑,抵消了美国加征关税后巴西对美出口渠道收窄的影响。”
在FAO监测的所有主要食品类别中,肉类是9月唯一价格上涨的品类,羊肉价格走高也对其形成助推。整体食品价格指数则略有下降,谷物、植物油、乳制品及糖价均出现下跌。
---
图:全球肉类价格迎来2021年以来最长涨势
|
|
|
|
|
|
19:35 |
美国招聘与裁员同步下降,而政府停摆或引发数据异动
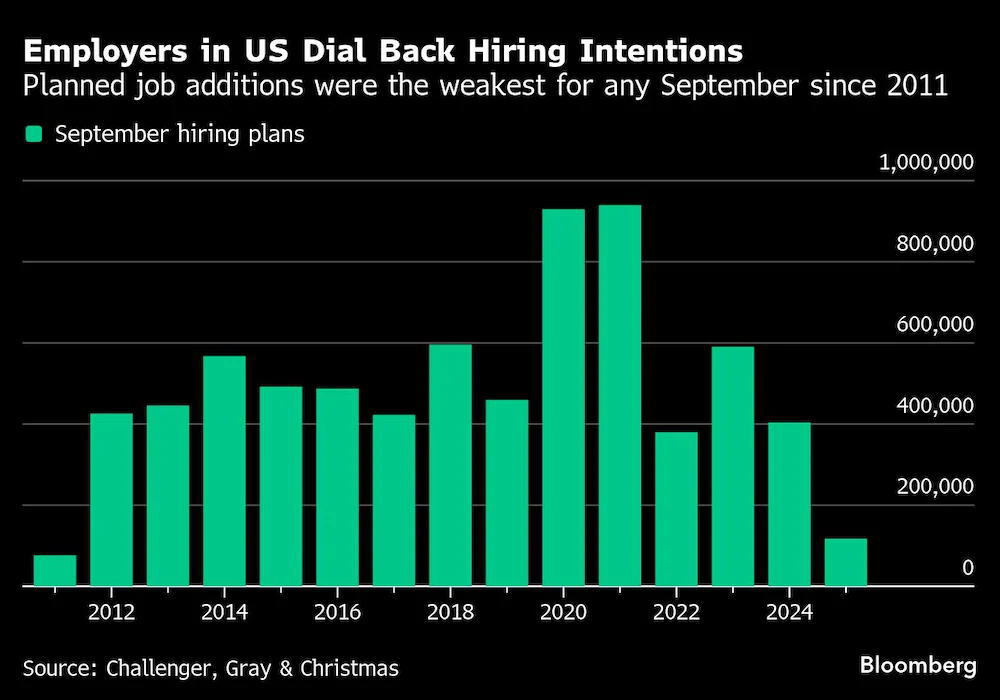 根据职业咨询公司Challenger,Gray&Christmas的数据,9月美国(US)雇主既减少了招聘计划,宣布的裁员规模也有所下降。
报告显示,上月企业宣布的新增招聘岗位计划为11.7313万个,较去年同期减少71%,成为2011年以来招聘意愿最弱的9月。这份于周四发布的报告指出,与往年相比,今年9月的季节性招聘计划出现显著放缓。
今年1-9月,美国本土企业宣布的新增招聘计划累计近20.5万个,为2009年以来同期最低水平。
与此同时,企业上月宣布的裁员计划为5.4064万人,较去年同期减少近26%,也低于8月宣布的8.5979万人。不过,计划裁员并不一定意味着会立即实施解雇。
报告表明,当前劳动力市场呈现“招聘少、裁员也少”的态势。由于美国政府停摆导致官方数据无法发布,经济学家与政策制定者正更多依赖查林杰报告等私人机构数据,以研判劳动力市场及整体经济状况。
该公司高级副总裁安迪·查林杰在一份声明中表示:“当前我们面临的是停滞的劳动力市场、持续上涨的成本,以及具有变革性的新技术。尽管降息已箭在弦上,第四季度劳动力市场或出现一定稳定迹象,但其他因素仍可能导致企业计划裁员或推迟招聘。”
今年以来,美国企业已宣布的裁员计划累计达94.6426万人,为2020年疫情期间以来同期最高水平。其中,政府部门裁员尤为显著
- - 仅与联邦政府效率部节流举措相关的裁员就超过28.9万人。
据知情人士透露(因讨论闭门会议要求匿名),周三白宫预算办公室主任拉塞尔·沃特向议员表示,受政府停摆影响,部分联邦机构将采取措施快速裁员。
---
图:美国雇主招聘意愿下降,新增招聘计划为2011年以来同期最低水平
|
|
|
|
|
|
20:20 |
数据经调整后,美国9月ADP就业人数减少3.2万
9月美国(US)企业就业人数意外下降,这至少在一定程度上与数据统计问题有关。
安德普翰研究所(ADP
Research)周三公布的全国就业报告(NER)显示,美国私人部门就业人数减少3.2万人,而前一个月的就业人数降幅经修正后为3000人。这一数据低于彭博社(Bloomberg)对经济学家调查得出的所有预期值。
ADP表示,其数据参考了美国劳工统计局(BLS)的广泛数据集
- - 即《就业与薪资季度普查》。报告指出,与对比分析前的数据相比,此次重新校准导致9月就业人数减少了4.3万人。
这意味着,若不进行此次调整,就业人数本可能出现小幅正增长。但ADP同时指出,招聘趋势并未改变,且多数行业的就业增长势头仍在持续减弱。
ADP在一份声明中表示:“最新发布的《就业与薪资季度普查》数据中,部分行业类别的缺失值或审查值数量超出正常水平。这就要求参考指数的计算精度需高于往年。”
该机构采用2024年《就业与薪资季度普查》数据,来衡量美国不同行业、各州及不同规模企业的全国就业分布情况。该普查数据基于各州失业保险税收记录,覆盖了美国几乎所有就业岗位。
《就业与薪资季度普查》数据还被用作政府年度就业人数统计的参考依据。上月发布的初步估算显示,此次调整可能会使截至3月的年度就业人数减少91.1万人,降幅创历史纪录。
由于原定于周五发布的美国政府9月就业数据(NFP)因政府停摆而推迟,ADP数据成为本周最受关注的劳动力市场报告。
不过,ADP报告可能夸大了劳动力市场的疲软程度 - -
其他数据来源普遍显示,当前美国就业增长乏力、企业招聘意愿下降、裁员规模较小,且薪资涨幅温和。
鉴于劳动力市场疲软,美联储上月已下调利率,而美联储官员正密切关注任何可能显示市场进一步恶化的迹象。
但由于部分政策制定者仍对通胀持续存在担忧,美联储后续是否会进一步降息尚不明确 - -
尤其是在本月底会议召开前,他们可能无法获取最新的政府就业报告。
ADP数据显示,休闲酒店业、企业服务、金融活动等行业就业人数均出现下降;建筑业、制造业等商品生产行业同样如此。教育和医疗服务行业是少数实现就业增长的领域之一。
中西部地区是美国主要地区中唯一出现就业减少的区域,且减少的岗位主要集中在员工规模不足500人的企业。
|
|
|
|
|
|
19:05 |
美国抵押贷款利率上升,需求复苏受到抑制
美国(US)抵押贷款利率五周来首次上升,不仅扼杀了住房需求刚刚出现的复苏迹象,还使近期的住房再融资热潮戛然而止。
抵押贷款银行家协会(MBA)公布的抵押贷款申请活动指数(MAD)数据显示,
在截至9月26日的一周内,30年期固定利率抵押贷款合同利率上升12个基点,至6.46%。上周,可调利率抵押贷款和15年期固定利率抵押贷款利率也均出现上涨。
此前,抵押贷款再融资指数曾升至2022年初以来的最高水平,而上周该指数下跌近21%,创下今年最大跌幅。住房购买申请指数则下降1%。
贷款成本的上升表明,对于近期刚显露出摆脱数年低迷迹象的房地产市场而言,其对利率水平高度敏感。若抵押贷款利率能持续下降,或有助于吸引因购房可负担性不足而被排除在市场之外的潜在购房者入市。
MBA的整体抵押贷款活动指数(涵盖住房购买和再融资)上周创下自4月以来的最大跌幅。
MBA的抵押贷款调查自1990年起每周开展一次,调查对象包括抵押贷款银行、商业银行和储蓄机构。该调查数据覆盖了美国超过75%的小额住宅抵押贷款申请。
|
|
|
|
|
|
17:05 |
欧元区通胀回升,为欧洲央行维持当前利率提供支撑
受服务业价格上涨及能源成本降幅收窄影响,欧元区(Euro
Area)上月通胀率有所上升。这一态势可能会强化市场预期,即欧洲央行(ECB)将在一段时间内维持利率不变。
欧盟统计局(EuroStat)周三发布的最新数据显示,由20个成员国组成的欧元区,9月总体通胀率(CPI)从8月的2.0%升至2.2%,与路透社(Reuters)对经济学家调查得出的预期相符。
与此同时,剔除波动较大的食品和能源价格后,市场更关注的核心通胀率仍稳定在2.3%,尽管服务业通胀已出现回升。
尽管欧洲央行在过去四年间一直致力于应对高通胀问题,但此次通胀回升不太可能引发政策制定者过多担忧。因为从整体经济趋势来看,这一回升只是暂时波动,通胀数据很快可能回落至欧洲央行2%的目标水平,甚至低于该目标。
欧洲央行行长拉加德(Christine
Lagarde)周二表示:“通过对未来的模型预测,通胀在双向的风险均处于可控范围。当前政策利率维持在2%,若通胀风险发生转向,或出现新的冲击威胁到我们的目标,我们完全有能力做出应对。”
不过,部分政策制定者可能会以9月通胀数据为依据,反对进一步降息。且几乎可以确定的是,欧洲央行将在10月30日的会议上连续第三次维持利率不变。
金融投资者对这一前景(OIS)信心充足:他们认为今年晚些时候再次降息的概率仅为10%,到2026年年中降息的概率也仅为30%。
相比担忧通胀再度失控,部分欧洲央行政策制定者反而担心通胀会过低。
欧洲央行预测,明年欧元区通胀率将降至1.7%,并在随后六个季度持续低于目标水平。这一周期足以让零售商调整定价策略、雇主改变薪资设定机制。
部分政策制定者认为,若出现上述情况,低通胀可能会像疫情前十年那样“根深蒂固” - -
当时尽管欧洲央行将利率降至零以下,并推出数万亿欧元购债计划以刺激经济,但始终未能将通胀拉回目标水平。
工业、投资及家庭消费数据表现疲软,进一步印证了欧元区经济将持续放缓,而美国关税政策也对其造成拖累,这些都为“通胀过低”的担忧提供了支撑。
目前在欧洲央行内部占多数的“鹰派”阵营认为,通胀低于目标的风险可控。理由是:欧元区经济展现出对贸易摩擦的韧性,工业正逐步复苏,就业市场保持稳定,且国防开支增加将为经济增长提供支撑。
要厘清通胀与经济的整体走势仍需时间。这意味着,在截至今年6月已累计降息2个百分点后,欧洲央行将暂缓调整利率,等待更多信号。
|
|
|
|
|
|
16:05 |
英国工业活动收缩加深,订单和就业等子指标进一步恶化
周三发布的一项调查显示,受国内需求低迷及出口订单减少影响,英国(GBR)9月制造业活动萎缩速度创下5个月来最快,该调查描绘的经济图景比近期官方数据更为黯淡。
标普全球(S&P
Global)发布的英国制造业采购经理人指数(PMI)显示,9月该指数从8月的47.0降至46.2,与初步预估一致,也符合路透社(Reuters)对经济学家调查得出的预期。
这一指数不仅创下4月以来的最低值,还低于50这一区分行业扩张与萎缩的临界点;其中,产出分项指数从49.3降至45.7,为6个月来最低水平。
报告称:“制造商反馈,由于新增业务量减少(国内外市场需求均表现疲软),他们已缩减生产规模。”
与之形成对比的是,周二公布的官方数据显示,在截至6月的三个月里,英国制造业产出增长0.2%(仅略低于整体经济增速),较去年同期增长0.4%。
制造业约占英国经济总量的9%。
标普指出,PMI数据显示,英国制造业订单已连续12个月下降,且降幅达到两年来最大水平之一,这反映出市场信心疲软、美国关税政策(U.S.
Tariffs)不确定性持续,以及能源与人力成本上升等多重压力。
企业还表示,捷豹路虎汽车公司因遭遇网络攻击而停产,也对行业造成了干扰。
去年,英国企业因社保缴费上调受到意外重创,目前正密切关注财政大臣蕾切尔·里夫斯下月发布的年度预算案。
PMI数据还显示,9月英国多个行业的制造商已连续11个月裁员。企业将裁员原因归咎于就业税上调、最低工资标准提高,以及此前能源成本的上涨。
此外,9月英国制造业的投入成本与产品售价涨幅均降至9个月来最低水平。
|
|
|
|
|
|
16:05 |
9月欧元区制造业重回收缩区间,由于新订单暴跌
周三发布的一项调查显示,9月欧元区(Euro
Area)制造业活动重回萎缩区间,新订单以六个月来最快速度下降,这表明该地区工业sector的复苏态势仍较为脆弱。
标普全球(S&P
Global)编制的HCOB欧元区制造业采购经理人指数(PMI)显示,9月该指数从8月的50.7降至49.8。8月的PMI数据是自2022年年中以来,首次突破50这一区分行业扩张与萎缩的临界点。
汉堡商业银行(Hamburg
Commercial Bank)首席经济学家赛勒斯·德拉鲁比亚表示:“欧元区制造业产出已连续七个月环比小幅增长,但增长进程十分缓慢。”
然而,在8月短暂增长后,9月新订单再度下滑(出口市场的拖累尤为明显)。尽管此次新订单降幅温和,但仍是自3月以来的最大降幅。
工厂产出延续了自3月开启的扩张态势,但增速较8月的强劲表现大幅放缓。产出分项指数从8月的52.5降至50.9。
就业形势进一步恶化,制造商裁员速度达到三个月来最快。企业在清理积压订单方面也取得了更大进展,未完成订单以6月以来最快速度减少。
调查显示,欧元区各成员国制造业表现分化:荷兰(NED)制造业扩张速度创下38个月新高,希腊(GRE)、爱尔兰(IRL)和西班牙(ESP)也维持增长态势;与此同时,欧元区三大经济体
- - 德国(GER)、法国(FRA)和意大利(ITA)的制造业均陷入萎缩。
9月,制造业投入成本自6月以来首次下降(尽管降幅微弱),而制造商已连续第五个月下调产品售价。
企业信心虽仍保持积极,但已降至4月以来的最低水平,且低于过去十年的平均水平。
|
|
|
|
|
|
14:05 |
英国9月房价涨幅超预期,由于购房负担能力仍然有利
主要抵押贷款机构Nationwide周三表示,英国(GBR)9月房价涨幅略超预期,环比上涨0.5%,而8月房价环比下跌0.1%。
与去年同期相比,9月房价上涨2.2%,高于8月2.1%的同比涨幅,但仍远低于平均工资增速和消费者物价通胀率。
路透社(Reuters)对经济学家的调查显示,此前市场普遍预期英国9月房价环比上涨0.2%、同比上涨1.8%。
Nationwide指出,今年早些时候,由于购房者希望抓住部分房产交易税收减免政策的最后实施期,房价同比涨幅和交易量曾一度加快;目前,二者增速似乎已趋于稳定。
Nationwide首席经济学家罗伯特·加德纳表示:“当前英国失业率处于低位,收入保持稳健增长,家庭资产负债表状况良好,且借贷成本可能会进一步小幅下降。”
从区域来看,今年第三季度英国房价涨幅最高的地区是北爱尔兰和英格兰北部,同比分别上涨9.6%和5.1%;而伦敦和英格兰东南部其他地区的房价同比仅分别上涨0.6%和0.3%。
|
|
|
|
|
|
07:55 |
企业信心持续改善,为日本央行加息扫除又一障碍
日本央行(BoJ)一项调查显示,日本(JPN)大型制造业企业信心连续第二个季度改善,企业也维持了乐观的支出计划。这一情况增加了日本央行最早于本月加息的可能性。
分析师表示,该调查是日本央行本月政策会议将审视的关键数据之一,其结果表明,至少目前而言,这个依赖出口的经济体正顶住美国关税带来的冲击。
这份“短观(Tankan)”调查显示,9月衡量大型制造业企业信心的总体指数从6月的+13升至+14,创下2024年12月以来的最高水平。此前市场预测该指数为+15。
9月大型非制造业企业信心指数维持在+34,与6月水平持平,也符合市场普遍预期。
凯投宏观(Capital
Economics)亚太区负责人马塞尔·蒂利安特表示:“最新的短观调查证实,日本经济正摆脱贸易紧张局势的影响,这也支撑了我们长期以来的观点,即日本央行将于本月重启紧缩周期。”
短观调查还显示,在截至2026年3月的当前财年,大型企业计划将资本支出增加12.5%,高于6月预测的11.5%,也超出市场预期的11.3%。
此前,日本央行9月会议上,理事会内部出现鹰派分歧,一名持鸽派立场的政策制定者也呼吁近期加息,这使得市场认为日本央行本月将利率从0.5%上调至0.75%的概率约为60%。
日本央行行长植田和男已表示,若有足够迹象表明日本企业能够顶住关税冲击,并增加设备投资和薪资支出,央行已做好准备,继续提高目前仍处于低位的借贷成本。
然而,短观调查对未来前景的展望则相对谨慎。
大型制造业和非制造业企业均预计,未来三个月经营状况将恶化,这凸显出美国需求放缓、关税冲击加剧等潜在风险。
日本央行一名官员在新闻发布会上谈及制造业企业信心下滑时表示:“多个行业的企业均表示担忧美国贸易政策的影响。”该官员还指出,部分企业还抱怨劳动力成本上升、入境旅游需求放缓,以及物价上涨可能损害国内消费等问题。
第一生命经济研究所(Dai
Ichi Life Research Institute)高级执行董事经济学家新家义树表示:“总体而言,短观调查显示日本经济状况良好,不太可能因关税冲击而陷入严重衰退。”
他在谈及10月加息的可能性时称:“但短观调查并未充分说明美国经济将如何发展,以及日本可能受到何种影响。最终,日本央行需要判断是等待更多数据,还是推进加息行动。”
日本第一季度经济年化增长率为2.2%,主要得益于强劲的消费,这也印证了日本央行的观点,即日本经济正朝着温和复苏的方向发展。
美国总统特朗普(U.S.
President Donald)上月签署行政令,正式确立与日本的贸易协定(Trade
Deal),消除了日本方面对汽车等日本关键出口产品15%低关税税率落地的部分担忧。
但8月日本出口和工厂产出均出现下滑,这表明未来几个月美国加征关税带来的冲击可能会加剧。
日本央行去年结束了为期十年的大规模刺激计划,并在今年1月将利率上调至0.5%,当时央行认为日本已接近持续实现2%的通胀目标。
尽管日本通胀率已连续三年以上超过2%,但此后日本央行一直暂停加息,以观察关税和美国经济放缓对企业利润及加薪意愿的影响程度。
短观调查显示,企业通胀预期与三个月前相比几乎没有变化:企业预计未来1年、3年和5年的平均通胀率均为2.4%。
|
|
|
|
|
|
07:13 |
洛根:美国就业市场可能需要进一步走弱,才可能实现2%的通胀目标
 达拉斯联邦储备银行行长洛根(Lorie
Logan)周二表示,若不考虑新进口关税(Tariffs)的影响,当前美国(US)物价涨幅已处于较高水平,因此美联储(Fed)要实现2%的通胀目标,美国就业市场可能需要进一步走弱。
洛根主张在进一步降息问题上保持谨慎态度,她对美国经济前景持乐观立场,但对通胀持续高企的风险则持鹰派观点。
洛根在为达拉斯联邦储备银行一场活动准备的发言稿中指出,当前美国居民消费“保持韧性”、资产价值处于高位且市场信心似乎正在回升,在此背景下,现行货币政策对经济的压制力度仅处于温和水平。
洛根表示:“要彻底恢复物价稳定,就业市场可能需要进一步小幅放宽。”
她还提到美联储负责制定货币政策的联邦公开市场委员会(FOMC),并补充道:“我在进一步降息问题上会保持谨慎。对联邦公开市场委员会而言,坚守实现2%通胀目标的承诺至关重要。”
9月17日,美联储已将基准利率下调25个基点,至4%-4.25%区间,并暗示将在10月和12月的会议上继续降息。
尽管外界高度关注进口关税对物价可能产生的影响,但洛根表示,其团队估算显示,剔除商品和住房领域后,其他领域的物价涨幅已足以使整体通胀率维持在2.4%的高位。
洛根认为,当前需求保持稳定,且金融环境对经济增长存在提振作用,因此美联储需维持足够紧缩的政策以抑制经济过热,并通过推高失业率、减少工时或其他就业市场调整方式,进一步“放宽”就业市场。
洛根称:“从经济和金融环境来看,当前货币政策的紧缩程度仅处于温和水平。”她同时表示,自己支持近期那次25个基点的降息,目的是防范失业率大幅上升。
然而,洛根指出,目前4%-4.25%的政策利率已处于“中性利率”估算区间的上限(中性利率指既不刺激也不抑制消费和投资的利率水平),因此美联储后续能在多大程度上进一步宽松政策,目前尚不明朗。
洛根表示:“若要进一步降息,可能空间相对有限,稍有不慎就可能使政策立场转向过度宽松。”
|
|
|
|
|
|
07:05 |
英国企业信心指数创历史新低,由于担心政府增税
英国董事协会(IoD)周三发布的一项调查显示,英国(GBR)企业信心已降至九年多以来的最低水平,调查同时显示企业计划裁员并减少投资。
这份黯淡的前景报告基于588份反馈(受访者主要为小型或微型企业),与显示经济仍温和增长的官方数据及部分其他民间调查结果形成反差。
英国董事协会表示,其9月企业领导人经济信心指数(ECI)从8月的-61降至-74,为该调查自2016年7月(英国公投脱欧后不久)启动以来的最低值。
英国董事协会首席经济学家安娜·利奇表示:“企业对商业及资产税收可能上调的担忧持续存在,这正抑制信心、阻碍投资,并对经济增长及生活水平构成威胁。”
外界普遍预计,英国财政大臣蕾切尔·里夫斯将在下月的年度预算案中新增数百亿英镑税收。由于政府已明确表示不会提高大多数个人缴纳的主要税种,许多企业担心自己将再次成为增税的主要目标。
劳埃德银行(Lloyds
Banking Group)周二发布的另一项调查也显示,9月企业信心大幅下滑,但仍与2024年平均水平相近,且高于前年的典型水平。
英国董事协会指出,企业对成本的预期已升至2017年11月该机构开始相关调查以来的最高值,而企业的投资意愿和招聘意愿则进一步陷入负值区间。
利奇表示:“4月就业税上调、最低工资标准提高的影响,以及对未来就业法规的担忧,仍在企业间持续产生连锁反应。”
官方数据显示,英国就业人数已连续七个月下降,失业率升至4.7%,为2021年以来的最高水平。
|
|
|
|
|
|
06:35 |
降息刺激需求,澳大利亚房价创下一年来最高涨幅
房地产咨询公司Cotality(前身为CoreLogic)周三表示,受降息及挂牌房源量创历史低位推动,澳大利亚(AUS)9月房价创下一年来最快涨幅。
Cotality的数据显示,9月澳大利亚全国房价指数(HPI)上涨0.8%,中位价升至857,280澳元(约合565,462美元),创下自去年10月以来的单月最大涨幅;季度层面,房价上涨2.2%,高于二季度1.5%的涨幅。
此次单月房价上涨呈现普遍性特征:布里斯班房价领涨,涨幅达1.2%;珀斯房价飙升1.6%;悉尼房价上涨0.8%;墨尔本涨幅相对滞后,为0.5%。
Cotality表示:“今年春季销售旺季势头强劲,卖方正占据主导地位。”
“挂牌房源量偏低且买方需求上升,这些因素共同造就了稳健的销售环境,预计春季乃至年底前,房价仍有可能进一步上涨。”
该公司指出,房价增长最快的领域已从市场的低端区间转向广泛的中端区间,这很可能反映出,利率下降使得购房者的借贷能力有所提升。
澳大利亚储备银行(RBA)周二将利率维持在3.60%不变,但鉴于通胀放缓,该行今年已累计降息三次。央行表示,近期数据显示,三季度通胀可能高于此前预测,且经济前景仍存在不确定性。
澳大利亚工党政府推出的新政策 - - 首次购房者仅需支付5%首付即可入市 - -
将于周三生效,预计这一政策将进一步刺激购房需求。
租赁市场也显现出再度趋紧的迹象,全国房屋空置率已降至历史最低水平。
9月租金环比上涨0.5%,季度涨幅达1.4%,创下自去年6月以来的最高水平。
|
|
|
|
|
|
03:58 |
柯林斯:过快降息尤其是宣称将持续降息,会推高通胀
 波士顿联邦储备银行行长柯林斯(Susan
Collins)周二表示,她对货币政策的展望与美联储(Fed)最新预测中所示的渐进式宽松路径一致,同时她在讲话中指出,激进降息存在风险。
柯林斯在纽约接受路透社(Reuters)采访时称,即便当前就业市场已显现疲软迹象,但通胀持续带来的威胁仍是避免快速降息的关键原因。
“我们必须平衡通胀方面的风险,”柯林斯表示,“就业市场方面是否存在风险?答案是肯定的,而且我认为我们所见的就业市场疲软就是明证。”但她强调,在制定利率政策时,这两方面因素都需纳入考量。
她指出,“过快降息 - - 尤其是公开宣称‘我们会一直降息直至利率回归中性水平(R-Star)’
- - 在我看来,这种情形会推高通胀风险,而这与我们践行使命的目标是相悖的。”
本月早些时候,美联储(Fed)已将隔夜利率目标区间下调25个基点,至4%至4.25%之间,同时计划在年底前以渐进方式继续降息,最终利率可能降至3.5%至3.75%区间。美联储表示,此次降息旨在缓解就业市场不断上升的风险,同时确保货币政策仍能在抑制通胀压力方面发挥作用。
对于货币政策的下一步走向,美联储官员内部存在分歧。柯林斯在此次采访前的一次讲话中表示,她支持9月份的降息举措,若未来经济数据支持,也对进一步降息持开放态度。而克利夫兰联邦储备银行行长哈马克(Beth
Hammack)等部分官员则仍对通胀问题高度担忧,反对降低短期借贷成本。
与此同时,新任美联储理事米兰(Stephen
Miran)(其特殊之处在于仍处于特朗普政府任职期间的休假状态)在联邦公开市场委员会(FOMC)会议上投下反对票,主张降息50个基点。美联储负责监管事务的官员鲍曼(Michelle
Bowman)(她也被视为明年美联储主席鲍威尔任期结束后,可能接任该职位的人选之一)同样对激进宽松政策持开放态度,她认为此举可抵消就业市场日益上升的风险。
柯林斯在采访中提到,尽管通胀的多个方面已如官员们所愿出现缓和,但特朗普政府实施的关税政策推高了关键商品价格,而这对通胀压力的最终影响仍不明确。她还警告称,在经历数年高通胀后,公众对通胀的预期仍存在向“持续上涨”转变的可能性,而这种情况应加以避免。
柯林斯同时表示,鉴于整体金融环境对经济的支撑力度较强,美联储目前并无急于推进降息的压力。
她指出:“部分评估显示,‘当前金融环境实际上为经济增长提供了一定助力,这一点已在部分经济活动中有所体现’。在我看来,当前环境下,我们完全有空间……去审慎分析经济形势,并根据数据所呈现的情况做出决策。”
|
|
|
|
|
|
02:36 |
古尔斯比:政府停摆对经济的影响取决于持续时间和广度,而如果错过数据发布FOMC将使用替代数据评估状况
 芝加哥联储主席古尔斯比(Austan
Goolsbee)周二表示,美国(US)政府停摆对经济产生的影响,取决于停摆范围的广度以及持续时间的长度。
他在芝加哥联邦储备银行总部举办的一场有关美国农业经济的活动中指出,从历史情况来看,大多数政府停摆持续时间不长,其造成的影响也较为有限。
当天晚些时候,他在福克斯商业频道(Fox
Business)节目中表示,若即将发布的美国就业、通胀及其他经济领域的政府报告因政府停摆而暂停发布,美联储官员在10月16日至17日的政策会议上,将不得不寻找其他替代数据来源作为决策参考。
即便美国其他政府部门停摆,资金自筹的美联储仍将正常运作。
他强调称:“眼下我们正试图判断经济是否处于转型阶段,而恰恰在这个关键节点,我们却可能无法获取官方统计数据,这让我感到遗憾。”
|
|
|
|
|
|
00:26 |
布雷登:长期维持高利率将给经济带来风险
英国央行(BoE)副行长萨拉·布雷登于周二表示,近期整体通胀率的攀升态势难以持续,且若长期维持高利率,将给经济带来风险。
此前,英国央行货币政策委员会委员凯瑟琳·曼刚发出警告,称通胀可能会陷入高位停滞;而布雷登在随后的讲话中则表达了截然不同的观点。
布雷登在卡迪夫商学院的演讲中指出:“过紧的政策若维持过久,将对经济产出与就业造成损失,进而可能导致通胀跌破目标水平。”
在英国央行9月的货币政策会议上,布雷登是投票支持将借贷利率维持在4%不变的多数派委员之一。而在此前8月的会议上,货币政策委员会曾以5:4的微弱多数票通过了将利率下调25个基点的决议。
布雷登表示,近期通胀出现的“小幅上扬”不太可能引发额外的通胀压力。
英国央行预计,9月通胀率将升至4%,之后会缓慢回落,直至2027年才会降至2%的目标水平。同时,英国央行也对经济增长放缓感到担忧。
布雷登称:“目前没有迹象表明通胀回落进程偏离正轨。相反,我的核心观点依然是,此次通胀‘小幅上扬’最终将被证明只是前进道路上的一个小波折。”
不过她也表示,自己将重点关注企业的商品与服务定价行为,并称目前仍有部分迹象显示,企业的定价能力与“高通胀机制”相符。
同样在周二,英国央行副行长克莱尔·隆巴迪利表示,各国央行不应轻易假定通胀冲击是暂时性的。
上周,英国央行政策委员梅根·格林曾警告,英国当前的物价上涨态势意味着,在进一步下调借贷利率问题上需采取谨慎态度。但英国央行行长贝利(Andrew
Bailey)则重申了其观点,即利率终将下调。
|
|
|
|
|
|
22:10 |
曼恩表示:英国的通胀已呈持续高企态势
英国央行(BoE)利率制定者凯瑟琳·曼恩周二表示,她认为英国(GBR)的通胀率已进入持续高位状态
- - 不过这并不意味着进一步降息的可能性已完全被排除。
“对于那些可能已读过8月《货币政策报告》的人来说……报告中提及了一种通胀持续的情景,”曼恩在由金融时报(FT)举办的研讨会上表示。
她补充道:“我认为,这种通胀持续的情景正在成为现实。”
今年8月,英国央行曾提出一种潜在情景:在该情景下,生产率增长疲软与工资快速上涨的双重因素叠加,将导致通胀压力比其主要预测中所呈现的更为持久。英国央行的主要预测显示,通胀将在2027年年中回落至目标水平。
但曼恩指出,由于经济前景存在不确定性,因此不能排除进一步降低借贷成本的可能。
在本月英国央行货币政策委员会的投票中,曼恩与多数委员一同支持将基准银行利率维持不变。而在8月的投票中,她属于反对将利率下调至4%的少数派。
英国央行预计,9月通胀率将升至4%,同时该行也对经济增长放缓感到担忧。
同样在周二早些时候,副行长克莱尔·隆巴迪利表示,各国央行不应轻易假定通胀冲击是暂时性的。
上周,货币政策委员会另一位委员梅根·格林呼吁在降息问题上采取谨慎态度;而英国央行行长贝利(Andrew
Bailey)则表示,他认为借贷成本终将下降,但目前尚不清楚具体时间与幅度。周一,副行长戴夫・拉姆斯登称,他有信心进一步降息。
在货币政策委员会9月的会议上,曼恩还投票支持英国央行以慢于多数委员所选速度的方式缩减政府债券持有规模 - -
即量化紧缩(QT)。
她认为,放缓量化紧缩步伐,可避免出售过多中期国债,同时能让英国金融体系在适应央行储备规模缩减的框架时,采取更为谨慎的过渡方式。
“我认为,我们距离准备金需求曲线中斜率更陡、呈上行趋势的阶段,比其他人想象的要近,”曼恩表示,并补充称,她不认同英国央行本月做出的“减少长期国债出售比例”的决策。
|
|
|
|
|
|
22:05 |
美国消费者信心创五个月新低,由于就业条件恶化
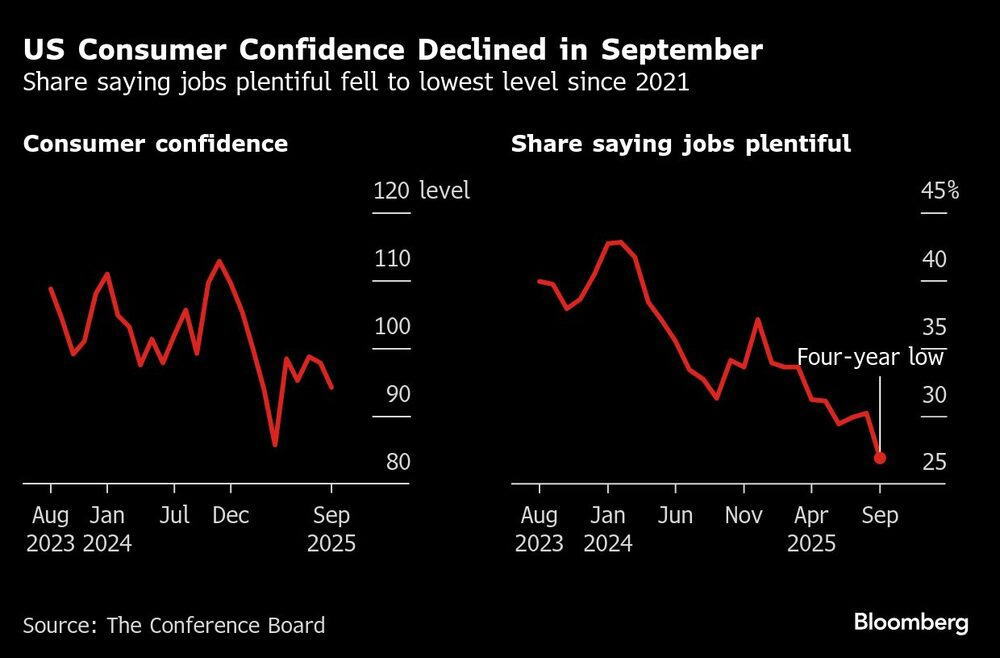 由于对就业前景及整体经济的担忧日益加剧,9月美国(US)消费者信心指数降至五个月来最低水平。
周二公布的数据显示,世界大型企业联合会(CB)消费者信心指数(CCI)下降3.6点,至94.2点。彭博社(Bloomberg)对经济学家进行的调查显示,该指数的预期中值为96点。
反映当前经济状况的指标下降7点,至一年来最低水平;同时,衡量未来六个月经济预期的指标在9月也出现下滑。
近几个月来,消费者信心指数整体呈波动横盘态势。在此期间,消费者面临多重复杂因素影响,包括招聘放缓、通胀持续以及股市创历史新高。
尽管与今年年初相比,消费者情绪有所缓和,但消费支出展现出韧性,支撑着经济运转。
本月初,美联储(Fed)今年首次下调利率,以防止就业市场进一步恶化
- - 美联储主席鲍威尔(Jerome
Powell)将当前就业市场描述为“招聘减少、裁员不多”的状态。
世界大型企业联合会的报告显示,认为“就业岗位充足”的消费者比例降至2021年2月以来最低水平;而认为“就业难找”的消费者比例则保持不变。
这两个比例的差值(经济学家密切关注的就业市场评估指标)缩小至2021年初以来的最低水平。
高级经济学家斯蒂芬妮·吉沙尔在一份声明中表示:“与近几个月相比,消费者对商业状况的评价远不如前;同时,他们对当前就业可得性的评价已连续第九个月下降,并创下多年来的新低。”
周二公布的另一份报告显示,8月美国就业岗位数量与前一个月相比变化不大,而主动辞职人数降至11月以来的最低水平。
尽管美联储官员本月下调了利率,但鲍威尔表示,央行需警惕进口关税上调可能导致通胀持续的风险。
吉沙尔指出:“本月提及关税的比例有所下降,但仍处于高位,且仍与对物价上涨的担忧相关联。”
今年以来,通胀一直抑制着消费者信心。预期未来12个月物价将上涨的消费者比例较前一个月有所下降。
近几个月来,消费支出保持强劲。世界大型企业联合会的报告显示,消费者购买大型家电的计划基本未变,而度假计划则有所减少。
不过,随着抵押贷款利率开始下降,消费者的购房计划有所回暖。预期利率将下降的消费者比例达到今年年初以来的最高水平。
---
图:9月美国消费者信心下降,认为“就业充足”的受访者比例跌至2021年以来最低水平
|
|
|
|
|
|
22:00 |
美国职位空缺微增,延续一年来总体稳定的趋势
美国(US)8月就业岗位数量变化不大,招聘活动温和,这一现象表明劳动力需求正逐步下降。
美国劳工统计局(BLS)周二发布的数据显示,8月职位空缺数从7月修订后的721万个增至723万个。职位空缺数自2022年初达到峰值后便持续下降,且在过去一年中保持稳定。
经济学家正密切关注任何放缓的迹象,目前雇主已减少招聘,失业者找到新工作所需的时间也在延长。
上个月招聘率小幅降至3.2%,为2024年6月以来的最低水平,而裁员人数则稳定在较低水平。此外,主动辞职人数降至今年以来的最低值。这一情况表明,人们对自身找到新工作的信心有所下降。
美联储主席鲍威尔(Jerome
Powell)在本月初当局下调利率时指出,劳动力市场表现疲软。尽管其他官员也持有类似担忧,但由于通胀率仍远高于央行设定的目标,许多人对进一步降息持怀疑态度。
政策制定者通常会依据具有高影响力的官方数据来指导决策,包括即将在10月底召开的下一次会议。
然而,鉴于美国政府即将面临停摆,周五的就业报告及其他关键数据的发布可能会推迟,届时政策制定者能获取多少信息尚不确定。
根据职位空缺和劳动力流动调查(JOLTS),住宿和餐饮业的职位空缺增长引领了整体回升,而建筑业和联邦政府的职位空缺则出现显著下降。
|
|
|
|
|
|
21:30 |
拉加德:欧元区通胀的双向风险都相当可控
 欧洲央行行长拉加德(Christine
Lagarde)周二表示,欧元区(Euro
Area)经济应对美国关税(U.S.
Tariffs)的表现好于此前预期,通胀风险“相当可控”。
自今年6月以来,欧洲央行(ECB)一直维持利率稳定,并释放信号称,鉴于当前经济保持稳定、通胀已稳定在2%的目标水平附近,暂不急于进一步调整政策。
金融投资者大多认为欧洲央行不会再降息,多数政策制定者也表示,最早要到12月才会正式讨论是否需要为经济提供更多支持。
拉加德表示:“从我们对未来的模拟情况来看,通胀面临的双向风险似乎都相当可控。目前政策利率维持在2%,若通胀风险出现变化,或有新冲击威胁到我们的通胀目标,我们完全有能力做出应对。”
她指出,贸易冲击并未引发新的通胀压力,因此欧洲央行无需面对典型的政策两难局面 - -
即不必在经济增长停滞与通胀上升并存的时期做出艰难权衡。
欧洲央行工作人员此前曾预计贸易紧张局势将对经济造成更大冲击,但实际结果更为温和。原因包括:供应链未出现中断、各国政府加大支出以提振经济、欧盟(EU)未采取报复措施,且欧元汇率虽被预期走弱但实际反而升值。
拉加德表示:“这一现象反映出,美国(US)加征关税的时机,恰好与市场对美国在全球金融体系中地位的全面重估相重合。投资者开始质疑,美元是否仍值得保有‘终极避险货币’的地位。”
不确定性确实对经济增长造成了压力,但影响程度低于预期 - -
因为最终达成的贸易协议比预想中更快地提振了市场信心。
拉加德还指出,各国政府增加国防开支的决策,是经济结果相对温和的关键因素之一。
“预计2025年至2027年间,政府投资将为经济增长贡献0.25个百分点,抵消约三分之一的贸易冲击影响。”拉加德说道。
|
|
|
|
|
|
21:16 |
柯林斯:是否再次降息取决于经济数据,对此持开放态度
 波士顿联邦储备银行行长柯林斯(Susan
Collins)周二表示,鉴于预计物价压力将在明年某个时候开始缓解,她对进一步降息持开放态度。
柯林斯在纽约外交关系协会发表讲话时称:“今年或许适合进一步小幅下调政策利率,但这需要经济数据的支撑。”
柯林斯指出,她支持美联储(Fed)本月早些时候将利率下调25个基点至4%至4.25%区间的决定
- -
此举是为了平衡美联储在物价稳定与就业两大目标上面临的风险。但她补充道:“我仍然认为,保持适度限制性的政策立场是恰当的,因为货币政策制定者需在恢复物价稳定的同时,尽可能降低就业市场进一步走弱的风险。”
负责制定利率政策的联邦公开市场委员会(FOMC)在最近一次会议上下调了短期借贷成本。此次降息的背景是:通胀率仍高于美联储目标水平,且在美国特朗普(U.S.
President Donald)大规模贸易关税(Tariffs)的经济影响逐步显现的情况下,通胀可能在一段时间内持续处于高位;而美联储此举旨在抵消就业市场不断上升的风险。
近几日,多位美联储官员表示,尽管关税仍带来通胀风险,但截至目前物价涨幅已低于预期。官员们一直在争论:当前的通胀风波是否已基本过去,还是企业会将更高成本转嫁给消费者,从而导致通胀仍面临持续上升的风险。
在此次美联储会议上,央行官员们计划在今年年底前进一步降息,并在2026年继续实施宽松政策。
柯林斯在讲话中表示,她对经济的展望“相对温和”,并认为随着企业逐渐适应新的关税环境,目前低迷的招聘活动将有所加快。在物价压力方面,她指出“我们尚未完全摆脱困境”,通胀可能“在明年仍将处于高位,但我预计中期内通胀将逐步恢复至目标水平”。
柯林斯强调当前经济处于“高度不确定的环境”中,称经济可能面临通胀持续与就业市场“不利”变化并存的局面,但她补充道:“几个月前我所担忧的通胀上行风险,如今已有所减弱。”
不过她也表示,目前评估关税在各方面的影响“尚处于早期阶段”,这种“动态变化的形势”最终将对经济产生何种影响,目前仍不明确。
|
|
|
|
|
|
21:05 |
美国房价涨幅连续第六个月放缓,由于供应持续增加
7月美国(US)房价上涨速度连续六个月放缓,因待售房源数量不断增加,市场天平开始向购房者倾斜。
S&P CoreLogic Case-Shiller数据显示,全国房价指数同比上涨1.7%,而6月该指数同比涨幅为1.9%。
标普道琼斯指数可交易固定收益与大宗商品主管尼古拉斯·戈德克在一份声明中表示,这一涨幅是过去十年中最疲软的房价上涨表现之一,“与两年前两位数的涨幅相去甚远”,“扣除通胀因素后,房价实际上已陷入停滞”。
该指数统计周期为截至7月的三个月,期间抵押贷款利率维持在7%左右,这一高位使许多潜在购房者望而却步。与此同时,美国大部分地区的房源库存有所增加,购房者议价能力随之提升,从而抑制了房价的上涨速度。
即便近几个月抵押贷款利率出现显著下降,房屋交易量仍维持在相当低迷的水平。
许多购房者迟迟不愿入市,原因是税费负担、劳动力市场疲软以及政府即将停摆等因素,加剧了他们对经济走向的担忧。
在纳入统计的20个城市中,纽约市再次领跑标普席勒房价指数,房价同比上涨6.4%;紧随其后的是芝加哥(同比上涨6.2%)和克利夫兰(同比上涨4.5%)。
此前曾一度火爆的美国西海岸及“阳光地带”部分楼市,如今房价出现下跌。其中,佛罗里达州坦帕市房价同比跌幅最大,达2.8%。
|
|
|
|
|
|
18:09 |
杰斐逊:若无政策支持,美国就业市场下行压力或加剧
 美联副主席杰斐逊(Philip
Jefferson)周一表示,预计今年剩余时间美国(US)经济将以约1.5%的增速继续增长;若缺乏央行支持,就业市场可能面临压力。
杰斐逊在为芬兰央行赫尔辛基会议准备的讲话稿中指出,他支持美联储(Fed)在9月16日至17日的政策会议上降息25个基点,此举旨在平衡“通胀持续高于目标”与“就业市场面临的风险上升”这两大挑战
- - 后者是他眼中当前经济的重要隐患。
“就业市场正逐渐走弱,这意味着若不加以支持,它可能会遭遇压力,”杰斐逊表示,并补充称,他预计今年过后,通胀将开始回落至美联储2%的目标水平。
杰斐逊指出,特朗普政府(Trump
Administration)推行的贸易、移民及其他政策所产生的影响仍在持续演变。他进一步表示:“我认为,基准前景面临的不确定性尤其高,这主要源于本届美国政府推出的新政策及其对就业和通胀的影响。”
尽管关税(Tariffs)对通胀及经济其他方面的影响低于部分经济学家的预期,但杰斐逊称,他预计这些影响“将在未来几个月进一步显现”。
美联储在最近一次会议上将基准利率下调至4%至4.25%区间,这是自去年12月以来的首次利率调整。会议后发布的预测显示,政策制定者预计今年剩余时间还将再降息两次。
|
|
|
|
|
|
15:05 |
法国通胀因服务业反弹而走高,但仍远低于央行目标
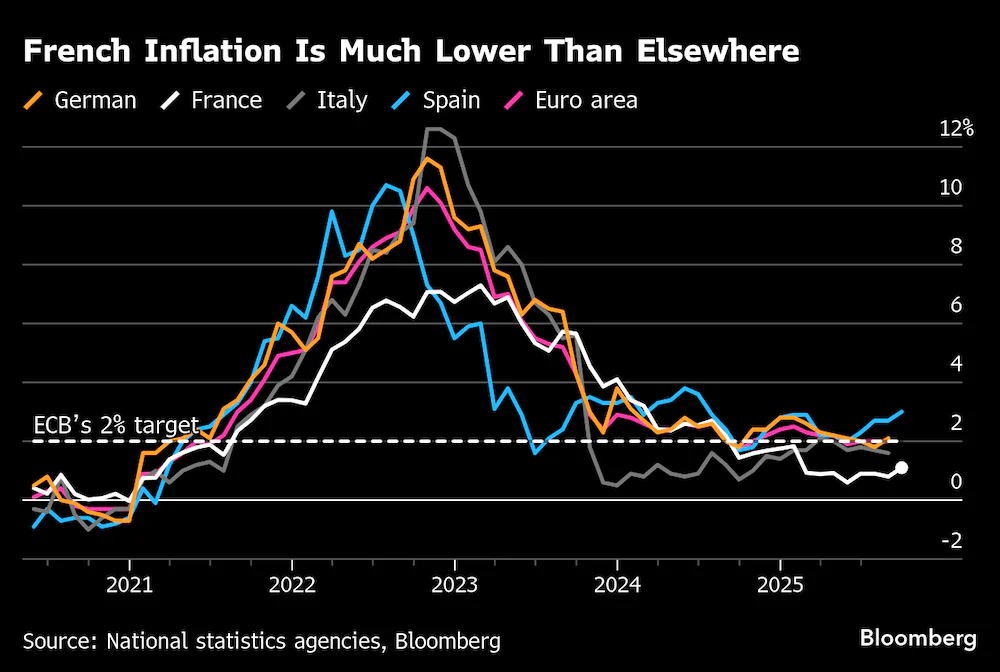 受服务业增速加快及能源价格降幅收窄推动,法国(FRA)通胀率出现回升,但仍远低于欧洲央行(ECB)设定的2%目标。
法国国家统计与经济研究所数据显示,作为欧元区(Euro
Area)第二大经济体,法国9月消费者价格指数(CPI)同比上涨1.1%,高于8月0.8%的涨幅;而经济学家此前预测该数据将升至1.3%。
尽管本月欧元区整体通胀呈回升态势,但欧洲央行政策制定者仍认为,通胀将在其关注的中期范围内回落至目标水平。意大利(ITA)与德国(GER)将于周二晚些时候公布本国通胀数据,次日欧元区20国整体通胀数据也将揭晓。分析师预计,欧元区整体通胀率或回升至2.2%。
欧洲央行首席经济学家菲利普·莱恩周一表示,当前通胀前景“相当温和”。这一表态印证了投资者与分析师的观点 - -
即除已实施的八次降息外,本周期内不会再有更多降息举措。
欧洲央行副行长路易斯·德金多斯周二表示:“在当前形势下,欧洲央行2%的利率水平是适宜的。”他同时重申,政策制定者将“逐次会议”制定决策。
法国数据显示,9月服务业通胀率从8月的2.1%升至2.4%,主要因医疗服务价格涨幅加快,且电信成本降幅较前几个月有所收窄。受基数效应影响,能源价格降幅也有所收窄
- - 2024年9月,石油相关产品价格曾出现大幅下跌。
当前法国经济正面临逆风 - -
公共财政领域的长期政治危机在9月进一步加剧,这也是该国政府在不到一年内第二次倒台。
对于未来任何一届政府将如何应对快速增长的债务负担,市场仍存在不确定性,这一因素已对企业投资、家庭支出造成拖累。
法国国家统计与经济研究所周二发布的另一项数据显示,8月消费者支出环比仅增长0.1%,低于分析师此前预测的0.2%;同时,该机构还将7月消费者支出数据从环比下降0.3%下修至下降0.6%。
---
图:法国通胀率显著低于其他地区
|
|
|
|
|
|
12:35 |
澳储行维持利率不变,强调后续调整仍将数据驱动
澳大利亚央行(RBA)于周二如期将现金利率维持在3.60%不变。该行表示,近期数据显示第三季度通胀可能高于预期,且经济前景仍存在不确定性。
在为期两天的政策会议结束后,澳大利亚储备银行称,董事会认为在政策上保持谨慎是恰当的,同时该行已做好准备,可应对各类国际局势变化。
央行此次更为谨慎的表态,促使市场进一步下调对今年降息的预期。部分分析师甚至认为,若经济形势持续向好,当前的政策宽松周期有可能就此结束。
此前,澳大利亚(AUS)第二季度国内生产总值(GDP)数据表现强劲,且月度通胀数据高企,这些因素均支持央行以稳健节奏推进政策宽松,因此市场本就认为本周进一步降息的可能性极小。
央行行长米歇尔·布洛克在决议公布后向记者表示,央行将继续依据数据制定政策。到11月,该行将掌握季度通胀数据、劳动力市场报告、最新经济预测以及更多前瞻性指标,届时再决定具体政策方向。
“我们关注的核心是找到一条能让通胀持续稳定在目标区间内的利率路径。这可能意味着还需再降息几次,也可能无需再降。目前我无法给出确切答案,11月我们会重新评估所有相关因素。”
澳大利亚央行指出,尽管近期数据尚不完整且存在波动,但市场服务领域价格黏性较强,这意味着第三季度通胀可能高于预期,因此当前保持政策谨慎是合理的。
会议结束后,澳元对美元汇率上涨0.4%,至0.66美元;三年期国债期货下跌4个基点,至96.40。互换市场数据显示,11月下次政策会议降息的概率已从之前的55%降至约36%,12月降息的概率也从70%降至约50%。
▌转向谨慎立场
截至目前,澳大利亚央行在政策宽松方面采取了渐进且谨慎的策略。在对每季度通胀数据进行评估后,该行已分别于今年2月、5月和8月实施降息,并表示后续宽松节奏将取决于数据变化情况。
波动性较大的月度通胀数据显示,季度通胀结果可能会高于预期。与此同时,澳大利亚经济在经历长期低迷后,消费支出回升,第二季度经济年化增速达到近两年来的最高水平。
尽管就业增长有所放缓,但失业率仍稳定在4.2%的历史低位。央行认为,劳动力市场已接近充分就业状态,但部分行业仍存在劳动力短缺问题。
澳新银行(ANZ)澳大利亚经济部门负责人亚当·博伊顿表示:“会后声明的鹰派立场超出我们预期,且进一步凸显了8月月度消费者价格指数(CPI)数据发布后已显现的风险
- - 即11月会议可能不会实施降息。”
“若不发生‘意外冲击’,今日会后声明的基调也表明,我们已非常接近本轮宽松周期的终点。”
澳大利亚央行此前预测,随着电费补贴政策逐步退出,上季度为2.1%的总体通胀率将在明年年中升至3.1%;但核心通胀率在未来几年预计将稳定在2.6%左右。
布洛克表示,她认为当前现金利率“略微”偏紧。她补充称,自今年年初以来,金融环境已有所宽松,但政策的全面效果仍需时间逐步显现。
花旗澳大利亚分行(CitiGroup)的分析师指出:“澳大利亚央行若要在11月降息,第三季度通胀数据需出现低于预期的惊喜;此外,就业市场若意外走弱,也可能成为降息的触发因素。”
“总体而言,我们预计2026年2月将再降息25个基点。但需注意的是,澳大利亚央行也存在在本轮周期中就此停止降息的可能性。”
|
|
|
|
|
|
07:55 |
日本工厂产出与零售销售双双下滑,经济显现承压迹象
政府数据显示,8月日本(JPN)工厂产出降幅超预期,零售销售则出现三年多来首次下滑,这加剧了外界对日本经济前景的不确定性。
尽管日本与美国(US)已达成贸易协议(Trade
Deal),但分析师表示,美国关税仍可能对日本的生产及全球经济产生影响,这也使得日本央行在下次加息时机的选择上保持谨慎。
日本经产省(METI)周二公布的数据显示,8月工业产出环比下降1.2%,超过市场普遍预期的0.8%降幅。
接受该省调查的制造商预计,经季节调整后,9月工业产出将增长4.1%,10月将增长1.2%。经济产业省维持其对工业产出“呈波动状态”的评估。
一位经济产业省官员表示:“企业在生产计划上的谨慎态度仍根深蒂固。”
受7月积压需求释放后的回调影响,8月笔记本电脑等电子机械及信息通信电子设备产量环比下降5.7%,金属制品产量环比下降7.8%。
7月下旬,美国与日本达成贸易协议,对几乎所有日本进口商品征收15%的基准关税 - -
低于最初对汽车设定的27.5%关税及曾威胁对其他多数商品征收的25%关税,这让日本出口商松了一口气。
作为日本关键产业的汽车生产,受海外销售车型产量增加及零部件短缺问题缓解推动,8月环比增长2.5%。
尽管如此,分析师表示目前乐观仍为时过早。
穆迪分析公司(Moody's
Analytics)日本及前沿市场经济部门负责人斯特凡·安格里克表示:“日本制造商正感受到来自各方的压力。美日贸易协议下美国提高进口关税的举措,正拖累日本的出口出货量。”
日本央行(BoJ)行长植田和男本月表示,若经济和物价走势符合央行预期,央行将继续加息,但他同时指出,仍需通过更多数据来研判美国关税对日本经济的影响。
另一项数据显示,受汽车销量下滑拖累,8月日本零售销售同比下降1.1%,为42个月来首次下降,而市场普遍预期为增长1.0%。
安格里克表示:“这一系列疲软数据将使日本央行目前暂不采取行动。”
|
|
|
|
|
|
07:05 |
英国商店物价创2024年2月以来最快涨幅
周二公布的行业数据显示,由于食品成本持续快速上涨,且非食品类商品价格的下跌态势似乎已接近尾声,本月英国零售商物价创下2024年2月以来的最快涨幅。
英国零售商协会表示,9月整体商店物价同比上涨1.4%,高于8月0.9%的通胀率,这可能会加剧英国整体的通胀问题。
食品价格涨幅维持在4.2%,而非食品价格同比下降0.1%,降幅较8月录得的0.8%有所收窄。
英国零售商协会首席执行官海伦·迪金森表示:“家庭正发现购物成本越来越高。全球因素、国民保险缴费上涨以及薪资成本上升,这些因素对零售商及其供应链产生的影响,正体现在消费者面临的物价上。”
英国财政大臣雷切尔·里夫斯在去年的年度预算中宣布提高雇主的法定社保缴费比例,此举引发了零售商的广泛不满。
英国零售商协会敦促里夫斯在11月的下一次预算中避免出台新的征税措施,以免进一步推高物价。
英国央行预测,覆盖商品和服务范围比英国零售商协会指标更广的整体消费者价格指数(CPI),本月将从8月的3.8%升至4%,是央行通胀目标(2%)的两倍。
对于当前就业市场放缓是否足以确保通胀回归目标,或是是否需要放缓甚至停止降息,政策制定者们存在分歧。
英国央行副行长戴夫·拉姆斯登周一表示,食品价格对公众通胀感知的影响似乎过大,尤其是自2022年食品价格大幅上涨以来。
英国零售商协会指出,农场能源和劳动力成本上升对乳制品和牛肉价格的影响最为显著,此外,政府对包装征收的新税费将在10月进一步推高物价。
|
|
|
|
|
|
02:58 |
威廉姆斯:通胀已不再是美国最大风险
 纽约联储主席威廉姆斯(John
Williams)表示,当前通胀风险已有所下降,而就业相关风险则有所上升。
威廉姆斯周一在纽约州罗切斯特市举行的问答环节中指出:“风险格局已出现某种程度的重新平衡 - -
此前通胀是主要风险,如今就业与通胀两方面的风险已更趋接近。在此背景下,小幅下调利率以降低政策的限制性,是合理的举措。”
本月美联储(Fed)投票决定下调基准利率,这是2025年的首次降息。不过,对于未来数月政策的最佳走向,美联储理事会成员仍存在分歧。
部分成员指出,就业市场已显现放缓迹象,因此呼吁进一步降息,在某些情况下甚至主张更大幅度降息。
但另一些成员则持续警示物价压力 - - 外界始终担忧,美国总统特朗普(U.S.
President Donald)的关税政策(Tariff
Policy)可能会再度推高通胀。此外,多位成员还强调,过去数年美联储2%的通胀目标一直未能实现(实际通胀持续高于该目标)。
对于10月28日至29日的美联储会议是否会支持再次降息,威廉姆斯并未表明立场。
威廉姆斯表示,关税对经济的影响“相对温和或适度”,仅推高了部分进口商品的价格。他称:“关税的实际影响比多数人预期的要小,目前尚无迹象表明通胀压力正在累积。”
他指出,美联储当前的货币政策立场仍具有限制性;在经通胀调整后,中性利率(R-Star)约为0.75%。
|
|
|
|
|
|
22:05 |
美国成屋签约创五个月新高,由于抵押贷款利率走低
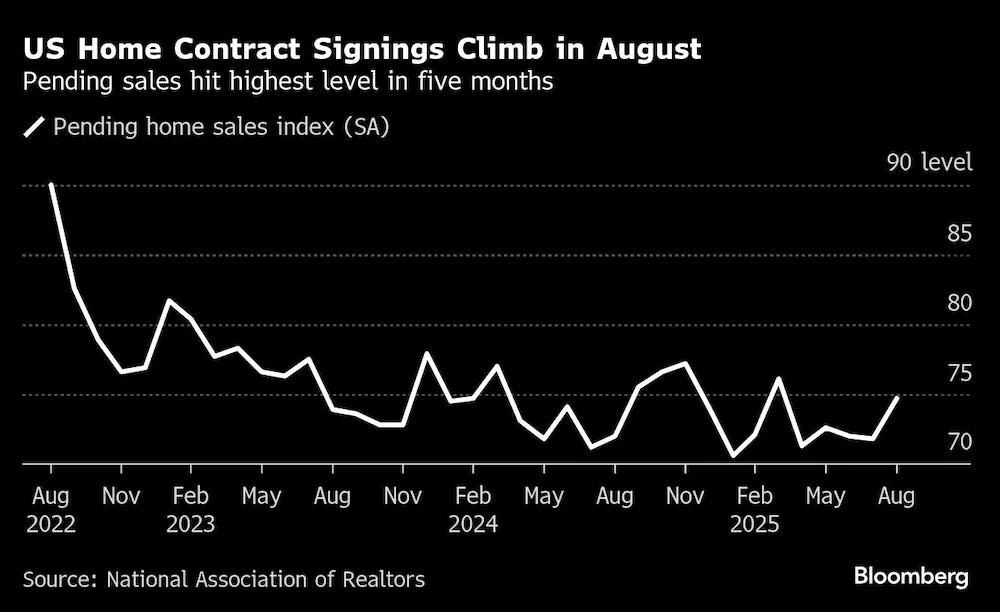 受抵押贷款利率下降推动,美国(US)8月成屋待完成销售指数升至五个月高点,为此前低迷的房地产市场注入了急需的动力。
美国全国房地产经纪人协会(NAR)周一公布的成屋签约销售指数(PHS)数据显示,8月该指数环比上升4%,达到74.7。
这一涨幅超出了所有接受彭博社(Bloomberg)调查的经济学家的预期。在疫情期间房地产市场繁荣期,该指数曾远高于100。
该指标超预期上涨,此前一个月美国新屋销售量也曾出现类似的意外增长,这似乎表明房地产市场可能正开始走出持续数年的低迷。目前抵押贷款利率已降至6.34%,为一年来最低水平,这一变化不仅激励了许多美国人着手购房,也促使部分业主终于愿意挂牌售房。
牛津经济研究院(Oxford
Economics)美国首席经济学家瑞安·斯威特在一份报告中表示:“7月至8月成屋待完成销售量的显著超预期增长,是房地产市场开始‘解冻’的初步信号,而且我们尚未完全享受到近期抵押贷款利率下降带来的红利。随着30年期固定抵押贷款利率逐渐接近6%,房地产行业将趋于稳定,并开始出现更明显的好转。”
分区域来看,中西部地区的成屋待完成销售量环比增长近9%,为2023年初以来最大涨幅;南部和西部地区的成屋签约量也均有上升。
尽管抵押贷款利率下降是积极信号,但数百万美国房主目前所持有的贷款利率仍远低于当前水平,他们因此不愿搬家 - -
这一现象导致房屋库存持续短缺,房价也维持在高位。
与此同时,First American
Financial经济学家奥德塔·库希在其博客最新文章中指出,2010年代初以来的低职位流动率,一直在抑制劳动力迁移和房地产市场活动。
成屋签约销售指数通常被视为成屋销售的前瞻性指标,因为房屋通常会在签订购房合同后一到两个月内完成交易。
全国房地产经纪人协会的数据显示,8月成屋实际成交数量小幅下降,且在过去两年半的大部分时间里,成屋成交量一直处于低迷区间,几乎没有变化。
---
图:美国8月成屋签约销售指数回升
|
|
|
|
|
|
20:59 |
拉姆齐:英国央行可以降息,因就业疲软将推动通胀回落
英国央行(BoE)副行长戴夫·拉姆齐于周一表示,英国(GBR)就业市场已出现疲软,薪资增长正逐步恢复正常,这让他有信心认为,英国央行或可进一步降息,且通胀将回落至该行的目标水平。
拉姆齐在法兰克福举行的、由欧洲央行(ECB)组织的小组讨论中表示:“我们看到就业市场持续松动,薪资增长回归正常,我认为这将为核心通胀下降进程的延续提供支撑,也正是这一点支撑了我对通胀前景的看法。”
英国央行货币政策委员会(共9名成员)本月决定将基准利率维持在4%不变,拉姆齐是投下支持票的7名成员之一,另外2名成员则投票支持降息25个基点。
拉姆齐指出,直到最近,英国的通胀压力都在大幅缓解;尽管家庭对通胀的预期仍处于高位,但英国央行预测9月消费者价格涨幅将升至4%,这一数值很可能会成为峰值。
他在小组讨论中表示:“当前利率水平仍处于限制性区间,同时考虑到我们制定预测时所依据的市场预期,我仍然有信心认为,通胀将回落至目标水平。”
英国央行行长贝利(Andrew
Bailey)上周重申,借贷成本可能会进一步下降,但具体何时降、降多少,将取决于通胀的走势。
拉姆齐称:“我认为,货币政策委员会在逐步、谨慎地取消政策限制性方面所采取的做法仍然恰当,而且我认为,未来仍有进一步取消政策限制性的空间。”
货币政策委员会另一名成员梅根·格林于周三警告称,英国通胀的强劲程度可能会超出英国央行的预期,因此在进一步降息问题上应采取谨慎态度。
|
|
|
|
|
|
16:35 |
英国消费者借贷增幅创一年以来新高
英国央行(BoE)周一发布的数据显示,8月英国消费者借贷年化增幅达到2024年10月以来的最高水平。这一迹象表明,在11月预算案可能加税的背景下,英国(GBR)家庭需求依然坚挺。
8月无担保消费者借贷同比增长7.1%,高于7月7.0%的同比增幅,为去年10月以来的最高值。仅在最近三个月,借贷增幅就创下了2024年3月以来的最快速度。
凯投宏观(Capital
Economics)英国副首席经济学家露丝·格雷戈里表示:“至少在8月,消费者并未因担忧预算案中即将到来的加税而减少借贷和支出。”
英国财政大臣雷切尔·里夫斯将于11月26日提交年度预算案。许多经济学家认为,为实现减赤目标,她或将不得不通过加税筹集数百亿英镑资金。
从月度数据来看,8月消费者净借贷额增加16.92亿英镑(约合22.7亿美元),略高于路透社(Reuters)调查中16亿英镑的预期,与7月16.69亿英镑的增幅基本持平。
8月抵押贷款核准量为64,680笔,与7月的65,161笔相比略有下降,但略高于路透社调查的预期值。
抵押贷款净借出额(通常比核准量滞后约一个月)从7月的45.06亿英镑降至43.08亿英镑,低于调查中48亿英镑的预期。
格雷戈里表示,对于高价房产可能加征更高税收的担忧,或许会在预算案出台前抑制市场需求。
|
|
|
|
|
|
15:51 |
哈马克:通胀压力下,美国需维持限制性政策
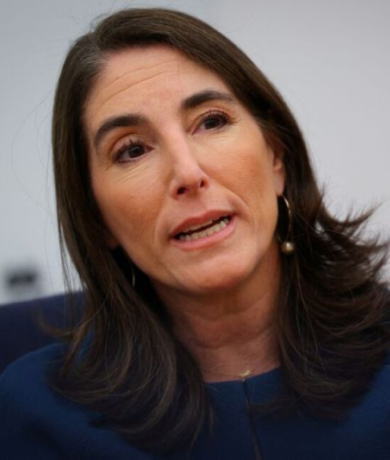 克利夫兰联储主席哈马克(Beth
Hammack)周一在CNBC节目中表示,为将通胀率降至2%的目标水平,美联储(Fed)需维持限制性的货币政策立场。
“当前是货币政策面临挑战的时期,我们在双重使命的两个维度上都面临考验,”她提及通胀稳定与充分就业这两大美联储核心使命时表示。
“在平衡这两大使命时,我认为我们确实需要维持限制性的政策立场,这样才能让通胀回落至我们的目标水平,”她说道。
哈马克是美联储内部立场最鹰派的政策制定者之一,且今年不拥有货币政策投票权。她表示,预计未来1至2年,通胀率仍将高于目标水平。
“当我看到服务领域出现通胀压力时 - -
例如保险价格上涨,这类因素会推高核心通胀中的‘超核心通胀’(注:通常指剔除食品、能源及住房后的核心服务通胀) - -
在我看来,这或许不仅仅是关税影响所致,而是我们需要更加关注的问题,”哈马克补充道。
上周,哈马克曾表示,鉴于通胀率仍高于美联储2%的目标且持续存在,美联储在取消限制性货币政策时需“极为谨慎”。
|
|
|
|
|
|
15:05 |
反扑!西班牙通胀率升至一年多来高点
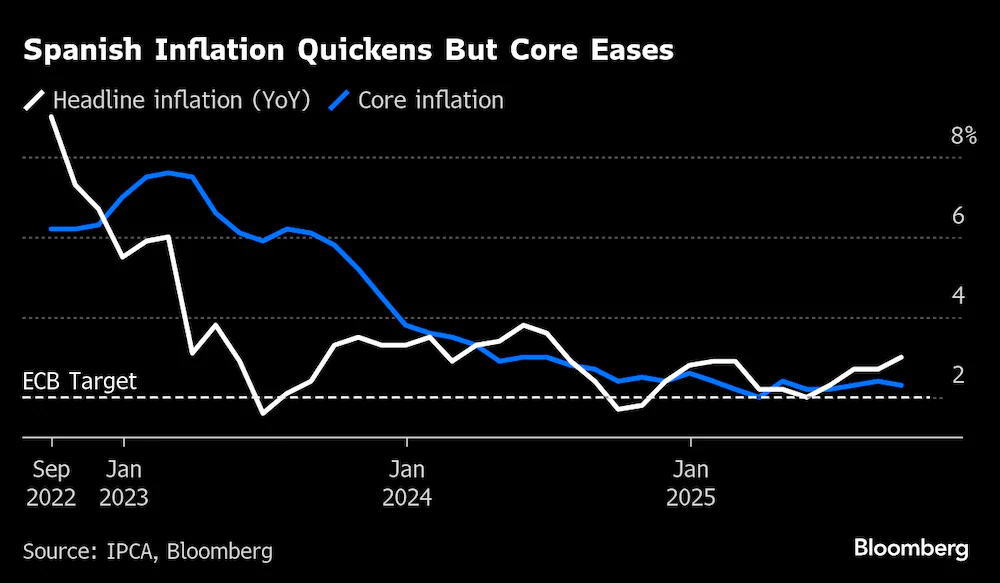 西班牙(ESP)通胀率升至一年多来的最高水平,这一数据为欧洲央行(ECB)下月维持利率不变的主张提供了支撑。
周一公布的数据显示,9月西班牙消费者价格指数(CPI)同比上涨3%,高于8月的2.7%,且与经济学家的预期相符。不过,一项反映潜在通胀压力的指标却降至2.3%,与该指标将回升的预测相悖。
由于分析师预测今年年底西班牙经济将放缓,上述通胀数据预计不会引发欧洲央行担忧。数据显示,9月西班牙燃料和电力成本的降幅小于2024年同期水平。此外,西班牙目前是欧元区(Euro
Area)经济表现最强劲的国家,第二季度经济增长率达0.8%。
西班牙的通胀数据是欧元区主要经济体中最先公布的。意大利(ITA)、法国(FRA)和德国(GER) 将于周二发布各自的通胀数据,欧元区整体通胀数据则将在周三公布。
尽管经济学家认为欧元区整体通胀率将升至2.3%,但欧洲央行高层对未来通胀走势持乐观态度,认为物价涨幅将在可预见的未来维持在2%的目标附近。在过去一年已实施8次降息的背景下,多数官员认为无需进一步降低借贷成本。
西班牙央行行长何塞·路易斯·埃斯克里瓦本月表示:“我们必须保持高度灵活性,随时准备在货币政策上向任何方向调整。”他强调:“抗通胀行动已取得成功。两三年前的形势十分复杂,而当前2%的利率水平在我们看来是合理的。”
西班牙央行预计,2025年该国通胀率将为2.5%(2024年为2.9%);2026年通胀率将降至1.7%,低于欧洲央行设定的2%目标。
自2021年以来,西班牙经济表现已超越其他欧洲主要经济体,旅游业复苏、能源价格走低以及家庭支出增加共同推动了经济增长。预计2025年西班牙国内生产总值(GDP)将增长2.6%,是欧元区1.2%预期增速的两倍多。
尽管政治不稳定严重制约了西班牙政府在分歧严重的议会中推动主要法案通过的能力(西班牙首相佩德罗·桑切斯尚未通过2025年预算案),但该国经济仍实现了上述增长。
---
图:西班牙通胀加速,但核心通胀趋缓
|
|
|
|
|
|
01:06 |
鲍曼:需果断降息以对冲劳动力市场风险
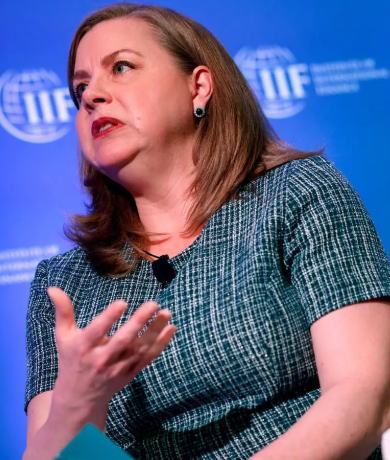 美联储负责监管的副主席鲍曼(Michelle
Bowman)周五重申,她认为有必要通过果断降息来防范就业市场日益加剧的风险。
鲍曼在纽约预测者俱乐部会议上发表的演讲文本中表示:“近期数据显示,劳动力市场明显更为脆弱;若剔除关税因素,通胀水平则持续徘徊在略高于我们目标的区间。”
鲍曼提及,多月数据均表明劳动力市场问题不断累积,她认为,负责制定利率政策的联邦公开市场委员会(FOMC)“如今应果断且主动采取行动,应对劳动力市场活力下降及初现的脆弱迹象”。
她指出:“在应对不断恶化的劳动力市场状况方面,我们极有可能已陷入被动。”同时强调,“若此类状况持续,我担心未来我们将需要以更快的速度、更大的幅度调整政策。”
上月,联邦公开市场委员会召开会议时,政策制定者将隔夜利率目标区间下调25个基点,至4%-4.25%。尽管官员们仍担忧通胀高于目标水平,但此次降息的目的在于为劳动力市场提供支撑。
当时有一位美联储理事支持更大幅度降息,而鲍曼则与其他同事一道,支持此次25个基点的宽松举措。不过,在7月底的美联储会议上,鲍曼曾投下反对票,主张降息,而多数官员当时更倾向于维持利率稳定。
鲍曼在演讲中还淡化了对特朗普总统(U.S.
President Donald)的贸易关税(Trade
Policy)可能引发持续性通胀问题的担忧。她表示,若将关税因素排除在外,物价压力“仍徘徊在略高于我们目标的区间”。
这位官员称,尽管通胀仍高于2%的目标,但美联储政策应“聚焦于职责中显现恶化或脆弱迹象的领域”,这意味着需采取行动支持劳动力市场。
▌资产负债表缩减
鲍曼还谈及美联储当前持续缩减债券(QT)持有规模的状况,她表示:“我的倾向是,将资产负债表维持在尽可能小的规模,同时使准备金余额处于更接近‘稀缺’而非‘充裕’的水平。”
她指出,当前尽可能缩减资产负债表规模,能让美联储在未来有需要时,拥有更灵活的空间应对潜在风险。鲍曼还表示,她希望美联储的资产负债表全部由国债构成,且倾向于短期国债;但她也提到,若有必要,美联储可在不扩大总体持有规模的前提下,调整持仓结构,增加长期国债的占比。
此外,鲍曼称,她愿意在美联储当前采用的“被动缩减资产负债表”方式之外采取更多举措。她表示:“我也期待委员会重新考虑是否可能出售所持有的机构抵押贷款支持证券(MBS)。仅依靠MBS自然到期缩减,无法在合理时间框架内使资产负债表回归至仅持有国债的状态。”
对美联储而言,出售抵押贷款支持证券可能存在潜在问题。当前利率高企,房地产相关市场已面临压力,此时向市场抛售这类证券,若力度较大,可能会进一步推高住房借贷成本。
鲍曼在演讲中还谈及美联储的流动性工具,并表示有意调整“常设回购工具”。该工具由美联储于2021年推出,旨在在市场流动性短缺时充当“缓冲器”,目前仍是一款尚未经过充分实践检验的新型工具。预计下周季末之际,市场参与者将面临流动性管理需求,届时该工具的使用量可能会大幅上升。
鲍曼表示:“我的倾向是,将常设回购工具的最低投标利率设定在联邦基金利率目标区间上限之上,以强调该工具的用途仅为‘最后贷款人’,而非常规融资渠道。”
她解释道:“将利率设定在目标区间上限之上,更有可能避免市场在非极端性、全市场范围的严重流动性紧张时期使用该工具。”
|
|
|
|
|
|
01:05 |
美国油气钻井平台数量升至6月以来最高水平
能源服务公司贝克休斯(Baker
Hughes)周五发布的一份备受关注的报告显示,美国(US)能源企业本周连续第四周增加石油和天然气钻井平台数量,这是自今年2月以来首次出现连续四周增长的情况。
油气钻井平台数量是反映未来产量的早期指标。在截至9月26日的一周内,该数量增加7座,达到549座,为6月以来的最高水平。
尽管本周钻井平台数量有所增加,但贝克休斯表示,总数量仍比去年同期减少38座,降幅为6%。
贝克休斯称,本周石油钻井平台数量增加6座,达到424座,为7月以来最高;而天然气钻井平台数量减少1座,降至117座,为7月以来最低。
美国最大的石油生产页岩区 - - 位于得克萨斯州西部和新墨西哥州东部的二叠纪盆地 - -
钻井平台数量减少1座,降至253座,为2021年9月以来最低。
阿巴拉契亚盆地是美国最大的天然气生产页岩区,由宾夕法尼亚州、俄亥俄州和西弗吉尼亚州的尤蒂卡页岩与马塞勒斯页岩共同构成。其中,尤蒂卡页岩的钻井平台数量增加1座,达到14座,为2023年3月以来最高。
与此同时,俄亥俄州的钻井平台数量也增加1座,达到13座,为2024年2月以来最高。
2023年美国油气钻井平台数量下降20%,2024年下降约5%。过去几年美国油气价格走低,促使能源企业将重点更多放在提高股东回报和偿还债务上,而非扩大产量,这是钻井平台数量下降的主要原因。
TD Cowen追踪的独立勘探开发公司表示,计划2025年的资本支出较2024年水平削减约4%。
相比之下,2024年资本支出与上年基本持平,2023年增长27%,2022年增长40%,2021年增长4%。
尽管分析师预测2025年美国现货原油价格将连续第三年下跌,但美国能源信息署(EIA)预计,原油日产量将从2024年创纪录的1320万桶,升至2025年的约1340万桶。
天然气方面,美国能源信息署预测,2025年现货天然气价格将上涨61%,这将促使生产商在今年增加钻井活动。此前,2024年天然气价格下跌14%,导致多家能源企业自2020年新冠疫情抑制天然气需求以来,首次削减产量。
该机构预计,2025年美国天然气日产量将升至1066亿立方英尺,高于2024年的1032亿立方英尺和2023年创纪录的1036亿立方英尺。
|
|
|
|
|
|
01:00 |
贝克休斯(BH)油气钻井周报(RRC)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 美国截至9月26日当周石油钻井总数(口) |
418 |
+6 |
424 |
|
|
|
|
|
22:05 |
美国消费者信心指数创四个月新低,由于通胀继续对财务状况构成挤压
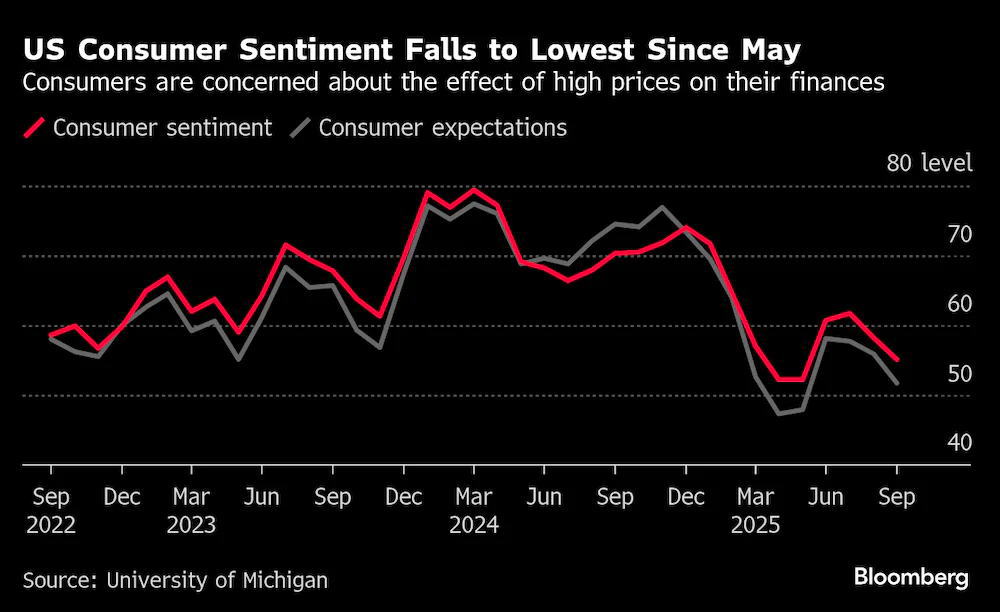 由于人们对高物价给个人财务带来的影响愈发担忧,美国(US)9月消费者信心指数降至四个月来最低水平。
美国密歇根大学(UMich)公布的消费者信心指数(MCSI)显示,9月消费者信心指数为55.1,低于8月的58.2,且低于此前55.4的初值。
消费者预计未来12个月物价年化涨幅为4.7%,略低于此前预期;长期来看,他们预计未来5至10年物价涨幅为3.7%,高于8月水平。
该调查负责人乔安妮·许(在一份声明中表示:“消费者仍对高物价的持续性表达不满,44%的受访者主动提及通胀正侵蚀其个人财务,这一比例为一年内最高。”
她补充道:“本月的访谈显示,消费者既面临通胀可能加剧的压力,也担忧劳动力市场走弱的风险。”
尽管多数收入群体的信心指数均出现下滑,但持股较多的群体信心保持稳定,原因是股价徘徊在历史高点附近。
许解释道:“这种按财富水平划分的差异化趋势,有助于解释近几个月整体支出的韧性。”
周五发布的一份报告显示,经通胀调整后的个人支出已连续第三个月保持强劲增长,这表明消费仍是经济的关键驱动力。然而,当前物价水平仍处于高位,就业增长放缓,收入增速也有所回落。
美联储主席鲍威尔(Jerome
Powell周二指出,这种情况对美国央行(Fed)官员而言是“一项具有挑战性的局面”。
调查显示,9月现状指数从8月的61.7降至60.4;预期指数则回落至51.7,为四个月来最低水平。
本次调查的开展时间为8月26日至9月22日。
---
图:美国消费者信心指数降至5月以来最低水平,消费者担忧高物价对个人财务的影响
|
|
|
|
|
|
22:00 |
美国密歇根大学(UMich)消费者信心指数(MCSI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国9月密歇根大学消费者信心指数终值 |
55.4 |
55.4 |
55.1 |
|
|
|
|
|
21:18 |
巴尔金:通胀与就业面临的风险可能都有限
 里士满联储主席巴尔金(Thomas Barkin)周五表示,他认为失业率大幅上升或通胀大幅走高的风险均较为有限,这使得美联储(Fed)在讨论进一步降息时,能够更好地平衡其双重政策目标。
巴尔金将在彼得森国际经济研究所(Peterson
Institute)发表的讲话中称:“我们的关注点更多在于平衡。”上周会议上宣布的25个基点降息,“应有助于为劳动力市场提供支撑,同时对仍高于美联储2%目标的通胀保持抑制压力。”
巴尔金的预先准备好的讲话稿是在最新个人消费支出(PCE)通胀数据发布前撰写的。今年他并非美联储利率决策委员会的投票成员,且尚未表明是否会支持美联储在10月会议上降息。
不过,在当前市场热议通胀风险与就业市场崩溃风险的背景下,巴尔金表示,有理由对这两方面风险保持“乐观”。
他提到,其管辖区域内的两家食品加工企业“因员工移民身份变动,各失去了数百名员工”,“但它们在填补这些职位空缺时几乎没有遇到困难。至少可以说,这些岗位并非最具吸引力的类型。如果这类岗位能在短时间内找到替代者,这表明劳动力市场已开始显现些许疲软迹象。”
但巴尔金同时指出,由于移民政策变化也在减缓劳动力人口增长,失业率的变动幅度可能会受到限制。
同样,他表示,企业希望将更高的进口成本转嫁出去,但消费者此前已因物价上涨承受了较大预算压力,他们对此类成本转嫁的抵制,可能会限制新进口关税对整体通胀的推升程度。
“我们知道关税正影响着投入成本,”巴尔金称,“但消费者的抵制应会限制物价上涨的幅度。当前就业市场呈现出‘一岗多人争’的局面。数据也反映了这一点:尽管就业增长已大幅放缓,但失业率仍保持相对稳定。”
|
|
|
|
|
|
20:35 |
美国消费者支出录得连续增长而核心通胀保持稳定
美国(US)8月个人消费支出增幅超预期,同时核心通胀压力保持稳定,这一数据凸显出消费者的韧性。
美国商务部经济分析局(BEA)公布的个人消费支出价格指数(PCE)数据显示,
经通胀调整后的消费者支出已连续第二个月增长0.4%。
剔除食品和能源价格的核心PCE是美联储(Fed)首选的通胀指标,该指数8月环比上涨0.2%;同比来看,该指标仍稳定在2.9%的水平。
消费者支出连续强劲增长,进一步印证了本季度美国经济的稳健态势,而这一表现的基础是上一季度经济增速超出此前预期。然而,消费支出能否持续保持这一势头,在很大程度上取决于劳动力市场
- - 目前美国就业增长放缓、薪资涨幅收窄,劳动力市场已显现疲软迹象。
美国民众仍在应对居高不下的通胀问题。随着特朗普总统(U.S.
President Donald)推出的关税政策(Tariff
Policy)逐步覆盖更多经济领域,通胀存在持续高企的风险。尽管许多企业起初选择消化库存,暂不涨价,但如果无法将部分新增成本转嫁出去,企业利润率将面临压力。
当前美国通胀水平远高于美联储设定的2%目标,多名美联储官员对是否进一步降息持怀疑态度。尽管9月非农就业报告将是美联储下次会议的关键参考数据,但目前尚不清楚若政府面临停摆,官员们能否及时获取该数据。
报告公布后,美股期货上涨,美国国债收益率维持低位。
|
|
|
|
|
|
20:30 |
美国商务部经济分析局(BEA)个人消费支出月报(PCE)
[报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月个人支出月率(%) |
0.5 |
0.5 |
0.6 |
|
● 美国8月个人收入月率(%) |
0.4 |
0.3 |
0.4 |
|
● 美国8月实际个人消费支出月率(%) |
0.3 |
0.2 |
0.4 |
|
● 美国8月PCE物价指数年率(%) |
2.6 |
2.7 |
2.7 |
|
● 美国8月PCE物价指数月率(%) |
0.3 |
0.2 |
0.4 |
|
● 美国8月核心PCE物价指数年率(%) |
2.9 |
2.9 |
2.9 |
|
● 美国8月核心PCE物价指数月率(%) |
0.3 |
0.2 |
0.2 |
|
|
|
|
|
20:30 |
加拿大GDP在连续三个月收缩后于7月反弹
周五公布的数据显示,受采矿业、制造业及批发贸易增长推动,加拿大(CAN)7月月度国内生产总值(GDP)从连续三个月的收缩态势中反弹,环比增长0.2%。
加拿大第二季度GDP年化收缩1.6%,经济学家正密切关注7月GDP增长数据,以判断第三季度经济是否会继续收缩。
通常认为,连续两个季度收缩即构成技术性衰退。
加拿大统计局表示,初步预估显示,8月经济很可能陷入停滞但不会收缩,原因是服务业产出的增长可能会被商品生产部门的表现所抵消。
该初步预估并非绝对准确,未来仍有可能调整。
路透社(Reuters)此前对分析师进行的调查显示,受访者预计加拿大7月GDP环比增长0.1%,而6月GDP环比收缩0.1%。
加拿大帝国商业银行资本市场(CIBC
Capital Markets)高级经济学家安德鲁·格兰瑟姆在一份报告中写道:“抛开月度数据的波动不谈,第三季度GDP年化增长率目前预计为0.8%,这一水平高于今日数据公布前的预期。”
今年年初加拿大经济开局强劲,但近几个月来,受美国(US)一系列关税措施(Tariffs)影响,该国关键经济部门受挫,经济增长陷入困境。
加拿大央行(BoC)表示,贸易中断和关税已对关键部门造成严重冲击,导致企业投资下降,且未来几个月这种低迷态势有可能蔓延至其他部门。
7月经济增长主要由商品生产部门推动,该部门贡献了加拿大月度GDP的约四分之一。7月商品生产部门环比增长0.6%,为四个月来首次实现增长。
对经济增长贡献最大的领域是采矿、采石及油气开采业,该领域环比增长1.4%。制造业是受美国关税影响最严重的领域之一,其贡献了加拿大GDP的十分之一,7月该领域环比增长0.7%,增速位列第二。
服务业贡献了加拿大月度GDP的四分之三,但其7月表现相对平淡,环比仅增长0.1%,主要得益于批发贸易以及交通运输和仓储业的增长(这两个领域环比均增长0.6%)。
加拿大统计局指出,交通运输和仓储业7月实现增长(前一个月该领域环比收缩0.7%),主要得益于管道运输业务2.8%的增长,这是该领域自2022年9月以来的最大单月增幅。
7月房地产租赁和租赁业环比增长0.3%,连续第二个月创下历史新高。统计局补充称,该领域7月的增长主要得益于房地产经纪和中介机构业务活动的增加。
7月表现最差的领域是零售业,该领域在6月实现稳健增长后,7月环比收缩1%。
加拿大央行表示,若经济面临的风险进一步加剧,该行将随时准备再次降息。上周,加拿大央行已重启降息周期,将基准利率下调25个基点至2.5%。
货币市场对加拿大央行10月的利率决策看法不一,交易员们在“降息25个基点”和“维持利率不变”两种可能性之间分歧均衡。
格兰瑟姆表示,下一份就业数据和通胀数据将至关重要,这两项数据将决定加拿大央行是否会在10月29日再次降息。
GDP数据公布后,加元汇率走强,当日加元对美元汇率报1.3936(即1美元可兑换1.3936加元),或1加元可兑换0.7176美元。加拿大两年期国债收益率下跌0.9个基点,至2.486%。
|
|
|
|
|
|
20:30 |
加拿大统计局(StatCan)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大7月季调后GDP年率(%) |
0.9 |
- |
0.9 |
|
● 加拿大7月季调后GDP月率(%) |
-0.1 |
0.1 |
0.2 |
|
|
|
|
|
16:05 |
通胀预期上升,为欧洲央行当前的立场提供了支撑
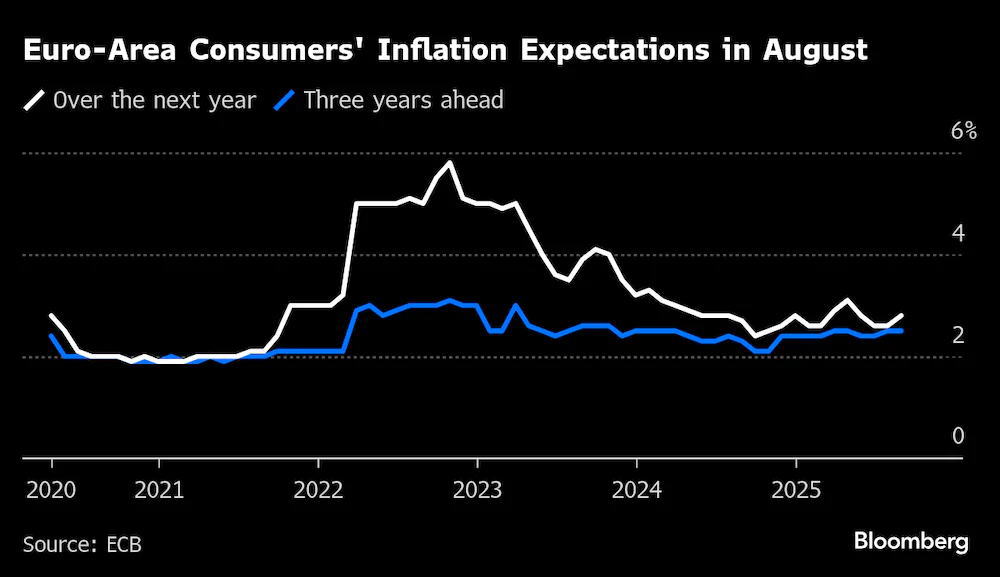 欧洲央行(ECB)数据显示,8月欧元区(Euro
Area)消费者通胀预期上升,这一情况为“反对进一步降息”的观点提供了支撑。
周五发布的消费者预期调查报告(CES)显示,消费者预计未来12个月物价将上涨2.8%,高于7月的2.6%;未来3年通胀预期维持不变,未来5年通胀预期则升至2.2%。
当前欧元区通胀率稳定在2%,欧洲央行官员相信已控制住物价,且对当前利率水平表示满意。部分官员仍担忧未来两年通胀率可能突破目标,但也有官员更关注欧洲国防支出增加等问题。
欧洲央行管理委员会成员彼得·卡齐米尔周四表示:“我们可以略带自豪地说,我们已经实现了通胀目标。现在我们需要保持耐心与决心,为适时采取行动做好准备。”
20个欧元区国家8月通胀率为2%,不过预计本月通胀率将升至2.3%。
多位欧洲央行官员强调,在决定是否针对通胀目标偏离采取应对措施时,物价预期将发挥重要作用。他们在很大程度上淡化了“明年通胀率突破目标”的预测,部分原因是消费者对未来物价上涨的预期保持稳定。
欧洲央行也在密切关注食品成本走势 - -
目前食品价格涨幅高于其他商品和服务。欧洲央行执行委员会成员伊莎贝尔·施纳贝尔警告称,食品价格上涨可能推高通胀预期。
欧洲央行此次调查还显示以下关键信息:
● 8月消费者对未来12个月经济增长的预期维持在-1.2%,与此前持平;
● 未来12个月失业率预期从10.6%升至10.7%;
● 消费者预计名义收入将增长1.1%,高于此前的0.9%;
● 未来12个月名义支出增长预期维持在3.3%,与此前持平;
● 消费者预计未来12个月房价将上涨3.4%;
● 未来12个月抵押贷款利率预期维持在4.5%,与此前持平。
---
图:8月欧元区消费者一年期通胀预期小幅上升
|
|
|
|
|
|
07:35 |
日本首都9月核心通胀率保持稳定
周五公布的数据显示,日本首都(Tokyo)9月核心通胀率保持稳定,且远高于日本央行(BoJ)2%的目标水平。当前物价压力持续存在,使得市场对日本央行近期加息的预期依然强烈。
该数据将成为日本央行在10月29日至30日货币政策会议上重点考量的信息之一。届时,央行理事会将发布最新的季度经济增长与物价预测报告,这些报告将是决定利率政策的关键因素。
9月东京核心消费者价格指数(CPI)同比上涨2.5%,低于市场普遍预期的2.8%。
作为反映全国通胀趋势的先行指标,东京核心CPI在8月同样同比上涨2.5%。
数据显示,9月通胀涨幅不及预期,主要原因是东京都政府采取了一系列措施缓解生活成本上涨带来的压力,例如下调保育费用和水费等。
剔除生鲜食品与燃料这两类波动较大项目的物价指数(日本央行密切关注该指数,认为其能更准确反映潜在通胀水平)9月同比上涨2.5%,而8月该指数涨幅为3.0%。
剔除蔬菜等生鲜食品后的食品通胀率从8月的7.4%放缓至9月的6.9%。
三井住友日兴证券(SMBC
Nikko Securities)高级经济学家宫前耕也表示:“剔除一次性因素后,食品通胀放缓的整体趋势并未改变。”
宫前耕也预计日本央行将在12月或明年1月加息,他指出:“日本央行在决定加息时机时,不仅要关注物价走势,还需考量出口、企业利润以及美国关税(U.S.
Tariffs)对本国经济的影响。”
日本央行于去年结束了为期十年的大规模刺激计划,并在今年1月将短期利率上调至0.5%,当时央行认为日本已接近实现2%的通胀目标并能持续维持这一水平。
尽管日本全国核心通胀率已连续三年多高于2%,但日本央行行长植田和男强调,在进一步加息问题上需保持谨慎,以确保物价上涨是由薪资增长和强劲的国内需求所推动。
日本央行上周决定维持利率不变。但有迹象显示,央行理事会内部对物价压力上升的关注度日益提高 - -
两名理事对此投下反对票,提议将利率上调至0.75%,不过该提议未获通过。
在上周日本央行会议前开展的路透社调查显示,多数经济学家预计央行将在今年年底前再次加息25个基点。但受访经济学家对加息具体时间存在分歧,主要预期集中在10月和明年1月。
|
|
|
|
|
|
07:30 |
日本总务省(MIC)东京消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本9月东京CPI年率(%) |
2.6 |
2.8 |
2.5 |
|
● 日本9月东京CPI月率(%) |
0.2 |
- |
-0.4 |
|
|
|
|
|
01:50 |
洛根呼吁全面改革央行利率调控工具库
 达拉斯联储主席洛根(Lorie
Logan)周四表示,当前美联储(Fed)已到改革货币市场状况管理方式的时机,以更好地实现货币政策目标。
洛根指出,要实现这一目标,美联储长期以来通过锁定联邦基金拆借市场来设定短期利率水平的传统做法需做出调整。鉴于三方一般抵押利率(TGCR)市场的活跃性,美联储应转而通过流动性管理来调控该利率的交易水平。
洛根在里士满联邦储备银行一场活动的预备演讲稿中表示:“联邦公开市场委员会(FOMC)已到准备锁定新的短期利率指标的时刻。”
洛根强调,此类调整属于技术性改革,旨在提升货币政策执行效率。在担任达拉斯联储行长之前,洛根曾在纽约联邦储备银行负责货币政策执行工作。
这位官员称,将TGCR作为利率调控目标是“最佳”选择,原因在于该市场交易活跃,且“美联储现有的政策工具已能有效调控这一利率”。对于当前以联邦基金利率为目标的做法,洛根表示:“尽管目前通过锁定联邦基金利率能够有效调控整体货币环境,但这种关联十分脆弱,可能突然断裂。联邦公开市场委员会应消除这一风险。”
洛根呼吁改革美联储利率调控目标的背景是,美联储即将面临一段挑战期,需确保利率目标维持在合理区间。本月底,市场流动性可能出现暂时性收紧,导致大量资金涌入美联储的流动性工具
- - 这些工具的设立旨在确保货币市场利率与联邦公开市场委员会设定的水平保持一致。
目前,美联储通过调整联邦基金利率来实现充分就业与物价稳定的双重使命。上周美联储将利率下调25个基点后,当前联邦基金利率区间为4%至4.25%。这一利率通过另外两项利率进行调控:一项是向银行持有的准备金支付利息,另一项是向货币市场基金的存款支付利息。这两项利率分别构成了联邦基金利率区间的上限和下限。
美联储面临的挑战在于,自应对金融危机和新冠疫情期间向市场注入大量准备金后,银行间拆借准备金的联邦基金市场已逐渐萎缩。当前,美联储的目标是维持金融体系内充足的流动性,以确保对利率目标的有效管控。
有观点认为,美联储应将引导联邦基金利率的管理利率正式定为调控目标,但洛根对此表示反对,称这两项利率“始终会完全符合美联储的预期”。她还指出,若美联储试图通过一系列其他货币市场利率来调控目标利率,也会面临诸多问题。
洛根表示,以TGCR为调控目标仍可允许该利率存在一定波动,美联储无需“精确到基点进行管控”。
她称:“在我看来,TGCR像过去多年那样每日上下波动是完全正常的。毕竟,利率目标区间本身就有25个基点的宽度。”洛根补充道,“容忍适度波动有助于我们通过现有简单高效的工具维持利率管控,无需开展大规模、高频次或复杂的市场操作。”
市场参与者对洛根提出改革美联储利率调控体系的提议并不意外。
道明证券(TD
Securities)策略师扬`内夫鲁齐表示,洛根的方案“极具合理性”,但他补充称,“与联邦基金市场相比,回购市场本身的日间波动性更大”,这可能意味着美联储或许需要比当前预期更早结束资产负债表收缩进程。
自2022年起,美联储通过每月让固定规模的国债和抵押贷款支持证券到期且不再续购的方式,从金融体系中回收准备金。此举使其资产持有规模从峰值9万亿美元降至当前的6.7万亿美元。预计美联储将在明年继续推进这一进程,资产持有规模或再减少逾5000亿美元。
但许多市场参与者认为,若流动性收紧速度快于预期(这种可能性确实存在),美联储可能需要提前结束所谓的“量化紧缩”进程,以确保对利率的有效管控。
洛根在发言中表示,货币市场状况的演变迟早会迫使美联储做出调整,提前准备而非被动应对更为可取。她指出:“若必须调整利率目标,最佳时机应是市场运行平稳且市场参与者能获得充足提前通知之时。”
Wrightson
ICAP首席经济学家卢`克兰德尔表示,洛根的提议“很有价值”,“若联邦基金利率与TGCR等更相关的市场利率整体水平出现更大偏离,美联储需要一套备用方案”。
|
|
|
|
|
|
22:05 |
美国8月成屋销售量下滑,由于房价和利率高企
受市场上房屋价格依旧居高不下、且尽管近期借贷成本有所下降但抵押贷款利率仍相对高企的影响,购房者面临支付能力问题,8月美国(US)成屋销售量小幅下滑。
美国全国房地产经纪人协会(NAR)周四公布的成屋销售月报(EHS)显示,
经季节调整后,8月成屋年化销售量从7月未修正的401万套降至400万套,环比下滑0.2%。路透社(Reuters)此前调查的经济学家曾预测,8月成屋销售量将进一步小幅下滑至396万套。从同比来看,8月销售量增长1.8%。
全国房地产经纪人协会首席经济学家劳伦斯·云在声明中表示:“过去几年,由于抵押贷款利率居高不下且房源库存有限,成屋销售量一直处于低迷状态。不过,当前抵押贷款利率正在下降,更多房源也正进入市场,这有望在未来几个月推动销售量回升。”
过去两年,成屋月销售量均值维持在400万套左右,这一水平甚至低于2007-2009年房地产市场崩盘引发经济衰退期间的销售量。
根据房地美(FreddieMac)的数据,30年期固定利率抵押贷款的平均利率近期已降至去年秋季以来的最低水平,为6.26%,但仍显著高于新冠疫情后期的利率水平。
美联储(Fed)上周实施了自去年12月以来的首次降息,市场预计今年还将有更多次降息,这可能意味着未来抵押贷款利率有望进一步下降。
从地区来看,8月成屋销售量呈现分化态势:中西部和西部地区销售量环比上升,东北部和南部地区则环比下降。劳伦斯·云在电话会议中指出,得益于更强的支付能力,中西部地区近期的表现优于其他地区。
8月成屋销售中位价同比上涨2.0%,至42.26万美元,这是该数据连续第26个月实现同比增长。劳伦斯·云表示,与2019年8月(即新冠疫情爆发前,以及疫情后房价开始飙升之前)相比,今年8月的房价上涨了52%。8月成屋总库存减少1.3%,至153万套。以当前的销售速度计算,现有库存可供销售4.6个月,与7月持平。
全现金交易占比从7月的31%降至8月的28%;投资者交易占比从7月的20%升至8月的21%。
8月首次购房者占比为28%,与7月持平,但较去年同期的26%有所上升。
|
|
|
|
|
|
22:00 |
房地产经纪人协会(NAR)成屋销售月报(EHS)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月成屋销售年化总数(万户) |
401 |
396 |
400 |
|
● 美国8月成屋销售年化月率(%) |
2.0 |
-0.8 |
-0.2 |
|
|
|
|
|
21:01 |
施密德:降息是对冲就业市场风险的正确举措
 堪萨斯城联储主席施密德(Jeffrey
Schmid)周四表示,上周美联储(Fed)实施降息有其必要性,这有助于确保就业市场保持良好状态。
施密德在为出席美国中型银行联盟达拉斯会议准备的演讲稿中指出,尽管当前经济相对于美联储的通胀与就业目标而言处于较好水平,但“近期部分数据显示,就业市场可能出现比我此前预期更为显著或突然的疲软,这一风险正不断上升”。
施密德称:“因此,我认为上周将政策利率下调25个基点是合理的风险管理策略,这有助于美联储在实现通胀目标与对就业市场健康状况日益担忧之间取得平衡。”
此番言论是施密德自上周联邦公开市场委员会(FOMC)会议以来首次公开表态。在该次会议上,施密德与其他委员一道投票支持将利率下调25个基点,使美联储的利率目标区间维持在4%至4.25%。
美联储官员仍担忧,通胀压力相对于2%的目标而言仍过高,且在特朗普总统(U.S.
President Donald)大幅加征贸易关税(Tariffs)的背景下,这些压力可能进一步加剧。但他们对就业市场状况的担忧也在升温,并正通过货币政策来对冲该领域的风险。
美联储主席鲍威尔(Jerome
Powell)周二表示,美联储目前面临“特殊”局面 - -
其就业与通胀双重使命均面临风险,这使得政策重心正向就业目标倾斜。他指出,今年大部分时间里,“由于通胀高于目标,我们的政策利率处于限制性水平,但就业市场表现十分强劲”;然而进入夏季后,“就业市场已出现疲软迹象”,降息旨在防止这一局面进一步恶化。
美联储在此次会议上还暗示后续将继续降息,预计到年底利率目标区间将降至3.50%至3.75%左右。
此外,新上任的美联储理事米兰(Stephen
Miran)在该次会议上投票支持将利率下调50个基点。目前美联储官员正就降息速度展开激烈辩论:部分官员鉴于通胀担忧仍存,主张采取渐进式降息;另一些官员则认为,美联储需采取激进举措,以避免就业市场大幅下滑。
施密德在讲话中表示:“我的观点是,通胀仍处于过高水平,而就业市场尽管有所降温,但整体仍基本保持平衡。”他认为,在美联储应对双重使命风险的过程中,将货币政策调整至“仅略具限制性”的立场是合适的。
对于美联储未来利率政策的走向,施密德并未明确表态,仅指出:“未来若需进一步调整政策利率,我将继续采取数据驱动的决策方式。”
施密德在讲话中还提到,金融监管工作对美联储至关重要,且有助于为其更广泛的使命提供信息支持。
他表示:“我们的每一项使命领域 - - 监管、货币政策、流动性供给以及支付系统稳健性
- - 都相互依赖,唯有如此,才能实现高效、协同的运作。”
|
|
|
|
|
|
20:50 |
戴利:未来或进一步降息,但需谨慎推进
 旧金山联储主席戴利(Mary Daly)表示,未来可能需要进一步下调利率,但美联储(Fed)应谨慎推进这一举措。
戴利在犹他大学一场活动的预先准备发言稿中称:“在我们努力恢复物价稳定、同时为劳动力市场提供必要支持的过程中,可能需要进一步调整政策。”
“但这些只是预期,而非承诺。要做出明智的决策,就必须坚守我们的目标,权衡利弊,并且反复斟酌。”戴利在演讲中强调,在充满不确定性的时期,决策时既要坚定又要审慎。
上周,美联储官员自去年12月以来首次下调利率,将基准利率下调25个基点。戴利表示,她“完全支持”这一决定,因为当前经济增长、消费者支出和劳动力市场均已出现放缓迹象。
戴利还指出,通胀增速低于她与同事们的预期,且物价压力主要集中在经济中直接受关税(Tariffs)影响的领域。在本月降息之前,美联储官员今年一直维持利率不变,以评估包括贸易政策(Trade
Policy)在内的新政策对经济的影响。
戴利表示,尽管劳动力市场增速放缓,但目前并未显现疲软,经济也暂无陷入衰退的风险。她在演讲后的问答环节中称,美联储此次降息将有助于防止劳动力市场进一步恶化。
戴利表示:“本质上,这是为劳动力市场提供适度支持,以维持其健康状态,同时推动通胀继续降至我们2%的目标水平。”
她补充道,当前经济仍需货币政策施加一定“约束”,但力度无需像以往那样大。
|
|
|
|
|
|
20:35 |
美国经济增速升至近两年来最高水平,而通胀也同步加速
美国(US)经济在第二季度实现近两年来最快增速,与此同时,政府上调了此前对消费者支出的预估数据。
美国商务部经济分析局(BEA)周四公布的国内生产总值(GDP)数据显示,
经通胀调整后GDP(即衡量美国境内商品和服务产出价值的指标),经修正后年化增长率达到3.8%。这一数值高于此前公布的3.3%,且是在第一季度经济显著收缩之后实现的增长。
美国经济分析局还发布了国民经济账户的年度更新报告,涵盖了过去五年的GDP及相关数据序列。
尽管该机构纳入了更新、更完整的原始数据,但表示尚未获取部分与企业及独资企业纳税申报相关的统计数据。
此次年度修正的幅度相对较小 - -
2019年至2024年间,美国实际GDP年均增长率仍保持在2.4%。这一数据勾勒出美国经济的发展图景:在经历疫情初期冲击后迅速复苏,此后进入增长更稳定、趋势更清晰的阶段,但通胀问题始终存在。
同样在周四公布的8月分项数据显示,商用设备订单实现稳健增长,商品贸易逆差收窄幅度超出预期。此外,首次申领失业救济人数降至7月中旬以来的最低水平。
最新季度GDP数据证实,在今年初企业为应对特朗普总统(U.S.
President Donald)的关税政策(Tariff
Policy)而紧急备货、导致进口大幅激增之后,美国经济在第二季度实现了复苏。
第三季度美国经济表现同样稳健,近期多项报告均显示消费者支出具备韧性,企业在设备方面的投资也保持良好态势。
在周四数据公布前,美国亚特兰大联邦储备银行的GDPNow模型曾预测,今年第三季度美国经济增长率将为3.3%。不过,经济学家对第四季度的增长预期更为谨慎,因为就业市场的疲软态势正给消费者支出前景蒙上阴影。
经济学家预计,2026年美国经济活动仅会小幅回升,部分原因得益于特朗普政府的税收法案及更低的利率水平;多数预测人士则认为,未来几年美国经济增长率将低于2%。
修正数据显示,美联储偏好的通胀指标 - - 剔除食品和能源价格的个人消费支出(PCE)价格指数
- - 在2024年全年增速加快,且在第二季度升至2.6%。
经济学家预计,将于周五公布的月度PCE数据将显示,8月该指标同比涨幅接近3%。
这一情况可能会限制美联储(Fed)未来几个月的降息空间。尽管美联储在上周通过降息降低了借贷成本,同时还预计年内将再降息两次,但部分官员因当前通胀仍处于高位而持谨慎态度。
|
|
|
|
|
|
20:30 |
商务部经济分析局(BEA)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国第二季度实际GDP年化季率终值(%) |
3.3 |
3.3 |
3.8 |
|
|
|
|
|
20:30 |
美国首次申领失业救济人数降至7月以来最低水平
美国(US)首次申领失业救济人数降至7月中旬以来的最低水平,这一数据凸显出企业仍不愿裁员。
美国劳工部(DoL)周四公布的申领失业保险金人数周报(UIWC)显示,
在截至9月20日的一周内,美国首次申领失业救济人数减少1.4万,降至21.8万。这一数值远低于彭博社(Bloomberg)对经济学家调查得出的中位数预期
- - 23.3万。
首次申领失业救济人数下降,反映出美国劳动力市场虽正趋于降温,但裁员规模仍相对有限。尽管持续的经济不确定性抑制了企业招聘,但大多数企业仍倾向于留住现有员工。
作为平滑短期波动的指标,首次申领失业救济人数四周移动平均值同样有所下降,降至23.75万人。
反映领取失业救济人数的续领申领人数,在前一周基本持平,为193万人,与市场预期相符。
|
|
|
|
|
|
20:30 |
美国劳工部(DoL)申领失业保险金人数周报(UIWC)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月20日当周初请失业金人数(万) |
23.1 |
23.5 |
21.8 |
|
● 美国截至9月20日当周初请失业金人数四周均值(万) |
24.00 |
- |
23.75 |
|
● 美国截至9月13日当周续请失业金人数(万) |
192.0 |
193.5 |
192.6 |
|
|
|
|
|
20:30 |
美国资本品订单额意外增长,或由于上调关税计入价格
美国(US)8月关键制造业资本品新订单意外增长,但此类商品出货量下降,表明本季度企业设备支出增速温和。
美国商务部人口普查局(CB)周四公布的耐用品订单月报(DGO)显示,
作为衡量企业支出的重要指标,剔除飞机的非国防资本品订单8月增长0.6%;7月数据经下修后,增幅从此前报告的1.0%调整为0.8%。
路透社(Reuters)此前调查的经济学家曾预测,8月所谓的核心资本品订单将下降0.1%。订单增长的部分原因可能是进口商品关税(Tariffs)推高制造商成本,导致价格上涨,而非实际订单数量增加。
核心资本品出货量在7月增长0.6%后,8月下降0.3%。今年以来,核心资本品订单在较宽区间内波动:此前企业为赶在特朗普总统(U.S.
President Donald)大规模进口关税生效前备货,推动订单激增;随着提前备货需求减弱,订单又出现下滑。
继今年一季度实现两位数增长后,二季度企业设备支出增速有所放缓,但仍保持较强势头。
8月耐用品(从烤面包机到飞机等预期使用寿命三年及以上的商品)订单在7月下降2.7%后,反弹增长2.9%。尽管波音公司在其官网披露,8月接到26架飞机订单,低于7月的31架,但耐用品订单仍实现增长。
|
|
|
|
|
|
20:30 |
美国商务部人口普查局(BC)耐用品订单月报(DGO) |
前值 |
预测值 |
公布值 |
|
● 美国8月耐用品订单月率初值(%) |
-2.8 |
-0.5 |
2.9 |
|
|
|
|
|
20:30 |
美国商务部人口普查局(BC)批发库存月报 |
前值 |
增减 |
公布值 |
|
● 美国8月批发库存月率初值(%) |
0.1 |
0.2 |
-0.2 |
|
|
|
|
|
15:35 |
瑞士央行维持零利率,认为美国关税构成重大挑战
瑞士国家银行(SNB)周四宣布,将基准利率维持在0%的水平(这一利率在主要央行中处于最低水平),同时警告称,美国总统特朗普(U.S.
President Donald)推出的关税政策(Tariff
Policy)已使2026年瑞士(SUI)经济前景变得黯淡。
瑞士国家银行决定将政策利率维持在0%,这一结果与市场预期及路透社(Reuters)调查结果一致,且近几个月通胀小幅上升也为该决策提供了支撑。
自2024年3月启动降息周期以来,此次是瑞士国家银行在七次会议中首次维持利率不变。
此次利率决议,也是自特朗普于8月对瑞士输美商品加征39%的高额关税后,瑞士国家银行作出的首个利率决策。
决议公布后,瑞士法郎兑欧元汇率小幅走低,欧元兑瑞士法郎汇率最终上涨0.1%,报0.9345;美元兑瑞士法郎汇率上涨0.13%,报0.796。
瑞士国家银行表示,机械制造和钟表制造行业的企业受关税影响尤为严重,但关税对其他行业(尤其是服务业)的影响相对有限。不过总体而言,该行指出,受美国关税影响,瑞士经济前景已出现恶化。
行长马丁·施莱格尔向记者表示:“美国的关税构成了重大挑战……且可能会抑制经济活动。”
瑞士国家银行目前预计,2026年瑞士经济增长率将略低于1%,低于此前预测的1%至1.5%区间。该行同时表示,失业率也将有所上升。
瑞士政府正试图与美国政府协商降低关税,计划包括增购美国军事装备和液化天然气。
分析师还指出,瑞士法郎兑欧元汇率相对稳定,也是该行选择维持利率不变的原因之一。
欧洲金融集团经济学家吉安路易吉·曼德鲁扎托表示:“瑞士经济和通胀面临的主要下行风险,源于美国贸易政策及其对全球经济增长的影响
- - 像瑞士这样的小型开放经济体,对这类影响极为敏感。”
曼德鲁扎托认为,关税带来的影响似乎“可控”,另有多位分析师预测,由于瑞士国家银行预计通胀压力将逐步上升,未来或将继续维持基准利率于0%水平。
施莱格尔重申了其立场:重启负利率面临较高门槛。2014年12月至2022年9月期间,瑞士曾实施负利率政策,当时该政策引发了储户和养老基金的担忧。
但施莱格尔向记者表示,若有必要,瑞士国家银行已做好再次降息的准备。
施莱格尔提到,该行预测未来几个季度通胀率将维持在0%至2%的目标区间内,但同时表示,若通胀率低于目标水平,该行将采取行动。
施莱格尔称:“是的,若有必要,我们已准备好进一步降息。但要重启负利率,门槛会更高。”
他表示:“短期内通胀率可能出现负值,但从中期来看,我们需要实现物价稳定。”
不过,凯投宏观(Capital
Economics)欧洲经济学家阿德里安·普雷特杰指出,当前通胀水平仍处于低位,因此预计瑞士国家银行将再次降息。
他表示:“我们认为,降息周期尚未结束。我们预计,明年通胀率可能会维持在0%左右,这将促使瑞士国家银行在未来几个季度进一步降息,以降低通缩风险。”
|
|
|
|
|
|
15:30 |
瑞士央行(SNB)利率决定
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 瑞士9月央行政策利率(%) |
0 |
0 |
0 |
|
|
|
|
|
14:00 |
GFK消费者信心指数(CCI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 德国10月Gfk消费者信心指数 |
-23.6 |
-23.3 |
-22.3 |
|
|
|
|
|
07:50 |
日本央行(BoJ)服务业生产者价格指数(SPPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月企业服务价格指数年率(%) |
2.9 |
- |
2.7 |
|
● 日本8月企业服务价格指数月率(%) |
0.3 |
- |
0.2 |
|
|
|
|
|
22:30 |
美国能源信息署(EIA)原油市场周报(WPSR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月19日当周EIA原油库存变动(万桶) |
-928.5 |
23.5 |
-60.7 |
|
● 美国截至9月19日当周EIA汽油库存变动(万桶) |
-234.7 |
15.0 |
-108.1 |
|
● 美国截至9月19日当周EIA精炼油库存变动(万桶) |
404.6 |
-49.4 |
-168.5 |
|
● 美国截至9月19日当周EIA库欣原油库存(万桶) |
-29.6 |
- |
17.7 |
|
|
前值 |
预测值 |
公布值 |
|
● 美国截至9月19日当周EIA原油总产量(万桶/日) |
1348.2 |
- |
1350.1 |
|
● 美国截至9月19日当周EIA精炼厂设备利用率(%) |
93.3 |
92.5 |
93.0 |
|
|
|
|
|
22:05 |
匪夷所思!美国8月新房销量激增超20%
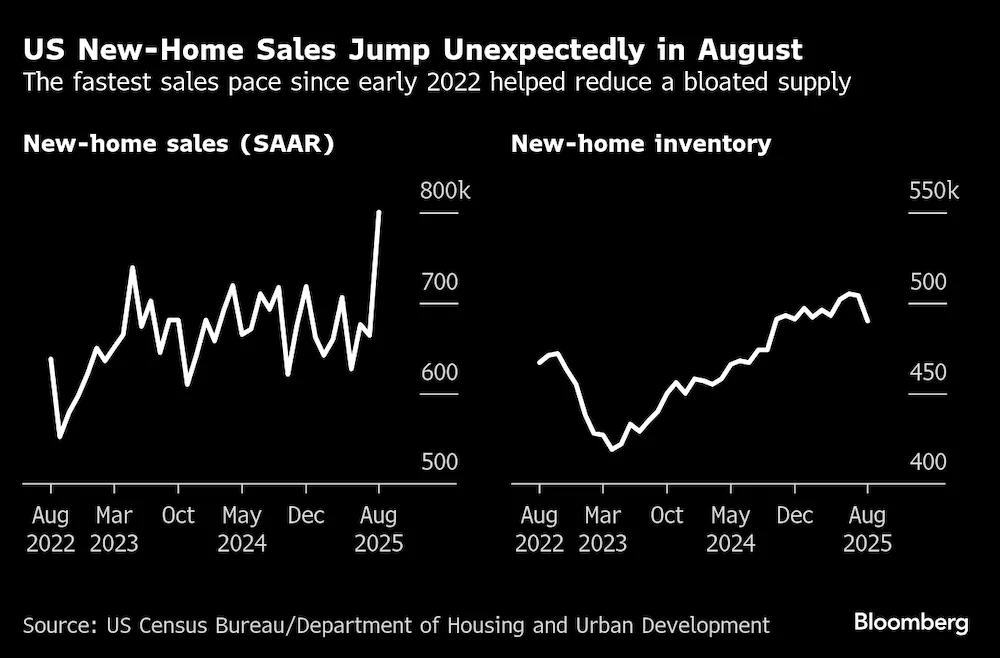 美国(US)8月新房销量意外增长,达到2022年初以来的最快增速,这一增长可能得益于建筑商大幅降价及推出销售激励措施。
美国商务部人口普查局(CB)公布的新屋销售月报(NHS)显示,8月美国独栋新房销量环比激增20.5%,年化销量达80万套,这一增幅远超预期。该销量水平也超过了彭博社(Bloomberg)对经济学家调查得出的所有预测值。
需求的增长大幅缓解了此前市场上新房供过于求的局面。上个月,待售新房库存降至49万套,为今年以来的最低水平。
2022年初以来最快的销售增速,助力缓解了积压的库存。美国8月新房销量意外增长。2022年初以来最快的销售增速,助力缓解了积压的库存。
数据表明,美国建筑商正通过积极的销售激励措施吸引购房者。美国全国住宅建筑商协会(NAHB)与富国银行(Wells Fargo)联合开展的一项调查显示,本月有39%的建筑商表示已下调房价,这一比例创下疫情后的最高水平。
彭博情报(Bloomberg
Intelligence)研究分析师德鲁·雷丁在报告中指出,住宅建筑商莱纳公司近期透露,其提供的销售激励措施相当于平均售价的14.3%,这一比例是其通常5%-6%激励水平的两倍多。
该报告推动住宅建筑商类股在周三早盘交易中走高。
新房销量统计的是签约量,通常在交易完成前约一个月签订。此次数据反映出近期抵押贷款利率已开始下降,目前该利率处于一年来的最低水平。
凯投宏观(Capital
Economics)北美经济学家托马斯·瑞安在报告中表示:“8月抵押贷款成本下降,为新房销量反弹提供了支撑;且鉴于此后抵押贷款利率持续走低,未来几个月新房销量或进一步增长。”
不过,也有经济学家对这一增长态势持怀疑态度。万神殿宏观(Pantheon
Macroeconomics)的奥利弗·艾伦称这一增幅“难以置信”。艾伦与桑坦德美国资本市场(Santander
US Capital Markets)首席经济学家斯蒂芬·斯坦利均预测,未来几个月新房销量增速将回落。
彭博经济研究院(Bloomberg
Economics)的经济学家斯图尔特·保罗表示:“我们更关注库存持续高企对房价的影响,而非8月高端房产交易激增推动平均售价上涨这一月度效应。总而言之,我们仍认为未来几个月美国房地产市场活动将面临压力。”
尽管8月数据有所好转,但美国住宅建筑商仍面临购房者负担能力不足的持续担忧。许多购房者仍无法承担当前的房价和融资成本,且对美国就业市场的担忧也日益加剧。
尽管建筑商广泛采取销售激励措施,但8月新房平均售价仍实现了今年以来的第二次同比上涨,升至41.35万美元。这一上涨得益于对百万美元以上房产需求的增加,而低价区间房产的交易量占比则有所下降。
在美国南部(该国最大的新房销售区域),8月新房销量升至2021年3月以来的最高水平。美国其他三个区域的新房销量也均出现增长。
相较于成屋销售(以交易完成时为统计节点),新房销量被视为更及时的房地产市场指标。不过,新房销量数据的月度波动较大。美国政府发布的报告显示,有90%的置信度认为,8月新房销量的变动幅度介于下降1.3%至增长42.3%之间。
美国全国房地产经纪人协会(NAR)预计将于周四发布美国成屋市场报告。
---
图:美国8月新屋销售量意外大幅增长
|
|
|
|
|
|
22:00 |
美国商务部人口普查局(BC)新屋销售月报(NHS) |
前值 |
预测值 |
公布值 |
|
● 美国8月季调后新屋销售年化总数(万户) |
65.2 |
65.0 |
80.0 |
|
● 美国8月季调后新屋销售年化月率(%) |
-0.6 |
0.5 |
20.5 |
|
|
|
|
|
20:00 |
美国商务部人口普查局(BC)新住宅建设活动月报(NRCA) |
前值 |
预测值 |
公布值 |
|
● 美国8月营建许可月率修正值(%) |
-3.7 |
- |
-2.3 |
|
● 美国8月营建许可年化总数修正值(万户) |
131.2 |
- |
133.0 |
|
|
|
|
|
19:00 |
抵押贷款银行家协会(MBA)贷款申请活动(MAD)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月19日当周MBA抵押贷款申请活动指数 |
386.1 |
- |
388.3 |
|
|
|
|
|
16:05 |
德国企业信心意外下滑,表明新预算尚未提振预期
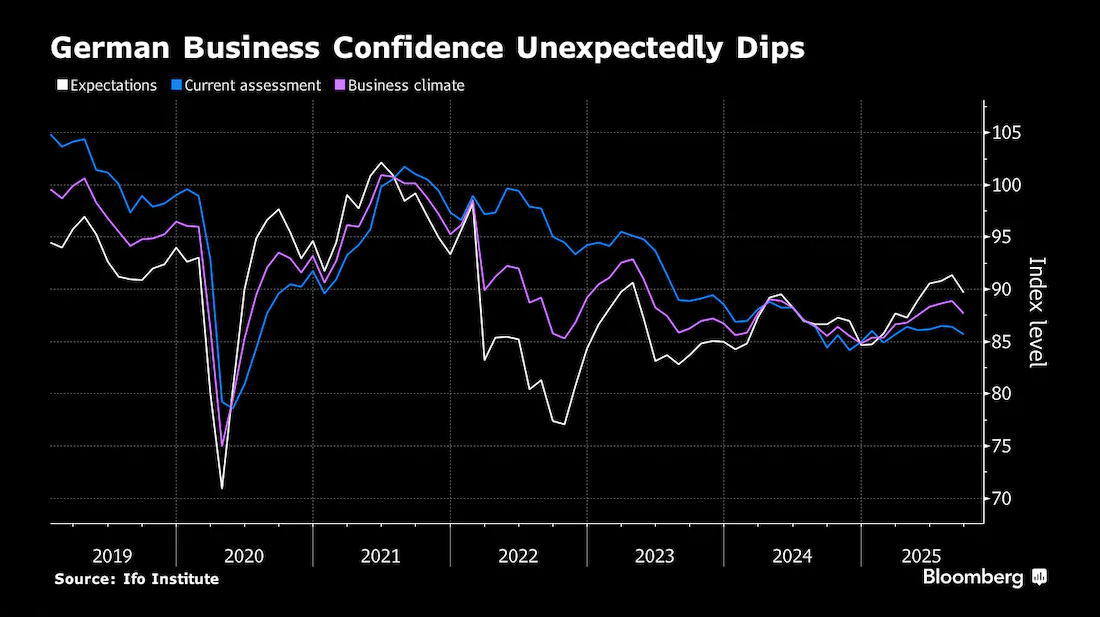 德国(GER)企业信心意外下滑,凸显出德国总理弗里德里希·默茨为恢复欧洲最大经济体增长所制定的计划仍存在脆弱性。
在连续四个月回升后,德国伊福经济研究所(Ifo)的9月企业预期指数从8月修正后的91.4点降至89.7点。彭博社(Bloomberg)调查的分析师此前曾预测该指数将升至92点。而反映当前经济状况的指标也出现下降。
伊福经济研究所所长克莱门斯·福斯特周三在一份声明中表示:“企业对当前状况的满意度有所下降,同时对未来的预期也明显变得黯淡。经济复苏的前景遭遇挫折。”
该报告与标普全球(S&P
Global)本周发布的另一项调查结果相反
- - 后者显示本月德国私营部门活动出现回升。不过,部分经济学家已经表示,标普全球的数据可能夸大了经济回升的力度。
德国政府正试图终结本国经济连续两年产出萎缩的低迷局面。尽管政府已通过大规模支出计划,用于加强国防建设和推进基础设施现代化,但企业仍呼吁在简化行政流程等其他举措上取得更多进展。
经济合作与发展组织(OECD)本周小幅下调了对德国经济的预期,预测德国国内生产总值(GDP)在2025年增长0.3%后,2026年增幅将达到1.1%。德国主要经济研究机构将于周四发布联合经济预测报告。
德国经济高度依赖出口,其制造业尤其容易受到美国总统特朗普(U.S.
President Donald)保护主义政策(Trade
Policy)的影响。根据今年7月达成的一项协议,目前大多数欧盟产品进入美国(US)市场时都面临15%的关税。
---
图:德国企业信心意外下滑
|
|
|
|
|
|
16:00 |
德国经济信息研究所(IFO)商业景气指数(BCI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 德国9月IFO商业景气指数 |
89.0 |
89.3 |
87.7 |
|
|
|
|
|
09:30 |
澳大利亚统计局(ABS)劳动力市场调查报告(LFR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚8月统计局CPI年率-季调后(%) |
2.8 |
2.9 |
3.0 |
|
● 澳大利亚8月统计局CPI月率-季调后(%) |
0.9 |
- |
0.1 |
|
|
|
|
|
08:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本9月S&P/JibunBank制造业PMI初值 |
49.7 |
- |
48.4 |
|
● 日本9月S&P/JibunBank服务业PMI初值 |
53.1 |
- |
53.0 |
|
● 日本9月S&P/JibunBank综合PMI初值 |
52.0 |
- |
51.1 |
|
|
|
|
|
04:30 |
美国石油协会(API)每周统计公报(WSB) |
前值 |
预测值 |
公布值 |
|
● 美国截至9月19日当周API原油库存变动(万桶) |
-342.0 |
- |
-382.1 |
|
● 美国截至9月19日当周API汽油库存变动(万桶) |
-69.1 |
- |
-104.6 |
|
● 美国截至9月19日当周API馏分油库存变动(万桶) |
190.6 |
- |
51.8 |
|
|
|
|
|
01:50 |
鲍威尔:经济面临双向风险,美联储的政策权衡并不容易
美联储主席鲍威尔(Jerome
Powell)表示,劳动力市场和通胀的前景均存在风险,并再次强调,政策制定者在评估未来是否进一步降息时,很可能面临一条艰难的道路。
鲍威尔周二在罗得岛州大普罗维登斯商会的一场活动中发表预先准备好的讲话时指出:“短期内,通胀风险偏向上行,就业风险偏向下行,这是一种复杂的局面。双向风险意味着,不存在一条毫无风险的路径。”
对于是否会支持美联储(Fed)在10月的下次会议上降息,鲍威尔并未给出暗示。
鲍威尔的此番言论,与其9月17日美联储政策会议后的新闻发布会表态高度相似。在那次会议上,美联储官员将基准利率下调至4%-4.25%区间,这是2025年的首次降息。
鲍威尔在当时的新闻发布会上表示,此次降息是一项“风险管控式降息”,目的是应对劳动力市场中日益增多的警示信号。
近期数据以及对历史数据的修正显示,就业岗位增长已大幅放缓,美联储正试图对此进行评估。而在美国总统特朗普(U.S.
President Donald)收紧移民政策导致劳动力供给减少的背景下,这一评估过程变得更加复杂。
鲍威尔称:“劳动力的供给与需求均出现了显著放缓,这是一种罕见且具有挑战性的现象。在当前活力下降、略有疲软的劳动力市场中,就业面临的下行风险有所增加。”
尽管如此,鲍威尔在周二仍继续强调,美联储必须警惕特朗普政府的关税政策(Tariff
Policy)可能导致通胀压力持续存在的情况。
他指出,关税上调对供应链产生影响可能需要一定时间,这将导致物价出现一次性上涨,且这种上涨可能会持续多个季度。他还补充称,商品价格正推动通胀回升。
鲍威尔表示:“近期的数据和调查表明,这些物价上涨在很大程度上反映的是关税提高,而非更广泛的物价压力。”
美联储官员面临的挑战,体现在他们对利率最佳走向的看法存在巨大分歧。在上周会议后发布的最新季度经济预测中,官员们的平均预期显示,今年还将再降息两次,每次降息25个基点。
但也有部分官员认为,2025年要么需要再额外降息一次,要么不应再降息。鉴于通胀仍高于美联储2%的目标,一些政策制定者继续主张在进一步降息问题上采取谨慎态度。
另一些官员则更关注劳动力市场状况。周二上午,美联储理事鲍曼(Michelle
Bowman)表示,随着劳动力市场走弱,官员们应果断采取行动降息,并警示称,政策制定者若行动迟缓,恐将面临风险。
美联储理事会最新成员米兰(Stephen
Miran)在政策制定者中持独特立场,他主张在今年剩余时间内大幅降息。
特朗普曾任命鲍曼和米兰进入美联储理事会,目前他正持续向鲍威尔及美联储施压,要求其大幅降息。此外,特朗普还解雇了美联储理事库克(Lisa
Cook)。这一史无前例的举动为最高法院后续的裁决奠定了基础,同时也将影响美联储保持货币政策不受政治干预的能力。
鲍威尔周二表示,2008-2009年金融危机以及新冠疫情留下的“创伤将长期伴随我们”。
他称:“在全球所有民主国家,公众对经济和政治机构的信任都受到了质疑。此时此刻,我们这些公共服务领域的从业者,必须在狂风暴雨、乱流涌动的环境中,尽全力履行好我们至关重要的使命。”
|
|
|
|
|
|
22:00 |
古尔斯比:中性利率可能比当前水平低100至125BP
 芝加哥联储主席古尔斯比(Austan
Goolsbee)周二表示,若通胀水平回落,美联储(Fed)在调整基准利率目标方面将拥有一定空间。
古尔斯比在接受CNBC采访时称:“我认为,若能消除当前滞胀相关的不确定性,从长远来看,利率有望以渐进方式实现较大幅度下调。”
当前美联储基准利率目标区间为4%至4.25%,谈及未来利率调整方向时,古尔斯比指出,中性利率(R-Star)可能比当前水平低100至125个基点,并表示“最终,在通胀维持2%的情况下,利率或许会稳定在3%左右,我认为这一水平是合理的,可将其作为一个参考基准”。
古尔斯比目前是负责制定利率政策的联邦公开市场委员会(FOMC)投票成员。上周美联储决定将基准利率下调25个基点,此次采访是他在该决定后的公开表态。尽管美联储官员仍对通胀居高不下感到担忧,但他们同时也在寻求通过降低短期借贷成本,来抵消就业市场面临的风险。
他在采访中提到,关于美联储当前政策立场,“我认为我们正处于限制性区间,且属于温和限制性”。
他同时指出,通胀风险依然存在。“通胀已连续四年半高于目标水平,且曾出现上行趋势,因此我认为,在降息问题上,我们不宜过于激进地提前采取大幅行动。”不过他补充道,“当前劳动力市场正以温和、平缓的节奏逐步降温。”
周二,芝加哥联邦储备银行发布了一份报告,旨在提供实时失业率数据。该报告预测,9月美国失业率很可能稳定在4.3%。
|
|
|
|
|
|
21:50 |
美国商业活动进一步降温,未出现普遍涨价现象
9月美国(US)商业活动连续第二个月放缓,尽管企业抱怨关税(Tariffs)推高了成本,但它们并未提高商品和服务的售价,这一情况对通胀前景而言是积极信号。
标普全球(S&P
Global)周二公布的采购经理人指数(PMI)数据显示,企业正在吸收大部分进口关税成本,这也为部分经济学家的观点提供了支撑
- - 即关税不会对通胀产生持续性影响。
美联储主席鲍威尔(Jerome
Powell)周二表示,一个合理的基本预期是,关税将导致物价水平一次性上涨,“这种上涨将在数个季度内逐步体现,并在此期间表现为通胀水平略有上升”。
他补充称,“短期内通胀面临的风险偏向上行”。
尽管近几个月通胀有所回升,但物价尚未出现如特朗普总统(U.S.
President Donald)开始大规模加征关税时人们所担忧的暴涨局面。消费者变得更加挑剔,企业也在销售加征关税前囤积的商品。
万神殿宏观(Pantheon
Macroeconomics)首席经济学家塞缪尔·汤姆斯表示:“生产商正承担相当一部分关税成本。标普的调查应能让美联储对通胀前景感到安心。”
数据显示,产出指数(涵盖制造业和服务业)本月从8月的54.6降至53.6。该指数高于50表明私营部门活动扩张。
制造业活动放缓,制造业PMI初值从8月的53.0降至52.0;服务业PMI初值从8月的54.5微降至53.9。
调查中衡量企业投入品价格的指标从8月的60.8升至62.6,调查指出,“关税再次被绝大多数企业列为成本进一步上升的主要原因”。
但衡量企业商品和服务售价的指标从8月的58.3降至56.0,原因是“制造业和服务业企业普遍报告称,由于需求疲软且竞争加剧,难以将更高的成本转嫁给客户”。
标普全球市场情报首席商业经济学家克里斯·威廉姆森表示:“尽管如此,调查数据仍表明,未来几个月消费者通胀率仍将高于央行2%的目标。”
美联储上周重启降息,将基准利率(隔夜拆借利率)下调25个基点,至4.00%-4.25%区间,此举主要是为应对劳动力市场疲软。
本月企业新订单略有下降,放缓主要集中在制造业领域。
出口订单依然低迷,就业增长也有所放缓。标普全球指出,“越来越多企业表示无法或不愿填补空缺职位”,并补充称,制造业中“企业因削减成本而裁员的情况更为明显”。
劳动力市场状况已有所疲软,在截至8月的三个月里,非农就业人数月均新增仅2.9万人,而去年同期这一数字为8.2万人。
|
|
|
|
|
|
21:45 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国9月S&P制造业PMI初值 |
53.0 |
52.0 |
52.0 |
|
● 美国9月S&P服务业PMI初值 |
54.5 |
54.0 |
53.9 |
|
● 美国9月S&P综合PMI初值 |
54.6 |
- |
53.6 |
|
|
|
|
|
21:03 |
鲍曼:降息以反冲就业市场恶化已经迫在眉睫
 美联储负责监管的副主席鲍曼(Michelle
Bowman)周二表示,美联储(Fed)在支持就业市场方面可能已行动迟缓;若需求疲软且企业开始裁员,美联储或需加快降息步伐。
鲍曼在讲话中指出:“通过下调联邦基金利率支持就业市场,要比在就业市场陷入困境后再修复容易得多。”她的这番言论明确主张,应优先关注就业市场可能出现的问题,同时基本不考虑通胀风险。
尽管当前4.3%的失业率接近充分就业水平,但鲍曼表示,招聘增速放缓的现状意味着“联邦公开市场委员会(FOMC)应果断采取前瞻性行动,通过持续降息应对就业市场活力下降及初现的脆弱迹象”。
除支持上周美联储会议上宣布的25个基点降息外,鲍曼还与其他8位政策制定者共同预测,10月和12月的后续会议将继续降息。她认为,这一系列持续降息是将政策利率调整至更中性(R-Star)水平的一部分。
鲍曼表示:“我们在应对就业市场状况恶化方面,很可能已处于被动局面。若这种状况持续,我担心未来我们可能需要以更快速度、更大幅度调整政策。如果需求状况没有改善,企业或许将不得不开始裁员。”
鲍曼由美国总统特朗普(U.S.
President Donald)任命,且被认为是美联储主席的潜在候选人。上周她支持25个基点降息,这与美联储新理事米兰(Stephen
Miran)(目前从特朗普政府离职任职美联储)的立场形成对比 - - 米兰在投票中持反对意见,主张降息50个基点。
但鲍曼称,对她而言,货币政策声明中提及“鉴于就业市场风险上升,未来可能进一步降息”这一点至关重要。
鲍曼表示:“若经济如我预期般发展,上周的降息举措应是将联邦基金利率回落至中性水平的第一步。”包括鲍曼在内,多数政策制定者预计今年还将再降息两次(每次25个基点),但另有7位政策制定者认为今年不应再降息。
本周,十余位美联储官员将发表讲话,就美国(US)就业市场可能处于拐点之际“降息速度与幅度”这一议题展开持续讨论。
通胀仍是一个需要关注的问题。央行官员正试图寻找一条合适的利率调整路径,以确保通胀回归2%的目标,同时避免对经济增长或失业率造成严重打击。
美联储主席鲍威尔(Jerome
Powell)将于周二晚些时候发表讲话。周一,多位官员表示,鉴于当前通胀仍比目标水平高出近1个百分点,他们对进一步降息仍持谨慎态度;而米兰则表示,考虑到特朗普政府的政策正改变人口结构、贸易格局及通胀动态,应大幅降息。
上周,美联储将基准利率下调25个基点,加上去年年底批准的1个百分点降息,此次降息成为特朗普本届任期内美联储的首次降息举措,也标志着美联储的政策思路发生转变
- - 对就业市场潜在风险的重视程度有所提升。
政策制定者逐渐形成一种共识:特朗普政府加征进口关税可能对通胀造成的压力是暂时的。尽管通胀风险尚未从讨论中消失,但已不再像以往那样主导政策讨论。
此外,在7月美联储维持利率不变的会议上,鲍曼与美联储理事沃勒(Christopher
Waller)均投了反对票,后者也是特朗普提名的,也是美联储新主席的候选人之一。
|
|
|
|
|
|
20:35 |
美国第二季度经常账户赤字大幅收窄,降幅创纪录
受进口洪流消退影响,美国(US)第二季度经常账户赤字出现有史以来最大幅度收窄。
美国商务部经济分析局(BEA)周二公布的国际交易季度报告(ITA)显示,衡量商品、服务及投资跨境流动情况的经常账户赤字减少1885亿美元,降幅达42.9%,降至2513亿美元,扭转了前一季度赤字激增的态势,这一减少规模创下历史纪录。
第一季度数据经修正后显示,经常账户赤字为4398亿美元,虽仍处于历史高位,但低于此前公布的4502亿美元。
路透社(Reuters)对经济学家进行的调查显示,受访者曾预测上季度经常账户赤字将降至2568亿美元。
第二季度经常账户赤字占国内生产总值(GDP)的比例为3.3%,较第一季度的5.9%有所下降,是2023年第三季度以来的最低占比。该比例曾在2006年第三季度达到6.3%的峰值。
美国总统特朗普(U.S.
President Donald)实施的关税政策(Tariff
Policy)导致今年美国商品进口出现剧烈波动:在第一季度拖累GDP增长后,又在第二季度对经济增长起到提振作用。特朗普政府难以预测的经济、贸易及安全政策也引发了外界质疑
- - 占全球外汇储备58%的美元,是否仍能维持其在全球货币体系中的核心地位。
上季度美国商品进口额减少1845亿美元,降至8202亿美元,降幅同样创下纪录。非货币黄金、消费品以及包括原油在内的工业用品和原材料进口均出现下降。
受技术服务、贸易相关服务及其他商业服务进口增加推动,美国服务进口额增长28亿美元,升至2220亿美元。电信、计算机及信息服务进口亦有所增加,仅运输服务进口下降对整体增幅起到部分抵消作用。
在美国非货币黄金出口增长的推动下,商品出口额增加113亿美元,升至5502亿美元。不过,工业用品和原材料出口出现下降。
服务出口额增长21亿美元,升至3016亿美元,主要得益于金融服务出口增加以及知识产权使用费收入上升。但政府商品和服务出口有所下滑。美国商品贸易逆差从第一季度的4658亿美元收窄至2700亿美元,为2023年第四季度以来的最低水平。
上季度,美国初次收入(主要包括雇员报酬、投资收益等)收入额增加178亿美元,升至3761亿美元;初次收入支出额增加228亿美元,升至3838亿美元。
受私人转移支付下降影响,二次收入(主要包括政府转移支付、私人无偿转移等)收入额减少26亿美元,降至459亿美元;由于政府一般性转移支付减少,二次收入支出额减少10亿美元,降至992亿美元。
|
|
|
|
|
|
20:30 |
商务部经济分析局(BEA)国际交易季度报告(ITA)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国第二季度经常帐(亿美元) |
-4502 |
-2563 |
-2513 |
|
|
|
|
|
20:05 |
芝加哥联储发布新指标,预测9月失业率为4.3%
芝加哥联邦储备银行周二表示,已整合政府与私营机构数据,形成一项新的失业率预估指标。该指标将为政策制定者提供更及时的失业率更新(每月两次),而失业率正是当前美联储利率政策辩论的核心统计数据之一。
这套新的“实时”劳动力市场统计数据,以国家经济研究局(NBER )的当前人口调查(CPS)为基础,同时整合了安德普翰研究所(ADP
Research)、在线招聘网站Indeed及谷歌(Alphabet)等机构的数据。数据显示,9月失业率很可能稳定在4.3%。
芝加哥联邦储备银行的劳动力市场指标(LMI)包括裁员及其他离职情况(解雇和辞职)
比率、失业人员的招聘率,以及美国劳工统计局每月失业率的预测值。
该行在新闻稿中指出,失业人员再就业率略有上升,但这一增长被裁员及其他离职人数的增加所抵消。
此次发布的预估数据,比10月3日发布的下一份就业报告(NFP)
- -
将包含9月就业岗位增长情况及失业率官方数据 - - 提前了近两周。
尽管美联储(Fed)官员会通过一系列指标评估劳动力市场健康状况,但失业率仍是重中之重。按照当前数据发布时间表,美联储官员要到10月底的下一次政策会议前,才能获得9月官方失业率数据。而芝加哥联储此次发布的数据,如今将补充提供10月失业率的早期预估,且可能揭示劳动力市场是处于疲软状态还是保持稳定
- - 这是决定是否进一步降息的核心问题。
芝加哥联储主席兼首席执行官古尔斯比(Austan
Goolsbee)表示:“央行官员最难做的事情之一,就是在经济转型期把握好时机,这正是实时数据至关重要的原因。”
上周美联储会议上,已将基准政策利率下调25个基点。美联储主席鲍威尔(Jerome
Powell)今日晚些时候将发表讲话,可能会进一步阐明关于10月会议是否应再次降息的讨论。
自新冠疫情以来,再到特朗普新政府执政初期(期间政府政策调整频繁),美联储官员一直在寻找可靠的外部指标,以更快地了解经济变化趋势
- - 政府统计报告往往存在滞后性,难以满足这一需求。
此外,在政府已取消部分数据报告发布、并计划解雇统计及科学机构官员的背景下,外部数据还能帮助验证官方数据的准确性,或作为官方数据的核查依据。
|
|
|
|
|
|
18:05 |
英国制造业景气度有所改善,但前景高度不确定
周二发布的一项行业调查显示,9月英国(GBR)制造业的衰退态势略有缓解,但政府11月预算案、整体经济形势、高能源成本以及技术工人招聘难题仍对企业构成压力。
英国工业联合会(CBI)公布的工业订单预期差值从8月的-33降至9月的-27。
英国工业联合会对过去三个月制造业产出的衡量指标有所改善,但仍处于收缩区间。对未来三个月产出的预期指标则从8月的-13微降至9月的-14。
英国工业联合会首席经济学家本·琼斯表示:“所有企业都在关注11月的预算案,期望政府能出台切实举措,缓解成本压力与监管压力。若缺乏明确的政策方向,企业信心将持续下滑,投资、招聘与业务扩张也会变得愈发困难。”
调查显示,9月制造业出口订单指数较8月的-32略有改善,但仍远低于-19的长期平均值。
英国工业联合会指出,制造商对未来三个月物价上涨的预期降至2024年10月以来的最低水平。
此前,标普全球(S&P
Global)发布了9月英国制造业初步采购经理人指数(PMI)数据,显示制造业产出下滑。部分工厂表示,英国最大汽车制造商捷豹路虎的停产已对汽车供应链的生产活动造成影响。
|
|
|
|
|
|
18:00 |
英国工业联合会(CBI)工业订单预期差值
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国9月CBI工业订单差值 |
-33 |
- |
-27 |
|
|
|
|
|
17:56 |
皮尔:英格兰银行加快国债出售不会给市场带来压力
英国央行(BoE)首席经济学家休·皮尔周二表示,上周他投票反对放缓英国央行减持国债的步伐,部分原因在于英国央行拥有其他工具可应对金融市场出现的问题。
皮尔在百达研究所(Pictet
Research Institute)组织的一场讨论中表示:“总的来说,我之所以投反对票,本质上是因为我更看重加快退出量化宽松(QE)资产组合的必要性,而且我更相信,市场运行的稳健程度或许比其他人认为的更高。”
“我确实认为,我们有其他工具可用来应对市场运行方面的担忧。”
上周,皮尔与英国央行多数政策制定者一道,投票支持将利率维持在4%的水平,但在是否放缓量化紧缩步伐的投票中,他独自投下反对票。
|
|
|
|
|
|
17:05 |
经合组织上调今年的全球增长预期,但强调美国关税冲击的全面影响尚未显现,而主要央行下半年将继续放松政策
经济合作与发展组织(OECD)周二表示,当前全球经济增长状况好于预期,但美国进口关税(U.S.
Tariffs)冲击的全面影响尚未完全显现。目前,人工智能(AI)领域投资支撑着美国(US)经济活动,财政支持也对中国(CN)经济放缓的压力构成一定缓冲。
经合组织在最新发布的经济展望中期报告(Economic
Outlook Interim Report)中指出,美国加征关税的全面影响仍在逐步释放,目前企业主要通过压缩利润空间和消耗库存缓冲来应对大部分冲击。
在特朗普政府(Trump
Administration)加征关税之前,许多企业已提前囤积货物。截至8月底,美国商品进口的实际税率估计已升至19.5%,为1933年大萧条最严重时期以来的最高水平。
经合组织秘书长马蒂亚斯·科曼在新闻发布会上表示:“随着企业逐渐消耗为应对关税政策而囤积的库存,且更高税率持续实施,这些关税的全面影响将愈发清晰。”
▌经合组织上调2025年增长预期
目前,经合组织预计2025年全球经济增长率仅会从去年的3.3%小幅放缓至3.2%,而该组织在6月时的预测值为2.9%。
不过,这家总部位于巴黎的机构仍将2026年全球经济增长预期维持在2.9%。经合组织表示,库存囤积对经济的提振作用已在减弱,且更高关税预计将对投资和贸易增长构成压力。
科曼称:“贸易壁垒的进一步增加或政策不确定性的长期持续,可能会通过提高生产成本、抑制投资和消费,从而拖累经济增长。”
经合组织预计,2025年美国经济增长率将从去年的2.8%放缓至1.8%(6月预测值为1.6%),2026年将进一步降至1.5%(与此前预测持平)。
经合组织指出,人工智能领域的投资热潮、财政支持以及美联储(Fed)的降息举措,有望抵消高关税、净移民人数下降和联邦政府裁员带来的负面影响。
就中国而言,随着美国关税生效前的出口冲刺期结束以及财政支持力度减弱,预计今年下半年中国经济增速将有所放缓。
尽管如此,经合组织仍将中国2025年经济增长预期从6月的4.7%上调至4.9%,2026年增长预期从4.3%上调至4.4%。
经合组织表示,在欧元区(Euro
Area),贸易和地缘政治紧张局势预计将抵消降息带来的积极影响。
经合组织将欧元区2025年经济增长预期从此前的1.0%上调至1.2%,2026年增长预期则从1.2%下调至1.0%。该组织解释称,德国增加公共支出对经济增长起到提振作用,而法国和意大利的紧缩政策则对经济构成压力。
预计日本(JPN)经济今年将受益于强劲的企业盈利和投资反弹,增长率将从之前预测的0.7%上调至1.1%;但随着增长势头减弱,2026年日本经济增速将放缓至0.5%(此前预测值为0.4%)。
经合组织还将英国2025年经济增长预期从1.3%上调至1.4%,2026年增长预期维持1.0%不变。
▌货币政策预计将保持宽松
经合组织表示,鉴于经济增长放缓,只要通胀压力持续缓解,预计未来一年多数主要经济体央行将下调借贷成本或维持宽松政策。
经合组织预测,随着劳动力市场走弱,美联储将进一步降息 - -
除非更高关税引发大范围通胀。
澳大利亚(AUS)、英国(GBR)和加拿大(CAN)预计将逐步降息,而欧洲央行(ECB)由于通胀已接近2%的目标,预计将维持利率稳定。
不过,日本预计将加息,以继续逐步退出超宽松货币政策。
|
|
|
|
|
|
16:35 |
英国商业活动增长势头放缓,由于企业担忧工党政府新增税项
一项调查显示,英国(GBR)财政大臣蕾切尔·里夫斯拟于11月公布的下一份预算案可能包含新增税项,在此之前,英国企业报告称增长势头和信心均出现下滑,招聘活动也再次减少。
标普全球球(S&P
Global)发布的英国综合采购经理人指数(PMI)初值(涵盖服务业和制造业)从8月的53.5降至9月的51.0,仅略高于区分经济扩张与收缩的50.0荣枯线。
路透社(Reuters)此前对经济学家进行的调查显示,他们曾预测周二公布的该指数将小幅降至53.0。
该指数中衡量企业对未来12个月乐观情绪的分项指标跌至6月以来的最低水平。
标普全球市场情报首席商业经济学家克里斯·威廉姆森表示:“今年晚些时候的预算案中可能需要进一步加税的说法不绝于耳,因此9月企业预期再次恶化并不令人意外。”
他指出:“如果信心无法改善,无论利率前景如何,未来几个月英国经济都不太可能实现强劲增长。”
里夫斯正试图在11月26日的预算案中平衡增税与促进增长的关系。
英国企业再次裁员,这反映出“由于成本压力大且工作量减少,企业实施招聘冻结,并不再填补自愿离职人员的空缺”。
标普全球表示,9月英国服务业PMI初值从8月的54.2降至51.9,创两个月新低;规模相对较小的制造业PMI则从8月的47.0降至46.2,为4月以来的最低水平。
服务业企业报告称产出价格大幅上涨,他们将此归因于薪资压力,以及供应商试图将更高的人力成本转嫁给消费者。
许多雇主表示,他们正难以应对里夫斯在首份预算案中对企业加税所带来的更高成本。
不过,本月企业面临的成本压力略有缓解。
威廉姆森表示,采购经理人指数所显示的增长势头放缓迹象,可能会促使英国央行(BoE)加快降息步伐。
英国央行上周将基准利率维持在4%不变,目前正密切关注通胀压力减弱的迹象,而后才会再次降低借贷成本。
|
|
|
|
|
|
16:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国9月S&P/CIPS制造业PMI初值 |
47.0 |
47.1 |
46.2 |
|
● 英国9月S&P/CIPS服务业PMI初值 |
54.2 |
53.5 |
51.9 |
|
● 英国9月S&P/CIPS综合PMI初值 |
53.5 |
53.0 |
51.0 |
|
|
|
|
|
16:05 |
欧元区PMI创16个月新高,但成员国经济分化凸显
一项调查显示,9月欧元区(Euro
Area)商业活动增速达到16个月以来的最快水平,但整体仍较为温和;8月新订单短暂增长后,本月陷入停滞,这可能引发外界对欧元区经济增长可持续性的担忧。
该调查凸显出欧元区两大经济体 - - 德国(GER)与法国(FRA)之间的显著差异:作为欧洲最大经济体的德国,经济增速加快;而法国则因政治困境持续承压。
标普全球(S&P
Global)编制的HCOB欧元区9月综合采购经理人指数(PMI)初值从8月的51.0微升至51.2,标志着欧元区经济连续第九个月扩张。路透社(Reuters)此前调查预计该指数为51.1。
采购经理人指数高于50.0表明经济活动扩张,低于该数值则意味着收缩。
德国商业银行(Commerz
Bank)的拉尔夫·索尔文表示:“9月欧元区制造业与服务业综合PMI再度小幅上升,延续了温和的上行趋势。”
“近几个月的改善完全得益于德国PMI的上涨,其他成员国则尚未显现任何改善迹象。”
德国PMI跃升至52.4,创16个月新高,超出调查预期(此前预计将从8月的50.5温和升至50.6);而法国商业活动已连续13个月收缩,且9月收缩速度为4月以来最快,PMI降至48.4。
荷兰国际集团(ING)的伯特·科林表示:“从国家层面看,法国的表现尤为不佳。其PMI降至4月以来的最低水平,制造业与服务业均出现下滑。”
“这与德国形成鲜明对比 - -
德国PMI显示服务业活动有所回升。由于政治不确定性加剧,法国经济似乎正反映出这种不稳定态势。”
上周,法国各地有数十万人参与反紧缩抗议活动,要求废除前政府的财政计划、增加公共服务支出、向富人加税,并撤销备受争议的“延迟退休”改革(该改革要求民众延长工作年限以获取养老金)。
欧元区经济整体扩张由服务业推动:服务业PMI从8月的50.5升至51.4,为9个月以来的最高值,且显著高于路透社调查中“持平”的预期。然而,制造业增长势头减弱,其总体PMI从8月的50.7降至49.5,进入收缩区间。
9月欧元区整体就业水平陷入停滞,结束了为期六个月的就业增长态势,这主要是因为企业面临新业务增长乏力的局面。制造业企业持续裁员,服务业招聘速度也放缓至7个月以来的最低水平。
衡量综合新业务(需求)的指数从50.3降至50.0的临界点,表明经济短期内回升的可能性较小。
本月欧元区物价压力有所缓解,投入成本和产出价格的上涨速度均有所放缓。
制造业投入成本三个月来首次下降;服务业企业虽仍面临较高的通胀水平(尽管已有所缓和),但其涨价幅度降至5月以来的最低。
凯投宏观(Capital
Economics)的杰克·艾伦-雷诺兹表示:“服务业产出价格PMI降至52.7,仅略高于2019年52.4的平均水平
- - 政策制定者可能会密切关注这一指标,将其作为衡量国内物价压力的重要参考。”
欧洲央行(ECB)本月早些时候维持利率不变,路透社另一项调查显示,欧洲央行已结束降息周期。
|
|
|
|
|
|
16:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区9月S&P制造业PMI初值 |
50.7 |
50.7 |
49.5 |
|
● 欧元区9月S&P服务业PMI初值 |
50.5 |
50.5 |
51.4 |
|
● 欧元区9月S&P综合PMI初值 |
51.0 |
51.1 |
51.2 |
|
|
|
|
|
11:00 |
哈马克:对于任何进一步放松政策应该极为谨慎
 克利夫兰联储主席哈马克(Beth
Hammack)周一表示,目前通胀率仍高于美联储(Fed)2%的目标水平,且通胀压力持续存在,因此美联储在取消限制性货币政策时需“极为谨慎”。
哈马克在讲话中指出:“我认为我们距离中性利率(R-Star)仅一步之遥。若我们解除对经济的这种紧缩约束,经济可能会再次过热,这让我感到担忧。”她的言论凸显出美联储内部在利率是否应继续下调的问题上存在分歧。
哈马克是在克利夫兰联邦储备银行总部举行的一场活动中发表上述言论的。此前一周,美联储下属的利率制定机构 - -
联邦公开市场委员会(FOMC)
- - 已决定将基准利率下调25个基点,至4.00%-4.25%的区间。
作为美联储内部立场偏鹰派的政策制定者之一,哈马克今年并无利率政策投票权,她也未表明自己是否支持此次降息。但她在讲话中强调,通胀仍是她重点关注的问题;同时她认为,尽管就业市场已出现脆弱迹象,但整体仍接近美联储“充分就业”的政策目标。
哈马克表示,最新4.3%的失业率“已接近充分就业水平对应的数值”,尽管今年失业率可能略有上升,但预计不久后将再次下降。然而,“在通胀方面,我们与目标的差距更为显著,整整高出1个百分点。过去四年半以来,我们始终未能实现通胀目标,且我预计未来几年仍将无法达标。”
“我认为在解除货币政策紧缩措施时应极为谨慎,因为保持紧缩状态以推动通胀回落至目标水平至关重要,”哈马克称。
除利率决策外,美联储官员上周还更新了季度经济与政策预期报告。
在19位官员中,中位预期显示今年利率将再下调0.5个百分点,但近半数官员认为这一调整并不合适。其中6位官员认为,当前利率水平足以维持至今年年底;另有2位官员认为,今年仅需再降息25个基点;还有1位官员则表示,上周降息前的利率水平才是合适的。
利率决策的判断过程,部分涉及政策制定者对“当前政策与中性利率差距”的评估 - -
中性利率是指既不刺激、也不抑制经济活动的利率水平。
哈马克表示:“在委员会中,我的中性利率预估处于较高水平。我认为,经过上周的降息后,当前政策仅处于轻度紧缩状态。因此,我们距离中性利率其实非常近。”
|
|
|
|
|
|
08:00 |
米兰:当前利率比适当水平高出200BP
 美联储新理事
米兰(Stephen
Miran)周一表示,美国(US)移民、税收及监管政策的调整将压低该国基准利率水平,且当前货币政策的紧缩程度已远超经济维持2%通胀目标所需的水平。
米兰在为纽约经济俱乐部演讲准备的发言稿中指出:“结论很明确:当前货币政策已深度处于紧缩区间。若短期利率维持在比适宜水平高出约2个百分点的位置,可能会导致不必要的裁员和失业率上升。”
上周美联储将基准利率下调25个基点时,米兰投下反对票,认为应降息50个基点。他还预计,美联储在接下来的两次会议中均应降息50个基点,并承认这一预期“与联邦公开市场委员会(FOMC)其他成员的预测存在差异”。
米兰目前正从特朗普总统(U.S.
President Donald)领导的经济顾问委员会主席职位上休假,他主张大幅降息的观点一出,立即引发外界质疑:他是否只是将特朗普的降息要求带入了美联储的政策讨论中。
但米兰辩称,他的同事在判断合理货币政策设定时,未能考虑到特朗普政府推行的一系列政策
- - 包括关税政策(Tariff
Policy)、收紧移民政策及放松监管 - - 正压低中性利率(R-Star)。
尽管中性利率无法直接观测且难以估算,但其代表的是既不刺激支出与投资、也不通过抑制经济活动来缓解物价压力的利率水平。
米兰表示,考虑到中性利率正处于下降趋势,当前4%至4.25%的基准利率区间已远超出必要的紧缩程度。他认为,到今年年底,基准利率应降至2.75%至3%的区间。
米兰称:“在我看来,未能充分考量边境政策与财政政策调整对中性利率产生的强劲下行压力,使得部分人误以为当前政策的紧缩程度低于实际情况。”
其他美联储官员则担忧,中性利率实际水平可能高于预期,这意味着当前政策的紧缩程度并不高
- - 在此情况下,米兰所倡导的大幅降息或可能引发通胀。
米兰表示,特朗普政府的部分政策调整也在直接压低通胀,例如收紧移民政策缓解了房地产市场的压力。
“我认为,预测人士低估了移民政策对租金通胀的显著影响,”米兰说。
另一方面,他认为关税对商品价格的影响“引发了我眼中不合理的物价上涨担忧”。
目前,美国通胀率仍比美联储的目标水平高出近1个百分点。
上周,美联储官员的中位预测显示,今年仍需再降息两次(每次25个基点),2025年底的政策利率将比米兰提出的水平高出约0.75个百分点。
|
|
|
|
|
|
07:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 澳大利亚9月S&P制造业PMI初值 |
53.0 |
- |
51.6 |
|
● 澳大利亚9月S&P服务业PMI初值 |
55.8 |
- |
52.0 |
|
● 澳大利亚9月S&P综合PMI初值 |
55.5 |
- |
52.1 |
|
|
|
|
|
05:37 |
穆萨莱姆:美联储进一步降息的空间有限
 圣路易斯联储主席穆萨勒姆(Alberto
Musalem)表示,他支持上周的降息举措,以应对劳动力市场疲软,不过,在高通胀背景下,他认为进一步降息的空间有限。
穆萨莱姆称,当前利率处于“适度限制性与中性之间”。他指出,若劳动力市场进一步恶化,将支持新一轮降息,但强调必须维持长期通胀预期稳定。
穆萨莱姆周一在布鲁金斯学会(Brookings
Institution)于华盛顿举办的活动中发表预备声明时表示:“上周,我支持联邦公开市场委员会(FOMC)将政策利率下调25个基点,这是一项预防性措施,旨在支撑充分就业状态下的劳动力市场,防范其进一步疲软。但我认为,在不使政策过度宽松的前提下,进一步放松的空间有限。”
负责制定利率政策的美国联邦公开市场委员会上周进行了2025年首次降息,但会后发布的预测显示,政策制定者对未来几个月适宜的宽松力度存在分歧。7位政策制定者预计今年不会再降息,10位认为截至12月至少还应降息50个基点,另有2位官员预计将再降息25个基点。
穆萨莱姆表示,近期数据显示,就业下行风险有所上升,但他同时指出,仍需警惕通胀持续高于美联储(Fed)2%目标的风险。这位圣路易斯联储行长称,股市上涨和低信贷利差仍在为经济提供支撑。
在此背景下,他表示,政策制定者应采取谨慎态度,因为经通胀调整后,当前利率已接近既不刺激也不抑制增长的中性水平。
穆萨莱姆称:“若出现劳动力市场疲软的新信号,只要通胀持续高于目标的风险未上升、长期通胀预期仍锚定稳定,我将支持进一步下调官方利率。”
他还表示,尽管迄今关税(Tariffs)对价格的影响低于预期,但其他因素似乎正推动通胀高于目标水平。
“无论通胀高企是源于关税影响、劳动力供给增长放缓还是其他原因,货币政策都应继续着力遏制通胀持续高于目标的势头,”他说。
在声明后的问答环节中,穆萨莱姆重申,预计关税对价格的影响将在未来两到三个季度消退,但他表示,官员们必须警惕第二轮效应及通胀持续的威胁。今年拥有利率投票权的穆萨莱姆称,他正逐次会议评估政策动向。
亚特兰大联储主席博斯蒂克(Raphael Bostic)在周一发布的另一场采访中表示,他对上周的降息感到满意,但认为今年无需进一步宽松。博斯蒂克称,其经济预测中仅包含一次降息,与6月的预期一致。
今年不拥有政策投票权的博斯蒂克向华尔街日报(WSJ)表示:“我对通胀感到担忧,它已在很长一段时间内处于过高水平。因此,目前我不会采取行动或表示支持进一步降息,但后续情况仍需观望。”
|
|
|
|
|
|
22:00 |
欧盟委员会(EC)消费者信心指数(CCI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区9月消费者信心指数初值 |
-15.5 |
-15.3 |
-14.9 |
|
|
|
|
|
09:57 |
布洛克:澳储行处于有利地位,但经济下行风险仍存
 澳大利亚(AUS)最高央行官员于周一表示,澳大利亚经济总体处于良好状态。当前通胀放缓且劳动力市场保持韧性,这意味着若需应对不断变化的风险,政策制定者仍有进一步宽松政策的空间。
澳大利亚储备银行(RBA)行长米歇尔·布洛克在面向议员作证时指出,近期的降息举措预计将为家庭和企业支出提供支撑,但全球环境仍存在不确定性且难以预测。
布洛克表示:“自8月会议以来,国内经济数据基本符合我们的预期,甚至略有强于预期 -
- 委员会将在下周的会议上讨论这一情况及其他最新动态。”
“但经济前景仍笼罩在不确定性之下……因此,我们需警惕形势可能发生变化的风险,并做好必要时采取应对措施的准备。”
当被问及经济前景面临的最大风险时,布洛克强调了全球环境的不确定性,以及消费复苏可能无法达到预期的可能性。
她表示:“若消费复苏不及预期,可能对劳动力市场不利,届时我们可能会面临通胀水平低于预期、就业状况也不及理想的局面。”
迄今为止,澳联储在政策宽松方面采取了渐进且谨慎的态度。在每季度评估通胀数据后,该行已分别于2月、5月和8月实施降息,将当前利率降至3.6%。澳联储此前表示,后续政策宽松的步伐将取决于经济数据的变化情况。
澳联储的经济预测基于进一步适度宽松货币政策的前提。投资者认为,澳联储在9月29日至30日的会议上可能会暂不调整利率,但市场对11月降息的定价概率仍约为75%。
隔夜指数掉期(OIS)的定价显示,交易员预计,截至明年年中,累计降息幅度为48个基点,相当于后续降息次数不足两次。
▌处于有利地位
澳联储本月表示,其在通胀和就业两大核心使命上已接近实现目标。目前通胀正朝着2%-3%目标区间中点回落,而劳动力市场也接近充分就业状态。
今年二季度,澳大利亚经济年化增速达到近两年来的最高水平,原因是消费支出终于出现回升;与此同时,7月月度通胀率意外大幅上升。
布洛克称,随着实际收入增长以及未来一年经济回暖,预计家庭消费复苏态势将持续。
布洛克指出,当前就业岗位增长放缓符合预期,但政策制定者认为就业市场不会出现大幅恶化,目前失业率仍维持在4.2%的历史低位。
对于澳大利亚最大贸易伙伴中国(CN),布洛克表示,若全球贸易形势变化对中国经济造成严重影响,澳联储仍有进一步宽松政策的空间。她补充称,近期中国的经济数据并不乐观。
“目前我们处于相对有利的地位。劳动力市场依然相当强劲,通胀也已回到目标区间内,”她说,“当前利率仍维持在3.6%,因此若有需要,我们仍有调整政策的空间。”
|
|
|
|
|
|
01:00 |
贝克休斯(BH)油气钻井周报(RRC)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 美国截至9月19日当周石油钻井总数(口) |
416 |
+2 |
418 |
|
|
|
|
|
23:22 |
米兰为大幅降息主张辩护,称特朗普未左右其投票
 美联储(Fed)新任理事米兰(Stephen
Miran)周五为自己辩护,称自己是独立的政策制定者。此前在周三的政策会议上,他投下反对票,主张进行大幅降息。
米兰此前承诺将在周一的演讲中详细阐述其观点依据。他从特朗普总统(U.S.
President Donal-d)的经济顾问职位调任美联储后仅数小时,便参与了此次政策投票。他表示,特朗普并未就会议上应采取何种行动向其提供任何指导。
米兰在接受CNBC采访时提及,他认为本周会议应降息50个基点,且接下来两次会议也应各降息50个基点。他称:“周一在纽约的讲话中,我将全面阐述我的经济观点,并细致入微地拆解得出这些结论背后的经济学逻辑与数据演算。”
他认为,当前经济不存在通胀风险,且严格的移民政策将抑制住房需求,进而降低住房成本,因此中性利率(R-Star)附近是当前合适的利率水平。
他的观点与美联储的主流共识相悖。美联储主流观点认为,尽管通胀(部分源于特朗普政府的关税政策)预计在今年剩余时间至少会暂时上升,且仍远高于2%的目标,但鉴于就业市场正在走弱,今年应采取渐进式降息节奏。
▌新人是唯一主张大幅降息的声音
“我是唯一支持降息50个基点的人,”米兰承认,并补充称他确实觉得“有必要向外界解释为何我的观点如此不同”。
“不过,我是在会议开始前约一小时才宣誓就职的,”他说,“未来数周乃至数月,我会持续阐述我的论点……现在已经开始了,而且还会深入展开。”
谈及自己主张的年底低利率水平时,米兰表示:“我认为关税(Tariffs)带来的通胀并不显著……我看到边境政策正带来通缩效应……目前我认为没有理由让利率远离中性水平。利率维持高度限制性的时间越长,就越有可能严重偏离就业目标。”
他透露,特朗普曾在周二(会议前一天)致电于他,但仅为祝贺他履新。
“我并未与他讨论我会如何投票,也未提及美联储利率与经济预期表中的‘点阵图’,”米兰说,“我会基于对数据的解读和对经济的分析做出独立判断,仅此而已……他没有要求我采取任何特定行动,我也没有承诺会采取任何特定行动。”
当天晚些时候,在接受福克斯商业新闻网(Fox
Business)采访时被问及美联储是否已进入宽松周期,米兰表示:“我认为是的……我认为人们最终会逐渐认同,关税引发的任何通胀飙升都不足以成为货币政策的重要驱动因素。”
周三公布的最新预测显示,超过三分之一的美联储政策制定者表示,他们认为今年无需再进一步降息。
▌会议“平淡无奇”
美联储周三将基准利率下调至4%至4.25%区间,这是特朗普重返白宫后的首次利率调整,得到了包括特朗普任命的其他美联储官员在内的多数政策制定者支持。
旧金山联储主席戴利(Mary Daly)周五总结称:“我们降息25个基点,旨在通过我们所看到的经济放缓期为就业市场提供支持,从而实现我们的双重目标。”美联储的法定使命是追求最大就业和稳定物价。
明尼阿波利斯联储主席卡什卡里(Neel
Kashkari)周五表示,就业市场风险可能意味着美联储需在接下来两次会议上进一步降息。这一立场较6月有所转变,当时他认为全年仅需两次降息25个基点即可。此后就业岗位新增数量下降,促使他改变了想法。
“我认为失业率大幅上升的风险,使得委员会有必要采取一些行动来支持就业市场,”卡什卡里在周五上午发表的文章中写道,并补充称他现在也认为关税引发通胀大幅上升的风险很小。
此前,对关税可能重燃通胀的担忧一直阻碍着美联储降息。
尽管通胀仍高于目标,且特朗普政府持续施加降息的政治压力,但卡什卡里淡化了外界对美联储正失去公众信任的担忧。
卡什卡里周五上午向CNBC表示,米兰即便仍在特朗普政府任职,却参与美联储政策会议的情况,“就像其他任何人事变动一样,有人加入,大家都会说‘嘿,欢迎加入,期待你的贡献’,然后所有人都正常开展工作。”
“这次会议的特别之处在于它太过平淡无奇,”他说。
▌公众仍信任美联储独立性
卡什卡里表示,10年期美国(US)国债收益率近期降至4.1%左右,这表明尽管特朗普试图施加影响(包括试图解雇美联储理事莉萨・库克但迄今未成功),公众仍信任美联储的独立性及其控制通胀的能力。
“无论是在市场上,还是在两党国会议员中,‘人们都普遍认识到美联储独立性的重要性,’”卡什卡里说,“我也认为,两党都对美联储独立性……将得到保护抱有很大信心,法院也持相同看法……我认为人们相信国家的制度将持续维护美联储的独立性,使其不受短期政治进程的影响。”
库克的解雇决定已被两家联邦法院驳回。特朗普政府要求推进解雇程序的申请正等待最高法院审理。
|
|
|
|
|
|
21:07 |
卡什卡里:今年仍有降息空间,中性利率或已升至3.1%
 明尼阿波利斯联储主席卡什卡里(Neel
Kashkari)表示,他支持美联储(Fed)本周的降息决定,并计划在今年再实施两次降息。
卡什卡里周五在其所在银行网站上发布的一篇文章中称:“我认为,失业率大幅上升的风险,足以证明联邦公开市场委员会(FOMC)应采取一些措施来支持劳动力市场。”
美联储官员在周三的政策会议上将利率下调了25个基点(这是自12月以来的首次降息),理由是需要支持日益疲软的劳动力市场。
这位明尼阿波利斯联储行长今年虽不参与货币政策投票,但会参与联邦公开市场委员会的讨论。他此前曾预计,2025年总共需要降息两次。美联储今年还剩两次政策会议,分别在10月和12月。
卡什卡里补充称,美联储不应“预设一系列降息措施”。他表示,如果劳动力市场表现出比当前更强劲的韧性,或通胀上升,他赞成维持货币政策利率不变;若经济有需要,甚至会考虑加息。
在接受CNBC采访时,卡什卡里将本周的降息及未来可能的任何降息描述为“保险措施”。
他表示,降息“将防止劳动力市场在未来一两年内潜在通胀动态显现的过程中出现急剧下滑”。
过去几个月,就业增长已显著放缓,8月失业率升至4.3%,为2021年以来的最高水平。卡什卡里称,尽管移民的大幅减少降低了所谓的均衡就业增长速度(即新增就业岗位与人口增长相匹配的水平),但这可能仅占就业岗位减少幅度的三分之一或一半。
他认为,目前劳动力市场的进一步快速恶化可能比通胀意外大幅上升带来的风险更大。他还指出,通胀更有可能维持在当前水平(高于美联储2%的目标),而非显著加速上升。
卡什卡里表示,他已将中性利率(R-Star)预期上调至3.1%。他解释称,这一既不抑制也不刺激经济的利率水平,近年来可能因多种因素而上升。
这些因素可能包括投资转向人工智能(AI)等更高效的行业及其他技术领域,以及关税(Tariffs)导致外国资本成本上升。
过去几年,卡什卡里频繁撰文探讨中性利率问题。
他在文章中称:“从这个角度看,货币政策可能并不具备特别强的限制性,即便联邦公开市场委员会启动一系列政策降息,长期利率也可能不会对此做出太大反应。”他还提到,尽管美联储在2024年底的几个月内将基准利率总共下调了1个百分点,但去年部分信贷利率并未出现相应变动。
他认为,这也可能对经济的其他领域产生影响。
卡什卡里表示:“房地产市场可能不会从降息中获得太大缓解。”
他还指出,政治干预可能会损害美联储的独立性,并削弱人们对央行控制通胀能力的信心。在特朗普总统(U.S.
President Donald)对美联储发出威胁的背景下,这已成为投资者和经济学家日益担忧的问题。
卡什卡里在CNBC的采访中表示,政治问题并未纳入本周会议的讨论范围,他认为国会(USC)和法院都支持美联储的独立性。
卡什卡里称,他相信联邦公开市场委员会坚定致力于将通胀降至美联储的目标水平,但他也承认,应对美联储独立性面临的威胁“超出了联邦公开市场委员会的控制范围”。
|
|
|
|
|
|
20:35 |
加拿大7月零售销售下降0.8%,但8月或迎反弹
加拿大国家统计局周五公布的数据显示,受服装、食品等多类商品购买量下降影响,加拿大(CAN)7月零售销售出现市场广泛预期的下滑。
加拿大统计局表示,7月零售销售额(MRT)下降0.8%,至696亿加元(约合503.6亿美元),回吐了上月大部分涨幅。6月零售销售额经修正后增长1.6%;而一项先行指标显示,8月零售销售增速可能反弹至1%。
零售销售涵盖汽车、家具、食品、汽油等各类商品的国内销售额,被视为国内生产总值(GDP)增长的先行指标,约占消费者总支出的40%。分析师和经济学家密切追踪零售销售数据,以评估经济健康状况。
加拿大经济在第二季度出现萎缩,若8月零售销售数据表现良好,可能意味着第三季度GDP或不会走弱,甚至有望避免萎缩。连续两个季度萎缩通常被视为经济进入衰退。
蒙特利尔银行资本市场(BMO Capital
Markets)高级经济学家谢莉·考希克表示:“尽管7月零售销售数据疲软,但8月的良好预期表明,加拿大消费者并未低迷太久。”
她还称:“尽管贸易不确定性持续存在,劳动力市场进一步疲软,但经济似乎有望在第三季度初开始温和复苏。”
加拿大统计局指出,7月九个零售子行业中有八个出现销售额下降,占零售销售总额的72.2%;按销量计算,零售销售下降0.8%。
占零售销售总额逾27%、对零售销售贡献最大的机动车及零部件经销商销售额增长0.2%,是7月唯一实现增长的行业。
备受关注的剔除机动车及零部件的零售销售额下降1.2%,大幅低于分析师预期。
路透社(Reuters)调查的分析师此前预测,整体零售销售额将下降0.8%,剔除机动车及零部件的销售额将下降0.7%。
销售额跌幅最大的是服装及配饰品类,下降2.9%;其次是超市和食品零售商,销售额下降2.5%。
|
|
|
|
|
|
20:30 |
加拿大统计局(StatCan)零售销售月报(MRT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大7月零售销售月率(%) |
1.5 |
-0.8 |
-0.8 |
|
|
|
|
|
15:00 |
植田和男:加息与否取决于美国关税影响及食品通胀走势
日本央行(BoJ)周五维持利率不变,但决定开始出售所持风险资产,为逐步退出大规模刺激计划遗留政策再迈出一步。
日本央行9名董事会成员中,有2人对维持短期利率在0.5%的决定表示反对,提议将借贷成本上调至0.75%,但该提议未获通过。
以下是行长植田和男在会后新闻发布会上讲话的节选内容(讲话原以日语进行,由路透社翻译):
▌警惕食品通胀风险,但目前无需过度担忧
今日公布的消费者价格指数(CPI)数据基本符合我们的预期……我们预计食品通胀将逐渐消退,不会对核心通胀产生重大影响。不过存在一种风险,即食品价格的持续上涨可能影响通胀预期,并逐步推高核心通胀。另一方面,食品价格高企也可能抑制其他商品消费,导致整体消费降温。这两种情况均非我们的基准预期,但我们需警惕此类风险。
▌加息与否取决于美国关税影响及食品通胀走势
我们需要关注美国关税(U.S.
Tariffs)对日本(JPN)经济的下行风险会在多大程度上成为现实,同时也要关注食品通胀是否会回落。
▌关税对日本影响有限,企业盈利保持稳定
本季度,由于前期出口备货需求释放,我们看到出口出现一定回落。制造商利润有所下降,但总体而言,出口呈横盘整理态势,企业盈利仍处于较高水平。资本支出保持稳健,消费虽略显疲软但韧性犹存。迄今为止,我们尚未看到美国关税对日本经济产生重大影响。
▌通胀接近2%,警惕关税风险
我个人认为,核心通胀目前仍略低于2%,但正逐步接近这一水平。至于田村直树理事的观点,物价上行压力固然是风险之一。但考虑到美国关税的影响将开始加剧,我认为我们同样需要警惕经济和物价面临的下行风险。
▌美国关税影响程度温和
7月以来,美国经济在就业和消费领域已显现出一些疲软迹象。但目前来看,关税成本对通胀的传导程度较为温和。美联储降息可能会对美国经济起到支撑作用。
对于日本经济而言,关税影响正对制造商利润构成压力。但迄今为止,其对日本整体经济(包括就业、薪资和资本支出)的影响尚不显著。我们预计核心通胀将继续朝着2%的目标迈进。
▌央行维持原有展望
无需调整我们在7月季度展望报告中提出的基准预期。日本经济可能面临关税带来的压力,但有望抵御这一冲击。我们预计核心通胀将在一段时间内保持停滞,之后逐步加速向2%靠拢。
▌经济前景仍高度不确定性
然而,经济前景仍存在高度不确定性。
▌若经济与通胀符合预期,将逐步收紧政策
实际利率仍处于极低水平。若我们对经济和物价的预测能够实现,我们将根据经济和物价的改善情况继续上调利率。
▌日本央行将持续监测关税影响
各国关税政策的影响存在高度不确定性。因此,我们将不带预设地密切关注国内外经济状况及市场动态。
|
|
|
|
|
|
14:05 |
英国8月零售销售增长0.8%,超预期
官方数据周五显示,受好天气推动,8月英国(GBR)零售销售额环比增长0.5%,增幅超出预期,但7月的销售额增幅被小幅下修。
路透社(Reuters)查的经济学家大多预计,零售销售(MRT)将增长0.3%。
英国国家统计局表示,7月零售销售经修正后环比增长0.5%,低于此前预估的0.6%。
国家统计局称,上月销售额增长由非食品商店(尤其是服装店和百货商店)带动。食品销售额也出现上涨,肉铺和面包店报告称当月到店客流量有所增加。
与去年同期相比,销售增长0.7%。
不过,截至8月的三个月内,零售销售额下降0.1%,但降幅较截至7月三个月的0.6%有所收窄。
国家统计局高级统计学家汉娜·芬塞尔巴赫表示:“这主要是因为非食品商店(如古董商、拍卖行以及科技产品商店)表现不佳,燃料销售额也出现下滑。”
“线上商店和服装店的销售额增长仅部分抵消了这些下滑。”
上月英国通胀率为3.8%,食品价格上涨更快,许多家庭正面临生活压力。
周五早些时候,市场研究公司GfK称,9月消费者信心指数小幅下降,财政大臣雷切尔·里夫斯将于11月公布的预算案中可能包含的增税计划,恐将进一步削弱消费者信心。
包括Primark母公司英国联合食品公司、折扣超市奥乐齐英国公司在内的英国大型零售商近期发布的最新报告也显示,它们担忧有关增税的猜测可能会打击消费支出。
时装零售商Next周四表示,预计下半年销售额增长将放缓,部分原因归咎于就业市场疲软。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)零售销售月报(MRT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月季调后零售销售月率(%) |
0.6 |
0.3 |
0.5 |
|
● 英国8月季调后核心零售销售月率(%) |
0.5 |
0.7 |
0.8 |
|
● 英国8月季调后核心零售销售年率(%) |
1.3 |
1.0 |
1.2 |
|
● 英国8月季调后零售销售年率(%) |
1.1 |
0.6 |
0.7 |
|
|
|
|
|
11:35 |
日本央行维持利率不变遭两票反对,并启动历史性ETF减持计划
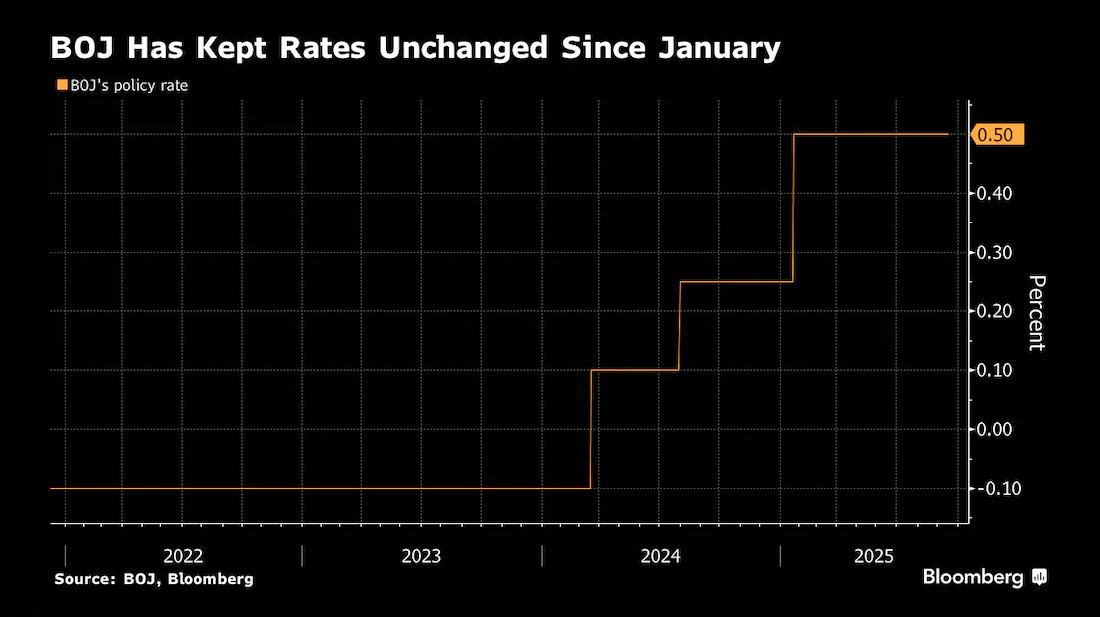 日本银行(BoJ)宣布,将开始处置其持有的大量ETF,同时尽管理事会内部支持加息的呼声不断,仍决定维持基准利率不变。
日本央行表示,将开始减持其持有的ETF和日本房地产投资信托基金,减持规模与2000年代出售从银行购入的股票相当。在完成必要的操作准备后,日本央行将启动资产处置,其中ETF的减持速度为按市值计算每年约6200亿日元(合42亿美元)。
根据日本央行的政策声明,在东京举行的为期两天的会议于周五结束后,该行将官方利率维持在0.5%。彭博社(Bloomberg)调查的50位经济学家均预计利率将维持不变。理事会关于利率的投票结果为7票赞成、2票反对,这是植田和男出任行长以来首次面临两位反对维持利率的异议者。
政策声明发布后,日经225指数下跌。日元在声明发布前小幅走强,之后继续升值。10年期日本(JPN)国债收益率上升。
这是日本央行首次提及处置ETF持仓的计划。其持有的ETF账面金额约37万亿日元,市值则超过该数字的两倍。在2020年左右,日本央行在大规模货币宽松计划期间成为日本股票的最大单一持有者,该宽松计划于去年结束。
截至3月底,日本央行持有的ETF市值为74.5万亿日元。尽管日本央行早已停止定期购买ETF,但随着本周初股市创下历史新高,其持仓市值持续上升。本财年伊始至今,日经225指数已上涨约11%,进一步推高了其ETF持仓价值。
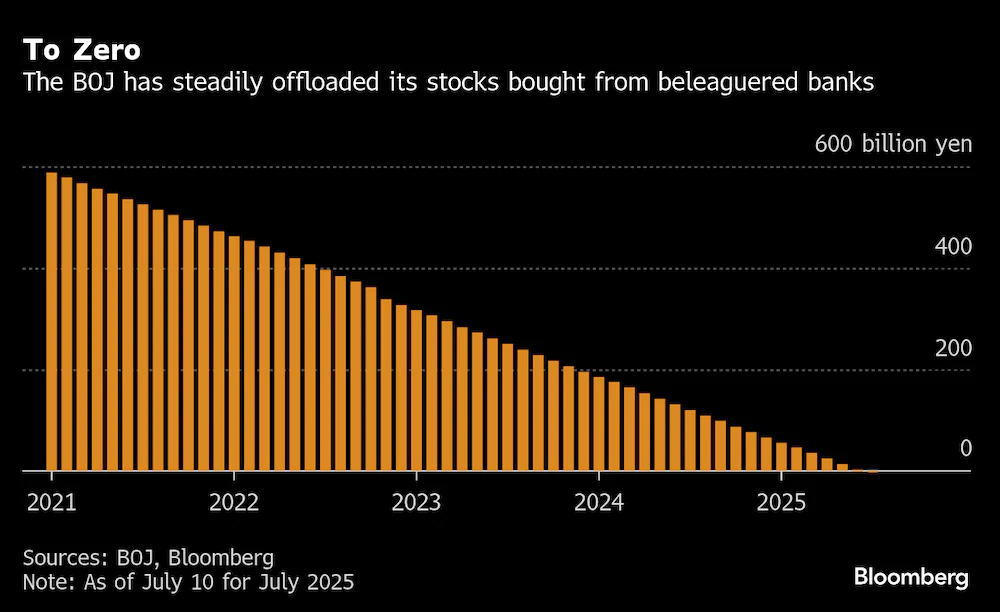 今年7月,日本央行完成了对2000年代金融危机期间从陷入困境的银行购入的所有股票的出售。植田和男曾表示,日本央行可借鉴这一经验来考量如何处置ETF。副行长冰见野良三在本月初的一次演讲中也表达了类似观点。
在首相石破茂宣布辞职、引发继任者角逐后(距上次领导人选举约一年),市场普遍预计日本央行周五不会调整利率。
据知情人士此前向彭博社透露,尽管日本已巩固与美国(US)的贸易协议(Trade
Deal),但日本央行官员仍在评估美国关税对国内外的影响。这些人士表示,尽管国内政治存在不确定性,今年仍有可能再次加息。
政策声明重申了日本央行的预测,即通胀有望在其三年预测期的后半段达到目标,这表明该行正朝着再次加息稳步推进。日本央行观察人士预计,央行将在未来几个月再次加息,焦点集中在具体何时会做出这一决定。
本周初,美联储(Fed)自去年12月以来首次下调官方利率,并表示预计今年还将进一步降息。
植田和男将在下午3点30分开始的会后新闻发布会上成为焦点。市场关注他对ETF减持计划的表态,以及是否有迹象表明可能在下月加息。
彭博社本月调查显示,超三分之一的日本央行观察人士预计10月贷款利率将上升。近90%的受访者认为加息将在明年1月发生 -
- 此前日本央行承诺,若经济前景符合预期,将进行加息。
---
图①:日本央行自1月以来一直维持利率不变
图②:日本央行自2007年10月首次开始出售银行股票后,花了近18年时间才将其全部处置完毕
|
|
|
|
|
|
11:30 |
日本央行(BoJ)利率决定
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本9月央行政策基准利率(%) |
0.5 |
0.5 |
0.5 |
|
|
|
|
|
07:35 |
日本8月核心通胀放缓,但仍高于日本央行目标
周五公布的数据显示,截至8月的一年内,日本(JPN)核心消费者价格上涨2.7%,虽仍高于央行2%的目标,但创下九个月来的最慢增速,这意味着家庭正从不断上涨的生活成本中获得一定喘息。
该数据将成为日本央行(BoJ)在周五结束的为期两天会议上审议的因素之一。市场普遍预计,央行董事会将在此次会议上把利率维持在0.5%不变。
剔除波动较大的生鲜食品但包含燃料成本的核心消费者价格指数(CPI)涨幅与市场中位数预期一致,较7月3.1%的同比涨幅有所回落。
另一个剔除生鲜食品和燃料成本(二者均属波动较大品类)的指数,8月同比上涨3.3%,低于7月3.4%的涨幅。日本央行更密切关注这一指数,将其视为衡量潜在价格趋势的更佳指标。
日本央行于去年退出了实施十年的激进刺激计划,并在1月将短期利率上调至0.5%,其依据是认为日本已接近可持续实现2%通胀目标的临界点。
尽管消费者通胀已连续三年多超过日本央行2%的目标,但行长植田和男强调,鉴于美国关税(U.S.
Tariffs)对日本经济影响的不确定性,进一步加息需谨慎行事。
根据7月发布的当前预测,日本央行预计,由大米价格上涨和进口成本上升推动的物价压力将逐渐消退,取而代之的是由强劲消费和工资增长支撑的更具持续性的物价上涨。
|
|
|
|
|
|
07:30 |
日本总务省(MIC)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月全国CPI年率(%) |
3.1 |
2.8 |
2.7 |
|
● 日本8月全国CPI月率(%) |
0.2 |
- |
0.2 |
|
● 日本8月不包括生鲜食品的全国核心CPI年率(%) |
3.4 |
- |
3.3 |
|
● 日本8月不包括生鲜食品和能源的全国核心CPI年率(%) |
1.6 |
- |
1.6 |
|
|
|
|
|
07:05 |
由于担心增税,英国消费者信心指标或重返下行通道
周五公布的一项调查显示,本月英国(GBR)民众情绪愈发低迷,财政大臣雷切尔·里夫斯将于11月公布的预算案中可能包含的增税计划,恐将进一步打击消费者信心。
市场研究公司GfK表示,其消费者信心指数(CCI)从8月的-17降至9月的-19。8月的指数曾是自去年12月以来的最高值,而9月的数值略低于路透社调查中-18的预期。
GfK消费者洞察总监尼尔·贝拉米指出,本月信心的五项衡量指标均出现下滑,另一项储蓄意愿指标则大幅下降。
衡量经济前景预期的指数目前为-32,远低于去年6月的-11 - -
彼时正值基尔·斯塔默首相领导的工党赢得议会选举前不久。
“鉴于11月预算案预计将包含增税内容,信心不可避免会下降的风险确实存在。”贝拉米表示。
里夫斯曾于去年10月下令雇主提高社保缴费,此次预计将在11月26日的年度财政报告中进一步增税,以确保能实现其预算目标。
GfK的这项调查基于9月1日至9月11日期间对2003名受访者的调查结果。
|
|
|
|
|
|
07:00 |
GFK消费者信心指数(CCI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国9月Gfk消费者信心指数 |
-17 |
-18 |
-19 |
|
|
|
|
|
06:45 |
新西兰统计局(StatsNZ)海外商品贸易月报(OMT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 新西兰8月贸易帐(亿纽元) |
-5.78 |
- |
-11.85 |
|
● 新西兰8月出口(亿纽元) |
67.1 |
- |
59.4 |
|
● 新西兰8月进口(亿纽元) |
72.8 |
- |
71.2 |
|
|
|
|
|
04:05 |
外国持有的美国国债规模再创新高,日英继续增持
美国财政部(USTreasury)周四公布的国际资本流动报告显示,7月外国持有的美国(US)国债规模升至历史峰值,连续第三个月创下纪录新高,其中日本(JPN)和英国(GBR)的持仓增幅居前。
7月外国持有的美国国债规模从上月的9.126万亿美元飙升至9.159万亿美元。与去年同期相比,外国持有的美国国债规模增长了近9%。
另一方面,中国(CN)持有的美国国债规模降至7307亿美元,为2008年12月以来的最低水平
- - 当时这个全球第二大经济体持有7274亿美元美国国债。
日本仍是美国国债的最大非美持有国,持仓规模达1.151万亿美元,为2024年3月以来的最高水平。
英国投资者是美国国债的第二大持有国,其持仓规模进一步刷新纪录,略低于9000亿美元,较6月的8580亿美元增长约5%。
从交易数据来看,美国国债在6月出现外资流出后,7月恢复外资流入,规模达582亿美元。5月美国国债的外资流入规模为1474亿美元,是2022年8月以来的最高水平。
7月外国投资者抛售了163亿美元的美国股票。而在此之前,6月美国股票曾迎来1631亿美元的巨额外资流入。数据还显示,7月美国的净资本流入总额仅为21亿美元,低于6月经修正后的920亿美元。
|
|
|
|
|
|
20:35 |
美国首次申领失业救济人数创近四年最大降幅
美国(US)首次申领失业救济人数出现近四年最大降幅,扭转了前一周异常大幅的增长,与经济中裁员人数处于低位的情况相符。
美国劳工部(DoL)周四公布的数据显示,在截至9月13日的一周内,首次申领失业救济人数减少3.3万人,降至23.1万人。这一数字与今年以来的水平一致,且接近疫情前的趋势。彭博社(Bloomberg)对经济学家的调查显示,预期中值为24万人。
持续申领失业救济人数(反映正在领取救济的人数)在前一周降至192万人。
此次下降扭转了前一周的大幅增长 - -
当时首次申领人数升至近四年高点。前一周包含劳动节假期,这类假期通常会加大数据波动性。此外,增长主要集中在得克萨斯州,该州一名官员将其归因于欺诈企图。
得克萨斯州在最新报告中表示,前一周的申领人数激增反映了多个行业的裁员情况,包括批发贸易、艺术与娱乐、医疗以及技术服务行业。
首次申领人数的整体下降表明,在经济不确定的环境下,企业仍在留住员工。尽管如此,就业市场仍存在疲软迹象:近几个月就业岗位创造显著放缓,劳动力的供给与需求均出现回落。
在全年维持利率不变后,美联储(Fed)于周三重启降息,原因是就业市场出现紧张迹象。美联储主席鲍威尔(Jerome
Powell)表示,已不能将就业市场描述为“非常强劲”,货币政策制定者认为失业率上升的风险加大。
首次申领人数的四周移动平均指数(用于平滑波动性的指标)基本持平于24万人。
经季节性调整前,上周首次申领人数减少逾1万人,其中约一半的降幅来自得克萨斯州。康涅狄格州和密歇根州也出现了显著下降。
|
|
|
|
|
|
19:05 |
英国央行放缓债券缩减步伐,维持利率不变
英国央行(BoE)周四放缓了其政府债券持仓的缩减速度,并将抛售重心从长期债券转移,以尽量降低对波动的英国(GBR)国债市场的影响。
继8月降息25个基点后,该央行如预期将主要利率维持在4%不变。
2009年至2021年间,英国央行购入了8750亿英镑(合1.19万亿美元)的英国政府债券以提振经济,随后于2022年开始逆转这些购买操作,这一过程被称为量化紧缩(QT)。
与其他央行不同,英国央行不仅通过债券到期缩减持仓,还直接抛售债券。批评人士称,这一做法导致本月30年期英国国债收益率创下27年来新高。
▌政策制定者对债券缩减速度存在分歧
货币政策委员会以7比2的投票结果,决定将2025年10月至2026年9月期间的英国国债缩减规模从过去12个月的1000亿英镑降至700亿英镑。
该决定与路透社(Reuters)对经济学家调查得出的675亿英镑的中位数预期基本一致。到2026年10月,英国央行持有的主要政府债券规模将降至4880亿英镑。
英国央行行长贝利(Andrew
Bailey)表示:“这一新目标意味着货币政策委员会能够在符合其货币政策目标的前提下,继续缩减央行的资产负债表规模,同时持续将国债市场状况受到的影响降至最低。”
此次放缓量化紧缩步伐,是英国央行自2022年2月启动国债缩减计划以来的首次。贝利称,量化紧缩有必要为未来的刺激政策腾出空间,并减少金融市场中潜在的扭曲现象。
周四的投票也标志着政策制定者首次在量化紧缩速度问题上出现分歧。
英国央行首席经济学家休·皮尔投票支持维持每年1000亿英镑的缩减规模,称其对市场的影响较小。凯瑟琳·曼则主张将缩减规模定为620亿英镑。
英国央行表示,将根据初始购买价格,按40:40:20的比例分配短期、中期和长期国债的抛售额度。曼表示,她希望继续采用均等分配的方式。
由于养老基金对长期国债的需求下降,且全球因素推高了长期借贷成本,英国债务管理办公室已在很大程度上将国债发行转向中短期债券。
本月,英国长期国债收益率创下1998年以来的最高水平,这使得财政大臣雷切尔·里夫斯在11月26日提交预算时更难达到自己设定的目标。
毕马威(KPMG)英国首席经济学家耶尔·塞尔芬表示:“放缓缩减步伐的决定……应有助于在预算公布前缓解英国债券市场面临的部分压力。”
该决定公布后,英镑对美元汇率走弱,英国国债收益率起初小幅下跌,但随后受美国国债收益率上涨推动,10年期英国国债收益率升至两周高点。
贝莱德(BlackRock)英国首席投资策略师维韦克·保罗预测,鉴于政府难以削减福利支出,在预算公布前,长期英国国债收益率将面临上行压力。
他表示:“政策制定者希望这些举措有助于限制英国长期收益率面临的本土压力,而此时国际长期债券买家正变得比以往任何时候都更具风险意识。”
▌英国央行预测通胀率将达4%
货币政策委员会以7比2的投票结果维持利率在4%,与路透社调查的预期一致。委员会成员斯瓦蒂·丁格拉和艾伦·泰勒仍呼吁降息。
英国央行维持其预测:通胀率将于本月达到4%的峰值,之后将缓慢回落,直至2027年第二季度才会降至2%的目标水平。该央行还将第三季度经济增长预期从0.3%小幅上调至0.4%。
贝利表示:“尽管我们预计通胀率将回归2%的目标,但我们尚未完全摆脱困境,因此未来任何降息都需要循序渐进、谨慎行事。”
他在随后接受英国广播公司(BBC)采访时称,预计借贷成本“还将进一步下降一些”,但“时机和幅度更具不确定性”。
上月曾反对降息的副行长克莱尔·隆巴迪利也表示,央行认为利率“正处于下行通道”。
路透社上周调查的经济学家预测,英国央行可能在11月或12月降息25个基点,明年初再降一次。相比之下,金融市场利率期货显示,今年降息的概率仅约为三分之一。
高盛资产管理公司(Goldman
Sachs)固定收益宏观策略主管西蒙·丹古尔表示:“居高不下的通胀和劳动力市场疲软态势的缓解,应会阻止货币政策委员会实施宽松政策。然而,如果预算被认为会进一步拖累英国经济增长前景,可能会促使央行迅速做出反应。”
预计财政大臣里夫斯将在预算中提高税收,以实现修复公共财政的目标。
|
|
|
|
|
|
19:00 |
英格兰银行(BoE)利率决定
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国9月央行基准利率(%) |
4.00 |
4.00 |
4.00 |
|
|
|
|
|
14:05 |
特朗普加征关税后,瑞士对美出口降幅超20%
官方数据周四显示,8月瑞士(SUI)对美国(US)商品出口降幅超五分之一,美国总统特朗普(U.S.
President Donald)于当月将瑞士输美商品关税上调至39%。
联邦海关和边境安全办公室(FOCBS)公布的国际贸易报告(GTR)显示,经季节性因素调整后,瑞士出口总额按名义价值计算较前月下降1%,按实际价值计算则增长2.4%。
特朗普于8月7日实施了上述关税,称美国与瑞士的贸易逆差为加征关税提供了正当理由。药品、黄金等特定商品获得豁免。
美国一直是瑞士最大的单一商品出口市场,特朗普的关税措施在瑞士出口导向型企业中引发震惊与不满。
瑞士对美出口额从7月的近40亿瑞士法郎降至31亿瑞士法郎(约合39亿美元),降幅达22.1%。政府表示,该数据不含贵金属、宝石、艺术品及古董,此次下降使瑞士对美出口降至2020年底以来的最低水平。
数据显示,对欧盟(EU)国家和加拿大(CAN)的出口增长在一定程度上抵消了对美出口的下滑。此外,8月德国(GER)超越美国,成为瑞士最大的出口市场。
|
|
|
|
|
|
09:35 |
澳大利亚8月就业人数意外下降而失业率保持稳定
澳大利亚(AUS)8月就业人数意外下降,全职岗位在前一月大幅增长后回落,而失业率保持稳定,这一迹象表明劳动力市场正缓慢走软。
澳元下跌0.2%,至0.6637美元;三年期国债期货上涨3个基点,至96.6。
这份喜忧参半的报告并未改变政策前景,投资者仍认为澳大利亚储备银行(RBA)本月可能维持利率不变,市场对11月降息的定价约为75%。
澳大利亚统计局周四公布的劳动力市场调查报告(LFS)显示,8月就业人数较7月减少5400人,7月经修正后新增26500人。这一数据远低于市场预期的新增21500人,其中全职岗位减少40900个。
年度就业增长率已从1月的3.5%放缓至1.5%。工作时长下降0.4%,扭转了7月的增长势头。
失业率如预期维持在4.2%,从历史标准来看仍处于低位,而劳动参与率微降至66.8%。
牛津经济研究院(Oxford
Economics)澳大利亚宏观经济预测主管肖恩·兰凯克表示:“就业增长动力正在减弱,就业人数与四个月前相比几乎没有变化。”
“我们认为这些数据还不足以促使澳大利亚储备银行在本月采取行动。但预计11月会再次降息。”
澳大利亚储备银行在评估季度通胀数据后,已于2月、5月和8月实施降息,迄今为止对政策宽松采取了渐进且谨慎的态度。随着通胀回到2%-3%的目标区间,目前的焦点转向了劳动力市场,该市场的表现出人意料地稳健。
央行此前预计,本季度失业率将小幅上升至4.3%左右,并在可预见的未来保持这一水平。
劳动力需求的先行指标表现稳健,招聘广告稳定在疫情前水平之上。商业调查总体乐观,随着借贷成本下降和此前的减税政策逐步传导至收入端,过去几个月消费支出有所回升。
澳大利亚储备银行助理行长萨拉·亨特周二表示,央行已接近实现其通胀和就业双重目标,不过其经济前景仍存在双向风险。
澳大利亚四大银行之一的澳新银行(ANZ)本月表示,作为重大重组计划的一部分,未来一年将裁员近3500人;澳大利亚国民银行(NAB)则将裁员410人,并将部分岗位转移至海外。
|
|
|
|
|
|
09:30 |
澳大利亚统计局(ABS)劳动力市场调查报告(LFR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚8月季调后失业率(%) |
4.2 |
4.2 |
4.2 |
|
● 澳大利亚8月就业人口变动(万人) |
2.45 |
2.15 |
-0.54 |
|
|
|
|
|
07:50 |
日本内阁府(CAO)机械订单统计报告
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本7月核心机械订单月率(%) |
3.0 |
-1.7 |
-4.6 |
|
|
|
|
|
06:50 |
新西兰第二季度经济大幅收缩,或迫使纽储行下个月大幅降息50个基点
受建筑业持续下滑及全球不确定性拖累,新西兰(NZL)第二季度经济收缩幅度超出预期,这使得市场对10月更大幅度降息的预期升温。
周四公布的官方数据显示,第二季度国内生产总值(GDP)环比下降0.9%,逊于分析师及新西兰储备银行(RBNZ)预测的0.3%降幅。
在过去五个季度中,新西兰经济已有三个季度出现收缩。
新西兰统计局数据显示,GDP同比下降0.6%,而市场此前预期为持平。
数据公布后,2年期掉期利率下跌10个基点至2.7290%,为2022年初以来最低水平。新西兰元下跌0.5%至0.5932美元,远低于隔夜触及的0.6007美元高点。
目前市场预计官方现金利率将进一步下调58个基点,高于GDP数据公布前的48个基点,同时认为央行在10月降息50个基点的概率为20%。
新西兰央行曾在8月表示,受不确定性、就业下滑、部分必需品价格上涨及房价下跌影响,家庭和企业支出受限,因此计划今年再降息两次。
西太平洋银行(Westpac)高级经济学家迈克尔·戈登在一份报告中表示:“弱于预期的GDP数据无疑将坚定新西兰央行今年进一步下调官方现金利率的决心。”
西太平洋银行目前预计,央行将在10月降息50个基点,并在11月再降息25个基点。
新西兰经济疲软态势遍及各个领域:建筑业持续下滑;商品出口放缓对制造业造成冲击;旅游业陷入停滞导致服务业表现疲软。
4月,美国(US)对包括新西兰在内的多个国家的产品大幅加征进口关税(Tariffs),进一步对新西兰经济造成打击。此后,美国对新西兰商品征收的关税率定为15%,高于对邻国澳大利亚(AUS)商品征收的10%。
新西兰财政部长尼古拉·威利斯表示,国际动荡及与关税相关的不确定性,显然对企业和家庭的投资决策意愿产生了影响。
不过,有迹象表明经济已在第三季度开始好转,制造业和服务业指数以及月度就业和信用卡消费数据均略有改善。
澳新银行(ANZ)高级经济学家马修·高尔特在报告中表示,尽管增长势头温和,但第三季度经济已恢复增长的迹象表明,新西兰将避免再次陷入技术性衰退。
但高尔特补充称,尽管在货币政策周期尾声,若未来几周数据持续低迷,采取大幅行动的门槛会更高,但降息50个基点绝非没有可能。
|
|
|
|
|
|
06:45 |
新西兰统计局(StatsNZ)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 新西兰第二季度GDP季率-生产法季调后(%) |
0.8 |
-0.3 |
-0.9 |
|
● 新西兰第二季度GDP年率-生产法季调后(%) |
-0.7 |
0 |
-0.6 |
|
|
|
|
|
03:30 |
鲍威尔:美国劳动力市场已不能再被视为非常强劲
在白宫(Whitehouse)数月来施压要求降低借贷成本后,美联储(Fed)将基准利率下调25个基点,并计划今年再进行两次降息。
美联储主席鲍威尔(Jerome
Powell)在会后新闻发布会上表示,劳动力市场出现了越来越多的疲软迹象。
“劳动力需求已有所减弱,近期就业增长速度似乎低于维持失业率稳定所需的均衡水平,”鲍威尔在会后记者会上对媒体表示。他还补充道:“我不能再断言劳动力市场非常强劲了。”
此次决议出台之际,美联储正处于特殊时期。总统特朗普此前一直要求大幅降息,并试图对这家央行施加更多控制。本周,在这场备受期待的会议召开前,他继续推进法律诉讼,试图罢免一位美联储理事会成员,并任命自己的首席经济顾问接任。
美联储理事库克(Lisa
Cook),以及刚宣誓就职的理事米兰(Stephen
Miran)出席了此次会议。米兰白宫经济顾问委员会主席职位处于停薪暂时离职状态。
在今年连续五次会议维持利率不变后,联邦公开市场委员会(FOMC)于周三以11票赞成、1票反对的结果,将联邦基金利率目标区间下调至4%-4.25%。
米兰是唯一投反对票的官员,他主张更大幅度的降息,即下调50个基点。
鲍威尔还对关税(Tariffs)引发的通胀压力表示担忧。“我们的责任是确保物价水平的暂时上涨不会演变为持续性通胀问题,”他表示。
谈及未来的利率调整预期,鲍威尔态度谨慎,称美联储目前处于“逐个会议决策”的状态。
在会后声明中,货币政策制定者承认,通胀“已有所上升且仍处于略高水平”,但同时也表达了对就业问题的担忧。
官员们指出,失业率“已略有上升”,且“就业面临的下行风险有所增加”。
鉴于近几个月就业增长大幅放缓,美联储的担忧正从通胀转向就业,此次降息在市场普遍预期之内。
政策制定者还在此次会议上更新了经济预测,目前预计今年还将额外降息两次(每次25个基点),较6月的预测多一次。此外,他们预计2026年和2027年各降息25个基点。
有一位官员预测,到12月,政策利率将再下降1.25个百分点。
在经济预测中,官员们小幅上调了2026年的中位增长预期,同时预计明年通胀率将略高于此前预期。
|
|
|
|
|
|
02:05 |
美联储实施今年的首次降息,预计年内还将降息两次
在白宫(Whitehouse)数月来施压要求降低借贷成本后,美联储(Fed)将基准利率下调25个基点,并预计今年再进行两次降息。
政策制定者在会后声明中指出,劳动力市场疲软迹象日益明显,为其自去年12月以来的首次降息提供了依据,但同时也承认通胀“已有所上升且仍处于略高水平”。
官员们表示,失业率“已略有上升,但仍处于低位”,并补充称“就业面临的下行风险有所增加”。
在今年连续五次会议维持利率不变后,联邦公开市场委员会于周三以11票赞成、1票反对的结果,将联邦基金利率目标区间下调至4%-4.25%。
唯一投反对票的官员是刚宣誓就职的米兰(Stephen
Miran),他主张更大幅度的降息,即下调50个基点。鲍曼(Michelle
Bowman)和沃勒(Christopher
Waller)两位理事曾在7月投票反对降息(当时倾向于降息),此次则对25个基点的降息措施表示赞同。
近几个月就业增长大幅放缓,美联储的担忧正从通胀转向就业,此次降息在市场普遍预期之内。
政策制定者还在此次会议上更新了经济预测,预计今年还将额外降息两次(每次25个基点),较6月的预测多一次。他们预计2026年和2027年各降息25个基点。
一位美联储官员预测,到12月,政策利率将再下降1.25个百分点。
在经济预测中,政策制定者小幅上调了2026年的中位增长预期,同时预计明年通胀率将略高于此前预期。
美联储主席鲍威尔(Jerome
Powell)在8月美联储杰克逊霍尔年度央行会议上发表讲话时表示,美联储可能会在本月降息。在详细阐述美联储双重使命(稳定物价、实现充分就业)面临的矛盾进展后,鲍威尔称“基线预期及不断变化的风险平衡可能为调整政策立场提供依据”。
本月初发布的一份报告(NFP)显示,8月就业增长继续放缓,失业率升至4.3%,为近四年来最高水平。
但近几个月通胀也在加速上升,原因是企业正越来越多地将关税成本转嫁给消费者。美联储偏好的物价指标在截至7月的一年内上涨2.6%,彭博社(Bloomberg)调查显示,分析师预计本月底公布的8月数据将显示通胀进一步回升。
尽管进口关税(Tariffs)的影响比许多人预期的更为温和,但部分美联储官员仍担心,关税对经济的影响尚未完全显现,且可能对通胀产生持续性影响,而非仅是一次性调整。这也导致美联储在今年的降息问题上持谨慎态度。
另一些官员 - - 如特朗普在第一任期内任命的沃勒和鲍曼 - -
则认为,关税的潜在影响将是暂时的,并主张美联储应更快地将利率降至中性水平(既不抑制也不刺激经济的水平)。
此次降息也是在降低融资成本的特殊政治压力下进行的。特朗普一再要求大幅降息,目前正试图罢免美联储理事库克(Lisa
Cook)。他新任命的米兰于周二上午宣誓就职,刚好赶上参加此次会议。
米兰此前担任白宫经济顾问委员会主席,目前正无薪休假状态以担任美联储理事,其历史任期将于明年1月结束。如果没有其他候选人获得确认以完成完整任期,他可能会在该职位上任职更长时间。
|
|
|
|
|
|
02:00 |
美国联邦公开市场委员会(FOMC)利率决定
[政策声明]
[经济预测] |
前值 |
预测值 |
公布值 |
|
● 美国9月联邦基金利率目标上限(%) |
4.50 |
4.25 |
4.25 |
|
● 美国9月联邦基金利率目标下限(%) |
4.25 |
4.00 |
4.00 |
|
|
|
|
|
22:30 |
美国能源信息署(EIA)原油市场周报(WPSR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月12日当周EIA原油库存变动(万桶) |
393.9 |
-85.7 |
-928.5 |
|
● 美国截至9月12日当周EIA汽油库存变动(万桶) |
145.8 |
6.8 |
-234.7 |
|
● 美国截至9月12日当周EIA精炼油库存变动(万桶) |
471.5 |
97.5 |
404.6 |
|
● 美国截至9月12日当周EIA库欣原油库存(万桶) |
-36.5 |
- |
-29.6 |
|
|
前值 |
预测值 |
公布值 |
|
● 美国截至9月12日当周EIA原油总产量(万桶/日) |
1349.5 |
- |
1348.2 |
|
● 美国截至9月12日当周EIA精炼厂设备利用率(%) |
94.9 |
94.4 |
93.3 |
|
|
|
|
|
21:50 |
加拿大央行将利率降至2.5%,称若风险上升将再次降息
加拿大央行(BoC)周三将关键政策利率降至2.5%的三年低点,这是六个月来的首次降息,并表示若未来数月经济风险加剧,准备再次降息。
央行表示,此次25个基点的降息反映出就业市场疲软,且对通胀潜在压力的担忧有所缓解。
自去年6月起的九个月内,加拿大央行累计降息225个基点,随后于今年3月暂停了宽松行动。
加拿大央行行长蒂夫·麦克勒姆表示,美国关税(U.S.
Tariffs)的破坏性影响意味着仍存在巨大不确定性。
“但鉴于经济走弱且通胀上行风险降低,理事会判断,下调政策利率对于更好地平衡未来风险是恰当的,”他在对记者的开场白中表示。
他说,此次降息是由七人组成的理事会一致通过的决定。关键利率上一次触及2.50%是在2022年7月。
面对部分关键行业遭遇的关税冲击,加拿大经济起初表现尚可。但在过去两个月,就业市场大幅下滑,流失了逾10万个岗位。剔除新冠疫情时期,失业率已升至九年高点。
加拿大(CAN)经济第二季度收缩1.6%,第三季度前景依然疲软。
央行在另一份声明中表示:“未来数月,人口增长放缓和就业市场疲软可能会对家庭支出构成压力。”
尽管麦克勒姆未直接回应央行是否会考虑在10月降息,但他表示,央行将密切关注出口、出口疲软对经济其他领域的影响以及企业成本。
“我们今天已表明,若风险倾向于(恶化)……我们准备采取行动;若进一步恶化,我们准备采取更多行动,但我们将逐次会议做出决定,”他说。
央行下一次利率公告将于10月29日发布,随后将于12月再发布一次。
尽管经济学家普遍预计年底前会再次降息,但货币市场尚未将2025年进一步宽松纳入考量。
货币市场押注显示,央行在10月29日下次利率决议中再次降息的概率约为48%。
降息消息公布后,加元兑美元汇率稳定在约1.3760加元兑1美元(即1加元约合0.7267美元),当日下跌0.2%。
道明证券(TD
Securities)加拿大及全球利率策略主管安德鲁·凯尔文表示:“我仍预计10月会再次降息。我认为2.25%是我非常认可的终端利率水平。”
加拿大面临其两大贸易伙伴美国和中国(CN)的关税压力。麦克勒姆表示,直接影响可能蔓延至经济的其他领域。
尽管央行青睐的核心通胀指标徘徊在3%(其1%至3%目标区间的上限)附近,但麦克勒姆对降息可能引发通胀飙升的担忧有所减轻。
麦克勒姆称,更广泛的指标继续显示潜在通胀率约为2.5%,并补充说,加拿大政府近期决定取消对许多美国进口商品的报复性关税,将缓解通胀压力。
“尽管如此,贸易格局变化的破坏性影响在抑制经济活动的同时,仍会增加成本,”他表示。央行的总体通胀目标为2%。
|
|
|
|
|
|
21:45 |
加拿大央行(BoC)利率决定
[新闻稿] |
前值 |
预测值 |
公布值 |
|
● 加拿大央行9月隔夜贷款利率(%) |
2.75 |
2.50 |
2.50 |
|
|
|
|
|
20:35 |
美国新房开工量跌至5月以来最低水平,由于去化缓慢
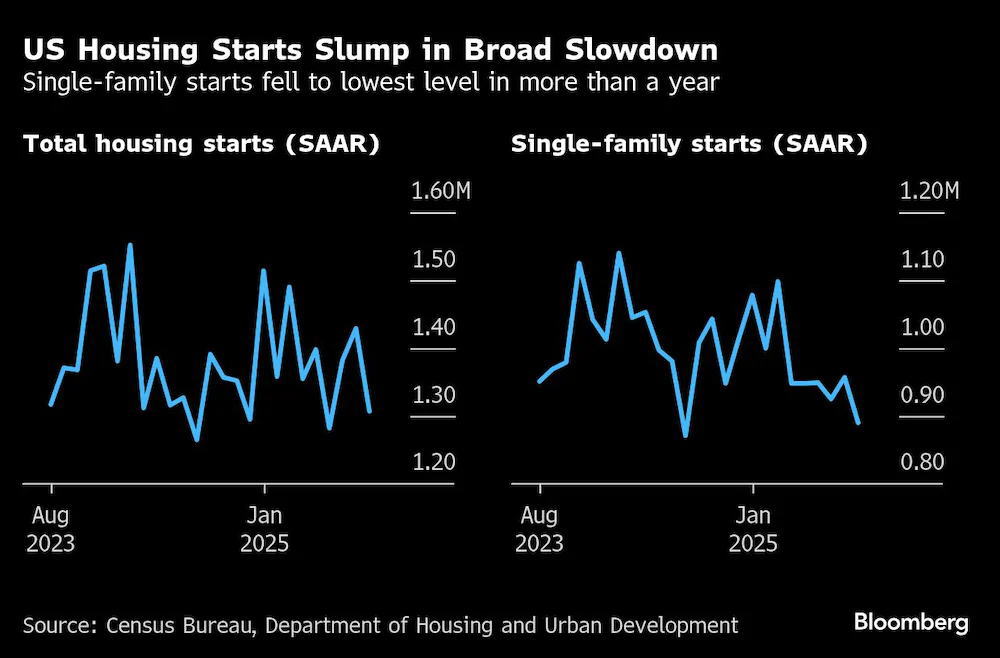 美国(US)上月新房开工量跌至5月以来最低水平,高企的房屋库存抑制了建筑商扩大产能的意愿。
美国商务部人口普查局(CB)周三发布的新住宅建设活动月报(NRCA)显示,上月新房开工量下降8.5%,年化总量达131万套。彭博社(Bloomberg)对经济学家的调查显示,预期中值为137万套。
与此同时,独户住宅开工量下降7%,年化总量降至89万套,为一年多以来最低水平。近几个月支撑整体建筑增长的多户住宅开工量也出现下滑,降幅近12%,跌至三个月以来低点。
近年来新房建设持续放缓,待售新房库存已升至21世纪00年代中后期以来的高位。尽管近期贷款利率有所下降,或为购房者带来提振,但经济学家仍预测,住房供应过剩将在未来几个月抑制建筑活动。
桑坦德美国资本市场(Santander)的首席美国经济学家斯蒂芬·斯坦利表示:“现在是建筑商采取行动、减少在建房屋数量以控制库存的时候了。8月的数据表明,建筑商或许终于开始这么做了。”
交易员预计,美联储(Fed)将从本周三晚些时候开始,在今年多次降息。此外,周三公布的另一项数据显示,上周抵押贷款利率跌至近一年以来最低水平,推动再融资活动增加。
在政府发布该报告前,亚特兰大联邦储备银行的GDPNow预测显示,住宅投资将对美国第三季度国内生产总值(GDP)构成轻微拖累。
作为未来建筑活动指标的建筑许可量下降3.7%,年化总量降至130万套,为五年多以来最低水平。独户住宅许可量跌至2023年3月以来最低。
彭博经济研究院(Bloomberg
Economics)的经济学家斯图尔特·保罗表示:“尽管我们此前预计新房开工量会下降(受高库存和销售放缓影响),但许可量的持续下滑表明,即便预期美联储将重启降息,建筑商仍缺乏动力。”
上月,独户住宅在建数量延续多年下滑趋势,年化总量降至61.1万套,为2021年初以来最低水平。
报告显示,房屋建设量最大的南部地区,新房开工量下降21%,跌至近一年以来最低水平。中西部地区开工量同样下降,而西部和东北部地区则出现增长。
新房建设数据波动性较大,报告显示,有90%的置信度认为,月度变化幅度介于下降19.2%至增长2.2%之间。
美国政府将于下周公布8月新房销售数据。
---
图:美国新房开工量全面下滑,而独户住宅开工量跌至一年多以来最低
|
|
|
|
|
|
20:30 |
美国商务部人口普查局(BC)新住宅建设活动月报(NRCA) |
前值 |
预测值 |
公布值 |
|
● 美国8月新屋开工年化月率(%) |
5.2 |
-3.7 |
-8.5 |
|
● 美国8月新屋开工年化总数(万户) |
142.8 |
136.5 |
130.7 |
|
● 美国8月营建许可月率初值(%) |
-2.2 |
0.6 |
-3.7 |
|
● 美国8月营建许可年化总数初值(万户) |
136.2 |
137.0 |
131.2 |
|
|
|
|
|
19:35 |
欧元区明年的薪资增长将放缓,将缓解总体通胀压力
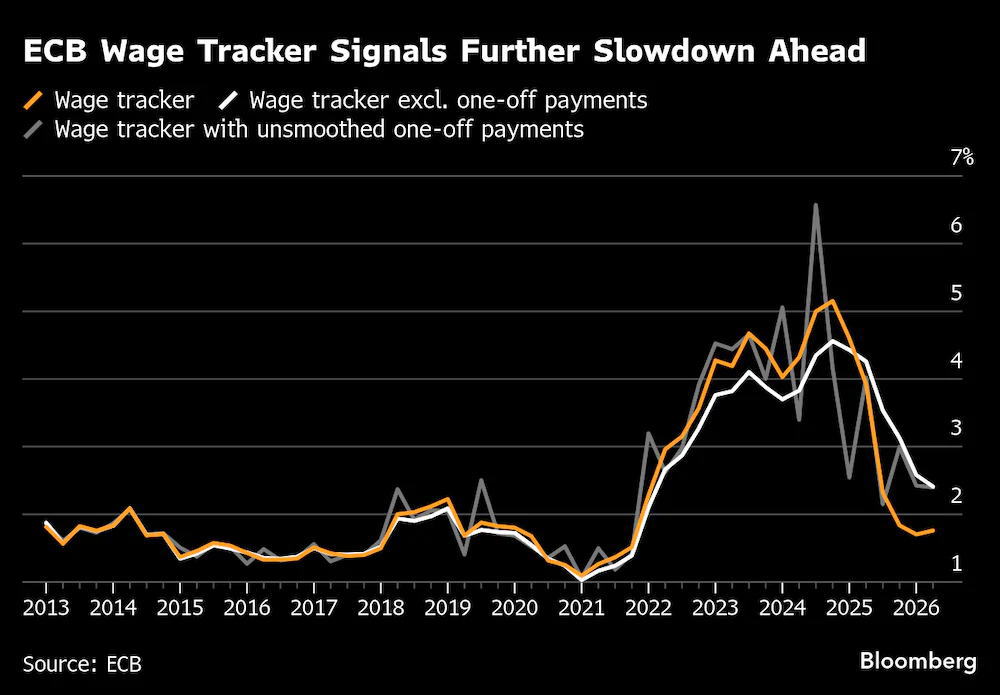 欧元区(Euro
Area)协商薪资涨幅将在2026年前维持在2%以下,这强化了欧洲央行(ECB)关于“薪资这一通胀压力来源将逐渐消散”的预期。
欧洲央行周三发布的薪资追踪报告(QWT)显示,2026年第一季度薪资同比增长1.7%,第二季度将升至1.8%。这一数值远低于2024年底创下的5.2%的峰值,且与今年最后三个月预计1.8%的涨幅基本持平。
欧洲央行在一份声明中表示:“前瞻性信息继续表明,协商薪资增长正处于放缓态势。”数据显示,“2026年上半年薪资增长将更为温和且稳定”。
此前,欧洲央行官员在上周的第二次会议上决定维持利率不变,他们认为,截至目前的八次降息已足以确保通胀维持在2%的目标水平。多位政策制定者指出,除非发生重大经济冲击,否则无需进一步宽松货币政策。
核心通胀率仍高于目标水平,部分原因在于薪资上涨推高了服务业价格。但欧洲央行在上周发布的最新预测中称,目前预计实际收入已回升至通胀飙升前的水平,这为未来薪资增长放缓铺平了道路。
失业率处于历史低位,仍是一个积极因素。欧洲央行行长拉加德(Christine
Lagarde)表示,这种情况是“经济增长的积极方面之一,得益于强劲的劳动力市场,民众当前拥有且未来仍将拥有可观的可支配实际收入”。
当前整体形势仍存在不确定性:企业和家庭一方面要适应美国关税上调的影响,另一方面还要应对乌克兰(UKR)和中东地区(Middle East的战乱局势。多位政策制定者已呼吁保持警惕。
---
图:欧洲央行的薪资指标显示,未来薪资增长放缓幅度将进一步加大
|
|
|
|
|
|
19:00 |
抵押贷款银行家协会(MBA)贷款申请活动(MAD)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月12日当周MBA抵押贷款申请活动指数 |
297.7 |
- |
386.1 |
|
|
|
|
|
17:05 |
WTO:到2040年,人工智能将使全球贸易增加40%
世界贸易组织(WTO)周三发布的新报告警告称,到2040年,人工智能(AI)有望使全球商品和服务贸易额增长近40%,但如果缺乏适当政策,其也可能加剧经济鸿沟。
该组织的世界贸易报告(World
Trade Report 2025)显示,到2040年,贸易成本降低和生产率提升可能推动贸易和国内生产总值(GDP)大幅增长,在不同情景下,全球贸易预计将增长34%至37%。
报告还指出,全球GDP也可能增长12%至13%。
“在日益复杂的贸易环境中,人工智能可能成为贸易领域的一大亮点,”世贸组织副总干事约翰娜·希尔在评论这份分析多边贸易体系趋势的年度报告时表示。
希尔承认当前世界贸易体系面临动荡,同时指出人工智能正在重塑全球经济和国际贸易的未来,具有降低贸易成本、提高生产率的潜力。
今年,在美国总统特朗普(U.S.
President Donald)实施一系列关税(Tariffs)后,由这家总部位于日内瓦的监管机构所主导的全球贸易规则遭遇了重大冲击。
报告强调了企业如何通过人工智能降低物流、合规监管和沟通方面的成本。
报告称:“人工智能驱动的翻译技术能让沟通更快捷、成本更低,尤其能帮助小型生产商和零售商拓展全球市场,使其从中受益。”
报告指出,若低收入国家改善其数字基础设施,此类技术进步有望推动这些国家的出口增长高达11%。
然而,报告也警示,若缺乏有针对性的投资和包容性政策,人工智能可能会加剧现有的鸿沟。报告称:“人工智能的开发和应用所产生的影响引发了担忧,许多劳动者乃至整个经济体都可能被甩在后面。”
世贸组织总干事恩戈齐·奥孔乔-伊维拉表示,政策制定者需要谨慎管理向人工智能时代的转型。她在日内瓦的报告发布会上表示:“人工智能可能会颠覆劳动力市场,改变一些工作岗位,同时取代另一些岗位。管理这些转变需要在国内政策上加大投入,以加强教育、技能培养、再培训和社会安全网建设。”
世贸组织补充称,为确保人工智能的益处得到广泛共享,由世贸组织规则支持的可预测贸易,以及降低对半导体等人工智能技术关键原材料的关税,至关重要。
|
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月调和CPI年率-未季调终值(%) |
2.1 |
2.1 |
2.0 |
|
● 欧元区8月调和CPI月率终值(%) |
0.2 |
0.2 |
0.1 |
|
● 欧元区8月核心调和CPI年率-未季调终值(%) |
2.3 |
2.3 |
2.3 |
|
● 欧元区8月核心调和CPI月率终值(%) |
0.3 |
0.3 |
0.3 |
|
|
|
|
|
14:05 |
食品价格加速上涨导致英国8月通胀率固定在3.8%,强化了央行推迟降息的预期
英国(GBR)官方周三发布的数据显示,8月英国通胀率维持在3.8%,为主要发达经济体中最高水平,这进一步强化了外界对英国央行(BoE)将推迟至明年才降息的预期。
英国国家统计局表示,食品价格涨幅为去年1月以来最大,而英国央行认为食品价格是影响公众通胀预期的关键因素;食品价格的上涨抵消了机票价格下跌带来的影响。
决议基金会(Resolution
Foundation)研究主任詹姆斯·史密斯称,整体通胀率仍处于令人不安的高位,家庭将感受到食品价格上涨带来的冲击。
“财政大臣应在11月的预算案中设法缓解困难家庭面临的生活成本压力,”史密斯表示。
8月食品和非酒精饮料价格同比上涨5.1%,7月涨幅为4.9%。
上月,英国公众的长期通胀预期升至2019年以来的最高水平。
英国财政大臣雷切尔·里夫斯表示,她决心“降低成本,为面临账单高企压力的人们提供支持”。
英国央行密切关注的服务业通胀率从7月的5.0%放缓至4.7%。
许多企业表示,在里夫斯去年10月推出的首个预算案中,社保缴费有所上调,此后企业便计划涨价。预计她将在11月26日公布下一份预算案时再次加税。
剔除能源、食品和烟草价格的核心消费者价格指数(CPI)从3.8%降至3.6%。
路透社(Reuters)调查的多数经济学家以及英国央行此前均预测,整体通胀率将维持在3.8%。
英国通胀率高于美国和欧元区。美国8月通胀率升至2.9%,欧元区通胀率升至2.1%,略高于欧洲央行2%的目标。
英国央行预测,英国通胀率将在9月达到4%,并将在2027年春季前持续高于2%的目标水平。
市场预计,英国央行将于周四将基准利率维持在4%不变。上月货币政策委员会以5比4的投票结果通过降息25个基点,这一分歧表明,即便本就缓慢的降息步伐也可能进一步放缓。
尽管英国劳动力市场已有所松动,但4.8%的基本薪资涨幅对英国央行而言仍过高。
不过,上周公布的官方数据显示,截至7月的三个月内,英国经济仅增长0.2%。
凯投宏观(Capital
Economics)首席英国经济学家保罗·戴尔斯表示:“我们仍预计,劳动力市场松动将抑制薪资增长,并最终使英国通胀率降至与美国和欧元区相近的水平。”
戴尔斯称,这将使英国央行得以在明年年底前将利率从目前的4.0%降至3.0%。
“但我们认为,通胀上行风险过高,英国央行明日不会降息,更重要的是,11月的下一次会议也不会降息,”他补充道。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国7月CPI年率(%) |
3.8 |
3.8 |
3.8 |
|
● 英国7月CPI月率(%) |
0.1 |
0.3 |
0.3 |
|
● 英国7月核心CPI年率(%) |
3.8 |
3.8 |
3.8 |
|
● 英国7月核心CPI月率(%) |
0.2 |
0.3 |
0.3 |
|
|
|
|
|
07:55 |
受美国超高关税的影响,日本8月对美汽车出口额骤降28%以上
政府周三公布的数据显示,8月日本(JPN)出口连续第四个月下降,美国高关税(U.S.
Tariffs)对该国汽车及其他制造业造成了更严重的冲击。
瑞穗研究所(Mizuho
Research)首席日本经济学家酒井宰佑表示:“为维持美国(US)市场销量,日本汽车制造商目前仍主要通过降低出口价格来承担关税成本。”
“但部分制造商已无法承受成本上涨压力,开始提高售价,将成本转嫁给消费者,”他说,“再加上美国经济的不确定性日益增加,关税对日本出口和产出的影响预计将在年底前加剧。”
商品贸易统计报告(GTR)显示,8月出口总额同比下降0.1%,低于市场普遍预期的1.9%,7月出口曾下降2.6%。
8月日本对美出口额同比骤降13.8%,为2021年2月以来的最大降幅,主要受汽车出口下降28.4%和芯片制造设备出口暴跌38.9%拖累。
对美出口量下降12.0%,延续了7月2.3%的降幅。出口暴跌导致日本对美贸易顺差减半,降至3240亿日元(约合22.1亿美元),为2023年1月以来的最低水平。
日本对中国(CN)出口下降0.5%,而对亚洲和欧盟(EU)的出口有所增长,在一定程度上抵消了对美出口的暴跌。
受油价下跌影响,8月进口总额同比下降5.2%,而市场预期为增长4.2%。
因此,日本8月贸易逆差为2425亿日元(约合16.6亿美元),低于预期的5136亿日元。
美国政府于7月末同意对几乎所有日本进口商品征收15%的基准关税率,低于最初对汽车征收的27.5%以及曾威胁对其他大部分商品征收的25%,这给日本出口商带来了一定缓解。
但关税影响仍十分显著,尤其是对日本汽车制造商和汽车零部件供应商而言 - - 该税率仍是此前2.5%的数倍。
日本经济研究中心的一项调查显示,接受调查的37位经济学家预测,受海外需求疲软影响,本季度日本经济年化将萎缩1.1%。
日本央行(BoJ)行长植田和男承诺,鉴于美国关税对日本经济影响的不确定性,将缓慢加息。
经济学家正密切关注出口下降对企业支出和薪资的影响。日本政府本月公布的数据显示,截至目前,日本企业的厂房和设备支出尚未出现减弱迹象,4-6月季度同比增长7.6%。
令人意外的是,增幅最大的是汽车行业,尽管同期营业利润暴跌30.7%,但在电动汽车(EV)生产领域强劲投资的推动下,该行业支出增长了43.4%。
|
|
|
|
|
|
07:50 |
日本财务省(MOF)商品贸易统计报告(TSJ)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月商品贸易帐-未季调(亿日元) |
-1175 |
-5136 |
-2425 |
|
● 日本8月商品出口年率-未季调(%) |
-2.6 |
-1.9 |
-0.1 |
|
● 日本8月商品进口年率-未季调(%) |
-7.5 |
-4.2 |
-5.2 |
|
|
|
|
|
04:30 |
美国石油协会(API)每周统计公报(WSB) |
前值 |
预测值 |
公布值 |
|
● 美国截至9月12日当周API原油库存变动(万桶) |
125.0 |
-156.5 |
-342.0 |
|
● 美国截至9月12日当周API汽油库存变动(万桶) |
32.9 |
-13.8 |
-69.1 |
|
● 美国截至9月12日当周API馏分油库存变动(万桶) |
150.0 |
36.3 |
190.6 |
|
|
|
|
|
22:00 |
住房建筑商协会(NAHB)房地产市场指数(HMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国9月NAHB房产市场指数 |
32 |
33 |
32 |
|
|
|
|
|
22:00 |
美国商务部人口普查局(BC)企业库存月报 |
前值 |
预测值 |
公布值 |
|
● 美国7月企业库存月率(%) |
0.2 |
0.2 |
0.2 |
|
|
|
|
|
21:20 |
美国工业产出小幅回升,贸易政策趋稳提供了一些动力
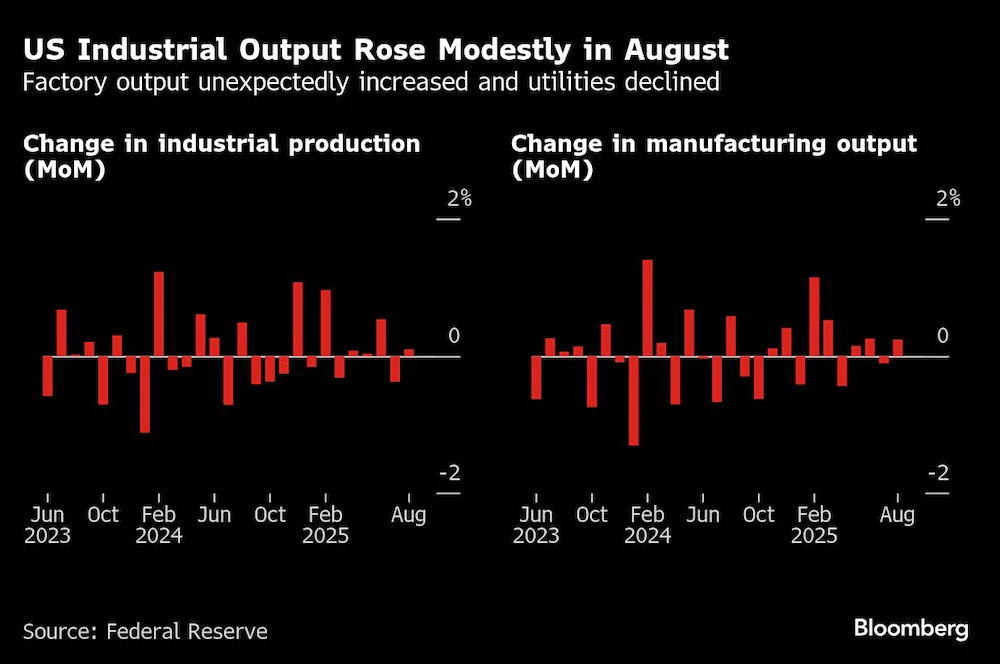 美国(US)8月
工业产出仅小幅增长,反映出制造业活动温和回升,而公用事业产出下降。
美联储(Fed)周二发布的工业生产和产能利用率月报(IPCU-G17)显示,工厂、矿山和公用事业产出增长0.1%,而上个月的降幅被下修至0.4%。
占工业总产出四分之三的制造业产出增长0.2%,好于预期,此前7月曾小幅下滑。剔除汽车行业后,制造业产出增长0.1%。
采矿和能源开采业产出增长0.9%,而公用事业产出下降2%,为3月以来最大降幅。
近几个月来,制造业一直难以站稳脚跟,特朗普总统(U.S.
President Donald)贸易政策(Trade
Policy)引发的不确定性抑制了资本支出。物价上涨和需求不均也给该行业带来了阻碍。
白宫在7月底宣布了一系列修订后的关税措施,为企业提供了一定的明确性。然而,美国尚未与中国(CN)达成贸易协议,美国最高法院定于11月初就“特朗普的大部分关税是否合法”一案进行庭审辩论。
美联储称,报告显示包括机动车辆及零部件、非金属矿物制品和纺织品在内的多个品类产出出现增长。
工厂产能利用率(衡量已利用的潜在产出的指标)升至76.8%。整体工业产能利用率基本持平。
彭博经济研究院(Bloomberg
Economics)的经济学家斯图尔特·保罗表示:“工业产出的意外上行部分源于7月数据的下修,这降低了8月产出的衡量基数。不过,政策制定者可能会对报告细节表示欢迎,因为汽车、钢铁、制药和纺织品
- - 这些特朗普政府扶持的行业 - - 在当月均实现了增长。”
周二发布的一份独立报告显示,美国8月零售销售连续第三个月增长,这一全面回升的表现超出了彭博社(Bloomberg)对经济学家调查的所有预期。未剔除通胀因素的零售销售额继7月实现类似增幅后,8月又增长0.6%。
其他调查显示制造业持续疲软。受需求下降影响,纽约州9月制造业活动指数大幅下滑;而供应管理协会(ISM)最新的制造业活动指数显示,8月制造业活动连续第六个月收缩。
---
图:美国8月工业产出温和增长 - - 工厂产出意外上升,公用事业产出下降
|
|
|
|
|
|
20:35 |
美国8月零售销售增长超预期,受返校季推动
美国(US)8月零售销售连续第三个月增长,且增长范围广泛,为消费领域强劲表现的夏季画上句号。
美国商务部人口普查局(CB)周二发布的零售销售月报(MRT)显示,未剔除通胀因素的零售销售额增长0.6%,7月曾录得类似增幅。剔除汽车后,零售销售额增长0.7%。
13个品类中有9个实现增长,其中线上零售商、服装及体育用品店领涨,这可能反映了返校季采购需求。机动车辆销售额增速放缓。
周二公布的这份报告进一步印证,即便关税(Tariffs)推高部分商品价格、消费者信心低迷且劳动力市场显现疲软迹象,消费者仍在持续支出。尽管薪资增长已有所放缓,但许多劳动者的薪资涨幅仍超过通胀水平,而高收入群体尤其受益于股市反弹。
美国消费者支出占经济活动的三分之二,美联储(Fed)官员在决定利率路径时正密切关注这一指标。
尽管官员们仍在评估特朗普总统(U.S.
President Donald)的关税政策对物价的最终影响,但市场普遍预计,在周三为期两天的会议结束时,美联储将宣布降息,以避免劳动力市场进一步恶化。
|
|
|
|
|
|
20:30 |
美国商务部人口普查局(BC)零售销售月报(MRT) |
前值 |
预测值 |
公布值 |
|
● 美国8月零售销售年率(%) |
0.3 |
0.4 |
0.7 |
|
● 美国8月零售销售月率(%) |
0.5 |
0.2 |
0.6 |
|
● 美国8月对照组零售销售月率(%) |
0.5 |
0.4 |
0.7 |
|
● 美国8月核心零售销售月率(%) |
0.3 |
0.4 |
0.7 |
|
|
|
|
|
20:30 |
加拿大CPI降至2%之下,给央行提供了更大的灵活性
周二公布的数据显示,加拿大(CAN)8月年通胀率上升1.9%,原因是汽油价格同比降幅较上月收窄,且食品价格小幅上涨。
汽油碳税的取消在很大程度上扭曲了年通胀率(该政策推动汽油价格同比下降),因此经济学家一直关注核心通胀指标以判断物价走势。
加拿大统计局表示,8月消费者价格指数(CPI)环比下降0.1%。
路透社(Reuters)调查的分析师曾预测,8月年通胀率将从7月的1.7%升至2%;环比则预计从上月的0.3%升至0.1%。
尽管市场担忧潜在通胀仍处于高位,但此次通胀升幅低于预期,可能会增加加拿大央行(BoC)在周三降息的可能性。
货币市场数据显示,9月17日降息25个基点的概率超过97%。
加拿大帝国商业银行资本市场(CIBC)高级经济学家安德鲁·格兰瑟姆表示:“8月通胀基本不构成威胁,这使得加拿大央行明日预计的降息成为一个相对容易的决定。”
“由于经济中不断积累的闲置产能可能会推动核心通胀指标在未来几个月进一步降温……我们不仅预计明日降息25个基点,还预计10月会议将进一步降息。”
通胀数据公布后,加元兑美元汇率上涨0.13%,至1.3761加元兑1美元(即1加元兑0.7267美元)。两年期加拿大国债收益率上涨1.1个基点,至2.507%。
自3月以来,加拿大央行一直将基准利率维持在2.75%,但过去几周的一系列数据为重启降息周期提供了支撑。
统计局指出,汽油价格是8月通胀上升的最大推手,环比上涨1.4%;但同比来看,8月汽油价格下降12.7%,降幅较7月的16.1%有所收窄。汽油价格的这一变化推动8月交通成本下降0.5%。
加拿大统计局称,剔除汽油后,8月CPI上涨2.4%,而此前三个月均上涨2.5%。
作为核心通胀指标之一的CPI中位数(即CPI篮子中处于中间位置的成分),8月同比上涨3.1%,与上月持平。另一核心指标CPITrim(剔除极端价格波动成分)则从7月的3.1%降至3%。
8月CPI篮子中同比涨幅超过3%的成分占比从7月的37.3%升至39.1%,表明潜在通胀具有韧性。
占CPI篮子比重近30%的住房成本,8月同比上涨2.6%,低于7月的3%,主要因抵押贷款和租金成本有所缓解。
加拿大统计局表示,8月食品价格同比上涨3.4%,其中肉类价格同比上涨7.2%,高于7月4.7%的涨幅。
|
|
|
|
|
|
20:30 |
加拿大统计局(StatCan)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大8月未季调CPI年率(%) |
1.7 |
2.0 |
1.9 |
|
● 加拿大8月未季调CPI月率(%) |
0.3 |
0.1 |
-0.1 |
|
● 加拿大8月核心CPI年率(%) |
2.6 |
2.7 |
2.5 |
|
● 加拿大8月核心CPI月率(%) |
0.1 |
- |
0.2 |
|
● 加拿大8月核心CPI-加权中值年率(%) |
3.1 |
3.1 |
3.1 |
|
● 加拿大8月核心CPI-截尾调整年率(%) |
3.0 |
3.0 |
3.0 |
|
|
|
|
|
20:30 |
资本品与消费品价格上涨推高8月美国进口价格
受资本品和消费品价格大幅上涨推动,美国(US)8月进口价格意外上涨,这表明未来几个月国内通胀有望加速。
美国劳工部劳工统计局(BLS)周二表示,继7月进口价格下修后环比反弹0.2%,上月进口价格环比上涨0.3%。路透社(Reuters)调查的经济学家此前预测,不含关税的进口价格将环比下降0.1%(7月初步数据为环比上涨0.4%)。
尽管进口价格不含关税,但此次上涨表明,出口国并未承担特朗普总统(U.S.
President Donald)对外国商品征收的大范围关税成本(Tariffs)。
截至8月的12个月里,进口价格与上年持平,此前已连续三个月下降。
美国政府上周公布的数据显示,受贸易服务利润率压缩影响,8月生产者价格指数(PPI)环比下降,这表明国内企业可能吸收了部分关税成本。该数据有助于解释为何关税尚未显著推高通胀。然而,随着8月消费者价格回升,这一传导过程正在逐步显现。
市场预计美联储(Fed)将于周三降息25个基点,以助力疲软的劳动力市场。
8月进口燃料价格环比下降0.8%,7月曾上涨2.5%;食品价格环比下降2.1%。
剔除燃料和食品后,进口价格环比上涨0.5%。7月核心进口价格环比持平,截至8月的12个月里,核心进口价格同比上涨1.0%。
上述数据在一定程度上反映出美元兑美国主要贸易伙伴货币走弱。今年以来,美元贸易加权指数已下跌约6.9%。
不含机动车辆的进口消费品价格上月环比上涨0.7%,7月曾下降0.2%;进口资本品价格环比上涨0.5%;机动车辆、零部件及发动机进口价格环比上涨0.2%。
|
|
|
|
|
|
20:30 |
美国劳工统计局(BLS)进出口价格指数(MXP) |
前值 |
预测值 |
公布值 |
|
● 美国8月进口物价指数年率(%) |
-0.2 |
- |
0 |
|
● 美国8月进口物价指数月率(%) |
0.4 |
-0.1 |
0.3 |
|
● 美国8月出口物价指数年率(%) |
2.2 |
- |
3.4 |
|
● 美国8月出口物价指数月率(%) |
0.1 |
0 |
0.3 |
|
|
|
|
|
17:05 |
9月德国投资者信心上升,但这似乎并不合理
ZEW经济研究所周二表示,尽管德国(GER)经济表现落后于其他七国集团(G7)国家,但9月德国投资者中期预期意外上升,显现出谨慎乐观的迹象。
ZEW经济景气指数(衡量中期经济预期)从8月的34.7点升至37.3点,超出分析师预期的26.3点。
“金融市场专家持谨慎乐观态度,ZEW指数已趋于稳定,但经济现状进一步恶化,”ZEW研究所所长阿希姆·万巴赫表示。
评估当前经济状况的指数则持续低迷,从8月的-68.6点降至9月的-76.4点,降幅比预期多1.4点。
“仍存在重大风险,因为对美国关税政策(U.S.
Tariffs)及德国‘改革之秋’的不确定性仍在持续,”万巴赫称。
Hauck Aufhaeuser Lampe private
bank经济学家亚历山大·克鲁格表示,结合全球及德国国内形势,投资者预期的改善“仿佛从天而降”。
“企业是否会印证分析师的积极预期,仍有待观察,”他补充道,并警告称,只要德国的整体环境不发生改变,经济复苏的希望可能会落空。
德国中央合作银行(DZ
Bank)经济学家拉尔夫·乌姆劳夫表示,投资者预期上升,为未来几个季度经济开始回升带来了希望。
德国是G7中唯一在过去两年未实现经济增长的国家,一系列挑战阻碍了复苏计划,其中最新的冲击是美国总统特朗普(U.S.
President Donald)上月对大多数欧盟(EU)商品加征15%关税。
本月早些时候,德国主要经济研究所下调了2025年经济增长预期,原因是对总理弗里德里希·默茨领导的新政府及大规模支出计划能迅速扭转局面的期待降温。
ZEW经济景气指数基于9月8日至15日期间182位分析师及机构投资者的回应编制,受访者被问及对中期经济的预期。
该指数取值范围为-100至+100,用以衡量市场对德国未来经济发展的预期。
|
|
|
|
|
|
17:00 |
欧洲经济研究所(ZEW)德国/欧元区经济景气指数
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区9月ZEW经济景气指数 |
25.1 |
- |
26.1 |
|
● 欧元区9月ZEW经济现况指数 |
-31.2 |
- |
-28.8 |
|
● 德国9月ZEW经济景气指数 |
34.7 |
26.3 |
37.3 |
|
● 德国9月ZEW经济现况指数 |
-68.6 |
-75.0 |
-76.4 |
|
|
|
|
|
17:00 |
国际清算银行警告:市场涨势掩盖了全球经济脆弱性
国际清算银行(BIS)警告称,金融市场近期的上涨并未充分反映主权债务增加和贸易动荡带来的潜在风险。
这家总部位于巴塞尔的机构表示,受政府支出增加和融资成本下降预期的提振,股票和信贷市场投资者推动的市场活力,可能勾勒出一幅比实际情况更乐观的全球图景。
国际清算银行货币与经济部门主管申铉松向媒体表示:“这种极度乐观的估值似乎没有考虑到实体经济面临的一些非常现实的挑战。”他补充称,市场“容易因利空消息而重新估值”。
这些言论反映出巴塞尔官员的担忧。在日内发布的最新季度回顾报告(BQR)中,他们将投资者的表现描述为“风险偏好升温”。欧洲(Euro
Area)和英国(GBR)的降息举措、对美联储(Fed)采取类似行动的预期,以及美国(US)和德国(GER)大幅增加财政支出
的法案,共同推动了此次市场反弹。
国际清算银行警告,市场乐观情绪与发达经济体财政前景引发的“日益加剧的不安”形成鲜明对比 - - 所有主要经济体10至30年期债券等长期端收益率曲线陡峭化,正印证了这一点。
申铉松呼应了该机构此前的警告:全球范围内的国家债务负担正达到可持续性的极限水平。
他表示:“历史经验表明,早在债务水平超过教科书定义的阈值之前,市场紧张局势就可能出现。”
尽管国际清算银行首席经济学家拒绝就美国降息前景发表评论,但季度报告中的一份文件阐述了美联储如何通过采取通胀透明度策略来限制关税对经济增长的冲击,不过这需要付出一定代价。
作者们估算,在实施更高关税后的头三年,这一策略可能将产出累计损失从年国内生产总值(GDP)的1.6%降至0.1%(相较于未调整关税的基准情景)。
“透明度策略的一个弊端是,通胀上升可能产生副作用,”作者们写道,“通胀大幅上升会增加透明度策略最终导致央行落后于曲线的风险。为了恢复价格稳定,央行可能需要大幅提高官方利率。”
该文件引用了一项模拟结果:如果美联储暂时搁置通胀问题,选择宽松政策以缓冲增长,且在四个季度后放弃这一做法,那么随后融资成本的上升幅度将超过官员们不采取该策略的情况。
他们表示:“对通胀上升反应迟缓,将对经济活动造成代价。”
一项独立研究得出结论,家庭通胀预期仍居高不下,超过了实际利率和专业预测。在美国,家庭通胀预期已增至四倍,这表明市场对通胀可能反弹的担忧持续存在。
|
|
|
|
|
|
17:00 |
欧元区工业产出小幅上升但绝对水平仍然疲软
欧盟统计局(EuroStat)周二公布的数据显示,7月欧元区(Euro
Area)工业产出小幅上升,印证了尽管存在贸易紧张局势(Trade
Tensions),但该行业仍能维持运转的观点,尽管其扩张速度十分乏力。
在路透社(Reuters)对经济学家的调查中,市场预期为环比增长0.4%,而欧元区20国的工业产出环比增长0.3%,能源产出的大幅下降被其他领域的增长所抵消。
与去年同期相比,产出增长1.8%,超过1.7%的预期,部分原因是6月数据被大幅上修。
标普全球市场情报(S&P
Global Market Intelligence)的迭戈·伊斯卡罗表示:“包括HCOB制造业采购经理人指数(PMI)在内的调查证据表明,2025年末制造业活动有望获得一些积极动力。”
伊斯卡罗补充道:“德国(GER)更具支持性的财政政策以及欧元区整体增加的国防支出将起到推动作用,但这一影响将在2026年更为显著。”
欧元区最大经济体、核心工业强国德国的产出环比增长1.5%,带动了欧元区整体月度增长,但法国(FRA)和西班牙(ESP)均报告产出环比下降。
欧元区资本品、耐用品和非耐用品产出环比增幅均超过1%,但波动性较大的能源产出下降了2.9%。
|
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)工业产出月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区7月季调后工业产出月率(%) |
-1.3 |
0.4 |
0.3 |
|
|
|
|
|
14:05 |
由于可能进一步增税,英国就业与薪资同步放缓
英国(GBR)官方周二公布的数据显示,该国就业市场进一步降温,这可能会缓解英国央行对通胀压力持续的担忧。
英国国家统计局的劳动力市场报告(LFS)显示,企业在职员工人数连续第七个月下降,整体薪资增长略有放缓。但数据也暗示,雇主或许已准备好扩大招聘规模。
英国央行(BoE)在8月实施降息后,预计将于本周维持利率不变。该行多位政策制定者仍对就业市场的通胀热度持谨慎态度。
数据显示,8月在职员工人数初步统计减少8000人。7月的降幅从此前公布的8000人修正为6000人。
雇主们将其谨慎的招聘态度归咎于财政大臣蕾切尔·里夫斯下令实施的增税政策,且许多雇主担心她将于11月公布的下一份预算案可能带来进一步冲击。
毕马威(KPMG)英国首席经济学家耶尔·塞尔芬表示:“一些企业可能选择推迟招聘决策,直至潜在的税收改革方案更加明朗。”
英国央行密切关注的私营部门基本薪资增长,在5月至7月期间从截至6月的三个月的4.8%放缓至4.7%。
不含奖金的整体平均周薪增长4.8%,低于此前5.0%的读数,但仍高于被认为与英国央行2%通胀目标相符的约3%的水平。
凯投宏观(Capital
Economics)英国经济学家阿什利·韦伯称:“今日公布的数据不会显著缓解英国央行对通胀上行风险的担忧。”
投资者预计,英国央行至少在六个月内不会再次降息。
英国国家统计局的数据中也存在一些雇主招聘意愿改善的迹象。
截至8月的三个月,职位空缺数量增至72.8万个,此前一个月的空缺数量曾触及2021年初以来的最低水平。英国国家统计局表示,这是自截至去年2月的三个月以来,职位空缺数量首次环比增长。
德意志银行(Deutsche
Bank)首席英国经济学家桑杰·拉贾表示,雇主的裁员潮目前可能已结束,但预算不确定性仍可能拖累招聘,且今年剩余时间薪资协议将略有下降。
拉贾称:“这应能在一定程度上让人安心 - - 未来的道路可能不像部分调查数据显示的那样崎岖。”
截至7月的三个月,英国失业率维持在4.7%,为2021年第二季度以来的最高水平。不过英国国家统计局表示,该数据基于家庭调查得出,目前并不完全可靠。
上周公布的调查显示,7月雇主提供的薪资协议降至三年半多以来的最低水平,招聘持续放缓
- - 尽管放缓幅度小于前几个月。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)劳动力市场概览(LMO)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国7月失业率-按ILO标准(%) |
4.7 |
4.7 |
4.7 |
|
● 英国7月包括红利三个月平均工资年率(%) |
4.6 |
4.7 |
4.7 |
|
● 英国7月剔除红利三个月平均工资年率(%) |
5.0 |
4.8 |
4.8 |
|
|
|
|
|
05:05 |
尽管央行大幅降息,新西兰8月房地产仍录得价量齐跌
新西兰房地产协会(REINZ)周二表示,尽管新西兰央行(RBNZ)大幅降息以刺激经济,但潜在购房者仍持谨慎态度,8月新西兰(NZL)房价小幅下跌。
新西兰房地产协会的房价指数(HPI)数据显示,经季节调整后,房屋中位价较7月下降1.3%,较去年同期下降0.5%。
经季节调整的全国房屋销量较7月下降4.5%,但较2024年8月增长0.6%。
新西兰房地产协会首席执行官莉齐`赖利表示:“在新西兰各地,房地产市场的信心都因谨慎情绪而受到抑制。”
“尽管许多人预计近期(官方现金利率)的调整会提振市场活跃度,但新西兰房地产协会的数据历史表明,我们或许可以审慎乐观地认为,未来几个月市场活跃度将有所上升。”
自2024年年中以来,新西兰储备银行已累计降息250个基点,以提振去年陷入衰退的经济,并已暗示将在年底前进一步降息。
|
|
|
|
|
|
21:05 |
加拿大8月房屋销量连续第五个月上升而房价下跌
加拿大房地产协会(CREA)周一公布的数据显示,8月加拿大(CAN)房屋销量连续第五个月上涨。蒙特利尔、大温哥华和渥太华地区的交易活动增长,抵消了大多伦多地区的销量下滑。
经季节调整后,8月销量较7月增长1.1%,达43276套。加拿大房地产协会表示,这是2021年以来8月的最佳销量表现,且自3月以来的累计涨幅升至12.5%。
未经季节调整的销量同比上涨1.9%。
加拿大房地产协会高级经济学家肖恩·卡斯卡特在一份声明中称:“过去五个月,市场交易活动持续逐步升温。如果去年的情况有参考意义,那么未来一两个月销量有可能大幅增长,具体取决于有多少购房者从观望状态进入市场,尤其是若加拿大央行在9月实施降息的话。”
路透社(Reuters)的一项调查显示,鉴于劳动力市场恶化且经济活动放缓,多数经济学家预计加拿大央行将在9月17日将隔夜利率下调25个基点,且下季度至少还会再降息一次。
该行业协会的房价指数(HPI)环比微降0.1%,同比下跌3.4%;而未经季节调整的全国平均售价同比上涨1.8%。
|
|
|
|
|
|
20:35 |
需求疲软致纽约州工厂活动大幅下滑而就业也陷入收缩
受需求暴跌影响,纽约州工厂活动指数在9月大幅下降,新增订单与发货量的疲软态势尤为明显。
纽约联邦储备银行周一公布的数据显示,其总体商业状况指数骤降近21点,至-8.7。该指数低于零表明经济活动收缩,且这一数值低于彭博社(Bloomberg)对经济学家调查的所有预期。
新增订单指数与发货量指数均降至2024年4月以来的最低水平。
在特朗普总统(U.S.
President Donald)反复无常的贸易政策及移民限制措施引发持续不确定性的背景下,制造业已陷入困境,过去四个月该行业就业岗位持续减少。供应管理协会(ISM)制造业指数在8月已连续第六个月收缩。
纽约联邦储备银行的这一指数在之前四个月处于收缩区间后,曾在8月创下九个月高点。
与此同时,周一发布的报告显示,该州制造商的原材料支付价格指数及产品接收价格指数虽略有下降,但仍处于高位。
工厂就业指数自5月以来首次出现收缩,工时指数也有所下降。
报告称,纽约州未来六个月总体活动前景指数略好于当前状况,但“乐观情绪仍较为温和”。
本次调查的反馈收集时间为9月2日至9日。
|
|
|
|
|
|
20:30 |
纽约联储(NYFed)纽约州制造业调查报告(ESMS)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国9月纽约联储制造业指数 |
11.9 |
5.0 |
-8.7 |
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)国际货物贸易月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区7月季调后贸易帐(亿欧元) |
28 |
- |
53 |
|
|
|
|
|
07:05 |
由于税制改革方案未定,英国房价在买家观望中走低
两项行业调查于周一显示,英国(GBR)本月待售房屋的要价出现2024年1月以来首次同比下跌,而平均房租的同比涨幅则降至四年最低水平。
Rightmove9月的待售房价较去年同期下降0.1%。尽管环比要价上涨0.4%,但这一幅度低于往年同期的常规涨幅,且此前已连续三个月下跌。
英国房地产市场的其他多项指标也显示,房价增速和市场需求均出现放缓。
Rightmove房地产专家科琳·巴布科克表示:“关于房地产税改革的传言从8月中旬开始流传,而财政预算要到11月底才会公布,这种长期的不确定性可能会影响市场活跃度,尤其是在高端房价区间。”
Rightmove指出,房价同比下跌主要由英格兰南部的房屋推动 - -
该地区房屋通常价格更高,且更容易受到房地产税上调的影响,不过降价已带动销量回升。
预计里夫斯将在11月26日发布年度财政预算时加税,但目前尚不清楚主要税负将落在哪些领域。
房地产平台Zoopla的另一项调查显示,截至9月2日的四周内,平均房租较去年同期上涨2.4%,为四年最低同比涨幅,当前平均月租金为1300英镑(约合1761美元)。
Zoopla表示,尽管住房负担能力仍是令人担忧的问题,但市场上的待租房屋数量有所增加。不过该平台预计,到今年年底,平均房租仍将上涨3%。
Zoopla执行董事理查德·唐纳称:“移民人数减少以及首次购房者抵押贷款可得性改善,正缓解租赁住房的竞争压力。”
英国官方上周公布的数据显示,继6月经济增长0.4%后,7月经济未能实现增长。
市场预计,英国央行(BoE)将于9月18日将利率稳定在4%;金融市场上周五的数据显示,交易员预计下次25个基点的降息将在2026年春季。
|
|
|
|
|
|
07:00 |
Rightmove房屋要价指数(HPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国9月Rightmove平均房屋要价指数月率(%) |
-1.3 |
- |
0.4 |
|
|
|
|
|
22:05 |
美国消费者信心指数降至5月以来最低水平,因预计就业前景不利
 9月美国(US)消费者信心指数降至5月以来最低水平,长期通胀预期连续第二个月上升。就业市场担忧与物价压力共同影响了消费者对经济前景的看法。
密歇根大学(UMich)的数据显示,9月,消费者信心指数初值从8月的58.2降至55.4。在彭博社(Bloomberg)开展的调查中,除一位经济学家外,其余所有受访者的预期值均高于该数据。
周五公布的数据显示,消费者预计未来一年物价年度涨幅将维持在4.8%,与上月持平;预计未来五至十年物价年度涨幅为3.9%,高于上月的3.5%。
这些数据凸显出消费者对就业前景和个人财务状况的担忧。
该调查负责人乔安妮·许在一份声明中表示:“今年以来,消费者对自身失业概率的预期大幅上升,9月这一预期进一步提高。这表明,消费者切实担心就业市场的任何负面变化都可能对自己产生直接影响。”
她补充道:“此外,高物价的持续存在也让消费者感到压力。”
过去几周公布的数据显示,美国就业市场显著放缓,通胀则持续高企。8月美国雇主仅新增2.2万个就业岗位,消费者物价涨幅达到今年年初以来的最高水平,食品、汽油等家庭关键支出成本均有所上升。
对关税政策的持续担忧同样影响了消费者信心 - -
约60%的受访消费者在回答中主动提及了关税问题。
调查显示,9月消费者当前状况指数从8月的61.7降至61.2,消费者预期指数则从55.9降至51.8。
共和党人和无党派人士的信心指数均降至四个月低点,而民主党人的前景预期略有改善。
本次调查的开展时间为8月26日至9月8日。
---
图:美国消费者信心指数降至四个月低点而长期通胀预期升至3.9%
|
|
|
|
|
|
22:00 |
美国密歇根大学(UMich)消费者信心指数(MCSI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国9月密歇根大学消费者信心指数初值 |
58.2 |
58.0 |
55.4 |
|
|
|
|
|
14:05 |
英国经济7月零增长,或构成势头下行之开端
受工厂产出大幅下滑影响,英国(GBR)经济7月环比零增长,符合市场对2025年下半年开局放缓的预期,但对即将在11月公布预算的政府而言,这一表现仍令人失望。
英国经济在上半年表现强劲,但经济学家预计,由于美国关税(U.S.
Tariffs)持续拖累全球经济,且英国面临通胀上升、年内可能实施的增税政策波及范围存疑等多重阻力,下半年整体增长将放缓。
财政大臣雷切尔·里夫斯周四在宣布简化部分税收体系的措施时表示,英国经济“并未崩溃,但确实陷入了停滞”。
英国国家统计局数据显示,占经济总量9%的制造业产出7月环比大幅下降1.3%,为一年来最大跌幅,主要受计算机、电子和制药行业拖累。
不过,占比更高的服务业7月环比微升0.1%,略高于路透社(Reuters)调查中的预期。
6月国内生产总值(GDP)环比增长0.4%;以三个月为周期(目前国家统计局偏好的统计口径)来看,截至7月的三个月经济增长放缓至0.2%,低于第二季度的0.3%。
英格兰及威尔士特许会计师协会经济主管苏伦·蒂鲁表示:“7月的经济放缓可能是经济进入更疲软阶段的开端。尽管温暖天气预计会提振经济活动,但通胀高企和失业人数增加可能已抑制了8月的经济活力。”
数据公布后,英镑小幅走弱随后回升。金融市场仍认为英格兰银行(BoE)今年再次降息的概率约为40%
- - 预计本月通胀率将达到英国央行2%目标的两倍。
▌下半年增长放缓
以英国近年标准来看,2025年上半年经济增长表现强劲:一季度增长0.7%,二季度增长0.3%。这在一定程度上得益于政府支出增加,以及出口商为规避美国关税提前发货。
周五公布的数据显示,英国7月商品贸易逆差扩大至222.44亿英镑(约合302亿美元),为2022年1月以来最高,高于6月的221.56亿英镑。
英国对美(US)商品出口仍低于关税实施前水平,不过7月逆差较6月扩大主要源于对欧盟进口增加。
官方数据显示,7月GDP同比增长1.4%,与6月增速持平,但略低于路透社调查中1.5%的预期。
上月,在二季度数据公布前,英国央行曾预测今年经济同比增长1.25%,远低于2010至2019年间2%的平均增速。
“消费者持续不愿消费的现象令人担忧,”RSM UK首席经济学家托马斯·皮尤表示,并称数据与英国央行对三季度0.2%的增长预期相符。
▌里夫斯将推出促增长措施
里夫斯希望在11月26日年度预算公布前,通过缩减建筑许可等领域的监管措施,促使预算责任办公室上调对英国经济前景的评估,并下调未来借款预期。
英国财政部发言人将最新数据中的疲软表现归咎于“多年投资不足”,并称2024年7月上台的新政府正采取措施扭转这一局面。
但部分企业表示,由于等待更严格的就业立法细则出台,且不确定自身是否会再次成为增税主要目标,他们已暂停招聘和投资计划。
反对党保守党的潜在财政大臣梅尔·斯特赖德强调,上周30年期借款成本升至1998年以来最高水平,他表示这“几乎确定了未来将实施痛苦的增税政策”。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国7月GDP月率(%) |
0.4 |
0 |
0 |
|
|
|
|
|
01:30 |
欧洲央行拉加德暗示暂不急于干预债市以救助法国
 欧洲央行
行长拉加德(Christine
Lagarde)周四暗示,暂不急于通过干预债券市场来支撑陷入政治与预算危机的法国(FRA)。
法国的政治不稳定及其未能解决日益膨胀的公共债务问题,已引发投资者不安。在债券市场上,投资者向法国政府放贷所需的风险溢价正不断攀升。
根据欧洲央行的“传导保护工具”,只要某国遵守欧盟的预算规则,欧洲央行就有权介入并购买该国国债,以遏制借贷成本“不合理、无序”的上涨。
▌拉加德强调需遵守欧盟预算规则
拉加德似乎淡化了干预的可能性,她表示欧元区(Euro
Area)债券市场仍运行良好,所有国家都需遵守欧盟(EU)的财政框架。
曾担任法国财政部长的拉加德在欧洲央行决定维持利率不变后对记者表示:“欧元区主权债券市场秩序井然、运行顺畅,流动性良好。”
本周早些时候,法国总理弗朗索瓦·贝鲁因未能争取到议会对其削减预算赤字计划的支持而宣布政府垮台。法国去年的预算赤字接近欧盟国内生产总值(GDP)占比3%上限的两倍。
法国是欧盟第二大经济体。在欧盟正试图应对美国关税(U.S.
Tariffs)影响之际,法国的预算与政治危机可能从政治和经济层面削弱欧盟整体实力。
拉加德强调自己谈论的是整个欧元区而非仅针对法国,她表示欧洲央行需要一个“运行良好”的债券市场来控制通胀。
但她补充称,各国政府必须遵守欧盟规则。
“存在一套明确的规则……成员国必须遵守,”她说,“我相信所有国家的政府,无论位于何处,都希望在这一财政框架基础上开展工作。”
▌投资者对法国与意大利要求相近风险溢价
法国公共债务已攀升至GDP的113.9%,部分原因是多届政府在新冠疫情和生活成本危机期间的大规模支出。
投资者目前对法国要求的风险溢价 - - 以其与德国(GER)10年期国债收益率的利差衡量
- - 与意大利(ITA)相近,均约为80个基点。
贝鲁已被埃马纽埃尔·马克龙总统的亲信塞巴斯蒂安·勒科尔尼取代,后者是马克龙在不到两年时间里任命的第五位总理。
“我相信政策制定者……会在这一不确定性时期尽心竭力,尽可能降低不确定性,”拉加德说。
2010年代,围绕希腊(GRE)的债务危机险些导致欧元崩溃,随后欧洲央行前行长德拉吉(Mario
Draghi)承诺“不惜一切代价”维护单一货币 - - 这一表态暗含购买债券的意味。
欧洲央行管委会成员伊莎贝尔·施纳贝尔上周对路透社(Reuters)表示,法国需要整顿财政并培育潜在增长,但她认为这些问题不会对欧元产生更广泛的影响。
|
|
|
|
|
|
00:05 |
OPEC预计:尽管产量增加,石油供应仍将出现缺口
石油输出国组织(OPEC)仍预计,即便该组织已开始恢复产量,今年及明年全球石油市场仍将面临显著供应缺口。这一观点与业内普遍看法存在分歧。
一份报告显示,今年下半年,OPEC及盟友(被称为OPEC+)需实现日均4345万桶的原油供应量,这一数字远高于8月的日均4240万桶(8月该组织已出现产量增长)。据OPEC预测,2026年该联盟整体的原油需求量将达到日均4310万桶。
以沙特阿拉伯(KSA)为首的OPEC+核心成员国于上周末达成协议,计划从10月起进一步恢复此前暂停的部分产量,以争夺更多市场份额。而OPEC秘书处本周四发布的分析报告显示,该组织仍有继续推进增产的空间。
石油价格走势让OPEC感受到了“印证自身判断”的意味:尽管市场普遍预测将出现供过于求,且OPEC+已宣布计划快速恢复220万桶/日的暂停产量,但油价仅出现小幅下跌。目前,布伦特原油期货价格徘徊在每桶67美元左右。
不过,近年来OPEC秘书处的预测多次被证明过于乐观,且其观点仍与其他机构的预测存在分歧。
OPEC预计,今年全球石油消费量将增加130万桶/日,这一增速比高盛集团(Goldman
Sachs)预测的水平高出约40%。而在去年,OPEC曾通过一系列月度下调,将2024年的需求预测累计下调了32%。
此外,OPEC的观点与国际能源署(IEA,总部位于巴黎、为多数主要经济体提供能源咨询的机构)也存在较大差异。
国际能源署在本周四发布的报告中上调了对2026年石油过剩量的预期,认为届时全球石油市场将出现日均超300万桶的创纪录供应过剩。这一判断的背景是中国(CN)石油需求增速放缓,同时美洲大陆石油供应持续上升。
|
|
|
|
|
|
20:35 |
稳了!美国核心CPI涨幅符合预期,美联储下周几乎肯定会降息
美国(US)8月核心通胀率符合预期上涨,这使得美联储(Fed)仍有望在下周启动降息。
美国劳工统计局(BLS)周四发布的消费者价格指数(CPI)数据显示,剔除通常波动较大的食品和能源品类后,核心CPI较7月上涨0.3%。若包含这两类商品,整体CPI上涨0.4%,为年初以来的最大单月涨幅。
剔除食品和能源后的商品价格增速加快,这体现为新车、二手车、服装及家电价格均出现上涨。服务领域中,机票价格创下三年多来的最大涨幅。
该报告表明,通胀压力仍在持续。特朗普总统(U.S.
President Donald)实施的全球关税政策(Tariff
Policy)正影响部分商品价格,而服务成本的回升可能会对整体通胀构成更持久的压力。
尽管如此,在一系列疲软的就业数据公布后,市场普遍预期美联储官员将在下周的会议上首次降息 - -
这也是美联储今年以来的首次降息。不过,若当前的通胀坚挺态势持续,可能会给后续会议进一步降息的进程带来变数。
数据公布后,美股期货维持涨势,美国国债价格走高。在9月16日至17日的会议召开前,美联储官员还将关注消费者信心指数和零售销售数据这两项最新指标。隔夜指数掉期(OIS)的定价显示,交易员预计,美联储今年还将额外降息两次。
过去几年通胀的主要推动因素之一是住房价格 - -
这也是服务领域中权重最大的品类。8月住房价格上涨0.4%,为今年年初以来的最大涨幅,反映出租金和酒店住宿价格均有所上升,其中酒店住宿价格涨幅为去年11月以来最高。
另一项受美联储密切关注、且剔除住房和能源成本的服务类通胀指标略有下降,这主要得益于医疗服务、休闲娱乐及汽车租赁价格的下跌。尽管美联储官员一再强调,评估整体通胀走势时需关注这一指标,但该指标的计算基于一个独立指数。
这一指标即个人消费支出价格指数(PCE),其对住房的权重低于CPI。PCE指数的编制既参考了CPI数据,也借鉴了生产者价格指数(PPI)数据
- - 而最新公布的PPI数据显示,推动PCE指数变化的各类商品及服务价格走势分化。
|
|
|
|
|
|
20:30 |
美国劳工统计局(BLS)消费者价格指数(CPI) |
前值 |
预测值 |
公布值 |
|
● 美国8月CPI年率(%) |
2.7 |
2.9 |
2.9 |
|
● 美国8月CPI月率(%) |
0.2 |
0.3 |
0.3 |
|
● 美国8月核心CPI年率(%) |
3.1 |
3.1 |
3.1 |
|
● 美国8月核心CPI月率(%) |
0.3 |
0.3 |
0.3 |
|
|
|
|
|
20:30 |
美国初请失业金人数升至2021年以来最高水平
上周美国(US)首次申请失业救济人数升至近四年最高水平,这一迹象表明,在招聘活动大幅放缓的背景下,裁员规模可能正在扩大。
美国劳工部(DoL)周四公布的数据显示,在截至9月6日的一周内,首次申请失业救济人数增加2.7万人,达到26.3万人,为2021年10月以来的最高值。彭博社(Bloomberg)对经济学家的调查显示,此前市场对该数据的预期中值为23.5万人。
周四公布的这一数据,紧随9月5日发布的就业形势报告/大非农(ESR)之后。那份报告显示,美国8月仅新增2.2万个就业岗位,延续了近几个月来就业岗位创造大幅放缓的趋势。2025年,由于对唐纳德・特朗普总统经济政策的不确定性,雇主在招聘时变得更加谨慎。
节假日前后,每周申请失业救济人数可能会出现波动,而最新数据涵盖了劳动节周末(美国劳动节为9月第一个周一)。作为消除短期波动的关键指标,首次申请失业救济人数四周移动平均值升至24.05万人,为今年6月以来的最高水平。
数据走高的部分原因还来自得克萨斯州申请人数的异常增长 - -
经季节性调整前,该州报告申请人数增加15304人。密歇根州的申请人数增幅位居第二,增加2980人,而美国多数州的申请人数均有所下降。
与此同时,反映当前领取失业救济人数的持续申请失业救济人数,在截至8月30日的一周内保持稳定,为194万人。
周四公布的这份数据,是美联储9月16日至17日货币政策会议召开前,关于美国劳动力市场状况的最后一份关键报告。
市场普遍预期,鉴于对就业市场的担忧日益加剧,美联储(Fed)将重启降息。今年以来,为防范通胀风险,美联储一直维持利率稳定。
|
|
|
|
|
|
20:30 |
美国劳工部(DoL)申领失业保险金人数周报(UIWC)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月6日当周初请失业金人数(万) |
23.7 |
23.5 |
26.3 |
|
● 美国截至9月6日当周初请失业金人数四周均值(万) |
23.10 |
- |
24.05 |
|
● 美国截至8月31日当周续请失业金人数(万) |
194.0 |
195.1 |
193.9 |
|
|
|
|
|
20:20 |
欧洲央行维持利率不变,认为欧元区经济风险更趋平衡
 欧洲央行(ECB)在连续第二次货币政策会议上维持借贷成本不变。该行认为,尽管美国关税(U.S.
Tariffs)上调,但通胀压力已得到控制,经济风险也在逐步降低。
周四,欧洲央行将存款利率维持在2%,这与彭博社(Bloomberg)一项调查中所有分析师的预期完全一致。政策制定者未就未来举措给出任何指引,而是继续强调,将根据后续公布的数据,在每次会议上灵活决策。
欧洲央行行长拉加德(Christine
Lagarde)在法兰克福对记者表示:“核心通胀指标仍符合我们中期2%的目标。”同时她也强调,受动荡的贸易环境影响,物价前景仍“比往常更具不确定性”。
她指出:“经济增长风险已变得更加平衡。尽管近期达成的贸易协议降低了不确定性,但贸易关系若再度恶化,仍可能进一步抑制出口,并拖累投资与消费。”
多数欧洲央行官员认为,当前利率水平足以应对多重挑战,包括特朗普政府(Trump
Adminis-tration)实施的贸易关税、地缘政治紧张局势,以及近期法国(FRA)政治局势再度动荡对市场造成的冲击。
由20个国家组成的欧元区(Euro
Area),经济扩张态势得以维持,同时通胀率(略高于2%的目标)处于可控范围。
最新季度预测显示,明年消费者物价将上涨1.7%,较此前1.6%的预测更接近目标;但2027年通胀率预计为1.9%,低于此前预期。今年欧元区国内生产总值(GDP)将增长1.2%,2026年增速预计为1%。
 在7月暂停降息前,欧洲央行曾在一年内八次下调利率,将利率从4%的峰值降至既非限制性、也非刺激性的中性水平(R-Star)。目前分析师与投资者均认为,该行今年不会再实施降息。
欧洲央行宣布决策后,欧元汇率下跌,交易员将注意力聚焦于“2027年通胀增速放缓”的预测。欧元兑美元汇率下跌0.3%,至1欧元兑1.1664美元。德国(GER)10年期国债收益率回吐此前小幅涨幅,下跌1个基点,至2.64%。
欧洲央行此次维持利率稳定,正值美联储(Fed)准备于下周(自去年12月以来首次)下调借贷成本之际。美联储此次政策转向,主要源于美国(US)劳动力市场出现疲软迹象。
预计欧元区通胀率在中期内不会大幅偏离2%的目标。多数欧洲央行官员认为,在俄罗斯入侵乌克兰(The Russia-Ukraine War)引发通胀回升后,物价稳定性已逐步恢复。
不过,部分官员仍有担忧。例如立陶宛(LTU)央行行长格迪米纳斯·西姆库斯更担心通胀长期低迷,他列举了欧元走强等因素;而立场强硬的欧洲央行执行委员会委员伊莎贝尔·施纳贝尔则认为通胀风险偏向上行,她提及贸易摩擦以及欧洲防务支出增加等支撑因素。
与此同时,欧元区经济展现出韧性。尽管欧盟(EU)与美国达成的贸易协议对多数出口产品征收15%的关税,引发工业界不满,但市场信心已有所改善,且持续数年的制造业衰退正接近尾声。
然而,本周法国政府因不受欢迎的预算改革方案倒台,为欧元区经济带来了新的挑战。周三,塞巴斯蒂安·勒科尔尼成为两年内法国第五位总理。
---
图①:经济学家认为欧洲央行已结束降息周期,预计明年6月起转而加息
图②:欧洲央行最新通胀与增长预测
|
|
|
|
|
|
20:15 |
欧洲央行(ECB)利率决定
[货币政策决定] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月主要再融资利率(%) |
2.15 |
2.15 |
2.15 |
|
● 欧元区8月存款机制利率(%) |
2.00 |
2.00 |
2.00 |
|
● 欧元区8月边际借贷利率(%) |
2.40 |
2.40 |
2.40 |
|
|
|
|
|
16:05 |
国际能源署:OPEC+增产将导致全球石油市场过剩加剧
国际能源署(IEA)周四表示,随着石油输出国组织(OPEC)及盟友(被称为OPEC+)增产以及该集团以外国家的供应增加,今年全球石油供应增速将加快,2026年市场过剩可能进一步扩大。这一观点与OPEC最新发布的展望形成反差。
为工业化国家提供咨询的国际能源署在月度原油市场报告(OMR)中指出,2025年全球石油供应将增加270万桶/日(较此前预测的250万桶/日上调),2026年将再增加210万桶/日。
此前,OPEC、俄罗斯(RUS)及其他盟友组成的OPEC+集团决定比原计划更快地取消第二轮减产措施,目前正持续向市场增加原油供应。新增供应引发了市场对过剩的担忧,并对今年的油价形成压制。
尽管国际能源署将今年全球石油需求增长预期上调6万桶/日至74万桶/日(理由是发达经济体原油交付量保持韧性),但该机构认为,供应增长速度仍远超需求。
国际能源署在报告中称:“石油市场正受到多种因素的拉扯:对俄罗斯和伊朗(IRN)实施新制裁可能导致供应减少,而与此同时,OPEC+供应增加且石油市场平衡可能日益宽松。”
国际能源署的需求预测处于行业预测区间的低位,原因是该机构预计向可再生能源的转型速度将快于OPEC等其他预测机构。
同样在周四,OPEC维持了其需求预测:预计今年全球石油需求将增长129万桶/日(几乎是国际能源署预期的两倍),并表示2025年下半年全球经济运行状况良好。
OPEC发布这一乐观展望之前,OPEC+集团已于周日决定,自10月起进一步提高石油产量配额 - - 其核心成员国沙特(KSA)正借此努力夺回市场份额。
周四油价下跌,布伦特原油交易价格略低于每桶67美元,但仍高于4月接近58美元的2025年低点。
▌展望分歧
国际能源署此前就曾表示全球市场看似供应过剩,周四的报告进一步指出,由于供应远超需求,2025年下半年全球石油库存平均每日将增加250万桶,这一增速“难以为继”。
报告暗示,2026年全球石油供应可能超过需求约330万桶/日(高于上月预测的近300万桶/日),主要因OPEC+以及美国(US)、加拿大(CAN)、巴西(BRA)、圭亚那(GUY)等非OPEC+产油国供应增长,而需求增长有限。
相比之下,OPEC预测2026年非OPEC+国家的供应增速将更为缓慢,仅为63万桶/日。分析师称,今年油价下跌(部分由OPEC+增产导致)已对美国页岩油产量的经济效益构成压力。
根据路透社基于OPEC报告的计算,若OPEC+维持8月4240万桶/日的产量水平,OPEC报告暗示2026年市场将出现70万桶/日的供应缺口,而非国际能源署预测的过剩。
国际能源署表示,中国(CN)仍在持续囤积原油,这使得即期交割的布伦特原油价格高于远期合约价格
- - 这种市场结构被称为现货溢价(Backwardation)
- - 显示出市场看似紧俏。
不过国际能源署也指出,其预测的供应过剩可能不会成为现实。
该机构称:“未来可能出现诸多变数 - -
包括地缘政治紧张局势、贸易政策以及对俄罗斯和伊朗的额外制裁 - - 这些都可能改变市场平衡。”
|
|
|
|
|
|
07:50 |
日本央行(BoJ)企业商品价格指数(PPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月PPI年率(%) |
2.6 |
2.7 |
2.7 |
|
● 日本8月PPI月率(%) |
0.2 |
-0.1 |
-0.2 |
|
|
|
|
|
07:01 |
皇家特许测量师学会(RICS)房价指数(HPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月三个月RICS房价指数(%) |
-13 |
-10 |
-19 |
|
|
|
|
|
22:30 |
美国能源信息署(EIA)原油市场周报(WPSR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月5日当周EIA原油库存变动(万桶) |
241.5 |
-104.0 |
393.9 |
|
● 美国截至9月5日当周EIA汽油库存变动(万桶) |
-379.5 |
-24.3 |
145.8 |
|
● 美国截至9月5日当周EIA精炼油库存变动(万桶) |
168.1 |
3.5 |
471.5 |
|
● 美国截至9月5日当周EIA库欣原油库存(万桶) |
159.0 |
- |
-36.5 |
|
|
前值 |
预测值 |
公布值 |
|
● 美国截至9月5日当周EIA原油总产量(万桶/日) |
1342.3 |
- |
1349.5 |
|
● 美国截至9月5日当周EIA精炼厂设备利用率(%) |
94.3 |
93.6 |
94.9 |
|
|
|
|
|
22:05 |
美国7月批发库存数据低于初步估计,因企业推迟补库
美国(US)7月批发库存增幅略低于初始预期,这表明在第二季度库存消耗后,企业并未急于补充库存。
美国商务部普查局(CB)周三表示,7月批发库存仅微升0.1%,而非上月预估的0.2%。接受路透社(Reuters)调查的经济学家此前预计,上月的预估数据不会被修正。
作为国内生产总值(GDP)的关键组成部分,库存数据在6月曾增长0.2%。7月库存同比增长1.3%。其中,汽车批发库存下降1.6%;服装库存激增1.9%,处方药库存增长1.8%,食品杂货库存增长2.0%。
第二季度,库存以年化329亿美元的速度减少,拖累GDP下降3.29个百分点。不过,贸易逆差收窄对GDP的贡献创下4.95个百分点的纪录,这一正向贡献远超库存减少带来的负面影响。
美国经济在上季度(第二季度)以年化3.3%的速度增长,而第一季度经济曾收缩0.5%。
批发销售方面,7月环比跃升1.4%,6月环比增幅为0.7%。以7月的销售速度计算,批发商需1.28个月才能售清现有库存,低于6月的1.29个月。
|
|
|
|
|
|
22:00 |
美国商务部人口普查局(BC)批发库存月报 |
前值 |
增减 |
公布值 |
|
● 美国7月批发库存月率终值(%) |
0.2 |
0.2 |
0.1 |
|
|
|
|
|
20:35 |
特朗普关税基本到位之际8月PPI意外下跌,这意味着美联储下周肯定会降息
美国(US)8月生产者通胀(即工业品出厂价格)意外下降,为四个月来首次,这一数据为美联储(Fed)降息提供了更多依据。
美国劳工统计局(BLS)周三发布的报告显示,8月生产者价格指数(PPI)环比下降0.1%,7月数据也被下修;同比来看,生产者价格指数上涨2.6%。
该报告表明,尽管特朗普总统(Donald Trump)发动的贸易战(Trade
War)导致企业成本上升,但上个月企业并未大幅提高产品价格。尽管此次下降是在7月显著上涨之后出现的,但许多企业担心,在经济不确定性仍影响支出决策的当下,过高的利润率可能会导致客户流失。
剔除食品和能源的核心商品价格上涨0.3%,服务成本下降0.2%。服务领域中,批发商和零售商的利润率下降1.7%,与2009年以来的最大降幅持平。今年以来,利润率月度波动较大,凸显出贸易政策对价格和需求的影响仍存在不确定性。
企业在多大程度上将关税成本转嫁给消费者,将是决定今年利率走势的关键因素。尽管美联储官员普遍预计,在2025年剩余时间里,进口关税将推高通胀,但他们尚未确定这是一次性调整,还是会产生更持久的影响。
周四将公布的消费者价格指数(CPI)数据,将揭示8月关税政策对美国家庭的影响程度。分析师预计,剔除食品和能源的核心消费者价格指数将再次出现显著月度上涨。
市场预期,美联储将在下周的会议上降息,以应对就业市场的快速降温。美联储主席鲍威尔(Jerome
Powell)上月在杰克逊霍尔美联储研讨会上曾谨慎暗示可能降息,而最新数据显示,8月就业增长放缓的趋势仍在持续。
经济学家也高度关注生产者价格指数报告,因为该指数的部分构成项被用于计算美联储偏好的通胀指标 - - 个人消费支出价格指数(PCE)。8月这些构成项表现不一:投资组合管理服务和航空票价继续保持强劲上涨势头,而多项医疗服务指标则更为温和。
剔除食品、能源和商业服务的生产者价格指数(一项波动性较低的指标)上涨0.3%。反映生产前期价格的中间需求加工商品成本上涨0.4%。
|
|
|
|
|
|
20:30 |
美国劳工统计局(BLS)生产者价格指数(PPI) |
前值 |
预测值 |
公布值 |
|
● 美国8月PPI年率(%) |
3.3 |
3.3 |
2.6 |
|
● 美国8月PPI月率(%) |
0.9 |
0.3 |
-0.1 |
|
● 美国8月核心PPI年率(%) |
3.7 |
3.5 |
2.8 |
|
● 美国8月核心PPI月率(%) |
0.9 |
0.3 |
-0.1 |
|
|
|
|
|
19:05 |
美国30年期抵押贷款利率降至11个月低点,推动按揭活动飙升
受疲软就业报告影响,市场预期美联储(Fed)将在下周会议上降息,基准美国(US)国债收益率随之下降,上周美国最热门住房贷款的利率出现六个月来最大降幅。
美国抵押贷款银行家协会(MBA)周三表示,在截至9月5日的一周内,30年期固定利率抵押贷款的合同利率下降15个基点,至6.49%,为去年10月以来的最低水平。
数据显示,此次利率下降后,自今年1月中旬以来,该利率已累计下降60个基点,推动购房贷款和现有贷款再融资的申请量均出现增长。
MBA每周贷款申请指数上周上升9.2%,至297.7点,为三年多来的最高水平。这一增长主要得益于再融资贷款申请指数上升12.2%
- - 该指数升至近一年来高点。MBA称,上周再融资贷款申请占所有贷款申请的比例接近一半。
购房贷款申请指数上升6.6%,升至约两个月来的最高水平。
此前,受借贷成本高企、房价居高不下以及市场房源供应有限等因素叠加影响,美国房地产市场陷入长期低迷。但近期数据显示,该行业的最艰难时期可能已过去:待售二手房供应量稳步小幅上升,房价年度涨幅开始趋于平稳,且随着美联储最早可能在下周转向降息,抵押贷款利率目前看来有望进一步下降。
此前,出于对特朗普总统(U.S.
President Donald)激进关税政策(Tariff
Policy)可能推高通胀的担忧,美联储自去年12月以来一直将基准利率维持在4.25%-4.50%的区间不变。
然而,尽管通胀略有上升,但近几周美联储官员对就业市场疲软的担忧明显加剧。
美国连续两个月的就业报告均低于经济学家预期,且此前的就业增长数据也被大幅下修。此外,周二公布的数据显示,在截至2025年3月的12个月里,美国新增就业岗位数量较此前报告少了近百万个。
10年期美国国债收益率(银行设定抵押贷款利率的基准)已因就业市场数据疲软而大幅下降,住房贷款利率也随之走低。
自今年1月重返白宫以来,特朗普一直要求美联储降息,并持续向美联储施压 - -
他不仅频繁贬低美联储主席杰罗姆・鲍威尔,近期还试图罢免美联储理事莉萨・库克。
利率期货市场普遍预期,美联储将在9月16日至17日会议结束时宣布降息25个基点;期货价格显示,降息50个基点的概率约为7%。
|
|
|
|
|
|
19:00 |
抵押贷款银行家协会(MBA)贷款申请活动(MAD)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至9月5日当周MBA抵押贷款申请活动指数 |
272.5 |
- |
297.7 |
|
|
|
|
|
07:00 |
路透社(Reuters)短观-日本企业短期经济观测调查 |
前值 |
增减 |
公布值 |
|
● 日本9月路透短观制造业指数 |
9 |
- |
13 |
|
● 日本9月路透短观非制造业指数 |
24 |
- |
27 |
|
|
|
|
|
04:30 |
美国石油协会(API)每周统计公报(WSB) |
前值 |
预测值 |
公布值 |
|
● 美国截至9月5日当周API原油库存变动(万桶) |
62.2 |
-186.9 |
125.0 |
|
● 美国截至9月5日当周API汽油库存变动(万桶) |
-457.7 |
85.4 |
32.9 |
|
● 美国截至9月5日当周API馏分油库存变动(万桶) |
368.7 |
51.2 |
150.0 |
|
|
|
|
|
00:05 |
EIA预计明年第一季度石油供应过剩将达到200万桶/日,油价将因此走低
美国政府(Trump
Administration)发布的一份报告显示,市场广泛预期的全球石油供应过剩已开始显现,预计本季度石油库存将出现增长。
美国能源信息署(EIA)周二发布的原油市场周报(WPSR)显示,预计从当前季度到明年第一季度,全球石油库存日均增幅将超过200万桶。该机构此前曾预测,如此规模的库存累积将从第四季度才开始。
这一提前到来的库存增长,尚未将石油输出国组织(OPEC)及盟友(被称为OPEC+)上周末达成的增产协议纳入考量。这一决定令部分石油市场参与者感到意外
- -
随着夏季需求回落,市场原本预计该组织会放弃争夺市场份额的策略。尽管10月的增产幅度低于此前几个月的预期,但当前正值需求前景不明朗之际,美国总统特朗普发动的贸易战(Trade
War)恐将破坏美国(US)的
经济稳定。
EIA指出,预计全球市场原油供应增加将在2026年初压低油价,这可能导致OPEC+及部分非OPEC产油国在今年年底减少供应。该机构预测,明年布伦特原油均价将达到每桶51美元,而目前这一全球基准油价约为每桶66.50美元。
加剧市场对石油产能过剩担忧的是,EIA还上调了美国今年的原油产量预期:2025年美国原油日产量预计为1344万桶,较上月预估增加约3万桶。
不过,EIA仍预测2026年美国原油产量将出现下降,这将是自2021年以来首次年度减产。今年以来,美国原油价格已下跌约13%,部分页岩油生产商(U.S. Shale Producers)已开始计划减产。目前,已钻探但尚未完井的油井数量连续第八个月下降,导致生产商手中可快速开采的原油库存减少。
当前待压裂(即已钻探完毕、等待压裂设备进行开采)的油井数量为5215口,创下2013年初有记录以来的最低水平。
|
|
|
|
|
|
23:35 |
美国就业人数的年度修订出现创纪录的91.1万下修
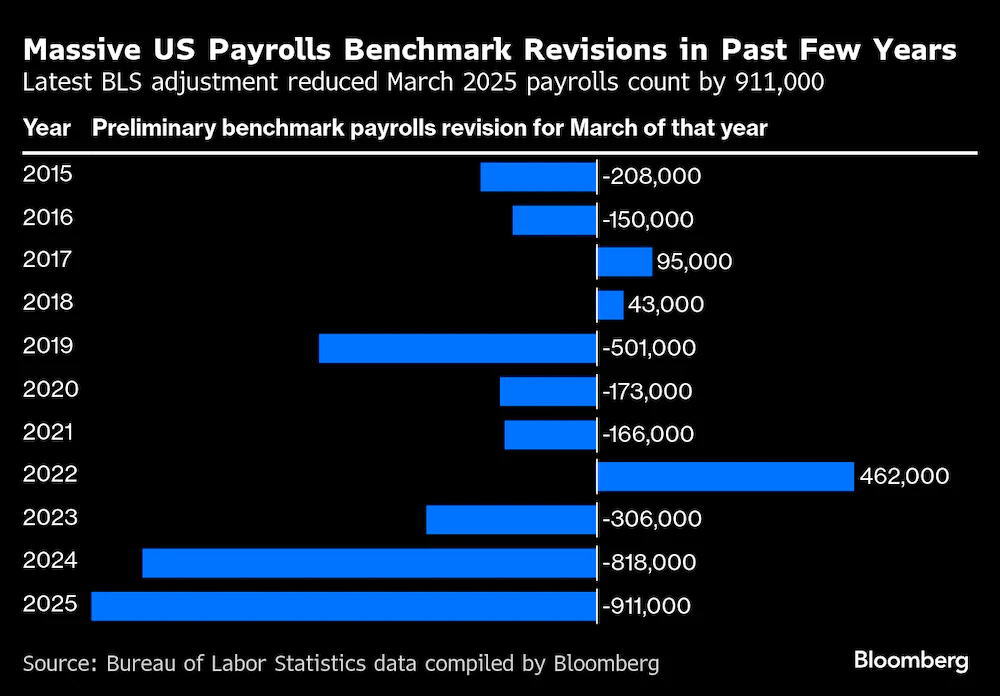 截至2025年3月的一年内,美国(US)的
就业增长远低于此前报告的水平,这加大了美联储(Fed)降息的压力。
美国劳工统计局(BLS)周二发布的初步基准修正数据显示,非农就业人数(NFP)下修91.1万人,降幅达0.6%。最终修正数据将于2026年初公布。
在此报告发布前,美国政府的非农就业数据显示,未经季节性调整的情况下,截至3月的一年内雇主总计新增近180万个就业岗位,月均新增14.9万个。而此次修正数据显示,就业人数的月均增长规模约为此前的一半。
美国劳工统计局的这一调整表明,过去几个月就业市场的降温,发生在就业增长长期放缓之后;这一情况或为下周起的一系列降息举措奠定基础。美联储主席鲍威尔(Jerome
Powell)近期承认,就业市场面临的风险已上升,其两名同事在7月时就主张降低贷款利率。
交易员普遍预计,美联储在9月17日为期两天的会议结束后将宣布降息。美国国债收益率上涨,而标普500指数则回吐了此前的涨幅。
加拿大蒙特利尔银行资本市场(BMO Capital
Markets)高级经济学家萨尔·瓜蒂耶里在一份报告中表示:“截至2025年3月的一年内,美国就业市场的疲软程度远超出劳工统计局最初的预估,这为美联储下周降息又提供了一个理由。”
几乎所有行业、美国大多数州的非农就业人数均出现下修。批发和零售贸易企业的就业人数合计下修幅度最大,其次是休闲和酒店业。专业和商业服务行业以及制造业的就业人数也出现了显著下修。
尽管基准修正是美国劳工统计局每年都会开展的常规操作,但今年的修正受到了投资者和美联储观察人士的格外关注 - -
他们正密切寻找任何能表明就业市场降温速度快于预期的迹象。
▌政治层面的担忧
月度就业数据的大幅调整引发了白宫的不满,也导致美国总统特朗普(U.S.
President Donald)在8月解雇了美国劳工统计局局长。特朗普还将矛头指向美国前总统拜登(Joe
Bide),称在2024年初步基准修正中,就业数据同样出现大幅下修,这让人对拜登政府的执政完整性及其经济政绩产生质疑。
尽管2024年的最终修正结果并未像初步修正显示的那样严峻,但仍成为2009年以来规模最大的一次就业数据下修。
尽管特朗普对修正结果提出批评,但无论是月度数据调整还是基准修正,都是美国劳工统计局随着数据完善而更新预估的常规流程。近年来的调整幅度超出往常,一些经济学家认为这与后疫情时代特有的经济动态有关。
美国劳工部长洛里·查韦斯-德雷默在一份声明中表示:“今日就业数据的大幅下修,让美国民众更有理由质疑劳工统计局公布数据的完整性。”美国劳工部负责监管劳工统计局。
她补充道:“鉴于这些报告是经济预测和重大政策决策的依据,如此显著且持续的误差是不可接受的。数据必须准确、公正,绝不能为获取政治利益而被篡改,这一点至关重要。”
多位经济学家指出,非农就业初始数据可能受到多种因素影响,例如对企业创立与关闭的调整,以及对非法移民劳动者的统计方式等。
美国劳工统计局的月度就业报告基于两项调查编制而成。此次基准修正针对的是通过企业调查获取的非农就业人数数据,不会影响通过家庭调查得出的失业率。
美国劳工统计局每年会将3月的非农就业人数水平,与一项名为“就业与薪资季度普查”的数据源进行比对。该普查基于各州失业保险税收记录,覆盖了美国几乎所有就业岗位,虽数据更精准,但发布存在延迟。
此次初步修正数据适用于2025年3月的非农就业总人数。最终修正数据将随2026年2月的就业报告一同公布,届时还将详细披露各月的具体修正情况。
在过去几年的大部分时间里,非农就业初始月度数据都高于就业与薪资季度普查的统计结果。一些经济学家认为,部分原因在于所谓的“出生-死亡模型”
- - 这是美国劳工统计局为估算企业净增减数量而对数据进行的调整,但在疫情后的经济环境中,这种调整可能已不再适用。
也有观点认为,这种数据差异背后存在另一个原因:移民问题。由于就业与薪资季度普查的数据基于失业保险记录(非法移民无法参保),因此该数据可能排除了非农就业初始预估中纳入的数千名非法移民劳动者。
---
图:美国劳工统计局的最新调整将2025年3月的非农就业人数统计值下调了91.1万
|
|
|
|
|
|
18:05 |
美国小企业情绪指标升至1月以来最高水平
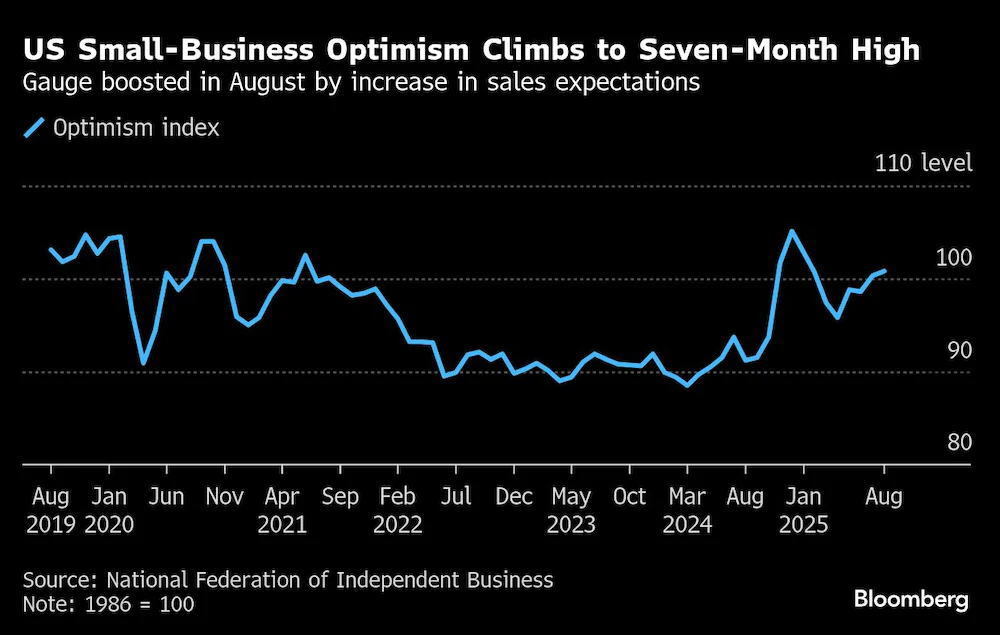 8月,美国(US)小企业主对公司经营状况的乐观情绪有所上升,主要得益于近六个月来最积极的销售预期。
周二公布的数据显示,美国全国独立企业联合会(NFIB)的企业信心指数上升0.5点,至100.8,为1月以来的最高水平。该指数包含的10个分项指标中,有4项改善,2项保持不变。
NFIB表示,净有12%的企业主预计未来三个月零售销售额将增长,这一比例上升了6个百分点,是推动整体乐观指数上涨的最主要因素。
在被要求评价自身企业整体经营状况时,68%的企业主将其评为“良好”或“优秀”,这一比例高于上月;而将经营状况评为“一般”或“不佳”的企业主占比为31%,低于7月水平。
尽管NFIB指出,进口关税(Tariffs)上涨可能已开始对物价产生影响,但净提价的小企业比例已降至21%,为今年以来的最低水平。预计未来三个月将提价的企业数量也有所减少。
净有34%的企业主预计未来经营环境将改善,这一比例较一个月前下降2个百分点,但仍处于较高水平。净有14%的企业主表示当前是扩大经营的好时机,这一比例也较7月下降2个百分点
- - 7月时该比例曾达到1月以来的最高值。
NFIB的数据显示,上月该机构的不确定性指数下降4点,至93,但这仍是过去51年多以来的第11高读数。NFIB表示,不确定性指数下降的原因是企业主对融资预期和计划资本支出的不确定性有所降低。
尽管美国总特朗普(U.S.
President Donald)已于7月4日签署了大漂亮法案(One
Big Beautiful Bill ACT),其中包含旨在促进投资的企业税收条款,但仅有21%的企业主计划在未来六个月内进行资本支出,这一比例较7月下降1个百分点。
与此同时,21%的受访者将“劳动力质量”列为首要担忧,这一比例与上月持平。不过,报告存在职位空缺的企业比例已降至32%,为2020年12月以来的最低水平。
---
图:美国小企业乐观指数升至七个月高点
|
|
|
|
|
|
18:00 |
独立企业联合会(NFIB)小型企业信心指数(SBOI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月NFIB小型企业信心指数 |
100.3 |
100.5 |
100.8 |
|
|
|
|
|
08:35 |
澳大利亚9月消费者信心指数回落,因对前景存疑
周二公布的一项调查显示,尽管家庭财务状况持续改善,但对经济前景的担忧情绪盖过了这一积极因素,澳大利亚(AUS)9月消费者信心指数从三年半高点有所回落。
西太平洋银行与墨尔本研究所联合开展的调查显示,其核心消费者信心指数(CCI)下降3.1%,至95.4点。该指数曾在8月大涨5.7%,升至2022年初以来的最高水平。指数低于100意味着持悲观态度的消费者仍多于乐观者。
西太平洋银行(Westpac)澳大利亚宏观预测主管马修·哈桑表示:“澳大利亚消费者目前仍难以产生十足的乐观情绪。生活成本危机或许已基本结束,政策宽松也带来了一定提振,但显然人们对未来发展路径仍存在不安。”
近几个月来,随着澳大利亚储备银行(RBA)三次降息且通胀稳步降温,消费者信心已缓慢回升。
关键在于,澳大利亚第二季度消费者支出也出现复苏,推动整体经济回暖;而支出若能进一步走强,或可降低大幅降息的必要性。
从积极面来看,调查中“家庭财务状况较去年同期”的分项指数上升2.6%,延续了8月的大幅反弹势头;“未来12个月家庭财务前景”分项指数也微升0.9%。
然而,“未来12个月经济前景”分项指数大幅下跌8.9%,“未来5年经济前景”分项指数也下降5.9%。对零售商而言,潜在不利因素是“当前是否适合购买大宗家庭用品”指数同样下跌3.4%,至98.2点。
哈桑指出:“自2022年以来,该分项指数对购买力下降尤为敏感,在2023年及2024年大部分时间里深陷低位。尽管自去年6月以来已累计上涨23%,但该指数仍远低于124点的长期平均水平。”
|
|
|
|
|
|
08:30 |
西太平洋银行(Westpac)消费者信心指数(CSI)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 澳大利亚9月西太平洋/墨尔本消费者信心指数月率(%) |
5.7 |
- |
-3.1 |
|
|
|
|
|
07:05 |
8月气温回升,英国消费者支出增加
英国零售商协会(BRC)周二表示,受夏季天气影响,加之食品、家具及返校季电脑需求上升,8月英国(GBR)消费者支出有所增加,但部分支出增长也反映出食品价格的上涨。
英国零售商协会称,其会员企业(以大型零售连锁为主)8月销售额同比增长3.1%,7月增幅为2.5%。
在“同店销售额”(该指标会根据营业面积变化进行调整,为股票分析师常用指标)方面,8月同比增长3.1% - -
除今年4月因复活节时间因素导致销售额激增7.0%外,这是今年以来的最快增速。
8月食品支出同比增长4.7%,而非食品类商品支出同比增幅为1.8%。
英国零售商协会首席执行官海伦·迪金森表示:“食品饮料支出增长强劲,这在很大程度上是由价格上涨推动的 - -
8月食品饮料价格涨幅超过4%,而非销量增加。”
她补充道,由于英国财政大臣蕾切尔·里夫斯定于11月26日公布政府预算,零售商对圣诞前的消费者信心及支出情况感到担忧。
巴克莱银行(Barclays)发布的消费者支出数据(涵盖更广泛的商品和服务类别)显示,8月支出增速从7月的1.4%放缓至0.5%。
巴克莱指出,必需品支出下降,而非必需品支出增长2% - - 部分得益于消费者订阅网飞(Netflix)服务观看夏季热门剧集《KPop Demon Hunters》
。
尽管7月通胀数据高于预期,引发了人们对8月食品价格的担忧,但在英国央行上月降息后,消费者对英国经济的信心有所增强。
巴克莱英国首席经济学家杰克·米宁表示:“然而,今年剩余时间的经济前景仍不容乐观,尤其是围绕预算的猜测可能会加剧家庭和企业面临的不确定性。在我们看来,需要进一步降息才能为经济提供持续动力。”
上月,英国央行(BoE)在罕见的第二轮投票中以5:4的微弱优势,将借贷利率从4.25%降至4%。市场普遍预计,该行将在9月18日的会议上维持利率不变。
官方数据显示,7月英国通胀率升至3.8%,创18个月新高。但零售销售额的增长远超预期,部分原因是女足欧洲杯的举办带动了消费。
|
|
|
|
|
|
07:00 |
英国零售商协会(BRC)零售销售监测报告(RSM)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月BRC同店零售销售年率(%) |
1.8 |
2.0 |
2.9 |
|
|
|
|
|
23:05 |
纽约联储:美国消费者对就业市场的担忧加剧而通胀预期总体保持稳定
纽约联邦储备银行周一发布的报告显示,8月美国(US)消费者对就业市场的乐观情绪明显降温,主要因人们对“若失业后能否找到新工作”的担忧显著上升。
这家地区性联储银行发布的8月消费者预期调查(SCE)还显示,消费者对家庭当前财务状况的担忧加剧,而对未来物价压力的预期基本保持稳定。
这项于上月开展的调查指出,认为“若失业将更难找到新工作”的受访者比例大幅上升。受访者中“若失业后有望找到新工作”的预期概率降至44.9%,为2013年6月以来该调查的最低水平,且低于7月的50.7%。
8月,消费者对“未来失业率将上升”的预期有所增强,对“未来失业”的担忧也同步升温 -
-
预计自己未来可能失业的受访者比例达14.5%,高于12个月均值14%。此外,本月受访者对“主动辞职”的预期概率也有所下调。
就业前景的黯淡,是就业市场面临挑战的又一信号。过去两个月发布的政府数据显示,就业增长速度显著放缓,同时前几个月的就业数据还被大幅下修。
周五,美国劳工统计局(BLS)公布的数据显示,8月非农就业人数(NFP)仅温和增加2.2万人,7月增幅为7.5万人;失业率小幅升至4.3%,创下四年新高。该数据还显示,6月美国经济出现就业减少,这是近四年半以来首次出现此类情况。
就业前景恶化,进一步支撑了“美联储下周降息”的预期。市场普遍预计,美国央行(Fed)将在9月16日至17日的会议结束后,将短期基准利率下调25个基点,至4.00%-4.25%区间。尽管部分预测人士提出“美联储下周或更大幅度降息”的观点,但多数人认为,鉴于就业市场前景不明,一系列幅度常规的降息是更稳妥的选择。
美联储官员担忧,特朗普总统(Donald Trump)发动的贸易战(Trade
War)可能会进一步推高本已居高不下的通胀水平,这使得部分官员对“下调短期借贷成本”持谨慎态度。与此同时,越来越多美联储官员对就业市场陷入困境感到焦虑,这一问题正逐渐成为货币政策制定的核心关注点。
美联储理事沃勒(Christopher
Waller)上周在接受CNBC采访时表示:“我已明确表示,我认为我们应在下次会议上降息。要在就业市场下滑前采取行动,因为通常就业市场一旦开始恶化,速度会非常快。”
该调查中最受关注的通胀预期数据显示,8月相关预期相对稳定。消费者对“未来一年通胀率”的预期从7月的3.1%升至3.2%,而对“未来三年及五年通胀率”的预期分别稳定在3%和2.9%。
通胀预期稳定的这一数据可能会受到美联储官员的欢迎,因为它表明“关税推动物价压力持续上升”的风险较低。
|
|
|
|
|
|
22:00 |
美国咨商会(CB)就业趋势指数(ETI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国5月就业趋势指数 |
107.55 |
- |
106.41 |
|
|
|
|
|
16:35 |
欧元区9月投资者信心意外大幅下滑
周一公布的一项调查显示,随着欧元区(Euro
Area)各国经济担忧情绪全面升温,该地区9月投资者信心已跌至4月以来的最低水平。
9月欧元区Sentix投资者信心指数从8月的-3.7意外降至-9.2。而路透社(Reuters)此前对分析师开展的调查显示,受访者普遍预计该指数将小幅升至-2.0。
这项涵盖1024名投资者的调查显示,当前经济状况指数与未来预期指数均出现大幅恶化:9月当前经济状况指数从8月的-13.0降至-18.8;未来预期指数则从8月的6.0降至0.8,为4月以来的最低值。
Sentix在一份声明中表示:“经济担忧情绪正全面卷土重来。”
作为欧洲最大经济体,德国(GER)的投资者信心下滑幅度更为显著,其整体信心指数在9月跌至-22.1。
Sentix指出:“目前几乎没有迹象表明(经济)会在秋季出现复苏,而且受与美国(US)达成的关税协议(Trade
Deal)影响,出口导向型行业面临的压力可能会进一步加大。”
|
|
|
|
|
|
16:30 |
Sentix欧元区投资者信心指数
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区9月Sentix投资者信心指数 |
-3.7 |
-2.0 |
-9.2 |
|
|
|
|
|
14:05 |
德国工业产出自3月以来首次实现扩张,但保持增长似乎很难
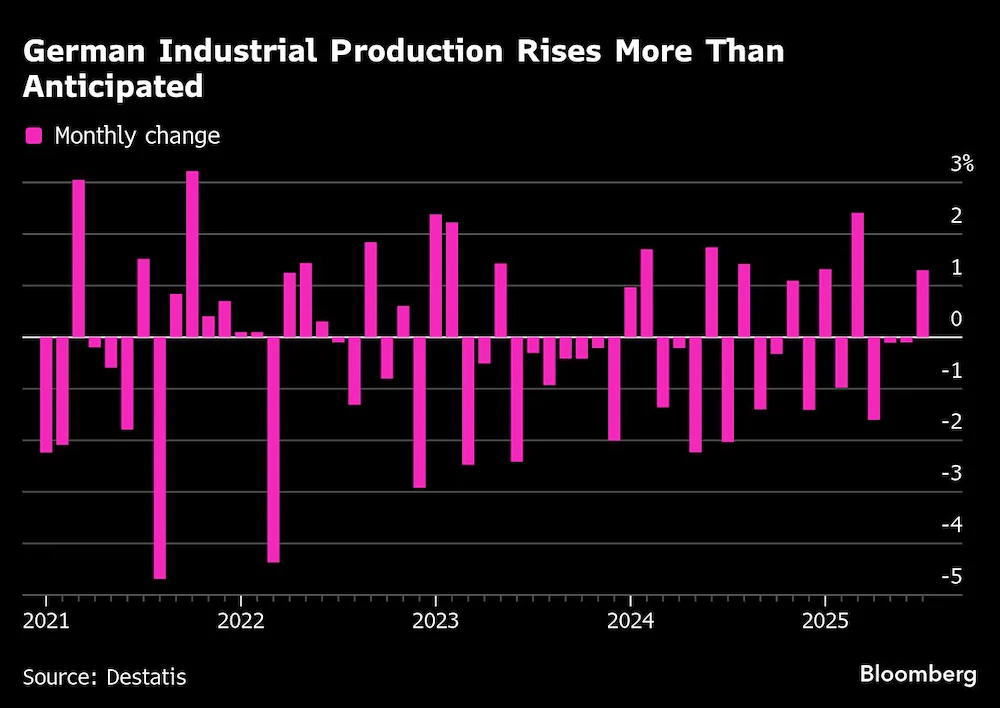 德国(GER)7月工业产出增幅超出预期,这为该国这一关键行业可能正趋于稳定、且有望很快摆脱多年下滑态势带来了一丝希望。
德国联邦统计局周一公布的数据显示,受机械与设备行业推动,德国工业产出环比增长1.3%。这是自今年3月以来的首次增长,且高于彭博社(Bloomberg)调查得出的1%的平均预期。
德国联邦统计局表示,6月工业产出的降幅从最初公布的1.9%修正为仅0.1%,并指出这一修正“主要是由于汽车行业某大型企业后续提交了修正数据”。
该数据表明,德国制造业在第三季度迎来了良好开局。此前,制造业的疲软在很大程度上导致了欧洲最大经济体在前一季度(4-6月)的经济收缩
- - 期间德国国内生产总值(GDP)下降0.3%。
与今日公布的积极数据形成对比的是,上周五发布的数据显示,德国7月工厂订单意外下降,这削弱了外界对制造业能迅速摆脱三年衰退的乐观预期。
2022年俄罗斯对乌克兰发起军事行动(The Russia-Ukraine War)后,德国经济下滑速度加快。目前,工业活动的回升被视为德国实现可持续复苏的关键所在。
上周,多家研究机构将2025年德国经济增长预期下调至仅0.1%-0.2%。原因是,根据欧盟(EU)与美国(US)达成的贸易协议(Trade
Deal),美国将提高对欧关税,这一举措正对德国经济活动产生压制作用。
与此同时,经济学家仍预计德国经济将在明年实现复苏,复苏动力将来自公共支出以及欧洲央行(ECB)的降息政策。近期,德国企业信心已有所改善。
德国经济部在一份声明中表示:“最新数据为当前工业经济描绘了一幅略趋乐观的图景,并表明工业产出正缓慢趋于稳定。尽管整体氛围仍持谨慎态度,但企业预期的上升趋势表明,工业经济将在今年剩余时间内触底。”
彭博经济研究院(Bloomberg
Economics)的经济学家马丁·阿德默表示:“尽管7月工业产出有所增长,但预计未来几个月工业活动仍将保持温和态势。美国关税带来的影响以及国内需求疲软仍是当前面临的主要障碍。虽然我们预计,扩张性财政政策将在明年推动陷入困境的德国工业复苏,但目前下行风险仍占主导。”
德国总理弗里德里希·默茨在8月表示,应对该国经济挑战的难度远超其最初预期。
目前,要求默茨兑现经济复苏承诺的呼声日益高涨,这些承诺还包括简化行政流程、改革劳动力市场以及提振国内消费。
另有独立数据显示,德国7月出口下降0.6%,进口亦同比下降0.6%。贸易顺差由此达到147亿欧元(约合172亿美元)。
---
图:德国工业产出增幅超预期
|
|
|
|
|
|
14:00 |
德国联邦统计局(DeStatis)工业产出月报(MIP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 德国7月季调后工业产出月率(%) |
-1.9 |
1.0 |
1.3 |
|
|
|
|
|
13:20 |
施莱格尔:瑞士央行重启负利率的门槛很高
瑞士国家银行(SNB)行长马丁·施莱格尔在本月晚些时候央行货币政策决策会议前的最后一次采访中表示,该行认为重启负利率的门槛很高。
施莱格尔向米格罗杂志(Migros-Magazin)透露,若有必要,瑞士国家银行会毫不犹豫地采取行动,但他同时也意识到负利率可能带来的不良影响。
为应对持续低通胀,瑞士国家银行已于今年6月将政策利率降至零。此前,该行曾在2014年12月至2022年9月期间实行负利率政策。
施莱格尔在周一发布的采访中表示:“我们清楚负利率可能产生不良副作用,比如对储户和养老基金造成影响。因此,重启负利率的门槛很高。”
有观点批评瑞士国家银行此前降息幅度过大,导致其在再次进入负利率区间前,应对经济冲击的政策空间所剩无几。施莱格尔驳斥了这一说法。
他指出,瑞士国家银行的通胀目标为年度0%-2%,为维持物价稳定,该行必须采取前瞻性行动。
施莱格尔表示:“在货币政策领域,当需要做出决策时,容不得犹豫。否则,后续就必须采取更激进的应对措施。”
当前市场和分析师普遍预计,瑞士国家银行将在9月25日的下次会议上维持利率不变 - -
尤其是在8月瑞士物价连续第三个月处于该行通胀目标区间内之后。
分析师称,当前经济形势动荡,尤其是美国对瑞士进口商品加征39%关税的举措,意味着瑞士国家银行更倾向于保留政策灵活性。
施莱格尔表示,美国(US)的关税政策(Tariff
Policy)引发了大量不确定性,许多企业因此减少了投资。
他说:“个别企业无疑会受到关税的严重影响,这会对经济产生负面影响。至于总体影响程度如何,目前尚有待观察。”
|
|
|
|
|
|
07:55 |
日本因消费支出向好上调第二季度GDP增速
受私人消费和库存数据上调推动,日本(JPN)第二季度经济增速远超初步估算值。在政策制定者应对政治与贸易不确定性之际,这一数据为其提供了一定信心支撑。
日本内阁府周一发布的修正数据显示,截至6月30日的三个月内,日本国内生产总值(GDP)环比年化增长率达到2.2%,高于8月15日公布的1.0%初步值,也超出经济学家的中位预期。
尽管数据显示这个全球第四大经济体增长势头强劲,但在美国关税政策(U.S.
Tariffs)影响以及政治不确定性加剧的背景下 - - 日本首相石破茂已于周日辞职 -
- 未来数月的政策制定工作可能面临复杂挑战。
从环比来看,日本第二季度GDP增长0.5%,高于0.3%的初步估算值及经济学家中位预期。
日本内阁府表示,此次增速上调主要得益于餐饮消费、游戏产品销售及企业支出的增长,而这些数据在初步统计时尚未获取。
私人消费占日本经济总量的一半以上,该指标修正后环比微升0.4%,高于初步统计的0.2%。
不过,分析师警告称,美国总统特朗普(U.S.
President Donald)推出的关税政策可能导致本季度日本出口大幅放缓,进而削弱当前经济增长势头。
三菱日联研究咨询公司(Mitsubishi
UFJ Research and Consulting)首席经济学家小林信一郎表示:“预计7-9月季度的消费支出难以保持足够强劲,不足以抵消出口下滑带来的影响。”
野村证券(Nomura
Securities)经济学家野崎内一郎指出,尽管周一公布的数据不太可能影响日本银行(BoJ)近期的政策考量,但关税担忧及政治不确定性可能会推迟央行原本计划实施的加息举措。
目前,市场焦点已转向7-9月季度GDP数据,以评估美国关税政策对日本经济的实际冲击程度。
上周,日本与美国正式签署一项贸易协议,对7月宣布的日本汽车及其他产品进口关税下调措施予以落实,这为出口导向型的日本经济带来一定缓解。
作为私人需求重要指标的GDP资本支出分项,第二季度修正后环比增长0.6%,低于初步统计的1.3%,也不及经济学家此前预期的1.2%。
外部需求(即出口减去进口)对GDP增长的贡献率为0.3个百分点,与初步统计结果一致;国内需求对增长的贡献率则为0.2个百分点,扭转了初步统计中0.1个百分点的拖累效应。
|
|
|
|
|
|
07:50 |
日本内阁府(CAO)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本第二季度季调后实际GDP季率修正值(%) |
0.3 |
0.3 |
0.5 |
|
|
|
|
|
22:59 |
OPEC+宣布10月起新增13.7万桶/日的石油产量
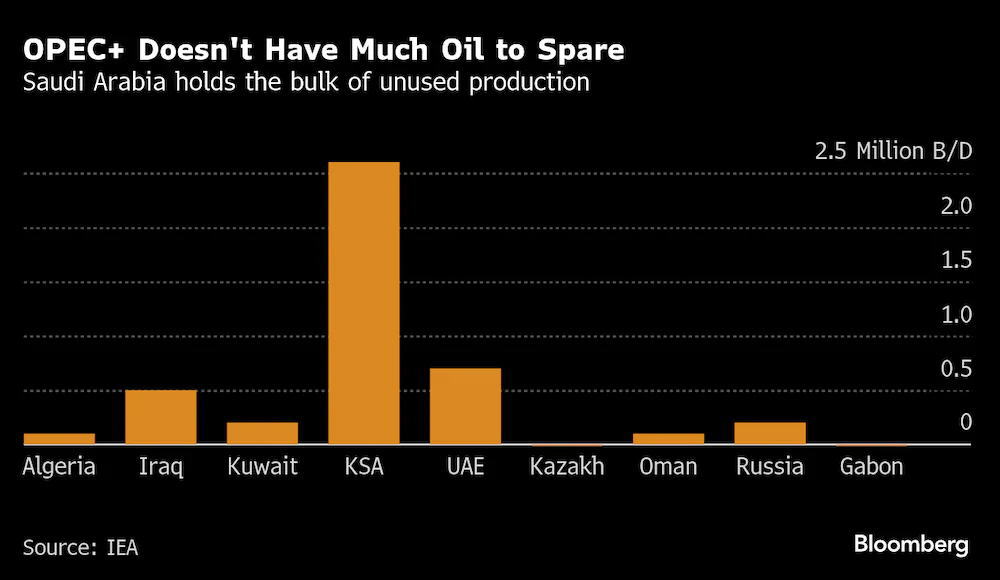 OPEC+已同意从下个月开始新一轮增产。在多年致力于维持油价之后,该组织正逐步调整政策,转向扩大石油产量。
在周日一场仅持续11分钟的视频会议中,该联盟的核心成员国达成一致,决定从10月起每日新增约13.7万桶石油产量,同时加快取消下一阶段的供应削减措施。
OPEC+在一份声明中表示,将根据市场情况,恢复每日165万桶的全部或部分减产额度,但未明确具体周期及每次的增产量。据代表团透露,新增产量将以月度为阶段逐步释放,直至明年9月。
过去几个月,石油输出国组织(OPEC)及盟友(被称为OPEC+)的举动令石油市场意外:他们将一年前暂停的220万桶/日石油产量提前恢复,此举旨在夺回市场份额,即便当时市场普遍预期供应过剩即将到来。而这一产量恢复进程才刚刚开始。
受OPEC+及其他地区石油产量增加、且特朗普总统(Donald Trump)发动的贸易战(Trade
War)对需求构成压力影响,今年以来原油价格已下跌12%。不过,市场对该联盟的政策转向总体表现出意外的承受力,这也让沙特阿拉伯(KSA)及其盟友更有信心进一步增加石油供应。
一名代表团成员表示,OPEC+预计,新增销量将抵消油价下跌对收入造成的冲击。这意味着,该组织推翻了自近十年前成立以来一直奉行的策略。
此次增产很可能会令特朗普感到满意。特朗普曾多次呼吁降低油价,以帮助抑制通胀,同时向俄罗斯施压,要求其结束对乌克兰的战争。据悉,沙特阿拉伯王储穆罕默德·本·萨勒曼将于11月访问华盛顿,与美国总统会面。
▌实际增产量或低于预期
然而,实际增产量很可能低于宣布的规模。一方面,部分成员国面临压力,需为此前的供应过剩“买单”,因此不得不放弃部分增产额度;另一方面,多个国家缺乏额外的增产能力。
这一决定或将再次让市场聚焦OPEC+各成员国的闲置产能(Idle
Capacity)水平
- - 那些无法进一步提高产量的国家,不仅无法充分享受配额增加带来的好处,还将面临油价下跌带来的额外压力。
OPEC+此次做出增产决定的背景是,越来越多的预警显示,随着北半球夏季驾驶旺季结束,石油市场正走向严重供应过剩。
总部位于巴黎的国际能源署(IEA)预测,明年石油供应过剩规模将创历史纪录。当前,数十年来一直推动需求增长的中国,其石油消费表现疲软;而从美国、加拿大到巴西、圭亚那,整个美洲大陆的石油产量都在增加。高盛集团(Goldman
Sachs)则预测,2026年布伦特原油价格可能暴跌至每桶50美元区间低位。
在此次最新举措之前,OPEC+已同意在4月至9月期间通过一系列加速增产,提前一年恢复220万桶/日的产量。
此前,OPEC+官员曾就增产给出多种解释,包括:试图约束哈萨克斯坦等超产成员国;回应特朗普对更低油价的诉求;以及夺回被美国页岩油生产商(U.S. Shale Producers)等竞争对手抢占的市场份额。
对全球石油市场长期发展而言,OPEC+的此次举措将削弱长期以来的闲置产能“安全缓冲”
- - 这些闲置产能本可在突发供应冲击时启用,以缓解市场波动。
此外,周日的这一决定也标志着沙特能源部长阿齐兹亲王(Abdulaziz
bin Salman)又一次出人意料的政策转向。这位大臣素来以“出其不意、迷惑投机者”而闻名。
本周初,彭博新闻社(Bloomberg)对多数原油交易员和分析师进行的调查显示,他们原本预测,OPEC+的8个核心成员国将在周日的会议上维持产量不变
- - 随后才有消息称该联盟正考虑增产。
---
图:OPEC+总体石油闲置产能有限,沙特掌握大部分
|
|
|
|
|
|
01:00 |
贝克休斯(BH)油气钻井周报(RRC)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 美国截至9月5日当周石油钻井总数(口) |
412 |
+2 |
414 |
|
|
|
|
|
20:35 |
美国8月就业增长大幅放缓而失业率升至2021年以来最高水平,前景或指向收缩
上个月美国(US)就业增长显著降温,失业率攀升至2021年以来的最高水平,这引发了市场对劳动力市场可能濒临大幅恶化的担忧。
美国劳工统计局(BLS)周五发布的就业形势报告/大非农(ESR)显示,8月非农就业人数仅增加2.2万人。经修正后的数据显示,6月就业出现收缩,这是2020年以来非农就业人数首次下降。目前失业率已升至4.3%。
在7月就业报告表现亮眼之后,此次数据可能会加剧人们对劳动力市场稳健性的担忧。近几个月来,就业增长已大幅放缓,职位空缺减少,薪资涨幅也有所回落,这些因素都在拖累整体经济活动。
8月的就业增长主要集中在医疗保健、休闲和酒店业。而信息、金融活动、制造业、联邦政府及企业服务等多个行业的就业人数均出现显著下降。
交易员们仍维持此前预期,即美联储(Fed)将在9月16日至17日的会议上降息
- - 美联储主席鲍威尔(Jerome
Powell)上月在杰克逊霍尔央行年度研讨会上的讲话中已暗示了这一可能性。
货币政策制定者在会议前还将获悉最新的消费者价格指数(CPI)数据。
尽管美国劳工统计局在上周五曾就数据存在技术问题发出警告,但本周五早间8点30分(华盛顿时间),该数据仍按原计划发布。报告公布后,美股期货和美国国债价格均出现上涨。
尽管7月非农就业人数被小幅上修,但6月的劳动力市场状况实则更为糟糕。此次数据修正之前,上一份就业报告中已出现自2020年以来最大幅度的向下修正。这些情况导致美国总统特朗普(U.S.
President Donald)解雇了美国劳工统计局局长,并在没有证据的情况下指控其为政治目的操纵数据。
特朗普已提名保守派智库传统基金会首席经济学家E·J·安东尼接任该职位,但该任命仍需获得参议院(Senate)批准。
综合本次报告的修正数据来看,过去三个月美国就业增长平均每月仅增加2.9万人。非农就业人数已连续四个月低于10万人,这使得当前就业增长疲软期成为疫情以来持续时间最长的一次。
除了美国劳工统计局每月进行的常规数据修正外,该机构还会开展年度修正,将现有数据与更广泛(但时效性较低)的数据序列进行比对。预计有关此次年度修正的初步估值将于本周二公布,最终数据则将在明年初发布。
|
|
|
|
|
|
20:30 |
美国劳工统计局(BLS)就业形势报告(ESR) |
前值 |
预测值 |
公布值 |
|
● 美国8月非农就业人口变动季调后(万) |
7.3 |
7.5 |
2.2 |
|
● 美国8月失业率(%) |
4.2 |
4.3 |
4.3 |
|
● 美国8月平均每小时工资年率(%) |
3.9 |
3.7 |
3.7 |
|
● 美国8月平均每小时工资月率(%) |
0.3 |
0.3 |
0.3 |
|
● 美国8月劳动参与率(%) |
62.2 |
62.2 |
62.3 |
|
● 美国8月平均每周工时(小时) |
34.3 |
34.3 |
34.2 |
|
|
|
|
|
20:30 |
加拿大统计局(StatCan)劳动力市场调查报告(LFS)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大8月失业率(%) |
6.9 |
7.0 |
7.1 |
|
● 加拿大8月就业人数变动(万) |
-4.08 |
3.00 |
-6.55 |
|
● 加拿大8月就业参与率(%) |
65.2 |
- |
65.1 |
|
● 加拿大8月时薪年率(%) |
3.5 |
- |
3.6 |
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区第二季度季调后GDP季率终值(%) |
0.1 |
0.1 |
0.1 |
|
● 欧元区第二季度季调后GDP年率终值(%) |
1.4 |
1.4 |
1.5 |
|
|
|
|
|
14:05 |
德国7月工业订单下降2.9%,行业衰退将加剧
德国(GER)工厂订单出现自1月以来的最大幅度意外下降,削弱了外界对该行业能早日摆脱三年衰退的乐观预期。
德国统计局周五公布的数据显示,受大宗订单下降推动,7月工业需求环比下降2.9%。而彭博社(Bloomb-erg)此前调查的经济学家预测,7月工业需求应环比增长0.5%。若剔除大宗订单影响,7月工业需求实际环比增长0.7%。
德国经济部长卡特里娜·赖歇在一份声明中表示:“新订单已连续第三个月下降,各研究机构也下调了对今年和明年的增长预期。无需更多预警信号,我们就应认识到,现在必须果断行动,在德国及整个欧洲范围内,让我们所有政策都与提升竞争力保持一致
- -
无论是在能源成本、非工资劳动力成本方面,还是在简化行政流程方面。这关系到就业岗位的保障,也关系到产业基地的留存。”
报告强调,作为欧洲最大经济体,德国正试图摆脱长期衰退,同时还要应对美国关税(U.S.
Tariffs)上涨及俄罗斯对乌克兰战争(The Russia-Ukraine War)的影响,当前面临多重挑战。尽管企业对公共支出增加将推动经济复苏的乐观情绪日益浓厚,但它们仍认为当前经营状况面临较大困难。
欧盟(EU)与美国(US)达成的协议规定,德国对美大部分出口产品的关税为15%,目前欧盟官员正试图将这一关税水平扩大适用于汽车产品
- -
当前汽车对美出口面临的关税税率更高。这一调整将为德国汽车行业带来喘息之机,该行业近期刚刚迎来一丝罕见利好:电动汽车需求有所上升。
其他行业仍面临重大挑战。第二季度,德国化工厂的产能利用率仅为72%,创下30多年来的最低水平。此前,在欧盟与美国总统唐纳德·特朗普达成协议之前,化工行业的生产已呈现波动状态。
各研究机构本周已将德国2025年经济增长预期下调至仅0.1%-0.2%,由此可见,德国经济短期内复苏的可能性依然渺茫。所有机构均预测,得益于公共支出增加及欧洲央行降息,德国经济将在明年出现复苏。
德国商业银行(Commerz
Bank)首席经济学家约尔格·克雷默在一份报告中表示:“总体而言,过去几个月的硬经济数据令人失望。我们预计明年经济将显著增长1.4%,这主要得益于德国政府将大幅增加支出,同时欧洲央行(ECB)已将利率下调了一半。”
|
|
|
|
|
|
14:00 |
德国联邦统计局(DeStatis)工业
订单月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 德国7月工业订单月率(%) |
-1.0 |
0.5 |
-2.9 |
|
|
|
|
|
14:00 |
女足赛事与炎热天气推动英国7月零售销售增长0.6%,高于预期
受宜人天气及女足欧洲锦标赛提振,英国(GBR)7月零售销售额增幅超出预期,但在对前几个月数据进行大幅修正后,其同比增速低于预期。
英国国家统计局周五公布的数据显示,7月零售销售量环比增长0.6%,高于路透社(Reuters)调查中经济学家预测的0.2%。然而,7月零售销售额同比增速为1.1%,略低于预期;且在截至7月的三个月内,零售销售额下降0.6%。
6月零售销售额环比增速从0.9%下修至0.3%,此外,过去多项数据也进行了重大修正。
凯投宏观(Capital
Economics)英国首席经济学家保罗·戴尔斯表示:“零售销售数据看似乐观,实则相对疲软。”他补充称,总体而言,经修正后,零售销量较此前统计值低0.5%,且7月的增长在很大程度上源于一次性因素。
英国7月消费者价格指数(CPI)升至3.8%,英国央行(BoE)预计该指数9月将达到4%,不过目前平均工资增速仍高于物价涨幅。
英国国家统计局此前推迟了最新数据的发布,以预留更多时间修正此前的季节性调整 - -
该调整未能充分考虑复活节等节假日因素,以及零售数据月度统计周期长度不同的影响。
英国国家统计局新任经济统计总干事詹姆斯·本福德表示:“今日公布的新数据显示,三个月环比增长的总体趋势未变,但月度环比波动有所减小。”
▌数据误差问题
今年6月,英国政府一份报告对该国统计局过往的管理文化及工作表现提出严厉批评,称这些问题导致核心劳动力数据及其他统计数据长期存在问题。
一季度零售销售额增速从1.3%下修至0.7%,二季度增速则从0.2%上修至0.3%。
数据公布后,英镑汇率基本持平。
一周后,英国将发布7月国内生产总值(GDP)数据。经济学家预计,尽管今年上半年英国经济因政府支出增加而实现意外强劲增长,但7月GDP增速或将放缓。
本福德指出,若在9月底修正版GDP数据发布前未对其他数据进行修正,一季度零售销售额增速下修将使原本0.7%的一季度GDP增速降低0.03个百分点。
英国零售商协会上月报告称,7月其成员(以大型零售连锁企业为主)的现金销售额增长2.5% - -
今年7月是英国有记录以来第五热的7月,食品及夏装支出增加推动了销售额增长。
但计入物价上涨因素(尤其是食品价格上涨)后,这一现金销售额增长对应的实际购买量实则下降。
家电零售商凯瑞斯周四表示,炎热天气刺激了空调和风扇的销售,在截至8月底的四个月内,其英国和爱尔兰市场销售额增长3%。
英国国家统计局周五公布的数据显示,7月食品购买量环比下降0.2%,百货商店销售额环比下降1.5%;而服装鞋类销售额环比大幅增长2.5%,线上及邮购零售业销售额也实现同等幅度增长。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)零售销售月报(MRT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国7月季调后零售销售月率(%) |
0.9 |
0.2 |
0.6 |
|
● 英国7月季调后核心零售销售月率(%) |
0.6 |
0.4 |
0.5 |
|
● 英国7月季调后核心零售销售年率(%) |
1.8 |
1.2 |
1.3 |
|
● 英国7月季调后零售销售年率(%) |
1.7 |
1.3 |
1.1 |
|
|
|
|
|
14:00 |
英国8月房价上涨0.3%,实现三连涨
抵押贷款机构Halifax周五发布的房价指数(HPI)数据显示,英国(GBR)8月房价上涨0.3%,实现连续第三个月上涨,较去年同期高出2.2%。
路透社(Reuters)此前对经济学家进行的调查显示,他们预计8月房价环比将上涨0.1%,同比涨幅为2%。
今年第一季度,因购房者希望抓住房产购置税减免政策的最后几个月窗口期,英国房价曾出现一波上涨;而近几个月来,房价涨幅已慢于消费者价格通胀(CPI)涨幅。
Halifax抵押贷款部门负责人阿曼达·布莱登表示:“尽管整体经济形势仍存在不确定性,但过去几年的情况表明,房地产市场有能力从容应对这些挑战。”
“在可负担性改善和需求保持韧性的支撑下,我们预计今年剩余时间里,房价将呈现缓慢但稳步的上涨态势。”
另一家抵押贷款机构Nationwide周一发布的8月数据则显示,房价意外下跌0.1%,导致房价同比涨幅从2.4%放缓至2.1%。
英国绝大多数待售房产均在其平台挂牌的房产网站Rightmove表示,7月房屋销售量有所上升,原因是市场上待售房产供过于求,卖家不得不比往常更大幅度地降低初始报价。
布莱登指出,英国房产平均价格已升至29.9331万英镑(约合40.436625万美元),创下历史新高。
英国央行的数据显示,7月抵押贷款核准量回升至六个月来的最高水平。
不过,行业机构英国皇家特许测量师学会表示,一些购房者已显现出谨慎态度,原因是他们担心,在11月26日英国财政大臣蕾切尔·里夫斯发布的年度财政预算中,针对高价房产的房产税可能会上调。
Rightmove周五早些时候发布的另一项数据显示,新挂牌出租房源的平均租金同比上涨3%,达到每月1577英镑的历史新高。
|
|
|
|
|
|
14:00 |
标普全球(S&P
Global)房价指数(HPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月S&P/Halifax季调后房价指数年率(%) |
2.4 |
2.0 |
2.2 |
|
● 英国8月S&P/Halifax季调后房价指数月率(%) |
0.4 |
0.1 |
0.3 |
|
|
|
|
|
12:16 |
威廉姆斯:预计将逐步降息,但具体时机由数据决定
 纽约联储主席威廉姆斯(John
Williams)于周四表示,若美国(US)经济走势符合其当前预期 -
- 失业率小幅上升、明年通胀势头放缓,那么短期借贷成本未来可能会逐步下调。
威廉姆斯在纽约经济俱乐部的一场活动中指出,鉴于当前经济状况,当前的货币政策处于“适度限制性”水平,这一设定是“合适的”。
但展望未来,威廉姆斯表示:“如果我们在双重使命目标上的进展能如我的基准预测那样持续,我预计未来逐步将利率调整至更中性的水平将是合适的。”不过,他并未透露自己认为美联储(Fed)应何时启动降息。
他提到,美联储面临一项平衡任务:既要确保特朗普总统(U.S.
President Donald)推出的关税政策(Tariff
Policy)不会引发长期通胀压力爆发,又要避免利率维持在过高水平,从而对就业市场造成损害。
威廉姆斯表示,受贸易及其他政策不确定性影响,美国经济增长已有所放缓,就业市场虽保持总体平衡,但也出现降温迹象。他预计,今年美国国内生产总值(GDP)增速将在1.25%至1.50%之间;目前4.2%的失业率明年将升至4.5%。在就业增长方面,“显然,就业前景面临的风险已有所上升”。
这位纽约联储行长还指出,关税已对通胀产生明显的推升作用,预计今年将使物价压力上升1.0%至1.5%。至于整体通胀水平,他表示,个人消费支出价格指数(PCE)
- - 美联储使用的通胀指标 - -
今年将维持在3%至3.25%之间,明年将回落至2.5%,并在2027年恢复至2%的目标水平。
威廉姆斯称:“幸运的是,我尚未看到关税对整体通胀趋势产生放大效应或第二轮影响(注:指通胀压力向更广泛经济领域传导的次生效应)。”他在演讲后对记者表示,“尚未观察到关税对通胀产生过大影响”,且“在一定程度上”,进口关税给物价压力带来的上行风险已较此前有所降低。
▌货币政策会议相关背景
威廉姆斯是美联储在9月16日至17日货币政策会议前“常规静默期”开始前,计划发表讲话的最后几位官员之一。目前市场普遍预期,美联储将把基准利率从当前的4.25%-4.50%区间下调25个基点
- - 尽管通胀仍处于高位且受关税压力影响,但美联储希望通过此举为降温的就业市场提供一定支撑。
当被问及市场对9月降息的预期是否合理时,威廉姆斯表示:“我不会就……金融市场的判断是对是错发表意见。我认为,他们正在关注相关信息,并就货币政策前景得出自己的结论。”
美联储主席鲍威尔(Jerome
Powell)在8月底的一次讲话中,似乎为本月降息敞开了大门。不过,鉴于通胀前景仍存在不确定性,其他多位美联储官员对降息表达了谨慎态度。
本周五将发布的美国8月就业形势报告/大非农(ESR),可能会影响降息前景。7月就业数据表现疲软,且前几个月的数据被大幅下修,这已引发市场震荡;若此次就业报告再次显现疲软迹象,将为官员们本月降息提供更多依据。
而若就业报告表现强劲,则可能让降息的必要性变得不那么明确。
Evercore ISI的分析师在本周一份报告中表示:“我们认为,9月降息25个基点目前已相对不受单一数据点影响;除非出现足以改变整体叙事的、大范围超预期向好的数据,否则这一预期很难受到严重冲击。”他们补充称,“降息的合理性,基于多月来就业风险(上升)与通胀持续性(略有下降)之间平衡关系的累积变化。”
|
|
|
|
|
|
07:35 |
日本实际工资七个月来首次录得增长,由奖金推动
周五公布的数据显示,得益于丰厚的夏季奖金,日本(JPN)7月实际工资实现七个月来首次同比正增长,同时消费支出连续第三个月上升。
尽管7月的总体数据表现乐观,但政府官员及分析师表示,高通胀仍对消费构成压力,这使得日本央行(BoJ)在“何时重启加息”的决策上面临复杂局面。
日本厚生劳动省数据显示,作为衡量家庭购买力的关键指标,经通胀调整后的实际工资7月同比微升0.5%,这是自去年12月(当时同比微升0.3%)以来的首次增长。包括奖金在内的特别补贴同比大幅增长7.9%。
该部门用于计算实际工资的消费通胀率(包含生鲜食品价格,但不含租金成本)7月同比上升3.6%。尽管这是自去年11月以来的最低涨幅,但仍远高于日本央行设定的2%通胀目标。
损害保险综合研究所(Sompo Institute)高级经济学家小池雅人表示:“夏季奖金增长的影响显著,若失去特别补贴的推动,实际工资维持正增长的动力并不充足。目前就断定这一结果会增加日本央行加息的可能性,还为时过早。”
7月,作为基本工资的常规薪酬同比增长2.5%,为七个月来最快增速;反映企业活动活跃度的加班工资同比增长3.3%,创下2022年11月以来的最高水平。
7月日本劳动者总现金收入(即名义工资)同比增长4.1%,达到419,668日元(约合2,848.49美元),同样为七个月来最快增速。
今年春季的年度薪资谈判中,日本主要企业平均同意将薪资提高5%以上。
日本央行行长植田和男上月曾表示,薪资上涨趋势已从大型企业向更多领域扩散,且受劳动力市场趋紧影响,薪资涨幅有望继续加快。但市场仍担忧,美国关税政策可能导致全球经济放缓,并挤压企业利润。
与此同时,日本总务省单独发布的数据显示,7月日本家庭消费支出同比增长1.4%,低于市场中位数预期的2.3%;经季节性调整后,7月消费支出环比增长1.7%,高于预期的1.3%。
日本总务省一名官员表示,7月消费支出增长得益于电费及汽车相关支出的上升,但补充称,受通胀影响,日常食品支出仍处于低迷状态。该官员指出:“消费支出的复苏态势并不强劲。”
|
|
|
|
|
|
07:30 |
日本总务省(MIC)家计调查报告
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本7月所有家庭支出年率(%) |
1.3 |
2.3 |
1.4 |
|
● 日本7月所有家庭支出月率(%) |
-5.2 |
1.3 |
1.7 |
|
|
|
|
|
00:00 |
美国能源信息署(EIA)原油市场周报(WPSR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月29日当周EIA原油库存变动(万桶) |
-239.2 |
-203.1 |
241.5 |
|
● 美国截至8月29日当周EIA汽油库存变动(万桶) |
-123.6 |
-106.8 |
-379.5 |
|
● 美国截至8月29日当周EIA精炼油库存变动(万桶) |
-178.6 |
-59.8 |
168.1 |
|
● 美国截至8月29日当周EIA库欣原油库存(万桶) |
-83.8 |
- |
159.0 |
|
|
前值 |
预测值 |
公布值 |
|
● 美国截至8月29日当周EIA原油总产量(万桶/日) |
1343.9 |
- |
1342.3 |
|
● 美国截至8月29日当周EIA精炼厂设备利用率(%) |
94.6 |
94.0 |
94.3 |
|
|
|
|
|
22:00 |
供应管理协会(ISM)采购经理人指数(PMI) [官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月ISM非制造业PMI |
50.1 |
51.0 |
52.0 |
|
|
|
|
|
21:45 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
增减 |
公布值 |
|
● 美国8月S&P服务业PMI终值 |
55.4 |
55.4 |
54.5 |
|
● 美国8月S&P综合PMI终值 |
55.4 |
55.3 |
54.6 |
|
|
|
|
|
21:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大8月S&P服务业PMI终值 |
49.3 |
- |
48.6 |
|
● 加拿大8月S&P综合PMI终值 |
48.7 |
- |
48.4 |
|
|
|
|
|
20:35 |
美国首次申请失业救济人数升至6月以来最高水平
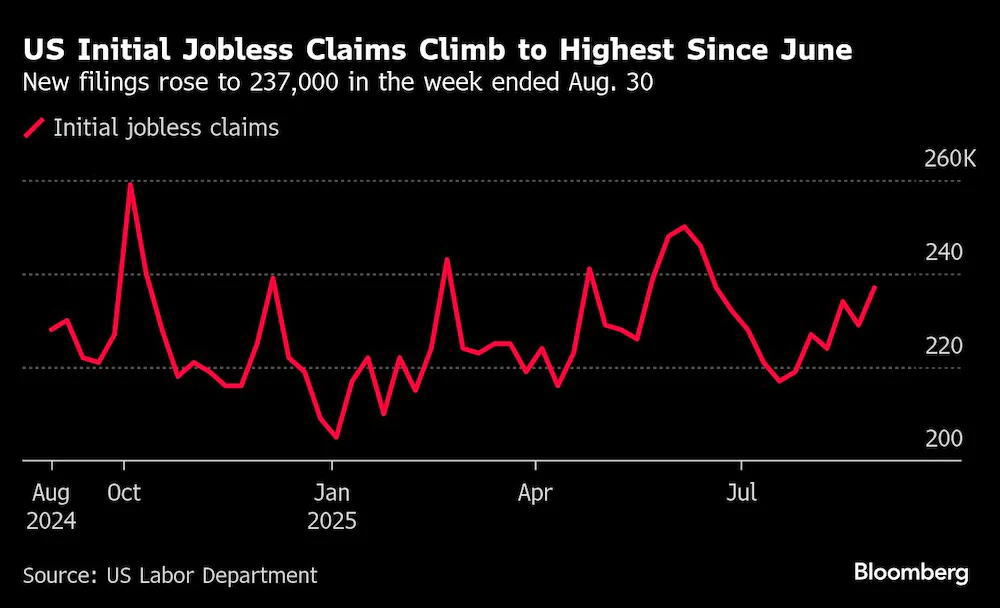 美国(US)首次申请失业救济人数升至6月以来的最高水平,这一数据进一步印证劳动力市场正趋于降温。
截至8月30日的一周,首次申请失业救济人数增加0.8万,达到23.7万。彭博社(Bloomberg)对经济学家的调查显示,该数据预期中值为23万
。
由于企业在评估特朗普总统(U.S.
President Donald)各项政策的经济影响,其招聘意愿变得更为谨慎。招聘顾问公司挑战者咨询的数据显示,当前企业计划招聘数量降至2009年有记录以来所有8月中的最低水平,而计划裁员人数则有所上升。
作为平抑短期波动的关键指标,首次申请失业救济人数四周移动平均值升至23.1万人,为7月以来的最高水平。若不考虑季节性因素,上周首次申请失业救济人数同样出现增长,其中康涅狄格州和田纳西州的增幅最大。
美国劳工部(DoL)周四公布的数据显示,反映当前领取失业救济人数的续请失业救济人数,在前一周基本持平,为194万人。
周四安德普翰研究所(ADP
Research)发布的数据显示,上月美国企业招聘速度放缓。本周五,美国政府将公布8月就业报告,届时美联储(Fed)与投资者将获得关于劳动力市场健康状况的更全面信息。经济学家预测,8月美国就业增长仍将疲软,失业率或出现回升。
---
图:美国首次申请失业救济人数升至6月以来最高水平
|
|
|
|
|
|
20:30 |
美国劳工部(DoL)申领失业保险金人数周报(UIWC)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月30日当周初请失业金人数(万) |
22.9 |
23.0 |
23.7 |
|
● 美国截至8月30日当周初请失业金人数四周均值(万) |
22.85 |
- |
23.10 |
|
● 美国截至8月23日当周续请失业金人数(万) |
195.4 |
196.2 |
194.0 |
|
|
|
|
|
20:35 |
美国7月进口创今年最大增幅,推动贸易逆差飙升33%
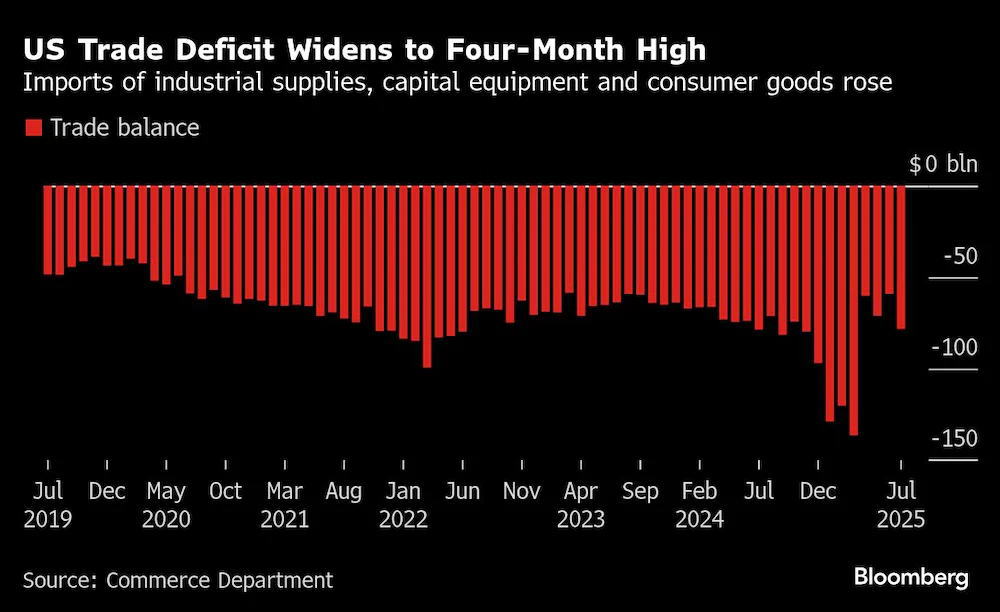 7月,由于企业赶在特朗普总统(U.S.
President Donald)对全球贸易伙伴加征新关税(Tariffs)前进口商品和原材料,美国(US)贸易逆差扩大至四个月以来的最高水平。
商务部人口普查局(CB)和经济分析局(BEA)周四联合
发布的国际商品和服务贸易月报(GTR)显示,7月商品和服务贸易逆差较前一个月增长近33%,达到783亿美元。彭博社(Bloomberg)对经济学家的调查显示,预期中值为近780亿美元。
7月进口额增长5.9%,为今年年初以来的最大增幅,而出口额仅小幅上升。该数据未剔除通胀影响。
进口增长主要由工业用品推动 - -
在黄金进口量突然增加的带动下,7月工业用品进口量达到四个月以来的最高水平。消费品进口同样有所增长,不含汽车的资本品进口量也创下今年年初以来的最大增幅。
这份报告表明,针对尚未与美国达成贸易协议的多个国家,所谓的“对等关税”预计即将生效,美国企业正急于在此之前采购更多商品。此前,受4月2日特朗普总统宣布关税政策的影响,美国企业在一季度大量提前进口,随后进口量已连续三个月下降。
今年以来月度贸易数据的大幅波动,也给美国政府衡量经济活动,即国内生产总值(GDP),带来了类似的波动性。
7月工业用品进口增长,反映出非货币性黄金进口量大幅上升。美国经济分析局在将黄金数据纳入GDP核算时,采用了独立的计算方法。在对瑞士(SUI)进口商品加征更高关税之前,包括珠宝在内的非货币性黄金进口额已创下105亿美元的纪录。
特朗普政府与美国多个关键贸易伙伴达成协议后,企业对进口关税的情况有了更清晰的认识。尽管如此,美国与中国的贸易谈判仍在继续,且一家联邦法院上周裁定,美国对多个国家加征的关税中有多项属非法举措。特朗普已就此向最高法院提起上诉。
7月的报告显示,美国与中国(CN)的商品贸易逆差六个月来首次扩大,与墨西哥(MEX)的商品贸易逆差小幅扩大,而与加拿大(CAN)的商品贸易逆差则在6月降至2020年以来最低水平后再度扩大。
经通胀调整后,7月贸易逆差扩大至1001亿美元,而年初该数据曾创下历史新高。
---
图:美国贸易逆差扩大至四个月高点
|
|
|
|
|
|
20:30 |
商务部经济分析局(BEA)国际商品和服务贸易月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国7月贸易帐(亿美元) |
-602 |
-757 |
-783 |
|
● 美国7月出口(亿美元) |
2773 |
- |
2805 |
|
● 美国7月进口(亿美元) |
3375 |
- |
3588 |
|
|
|
|
|
20:30 |
美国劳工统计局(BLS)非农生产率季报 |
前值 |
预测值 |
公布值 |
|
● 美国第二季度非农生产率修正值(%) |
2.4 |
2.7 |
3.3 |
|
● 美国第二季度非农单位劳动力成本修正值(%) |
1.6 |
1.2 |
1.0 |
|
|
|
|
|
20:30 |
加拿大统计局(StatCan)国际商品贸易月报(IMT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大7月贸易帐(亿加元) |
-58.6 |
-47.5 |
-49.4 |
|
● 加拿大7月出口(亿加元) |
617.4 |
- |
618.6 |
|
● 加拿大7月进口(亿加元) |
676.0 |
- |
668.0 |
|
|
|
|
|
20:20 |
美国8月ADP就业仅增长5.4万,低于预期
美国(US)企业8月招聘人数低于预期,这与其他显示劳动力需求减弱的信号一致。
安德普翰研究所(ADP
Research)周四发布的全国就业报告(NER)显示, 美国私营部门8月就业人数仅增加5.4万人。彭博社(Bloomberg)对经济学家的调查显示,就业人数增长预期中值为6.8万人。
该报告与近期多项数据相符,共同表明美国劳动力市场正逐步降温,主要特征为职位空缺减少、薪资涨幅收窄,而失业人员找到新工作所需的时间也有所延长。
ADP首席经济学家内拉·理查森在一份声明中表示:“今年年初就业增长势头强劲,但这种势头已受到不确定性的冲击。”
美国政府将于周五发布8月就业形势报告/大非农(ESR)。此前报告显示,近几个月美国就业疲软程度远超预期,因此这份新报告将受到美联储与投资者的密切关注。经济学家预测,8月美国非农就业人数将增加7.5万人,失业率或小幅上升。
由于担忧劳动力市场进一步疲软,市场预计美联储(Fed)将在本月货币政策会议上降息25个基点。
ADP这份报告是与斯坦福数字经济实验室合作编制的,数据显示薪资增长几乎没有变化。换工作的劳动者薪资增长7.1%,而留在原岗位的劳动者薪资仅增长4.4%。ADP的调查结果基于覆盖美国私营部门超2500万名员工的薪资数据。
从行业来看,休闲和酒店业是就业增长的主要推动力,建筑业与企业服务业也实现了人员新增;相反,零售业、教育业、医疗保健业及制造业则出现裁员。从企业规模与地区分布来看,美国各类规模的企业、各个地区的企业均实现了就业人数增长。
尽管ADP每月会向公众发布就业数据,但美联储也在密切关注其数据,以追踪就业市场的周度变化。美联储理事沃勒(Christopher
Waller)在上周的一次演讲中指出,ADP对7月就业报告参考期后的初步估算显示,(就业市场)“持续恶化”。
|
|
|
|
|
|
19:30 |
挑战者(Challenger)裁员统计月报(AJC)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月挑战者企业裁员人数(万) |
6.21 |
- |
8.60 |
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)零售销售月报(MRT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区7月零售销售月率(%) |
0.3 |
-0.2 |
-0.5 |
|
● 欧元区7月零售销售年率(%) |
3.1 |
2.4 |
2.2 |
|
|
|
|
|
14:30 |
瑞士联邦统计局(FSO)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 瑞士8月CPI年率(%) |
0.2 |
0.2 |
0.2 |
|
● 瑞士8月CPI月率(%) |
0 |
0 |
-0.1 |
|
|
|
|
|
09:30 |
澳大利亚统计局(ABS)国际商品和服务贸易月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚7月商品及服务贸易帐(亿澳元) |
53.65 |
50.00 |
73.10 |
|
● 澳大利亚7月出口月率(%) |
6.0 |
- |
3.3 |
|
● 澳大利亚7月进口月率(%) |
-3.1 |
- |
-1.3 |
|
|
|
|
|
04:30 |
美国石油协会(API)每周统计公报(WSB) |
前值 |
预测值 |
公布值 |
|
● 美国截至8月29日当周API原油库存变动(万桶) |
-97.4 |
-340.0 |
62.2 |
|
● 美国截至8月29日当周API汽油库存变动(万桶) |
-206.0 |
-100.0 |
-457.7 |
|
● 美国截至8月29日当周API馏分油库存变动(万桶) |
-148.8 |
-30.0 |
368.7 |
|
● 美国截至8月29日当周API库欣原油库存变动(万桶) |
-49.7 |
- |
-206.3 |
|
|
|
|
|
02:05 |
美联储褐皮书显示美国大部分地区经济增长微弱或停滞,而关税的通胀影响开始显现
美联储(Fed)在其基于地区企业联络情况的褐皮书(BeigeBook)中指出,过去几周,美国(US)大部分地区的经济活动“几乎没有变化或完全停滞”。
周三发布的报告显示:“与上一期调查周期相比,美联储12个地区联储中,大多数都报告经济活动几乎没有变化。在所有地区,联络对象均表示消费者支出持平或下降,原因是对许多家庭而言,工资增长已无法跟上物价上涨的步伐。”
褐皮书显示,所有地区均出现物价上涨,其中12个地区中有10个报告“温和或适度通胀”,另有2个地区称“投入品价格大幅上涨”。
报告指出:“几乎所有地区都提到与关税(Tariffs)相关的物价上涨,多个地区的联络对象表示,关税对投入品价格产生了尤为显著的影响。”
随着关税逐步渗透至经济领域,企业正通过上调价格来至少部分抵消成本上涨的影响。此前修正数据显示,近几个月美国就业增长大幅放缓,在此背景下,美联储官员正努力平衡通胀风险与对劳动力市场状况的担忧。
报告称:“11个地区表示总体就业水平几乎没有净变化,另有1个地区报告就业小幅下降。”
费城联邦储备银行利用8月25日或之前收集的信息编制了最新一期褐皮书。该报告包含美联储12个地区联储辖区内企业领袖及其他联络对象的评论与案例。美联储官员将于9月16日至17日召开下一次会议,就利率政策作出决策。
褐皮书全称为《联邦储备系统地区经济状况报告》,是美联储每年发布8次的重要经济报告,因封面为褐色而得名,主要通过各地区联储收集的企业、机构等反馈,反映美国各地经济运行情况,为美联储制定货币政策提供参考。
|
|
|
|
|
|
23:33 |
沃勒表示美联储应在未来数月内多次降息
 美联储理事沃勒(Christopher
Waller)表示,美联储(Fed)应从本月开始下调利率,并在未来数月内多次降息,不过他也表示愿意就具体降息节奏展开讨论。
“我们需要在下次会议上开始降息,而且不必遵循严格固定的步骤,”沃勒在接受CNBC采访时表示,“我们可以观察事态发展,因为人们仍在担心关税带来的通胀问题。我个人不担心,但其他人都很担心。”
美联储(Fed)官员正应对关税(Tariffs)带来的经济影响,与此同时劳动力市场已显现疲软迹象。服务价格上涨导致通胀率维持在美联储2%的目标之上,而近期经济数据修正则显示就业增长大幅放缓。
美联储主席鲍威尔(Jerome
Powell)近期在怀俄明州杰克逊霍尔举行的活动中发表讲话时表示,官员们在本月底召开会议时,有可能会开启降息,同时他也警示失业率回升的风险正不断加大。
此前在7月,美联储决定维持利率不变,沃勒对这一决定表示反对,相反他支持将利率下调25个基点。
沃勒表示,他认为美联储当前的政策利率仍高于中性利率(R-Star)水平
- - 中性利率是指货币政策既不刺激、也不抑制经济增长的利率水平。
“我们大致清楚,我们希望将利率调整至接近中性水平,”他指出,“我们也大致知道可能需要降息的幅度,比如100个或150个基点。但降息速度有多快,将取决于即将公布的经济数据。”
|
|
|
|
|
|
22:05 |
美国7月职位空缺降至10个月来最低水平,由于特朗普关税导致企业行为偏谨慎
美国(US)7月职位空缺数量降至10个月来最低水平,这一数据与其他指标共同表明,在政治不确定性加剧的背景下,企业对招聘的需求正逐步下降。
美国劳工统计局(BLS)周三发布的数据显示,7月职位空缺数量从6月修正后的736万个降至718万个。彭博社(Bloomberg)对经济学家的调查显示,职位空缺数量的预期中值为738万个。
职位空缺减少主要集中在医疗保健、零售贸易以及休闲和酒店业。医疗保健行业今年一直是就业增长的重要推动力,但其7月职位空缺数量已降至2021年以来的最低水平。报告发布后,美国国债收益率下跌,标普500指数维持上涨态势。
职位空缺减少表明,企业在招聘时正变得更加谨慎和挑剔,原因是它们试图评估特朗普总统(U.S.
President Donald)的贸易政策(Trade
Policy)对经济的影响。除职位空缺数据外,近期招聘速度已有所放缓,失业人员找到新工作所需的时间也在延长。
美联储(Fed)官员正密切关注劳动力市场数据,以捕捉任何令人担忧的疲软迹象。美联储主席鲍威尔(Jerome
Powell)在上月的一次讲话中表示,“就业面临的下行风险正在增加”。投资者预计,美联储官员将在本月底的货币政策会议上把利率下调25个基点。
7月裁员人数升至去年9月以来的最高水平,这反映出建筑业裁员人数增加。此外,美国职位空缺和劳动力流动调查报告(JOLTS)显示,当月招聘人数也略有回升。
每个失业者对应的职位空缺数量维持在1个,接近2021年以来的最低水平。2022年这一比例曾达到2:1的峰值,该比例是美联储官员密切关注的劳动力市场供需平衡指标。
衡量每月自愿离职人员比例的离职率维持在2%不变。
部分经济学家对JOLTS数据的有效性提出质疑,部分原因在于该调查的回复率较低,且有时修正幅度较大。招聘平台Indeed发布的一项每日更新的指数显示,7月初职位空缺数量有所下降但月末回升。
|
|
|
|
|
|
22:00 |
劳工统计局(BLS)职位空缺和劳动力流动调查报告(JOLTS) |
前值 |
预测值 |
公布值 |
|
● 美国7月JOLTs职位空缺(万) |
743.7 |
737.7 |
718.1 |
|
|
|
|
|
22:00 |
美国商务部人口普查局(BC)工厂订单月报 |
前值 |
预测值 |
公布值 |
|
● 美国7月工厂订单月率(%) |
-4.8 |
-1.4 |
-1.3 |
|
|
|
|
|
22:00 |
美国商务部人口普查局(BC)耐用品订单月报(DGO) |
前值 |
预测值 |
公布值 |
|
● 美国7月耐用品订单月率修正值(%) |
-2.8 |
-2.8 |
-2.8 |
|
|
|
|
|
19:00 |
抵押贷款银行家协会(MBA)贷款申请活动(MAD)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月29日当周MBA抵押贷款申请活动指数 |
275.8 |
- |
272.5 |
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)生产者价格指数(PPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区7月PPI年率(%) |
0.6 |
0.1 |
0.2 |
|
● 欧元区7月PPI月率(%) |
0.8 |
0.2 |
0.4 |
|
|
|
|
|
16:35 |
新订单推动英国服务业PMI录得一年多以来最大增幅
周三发布的一项调查显示,随着对美国关税(U.S.
Tariffs)的担忧缓解,新业务量激增推动英国(GBR)服务业上月实现一年多来最快增长,但企业仍对国内可能加税的前景感到担忧。
标普全球(S&P
Global)英国服务业采购经理人指数(PMI)8月从7月的51.8升至54.2,创下2024年4月以来的最高水平。
该数值高于此前公布的53.6的初值,且显著高于区分增长与收缩的50荣枯线。
标普全球市场情报经济学总监蒂姆·穆尔表示:“8月数据显示,产出增长可喜加速,订单量在7月下滑后迅速回升,随着夏季尾声临近,英国服务业经济基础已明显增强。”
涵盖制造业(周一公布的制造业PMI已下修)和服务业的综合PMI,从7月的51.5升至8月的53.5,创下12个月高点,同样高于8月初值53.0。
这份乐观数据可能会让财政大臣蕾切尔·里夫斯松一口气 - -
她正为秋季预算做准备。许多企业将需求疲软和成本上升归咎于她在去年预算案中决定提高企业社保缴费的政策。
英国是七国集团(G7)发达经济体中通胀率最高的国家。周三的数据显示,上月英国服务业企业提价幅度创下2025年4月以来最大
- - 里夫斯当时推出的国民保险缴费上调及最低工资标准提高政策正式生效。
企业报告称,成本出现三个月来最大增幅,且持续裁员。PMI衡量的就业人数已连续11个月下降,这是除新冠疫情期间外,自2008年至2010年期间以来持续时间最长的裁员周期。
尽管今年上半年英国经济增速高于G7其他国家,但这一表现很大程度上得益于政府支出增加,以及企业为规避部分美国关税而推动的出口暂时性增长。
英国服务业PMI中的新业务指标录得2021年3月以来最大单月增幅,这既反映出消费者需求增强,也得益于4月以来出口首次出现增长。
较低的借贷成本以及对美国关税的担忧缓解,也提振了企业对未来业务量的预期。
穆尔指出:“然而,许多服务提供商仍表示,政府政策不确定性居高不下,且对秋季预算中可能出台的加税措施感到担忧。”
|
|
|
|
|
|
16:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月S&P/CIPS服务业PMI终值 |
53.6 |
53.6 |
54.2 |
|
● 英国8月S&P/CIPS综合PMI终值 |
53.0 |
53.0 |
53.5 |
|
|
|
|
|
16:05 |
尽管新订单转为增长,但欧元区商业活动仅略微扩张
周三公布的一项调查显示,尽管8月欧元区(Euro
Area)整体新订单出现自去年5月以来的首次增长,但服务业增长放缓抵消了制造业产出的改善,欧元区经济仍以缓慢速度扩张。
由标普全球(S&P
Global)/HCOB编制的欧元区综合采购经理人指数(PMI)8月微升至51.0,高于7月的50.9,创下12个月以来的最高水平,但仍仅表明经济处于温和增长状态。该指数中,50.0是区分经济扩张与收缩的临界点。
尽管出口订单以3月以来最快速度下降,但国内需求抵消了这一拖累,使得欧元区整体新订单自去年5月以来首次出现增长(尽管增幅微弱)。
在欧元区主要经济体中,西班牙(ESP)虽增长有所放缓,但仍保持最佳表现;意大利(ITA)紧随其后,增速略有加快;德国(GER)经济扩张步伐放缓;法国(FRA)则仍处于收缩区间,但其PMI升至49.8,创下12个月高点。
汉堡商业银行(Hamburg
Commercial Bank)首席经济学家赛勒斯·德拉鲁比亚表示:“骑自行车太慢可能会摔倒,这正是欧元区面临的风险。诚然,今年年初以来经济一直在增长,但增速慢得令人难受。”
“法国和西班牙的政治紧张局势、欧美贸易协议(Trade
Deal)的不确定性,以及关键汽车行业持续面临的困境,都对经济毫无助益。”
欧盟与美国(US)已于7月底达成框架性贸易协议,但截至目前,仅实施了15%的基准关税。
服务业是欧元区经济的主导,但其8月增长放缓至微弱水平:服务业PMI从7月的四个月高点51降至50.5。
制造业则呈现近3年半以来最强劲的产出增长,在整体低迷的经济形势中成为一抹亮点。
欧元区整体就业增长加快至14个月高点,其中服务业企业扩大了员工规模,而制造业企业则继续裁员。
然而,8月物价压力加剧:投入成本以3月以来最快速度上涨,企业提价幅度也达到四个月来最高水平,这可能会使欧洲央行(ECB)的通胀前景变得复杂。
8月欧元区整体通胀率小幅升至2.1%,接近欧洲央行2%的目标水平,这可能会进一步强化“短期内利率维持不变”的预期。
企业信心几乎没有变化,且仍低于长期平均水平,这表明企业对未来增长前景仍持谨慎态度。
|
|
|
|
|
|
16:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月S&P服务业PMI终值 |
50.1 |
50.1 |
49.3 |
|
● 欧元区8月S&P综合PMI终值 |
50.9 |
50.9 |
50.5 |
|
|
|
|
|
09:35 |
澳大利亚GDP增速升至两年高点,由于降息刺激消费
澳大利亚(AUS)经济在第二季度实现近两年来最快年度增速,原因是多轮降息后消费者终于开始增加支出,取代政府成为经济增长的主要驱动力。
随着通胀降温,澳大利亚储备银行(RBA)自2月以来已三次降息,将利率降至3.6%。这一举措为家庭带来一定缓解,但企业投资疲软及全球经济不确定性仍可能对央行构成压力,迫使其进一步放宽政策。
牛津经济研究院(Oxford
Economics)澳大利亚分公司宏观经济预测主管肖恩·兰凯克表示:“今日数据令人鼓舞,证实了二季度全球不确定性加剧并未对澳大利亚经济造成严重冲击。但2025年的经济增长高点可能已出现在二季度
- - 二季度增长受益于一季度疲软后的反弹,企业和消费者信心仍略显不稳定,劳动力市场也似乎正在降温。”
澳大利亚统计局周三公布的数据显示,二季度实际国内生产总值(GDP)环比增长0.6%,高于市场预期的0.5%,而一季度增速为0.3%。
同比增速从1.4%升至1.8%,创下近两年来最快增速,略高于澳大利亚储备银行对年末1.7%的预测。
超出预期的GDP数据推动澳元汇率上涨0.1%,至0.6525美元;3年期国债期货下跌5个基点,至96.48。
投资者将11月降息的概率从数据公布前的近100%下调至92%,同时将预期的总降息幅度从约50个基点降至45个基点。
澳大利亚储备银行目前对政策宽松采取渐进且谨慎的态度 - -
在每季度评估通胀数据后,已分别于2月、5月和8月实施降息。当前政策焦点转向劳动力市场,该市场虽已从充分就业水平有所回落,但降温速度较为平缓。
统计局表示,家庭消费环比跃升0.9%(主要由非必需支出带动),为GDP增长贡献0.4个百分点。截至目前的降息举措降低了家庭抵押贷款还款压力,同时政府的减税政策也增加了家庭现金流。
家庭储蓄率从5.2%降至4.2%,反映出消费者更倾向于支出而非储蓄。
澳大利亚统计局国民账户主管汤姆·莱指出,财年末促销活动及新产品发布推动了家具、家用设备、汽车和娱乐领域的支出增长。
莱表示:“由于复活节与澳新军团日临近,家庭借此延长假期,带动非必需服务支出上升。”
▌政府与企业投资表现疲软
曾在去年成为经济增长引擎的政府支出,在本季度对增长的贡献微乎其微,原因是公路、铁路和医疗领域投资下降。私人投资在一季度增长0.6%后,本季度持平,对经济活动的贡献同样微弱。
净出口为GDP增长贡献0.2个百分点。
澳大利亚财政部长吉姆·查尔默斯表示,企业投资将成为重点关注领域,政府已将住房、可再生能源、关键矿产项目和数据中心等领域列为优先发展方向。
查尔默斯指出:“从今日数据中,我们注意到企业投资增长停滞,但几乎在所有领域,我们都看到了一些令人鼓舞的进展。”他提到住宅投资已连续第六个季度增长。
报告显示,本季度人均GDP增长0.2%,而前一季度曾回落至负增长区间。考虑到澳大利亚强劲的人口增长,这一增速仍显温和。
IG Australia分析师托尼·赛科莫表示:“尽管今日数据几乎排除了澳大利亚储备银行9月降息的可能性,但当前经济扩张速度表明,仍需进一步放宽货币政策。”
|
|
|
|
|
|
09:30 |
澳大利亚统计局(ABS)国内生产总值(GDP)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚第二季度季调后GDP季率(%) |
0.2 |
0.5 |
0.6 |
|
● 澳大利亚第二季度GDP年率(%) |
1.3 |
1.6 |
1.8 |
|
|
|
|
|
08:35 |
8月日本服务业活动略微放缓但绝对水平仍然强劲
周三公布的一项私营部门调查显示,8月日本(JPN)服务业增长有所放缓,尽管企业近两年来首次裁员,但国内需求依然强劲。
标普全球(S&P
Global)发布的日本服务业采购经理人指数(PMI)终值显示,8月该指数从7月的53.6降至53.1,仍高于50.0这一标志着行业扩张的临界点。
这一读数高于此前公布的52.7的初值,但相比7月,增长速度有所放缓。
新业务的稳健增长为服务业表现提供了支撑:尽管海外需求出现三年多来最显著的收缩,但总新订单增速仍达到2月以来的最高水平。
标普全球市场情报经济学副总监安娜贝尔·菲德斯表示:“8月日本服务业的增长势头依然强劲。但数据也表明,由于新出口业务再次下滑,此次增长在很大程度上由更强劲的国内需求推动。”
调查发现,受员工辞职影响,8月日本服务业就业人数出现2023年9月以来的首次小幅下降。就业人数减少叠加工作量增加,导致该行业未完成订单量出现两年多来最显著的增长。
投入成本大幅上升,通胀水平较7月的17个月低点有所加快。然而,市场竞争压力限制了企业大幅提价的能力,挤压了运营利润率。
服务业企业对未来一年的业务前景信心有所改善,原因包括企业计划扩张,且预计国内外客户需求将进一步增强。
服务业的稳健表现帮助抵消了制造业的疲软,推动整体商业活动向好。
涵盖制造业和服务业的日本综合PMI从7月的51.6升至8月的52.0,创下2月以来整体商业活动的最快增速。
|
|
|
|
|
|
08:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月S&P/JibunBank服务业PMI终值 |
52.7 |
- |
53.1 |
|
● 日本8月S&P/JibunBank综合PMI终值 |
51.9 |
- |
52.0 |
|
|
|
|
|
07:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚8月S&P/JudoBank服务业PMI终值 |
55.1 |
- |
55.8 |
|
● 澳大利亚8月S&P/JudoBank综合PMI终值 |
54.9 |
- |
55.5 |
|
|
|
|
|
22:05 |
美国制造业活动连续六个月萎缩,由于关税不确定性
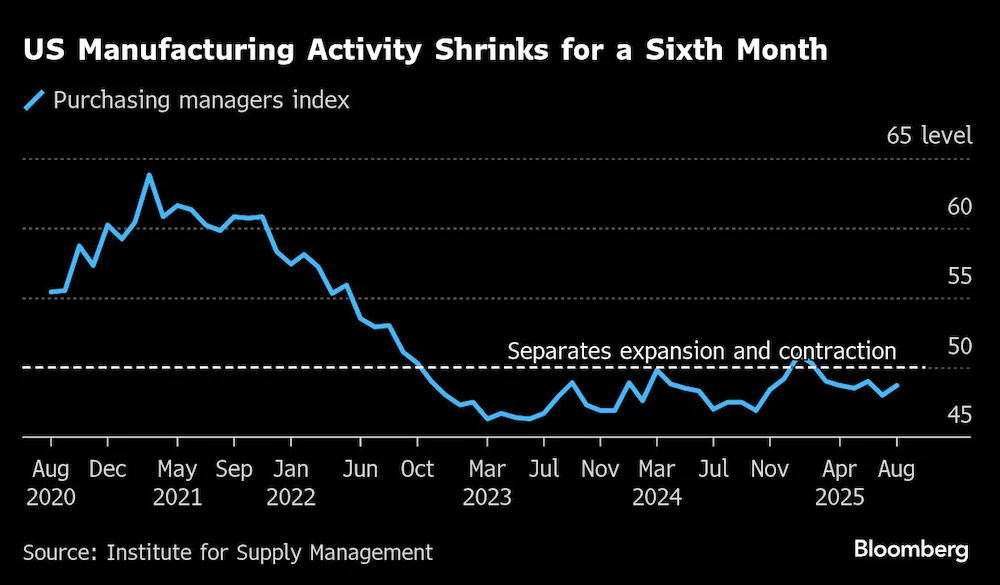 受生产下滑拖累,美国(US)8月制造业活动连续第六个月萎缩,表明在进口关税(Tariffs)高企的影响下,制造业仍处于停滞状态。
周二公布的数据显示,美国供应管理协会(ISM)8月制造业采购经理人指数(PMI)为48.7。尽管这一数值较7月的48.0略有改善,但报告细节喜忧参半,且该指数仍低于50这一区分扩张与收缩的临界值。
该协会的制造业生产指数暴跌3.6个百分点,至47.8,三个月来首次重回收缩区间。就业指数虽小幅上升,但仍处于疫情以来的较低水平之一。部分受访者的反馈明显偏向悲观。
美国供应管理协会制造业企业调查委员会主席苏珊·斯彭斯在与记者的电话会议中表示:“受关税不确定性影响,整体需求依然疲软。”
“制造业相关的国内生产总值(GDP)中,有69%处于收缩状态,这一比例略低于7月。其中4%的行业正经历大幅收缩,尽管这
一比例也有所下降,但如此大规模的收缩态势仍非积极信号。”
与此同时,未来前景也出现了一些积极信号。新订单量自今年年初以来首次出现增长:ISM新订单指数上升4.3个百分点,至51.4,为去年年初以来的最大单月增幅。
原材料价格指数降至63.7,尽管仍处于高位,但已为2月以来的最低水平。上月报告中该指数已下降4.9个百分点,这一趋势表明,由关税引发的价格波动正逐步减弱。
这份喜忧参半的报告凸显出美国制造商面临的多重矛盾局面:尽管进口关税上涨仍导致成本攀升,但企业投资稳健、国内需求具备韧性,这些因素仍在为制造商提供支撑。
ISM调查显示,8月有10个行业出现收缩,其中造纸产品、木材、塑料橡胶制品及运输设备制造商领跌;另有7个行业实现扩张。
ISM数据还显示,未完成订单的下降速度加快,这也解释了就业数据表现疲软的原因。
▌ISM行业评论精选
食品、饮料及烟草行业:“对巴西(BRA)进口商品征收50%关税,再加上美国农业部(USDA)取消特殊食糖配额,意味着有机甘蔗糖及所有含该成分的产品价格即将大幅上涨。”
化工行业:“多数产品线的订单量均出现下降,2025年下半年的财务预期已下调。关税政策及美国与全球经济的不确定性,让我们和客户都面临巨大困惑。”
计算机及电子产品行业:“原材料及供应成本不断上涨,我们正重新评估销售价格以确保可持续的利润率。美国本土复产计划受到材料成本上涨的影响,难以找到合理理由推进复产。”
机械行业:“新建筑项目活动减少,导致新销售额承压,目前主要依赖资产更新需求。受关税影响商品成本上升,推高了产品销售成本。”
金属制品行业:“客户不愿承担关税导致出口需求下降,这可能需要将部分生产转移至美国境外。供应商交货期保持稳定,海运成本大幅下降。关税成本对财务影响最大,同时也推高了铜及钢铁产品的成本。”
运输设备行业:“运输设备行业目前完全没有业务活动,这100%是由当前的关税政策及其引发的不确定性导致的。此外,我们正处于滞胀状态:材料关税推高价格,但销量却极低。”
木材产品行业:“国内市场极不稳定,住宅建筑与翻新活动低迷。通胀等因素开始影响消费者购买力,导致我们的订单记录出现负面信号。”
电气设备行业:“由于众多零部件被征收关税,‘美国制造’的实现难度进一步加大。截至目前,总价格涨幅已达24%,仅能覆盖关税成本,对利润率毫无助益,实际上利润率还会下降。我们已分两轮裁员,裁掉了约15%的美国本土员工。”
与此同时,特朗普政府贸易政策实施力度不均衡,导致供应链中断,制造商正为此疲于应对。
供应商交付指数显示,8月供应商交货期有所延长;此外,该协会的进口指数显示,进口收缩速度进一步加快。
---
图:美国制造业活动连续第六个月萎缩
|
|
|
|
|
|
22:00 |
供应管理协会(ISM)采购经理人指数(PMI) [官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月ISM制造业PMI |
48.0 |
49.0 |
48.7 |
|
|
|
|
|
22:00 |
美国建筑支出小幅下降,由于房贷利率高位固定
受高抵押贷款利率持续抑制房地产市场影响,美国(US)7月建筑支出出现下降。
美国商务部普查局(CB)周二公布的营建支出月报显示,继6月建筑支出环比下降0.4%(该数据未作修正)后,7月环比再降0.1%,降幅与经济学家预期一致。从同比来看,7月建筑支出下降2.8%。
私人建筑项目支出下降0.2%。其中,住宅建筑投资微增0.1%,新建独栋住宅项目支出同样小幅上升0.1%。
美国二季度住宅投资环比降幅达到两年半以来的最高水平。预计三季度住宅投资将进一步下降,届时将迎来连续第三个季度下滑。
高抵押贷款利率对房地产市场造成压制。尽管市场预期美联储将在9月重启降息,使得抵押贷款利率已从今年的高位有所回落,但仍处于较高水平。同时,劳动力市场放缓也正成为抑制房屋销售的因素之一。
7月待售新建成品住宅库存达到16年来的最高水平。当月多单元住宅项目支出下降0.4%;办公楼、工厂等私人非住宅建筑投资下降0.5%。二季度非住宅建筑支出已连续第二个季度收缩。
公共建筑项目支出上升0.3%。其中,州和地方政府建筑支出增长0.1%,联邦政府项目支出增长3.2%。
|
|
|
|
|
|
22:00 |
美国商务部人口普查局(CB)营建支出月报 |
前值 |
预测值 |
公布值 |
|
● 美国7月营建支出月率(%) |
-0.4 |
0.1 |
-0.1 |
|
|
|
|
|
21:35 |
加拿大制造业仍处于收缩区间,但某些分项指标有所改善
周二发布的数据显示,8月加拿大(CAN)制造业连续七个月下滑。当前加拿大制造商正面临双重压力:一方面受美国关税(U.S.
Tariffs)影响,出口需求低迷;另一方面还需应对物流及定价压力。
不过,尽管整体仍处收缩状态,但随着对关税“最糟糕影响”的担忧缓解,制造业多项指标表现均好于前几个月。
标普全球(S&P
Global)制造业采购经理人指数(PMI)
- - 该综合指数用于整体评估制造业健康状况 - -
从7月的46.1升至8月的48.3,创下今年1月(当时指数为51.6)以来的最佳表现。该指数以50为荣枯分界点,低于50即表明行业活动收缩。
标普全球市场情报经济总监保罗·史密斯在一份声明中表示:“8月,受关税及不确定性影响,加拿大制造业经济仍举步维艰,但从积极面来看,困境程度已明显轻于今年早些时候。”
他补充道:“尽管产出、新订单及就业人数仍在下降,但降幅均较7月有所收窄。”
8月新订单指数从7月的44.2升至47.9,新出口订单指数也从7月的41.9升至44.8。
标普全球在数据附带的分析报告中指出,制造商仍将当前困境归咎于美国(US)客户需求下降
- - 美国是加拿大出口的主要驱动力。
加拿大上周发布的国内生产总值(GDP)数据显示,二季度经济收缩1.6%,跌幅超出分析师预期,出口下滑7.5%是主要拖累因素之一。
加拿大统计局数据显示,尽管出口受挫,国内需求仍保持相对强劲。
史密斯在声明中称:“我们希望制造业经济能继续沿着这一整体趋稳的路径发展,但未来前景仍存在极大不确定性。”
8月采购库存指数从7月的44.1升至46.3,就业指数从7月的46.2升至47.6。
标普全球指出,受裁员及“员工离职后未补招”双重影响,加拿大制造业就业人数已连续七个月下降。
此外,作为通胀衡量指标之一的投入成本指数,从7月的57.0(已较前期改善)升至8月的61.6。
|
|
|
|
|
|
17:05 |
CPI升至2%以上,但对欧银暂停降息的预期仍然稳固
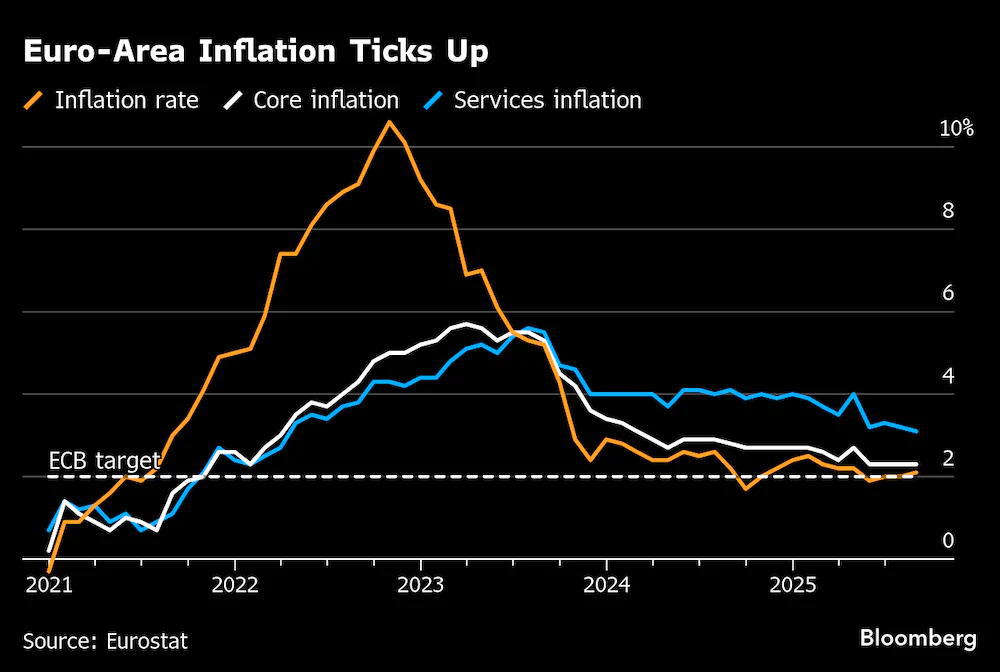 欧元区(Euro
Area)通胀率升至欧洲央行(ECB)目标水平以上,不过,市场仍然预计,该行官员将在下周会议上维持利率稳定。
8月欧元区消费者价格指数(CPI)同比上涨2.1%,高于7月的2%,符合彭博社(Bloomberg)调查中经济学家的预期。剔除能源、食品等波动性成分的核心CPI稳定在2.3%。市场关注的服务业价格涨幅回落至3.1%。
这份报告将印证欧洲央行的观点:9月11日的会议上,该行完全可以再次暂停降息。无论是当前的通胀节奏,还是欧元区经济承受美国(US)更高关税(Tariffs)的能力,都让欧洲央行有足够底气采取这一立场。
欧洲央行已于7月将存款利率维持在2%,行长拉加德(Christine
Lagarde)重申,欧洲央行正处于“良好时期”,且投资者已不再确信今年还会有更多降息动作。
野村证券(Nomura
Securities)经济学家乔西·安德森在接受彭博电视台莉齐·伯登采访时表示:“我们认为,今年剩余时间里,整体通胀形势将稳定在2%左右的水平。”她还提到,自己对经济增长的看法比欧洲央行的官员更为乐观,“我们对欧洲央行的判断是,不会再有更多降息举措”。
欧洲央行官员多次强调,再次降息的门槛很高。德国(GER)央行行长约阿希姆·纳格尔将当前经济描述为处于“一种平衡状态”
- - 通胀率与利率均维持在2%。
立场更为强硬的欧洲央行执行委员会委员伊莎贝尔·施纳贝尔在周二接受路透社(Reuters)采访时表示,“在当前形势下,看不到再次降息的理由”,并警告称,关税最终“将推高通胀”。
不过,立陶宛(LTU)央行行长格迪米纳斯·西姆库斯在接受Econostream的另一场采访时提出不同观点,他认为,由于物价面临下行压力,贷款利率更有可能再次下调,并表示12月的会议可能是一个合适的时机。
此次欧元区通胀数据公布前,该地区各国已陆续发布喜忧参半的经济报告。法国(FRA)、意大利(ITA)和西班牙(ESP)的通胀数据低于预期,而德国的通胀数据则略高于预期。
即便在欧盟与美国达成协议(将大多数对美出口商品的关税设定为15%)之后,欧元区通胀前景仍存在不确定性。芬兰(FIN)政央行行长奥利·雷恩上周末警告称,受欧元走强、能源价格下跌以及核心通胀放缓影响,通胀“面临更多下行风险”。
彭博经济研究院(Bloomberg
Economics)的经济学家戴维·鲍威尔表示:“总体而言,这份通胀报告对欧洲央行来说是个好消息。尽管整体通胀率小幅上升,核心通胀率维持不变,但服务业通胀率再次放缓。我们预计,随着薪资增长放缓,今年服务业通胀率将继续下降。届时,美国关税对经济的损害将更为明显,这应会为12月再次降息创造条件。”
欧洲央行7月会议纪要显示,官员们对通胀的看法存在分歧。部分官员警告,经济韧性及国内物价压力可能带来通胀上行风险;但多数官员认为,通胀前景的风险基本均衡。
---
图:欧元区通胀回升
|
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月调和CPI年率-未季调初值(%) |
2.0 |
2.0 |
2.1 |
|
● 欧元区8月调和CPI月率初值(%) |
0 |
- |
0.2 |
|
● 欧元区8月核心调和CPI年率-未季调初值(%) |
2.4 |
2.3 |
2.3 |
|
● 欧元区8月核心调和CPI月率初值(%) |
-0.1 |
- |
0.3 |
|
|
|
|
|
15:36 |
施纳贝尔:美联储丧失独立性将推高借贷成本并引发动荡
欧洲央行(ECB)执委伊莎贝尔·施纳贝尔表示,削弱美联储(Fed)的独立性可能会适得其反:非但无法降低借贷成本,反而会推高成本,同时还将扰乱整个全球金融体系。
美国总统特朗普(U.S.
President Donald)持续向美联储施压,要求其降息,并且曾公开讨论解雇美联储主席鲍威尔(Jerome
Powell) - - 他称鲍威尔为“傻瓜”“白痴”,只因鲍威尔未满足其降息要求。
特朗普进一步升级了这场“对抗”:上月他试图解雇美联储理事库克(Lisa
Cook),这引发了一场关键的法律考验
- - 核心议题是美联储能否在不受政治干预的情况下正常运作,而“不受政治干预”正是现代央行体系的基石。
“任何削弱央行独立性的企图,都将导致中长期利率上升,”她在接受路透社(Reuters)采访时表示。
“历史已明确证明央行独立性的益处:它能降低风险溢价,为家庭、企业和政府创造更宽松的融资环境,”身为学者、同时负责欧洲央行市场操作事务的施纳贝尔指出。
特朗普要求降息,目的是提振投资,并为抵押贷款借款人缓解压力 - - 当前美国(US)利率处于发达国家中的较高水平。
但出于政治动机的降息将释放一个信号:美联储愿意容忍更高的通胀。这会削弱投资者对美联储的信任 - -
要知道,投资者持有数万亿美元的美国资产,其信心正是建立在对美联储政策确定性的信赖之上。
“若美联储真的丧失独立性(我衷心希望这种情况不会发生),这将对全球金融体系造成极大破坏,也会对欧洲央行产生影响,”施纳贝尔说。
这种信任的丧失可能会推高长期借贷成本 - -
对于抵押贷款和企业贷款而言,长期借贷成本比央行短期利率更具实际影响。届时,美联储为减轻融资负担所做的任何努力,都可能付诸东流。
施纳贝尔还表示,美国还有可能“输出”更高的通胀。因为从疫情中得到的关键教训是:各国难以抵御全球性的通胀趋势。
尽管这种信任丧失也可能威胁美元在全球金融体系中的主导地位,但施纳贝尔指出,目前尚无任何货币能替代美元。
部分欧洲官员认为,对美国政策的不信任可能为欧元创造抢占市场份额的机会,但施纳贝尔表示,世界目前尚未做好“脱离美元主导地位”的准备。
“核心问题在于美元能否维持当前地位,”施纳贝尔说,“我倾向于认为它能够维持。”
“但如果美元无法维持其地位,全球金融体系将面临何种局面尚不明朗 - -
因为目前没有明确的替代货币,”她表示,“全球金融体系目前尚未达到‘无需美元作为核心货币也能平稳运转’的状态。”
|
|
|
|
|
|
09:35 |
贸易对澳大利亚Q2增长贡献微弱,政府支出也不及预期
澳大利亚(AUS)二季度国际贸易对经济增长的贡献仅为微弱正值,政府支出则完全未产生拉动作用,这使得部分分析师下调了该国经济增长预期。
澳大利亚统计局周二发布的数据显示,6月季度经常账户赤字为137亿澳元(约合89亿美元),较上一季度修正后的141亿澳元有所收窄,且低于市场预期的160.8亿澳元赤字规模。
经常账户赤字收窄的原因在于,澳大利亚国内投资者从海外股票投资中获得的收益增加;与此同时,非货币性黄金及旅游服务进口需求旺盛,导致商品和服务顺差有所下降。
澳大利亚统计局表示,二季度净出口将为国内生产总值(GDP)增长贡献0.1个百分点,而此前分析师曾预计净出口对GDP的贡献将持平(即零贡献)。
曾在去年成为经济活动主要驱动力的政府支出,此次表现持续不及预期。统计局估算显示,二季度政府支出对经济增长未产生任何贡献,而经济学家此前曾预期政府支出能较一季度实现反弹。
这一系列疲软的分项数据促使加拿大皇家银行资本市场(RBC
Capital Markets)和花旗集团(CitiGroup)的分析师,将二季度GDP环比增长预期从之前的0.6%下调至0.5%。完整的GDP数据将于周三发布。
路透社(Reuters)对22位分析师的调查显示,预计二季度经济将温和增长0.5%,高于上一季度的0.2%。这一增长主要得益于家庭支出在经历长期低迷后开始回升,进而有望将全年经济增长率推升至1.6%。
加拿大皇家银行资本市场宏观利率策略师罗伯特·汤普森表示:“我们预计,二季度家庭私人消费将成为经济活动的主要支撑,企业投资和住宅投资也将贡献微弱力量。2025年上半年,政府需求似乎持平或略有下降,这种经济增长向私人部门倾斜的态势值得鼓励。”
随着通胀压力降温,澳大利亚储备银行(RBA)今年已三次下调利率,目前利率水平为3.6%。但截至目前,澳大利亚经济复苏态势依然疲软,这为未来数月进一步实施宽松政策提供了依据。
澳大利亚央行预计,到今年年底,该国经济增长率仅为1.7%。
隔夜指数掉期(OIS)的定价显示,交易员预计,
澳大利亚央行本月再次降息的概率不足20% - -
原因是月度通胀数据高于预期,且劳动力市场保持韧性。不过,市场已完全消化了11月降息的预期,预计届时利率将降至3.10%左右。
|
|
|
|
|
|
09:30 |
澳大利亚统计局(ABS)经常帐
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚第二季度经常帐(亿澳元) |
-147 |
-160 |
-137 |
|
|
|
|
|
09:30 |
冰见野良三:需继续加息,但需关注全球不确定性
副行长冰见野良三周二表示,日本央行(BoJ)应继续加息,但他同时警告,全球经济不确定性仍处于高位,这暗示日本央行暂不急于推高目前仍处于低位的借贷成本。
他指出,尽管日美贸易协议(Trade
Deal)有助于缓解经济面临的不确定性,但目前美国(US)关税的具体影响尚不明确。
“当前,超出预期的冲击风险或许更值得关注,”冰见野良三在日本北部钏路市向商界领袖发表演讲时表示,“总体而言,全球经济仍面临高度不确定性。”
冰见野还提到,通胀前景既存在上行风险,也存在下行风险。一方面,日本(JPN)紧张的劳动力市场可能推高薪资;另一方面,全球经济增长放缓以及美国加征关税对日本经济造成的冲击,或对物价形成压制。
“尽管受关税影响导致经济增长放缓,通胀暂时陷入停滞,但我们预计日本的核心通胀最终将稳定在符合2%目标的水平附近,”冰见野表示。
他称:“若我们的基准情景得以实现,那么结合经济与物价的改善态势,继续加息将是恰当的举措。”
对于央行可能在何时加息,冰见野并未给出太多暗示,仅表示需确保加息既不操之过急,也不行动过晚。
“若事实表明美国关税对日本经济的影响不会显著显现,那将对加息形成有利条件,”冰见野在新闻发布会上表示。
但他补充称,很难准确预测日本央行何时能判断出关税影响的严重程度。
冰见野发表上述言论后,日元汇率走弱,日本日经股指涨幅短暂扩大,部分市场参与者认为其表态的鹰派程度低于预期。
日本央行去年退出了实施长达十年的大规模刺激政策,并在今年1月将短期利率上调至0.5%,当时央行认为日本已接近可持续实现2%通胀目标的水平。
尽管日本消费者通胀率(CPI)超过央行目标已逾三年,但央行行长植田和男仍承诺将缓慢加息,原因是对美国关税给日本经济带来的影响存在不确定性。
不过,居高不下的食品通胀以及薪资持续增长的前景,已导致部分央行董事会成员警告称,可能出现第二轮物价上涨效应,这或许意味着有必要再次加息。
路透社(Reuters)8月的调查显示,近三分之二的受访者预计日本央行将在今年晚些时候再次加息。
冰见野曾担任日本银行业监管机构负责人,他此前对日本央行的超宽松货币政策持批评态度,市场认为他是央行董事会中更倾向于加息的成员之一。
冰见野表示,央行应减少在日本国债市场的干预,因为过度维持宽松流动性可能会带来不必要的风险。
“随着时间推移,逐步缩减资产负债规模(Taper)将是审慎之举,”他指出,这包括减持交易所交易基金、房地产投资信托基金等风险资产。
“我们将借鉴过去向金融机构出售所持股票的经验,研究如何处置目前持有的ETF和日本房地产投资信托基金,”他说。
在新闻发布会上被问及央行可能何时开始考虑制定减持风险资产的计划时,冰见野拒绝置评。
|
|
|
|
|
|
16:35 |
新订单回落,英国制造业陷入困境
周一发布的一项调查显示,此前英国(GBR)制造业显露复苏迹象,然而8月却遭遇新挫折:受海外贸易紧张局势(Trade
Tensions)及国内增税影响,新订单数量下降。
标普全球(S&P
Global)/CIPS英国制造业采购经理人指数(PMI)五个月来首次下滑,从7月创下的六个月高点48.0降至47.0,不仅低于初值47.3,更标志着该指数连续第11个月处于50荣枯线下方的收缩区间。
标普全球指出,需求疲软、全球贸易关税,以及4月起最低工资上调和雇主税增加导致客户成本上升,多重因素共同拖累出口与新订单
- - 二者均以四个月来最快速度萎缩。
标普全球市场情报总监罗布·多布森表示:“8月,英国制造业新订单大幅下滑,总订单量与海外需求的降幅均达到过去两年间的较高水平。市场环境疲软、美国关税影响及客户信心低迷,共同导致新合同签约量不足。”
英国制造商的经营乐观情绪小幅回升至六个月高点,但仍低于长期平均水平。
部分雇主认为全球市场形势将趋于稳定,但也有雇主担忧新的增税政策及能源成本上涨。
外界普遍预计,英国财政大臣蕾切尔·里夫斯将在今年晚些时候的预算案中再次加税。
新订单与产成品库存的比率(该指标常被视为未来生产变化的早期信号)触及2023年10月以来的次低点。企业已连续10个月裁员,这可能加剧英国央行部分官员的担忧
- -
他们此前一直担心劳动力市场会大幅放缓。不过,投入成本通胀率升至5月以来的最高水平(部分源于4月增税),尽管产品出厂价涨幅降至六个月最低,但仍有部分成本上涨压力传导至客户端。
制造业约占英国经济产出的9%。根据上月发布的初值数据,英国占主导地位的服务业在8月增速加快,服务业PMI终值将于周三公布。
|
|
|
|
|
|
16:18 |
拉加德警告:特朗普掌控美联储将对经济构成重大威胁
 欧洲央行行长拉加德(Christine
Lagarde)表示,若美联储(Fed)失去独立性,将对全球构成“严重威胁”。
不过拉加德在周一接受欧洲媒体采访时指出,特朗普总统(U.S.
Preside-nt Donald)若想掌控美国(US)的
央行,难度将“非常大”。她提到,有法律先例禁止罢免美联储理事,这成为特朗普掌控美联储的阻碍。
“若他真的成功掌控美联储,我认为这将对美国经济乃至全球经济构成极为严重的威胁,”拉加德表示,“显然,货币政策对美国维持物价稳定、确保国内充分就业具有重要影响。”
拉加德称,若美联储失去独立性,“美国经济的稳定性将受到冲击,进而对全球产生影响 - -
因为美国是全球最大经济体,这种影响将令人高度担忧。”
特朗普此前对美联储发起了史无前例的攻击,要求美联储下调他认为“过高”的利率。除了反复斥责美联储主席鲍威尔(Jerome
Powell)外,他还采取措施试图解雇美联储理事库克(Lisa
Cook),目前库克正通过法律途径反抗解雇决定。
谈及欧洲局势时,拉加德表示,欧洲央行(ECB)已成功实现物价稳定,并将采取一切必要措施控制欧元区通胀。
她指出,欧洲央行2%的通胀目标已达成,“我们将继续采取必要措施,确保通胀可控、物价稳定。”
拉加德发表上述言论之际,一份通胀报告即将发布,预计该报告将印证欧洲央行的判断 - -
欧元区物价压力已处于可控范围。彭博社(Bloomberg)调查的经济学家预计,此次通胀数据将为2%,与欧洲央行的通胀目标一致。
预计在未来两周内召开的下一次会议上,欧洲央行决策层将维持利率稳定。目前许多决策者对当前2%的利率水平表示认可。在7月的会议上,尽管面临美国关税压力及俄乌冲突(The Russia-Ukraine War)的不利影响,多数决策者仍认为欧元区通胀风险“总体均衡”,并提及欧洲经济具有“韧性”。
尽管经济学家仍预计欧洲央行将在12月进行最后一次降息,但投资者已不再确信今年还会有更多降息动作。
关于经济前景,拉加德强调,欧盟与美国之间的贸易协议(Trade
Deal)已“大幅降低”了不确定性。
|
|
|
|
|
|
16:05 |
8月欧元区制造业活动自2022年初以来首次扩张
一项调查显示,受国内需求激增和产出增长推动,8月欧元区(Euro
Area)制造业活动自2022年年中以来首次扩张,这为未来生产注入了乐观预期。
8月标普全球(S&P
Global)/HCOB欧元区制造业采购经理人指数(PMI)从7月的49.8升至50.7,创下三年多以来的新高,突破了区分增长与收缩的50.0荣枯线,同时也高于此前公布的初值50.5。
尽管工厂产出增速达到2022年3月以来的最高水平,但作为需求关键指标的新订单,其扩张速度也创下近三年半以来的峰值。
德国商业银行(Commerz
Bank)首席经济学家赛勒斯·德拉鲁比亚表示:“制造业的经济复苏正逐步扩大范围……新增订单也为可持续复苏带来了希望。国内订单有所增长,抵消了海外需求疲软的影响。事实上,应对美国关税的最佳办法或许是增强国内需求……许多企业预计,12个月后的产量将高于当前水平。”
欧盟(EU)与美国(US)已于7月末达成一项框架性贸易协议(Trade
Deal),但截至目前,仅15%的基准关税政策得以实施。
在欧元区各国中,希腊(GRE)和西班牙(ESP)的制造业增长领跑,其PMI分别为54.5和54.3;法国(FRA)和意大(ITA)利的制造业也实现小幅扩张。与此同时,作为欧洲最大经济体的德国(GER),其制造业PMI升至49.8,创下38个月以来的新高,距离50.0荣枯线仅一步之遥。
德国经济上季度因最大贸易伙伴美国需求放缓而收缩0.3%,此次制造业活动的复苏为德国经济带来了回暖希望。
尽管整体信心与7月基本持平,但欧元区制造商对未来一年的前景仍持乐观态度。这与欧盟委员会(EC)一项调查显示的“8月欧元区经济信心下滑”形成鲜明对比。
尽管投入成本略有上升,但制造商的产品售价小幅下降。
欧洲央行(ECB)的通胀目标为2%,该行已于7月将关键利率维持在2%的水平。本月欧洲央行可能会再次维持这一利率,而关于进一步降息的讨论大概率将在秋季重启
- - 尤其是在美国关税导致欧元区经济走弱的情况下。
|
|
|
|
|
|
16:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月S&P制造业PMI终值 |
50.5 |
50.5 |
50.7 |
|
|
|
|
|
08:35 |
由于关税导致出口订单下降,日本制造业活动收缩
一项调查显示,8月日本(JPN)制造业活动因海外订单减少而收缩。目前,美国关税(U.S.
Tariffs)的影响已开始对日本这个依赖出口的制造业领域造成压力。
8月标普全球(S&P
Global)日本制造业采购经理人指数(PMI)为49.7,略低于此前公布的初值49.9,但较7月的48.9有所回升。
该指数已连续两个月低于50.0的荣枯线(50.0为荣枯分界点,低于该数值表明行业活动收缩)。
调查显示,尽管工厂产出收缩速度放缓,推动整体指数回升,但受市场环境低迷影响,新订单下降速度与7月持平,未见改善。
标普全球市场情报经济副总监安娜贝尔·菲德斯表示:“尤其值得关注的是,新出口业务降幅进一步扩大,创下近一年半以来的最快下跌速度。”
调查指出,此次海外新订单下降是2024年3月以来的最快水平,企业表示,中国(CN)、欧洲(EU&GBR)、美国(US)等主要市场需求疲软是主要原因。
日本政府此前发布的数据显示,7月日本出口因对美汽车出口下降,创下四年多来的最大单月跌幅;同时工业产出降幅也超出预期。
今年7月,日本与美国达成一项贸易协议:日本将向美国定向投资5500亿美元,作为交换,美国将降低对日本商品的关税。但该协议约定条款的具体实施仍存在不确定性。
此外,采购经理人指数调查中也有积极信号:就业市场表现亮眼,企业已连续9个月新增员工,为未来潜在的需求增长做准备。
不过调查同时显示,企业经营信心降至三个月低点。受访者提及的担忧因素包括客户需求疲软、人口老龄化,以及美国关税的影响。
8月投入成本通胀率较7月的四年半低点略有回升,但产品销售价格涨幅降至四年多来的最低水平。部分企业表示,激烈的市场竞争以及客户的降价要求,影响了其定价能力。
|
|
|
|
|
|
08:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月S&P/JibunBank制造业PMI终值 |
49.9 |
- |
49.7 |
|
|
|
|
|
07:55 |
日本企业资本支出大幅增长,但受美国关税影响制造商利润暴跌
日本(JPN)企业4-6月厂房设备投资同比增长7.6%,但受美国关税(U.S.
Tariffs)冲击,制造商利润下滑,企业投资前景已蒙上阴影。
一方面,资本支出的稳健增长为日本央行今年晚些时候再次加息提供了支撑依据。
不过,日本财务省(MoF)同期发布的数据也显示,尽管整体经常性利润增长0.2%,但制造商经常性利润暴跌11.5%,其中汽车行业利润骤降29.7%,拖累最为显著。
明治安田研究所(Meiji
Yasuda Research Institute)经济学家前田和孝表示:“目前日本出口企业主要通过降价来消化美国关税成本。随着利润空间不断被挤压,它们对投资必然会变得谨慎。”
日本第二季度资本支出增速较上一季度的6.4%有所加快,经季节性调整后,环比增长1.6%。
该数据将用于计算定于9月8日发布的修正后国内生产总值(GDP)数据。
上月发布的初步数据显示,受出口和资本支出意外保持韧性推动,日本第二季度经济年化增长率达1.0%,高于市场预期。
农林中金综合研究所(Norinchukin
Research Institute)首席经济学家南武志指出,此次公布的资本支出增幅略低于4-6月GDP初步数据中的资本支出增幅
- - 后者包含了部分对资本支出的估算值。
他预测,日本第二季度GDP年化增长率将从初步统计的1.0%下修至0.8%。南武志还表示,受出口疲软和消费支出低迷影响,日本经济可能在7-9月季度出现六个季度以来的首次收缩。
过去几周发布的其他经济数据也表明,美国关税正持续产生负面影响。
由于日本汽车制造商为消化关税成本而降价,7月日本出口创下约四年来最大单月降幅;同时,受汽车产量下降6.7%等因素影响,工业产出降幅也超出预期。
日美7月达成的贸易协定有望将美国对日本汽车的关税从27.5%降至15%,但由于美国总统特朗普(U.S.
President Donald)尚未签署行政令,关税下调的具体实施时间仍存在不确定性。
|
|
|
|
|
|
07:50 |
日本财务省(MOF)企业资本支出季报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本第二季度企业资本支出年率(%) |
6.4 |
- |
7.6 |
|
|
|
|
|
02:05 |
由于供应不足,澳大利亚8月房价上涨
房地产咨询公司Cotality(前身为CoreLogic)周一表示,受购房者需求增加及挂牌房源量偏低推动,澳大利亚8月房价出现上涨。
房价指数(HPI)数据显示,8月澳大利亚(AUS)房价较7月上涨0.7%,中位价升至84.8858万澳元(约合55.16万美元),涨幅较前一个月的0.5%有所扩大。
这一8月房价涨幅是自2024年5月以来的单月最大涨幅。
此次房价上涨呈现普遍态势:布里斯班8月房价飙升1.2%;澳大利亚人口最多的城市悉尼,房价上涨0.8%;墨尔本房价则上涨0.3%。
数据显示,霍巴特是当月唯一一个房价下跌的首府城市,跌幅为0.2%。
科塔力表示,购房者需求受到多方面因素推动,“包括借款能力提升、实际工资增长、市场信心增强,以及随着挂牌房源量持续紧张,购房者可能产生的紧迫感日益加剧”。
该公司研究主管蒂姆·劳莱斯在一份声明中称:“我们再次看到,可用房源与实际需求之间存在明显错配,这对房价形成了上行压力。”
他补充说,自澳大利亚储备银行(RBA)2月启动降息以来,全国房价正“逐步建立势头”。
央行8月宣布今年第三次降息,同时由于通胀降温,该行也为未来进一步宽松政策敞开了大门。
|
|
|
|
|
|
23:05 |
EIA:美国6月原油产量升至1358万桶/日,创历史新高
美国能源信息署(EIA)在其月度石油供应报告(PSM)中发布的数据显示,美国(US)6月原油产量创历史新高,日产量增加13.3万桶,达到1358万桶/日。
EIA数据显示,美国原油产量最高的得克萨斯州,6月原油日产量增加1.1万桶,达到572万桶/日,为4月以来的最高水平。产量排名第二的新墨西哥州,6月日产量环比增加4万桶,达到224万桶/日,为3月以来的最高水平。
EIA指出,美国墨西哥湾联邦近海区域6月原油产量也升至2023年10月以来的最高水平,日产量增加6.7万桶,达到192万桶/日。
作为需求替代指标的美国原油及石油产品供应量,6月日供应量增加68.4万桶,达到2100万桶/日,为2024年10月以来的最高水平。
6月美国汽油需求量日增20.5万桶,达到923万桶/日,为2024年7月以来的最高水平;同期航空燃油需求量也创下2018年8月以来的新高,日增8.4万桶,达到185万桶/日。
EIA在其产量报告中称,6月美国本土48州(不含阿拉斯加和夏威夷)的天然气总产量也创下历史新高,达到1207亿立方英尺/日,高于5月的1202亿立方英尺/日。
这一产量超过了此前3月创下的1205亿立方英尺/日的月度历史最高纪录。
EIA表示,在天然气产量最高的几个州中,得克萨斯州6月天然气月产量增长0.7%,达到368亿立方英尺/日;宾夕法尼亚州6月天然气月产量增长1%,达到215亿立方英尺/日。
|
|
|
|
|
|
20:35 |
关税渗透之际,美国7月核心通胀与消费支出同步攀升
7月美国(US)消费者支出升至四个月来最高水平,这表明即便通胀持续高企,消费需求依旧保持韧性。
美国商务部经济分析局(BEA)周五公布的个人消费支出价格指数(PCE)数据显示,
经通胀调整后的消费者支出增长0.3%,这一增长得益于收入提升及商品领域的消费增长。
剔除食品和能源价格、且为美联储所青睐的核心个人消费支出价格指数(核心PCE)环比6月上涨0.3%;同比涨幅回升至2.9%,为今年2月以来的最高水平。
最新数据显示服务价格出现回升,而随着美国总统特朗普(U.S.
President Donald)推出的关税措施(Tariff
Policy)进一步渗透至经济领域,这可能会加剧市场对通胀进一步恶化的担忧。目前来看,美国消费者的支出意愿仍在,但在物价上涨与劳动力市场疲软的双重背景下,这种消费动力能持续多久尚不明朗。
数据公布后,美国股市期货与国债的跌幅有所收窄,美元则保持强势。交易员仍预计美联储将在9月16日至17日的会议上宣布降息。
上周在杰克逊霍尔举行的美联储年度会议上,美联储主席鲍威尔(Jerome
Powell)虽指出“关税对物价的影响现已清晰可见”,但同时也谨慎为下月降息敞开大门 - -
目前劳动力市场面临的风险正不断上升。
不过,在此次美联储(Fed)会议召开前,政策制定者还将收到更多关于通胀与劳动力市场的最新报告。
此次通胀回升主要源于服务成本上涨,该领域成本涨幅创下2月以来新高,其中包括投资组合管理费的增加(这反映出持续数月的股市回升态势),体育赛事直播、娱乐等休闲服务的成本也出现上涨。
一个备受关注的通胀指标 - - 剔除能源与住房的核心服务通胀 - -
环比上涨0.4%,为五个月来最大涨幅。与此同时,商品成本则有所下降。
为保护美国消费者,部分企业已加快步伐,在关税生效前提前进口商品;另有一些企业则选择多元化供应链,或牺牲自身利润空间以消化成本。但随着大部分关税措施已正式实施,许多企业坚称,有必要将更多额外成本转嫁给消费者。
此次消费支出增长在很大程度上得益于商品采购,尤其是汽车、家居家具、运动器材等耐用品的消费。
|
|
|
|
|
|
20:35 |
加拿大第二季度GDP萎缩,降息预期升温
周五公布的数据显示,受美国关税(U.S.
Tariffs)对出口造成挤压影响,加拿大(CAN)第二季度经济年化萎缩幅度远超预期,但家庭支出与政府支出的增加缓解了部分冲击。
加拿大统计局表示,截至6月30日的第二季度,加拿大国内生产总值(GDP)年化萎缩1.6%,而第一季度GDP增速经下修后为2.0%;今年上半年加拿大GDP年化总增速为0.4%。
这是加拿大经济七个季度以来首次出现季度萎缩。
此次经济减速幅度超出预期,提着了对加拿大央行(BoC)9月降息的预期。加拿大央行在最近三次货币政策会议上均将利率稳定维持在2.75%。
GDP数据公布后,货币市场对加拿大央行9月17日降息的定价概率从数据公布前的40%升至48%。
加拿大统计局指出,6月加拿大经济环比萎缩0.1%,主要原因是占该国GDP四分之一的商品生产行业产出下降。
加拿大帝国商业银行资本市场(CIBC
Capital Markets)高级经济学家安德鲁·格兰瑟姆在报告中写道:“月度数据显示的疲软趋势超出预期,这一情况对我们‘加拿大央行9月降息’的预测构成支撑。”
不过他补充称,8月的就业与通胀数据将对利率决策起到关键作用。
季度GDP基于收入与支出数据计算得出,而月度GDP则依据工业产出数据核算。
这是加拿大经济基于工业产出的GDP连续第三个月下滑,也是三年来首次出现连续三个月萎缩的情况。
路透社此前调查的分析师曾预测,加拿大第二季度GDP年化萎缩0.6%,6月月度GDP环比增长0.1%。
▌第三季度经济或持平
7月经济前瞻数据显示,当月加拿大经济环比或增长0.1%,这意味着第三季度经济可能出现改善。
然而经济学家表示,7月这一微弱的增长幅度仍低于加拿大央行此前预测,这可能会进一步加大央行出手提振经济的可能性。
加拿大央行上月曾表示,在当前关税环境下,经历第二季度大幅萎缩后,加拿大经济在今年下半年可能增长1%左右。
数据公布后,加拿大元兑美元汇率下跌0.17%,报1加元兑1.3771美元(即1美元兑0.7262加元)。加拿大2年期国债收益率进一步下跌2.8个基点,至2.664%。
加拿大统计局表示,第二季度加拿大出口额下降7.5%,为五年来最大降幅。
同时,加拿大企业对机械设备的投资自新冠疫情以来首次出现萎缩,第二季度此类投资下降0.6%。
不过加拿大国内需求增长3.5%,显示国内经济表现稳健。
加拿大统计局指出,国内需求增长主要得益于三方面:家庭最终消费支出年化激增4.5%、住宅投资增长6.3%,以及政府最终消费支出激增5.1%。
▌机构评论
>>
Desjardins Securities首席经济学家吉米·让表示:
这份数据喜忧参半……因为深入分析细节会发现,报告并未表明第二季度已开启经济衰退。当然,这并不意味着未来几个季度国内经济不会面临更多压力,但此次经济萎缩的核心原因显然集中在出口领域。
最新报告中通胀数据出现意外变化,且此前我们已得知(加拿大)将降低反制关税。这些因素叠加在一起,为(加拿大央行)在9月重启降息提供了充分理由。
>>
加拿大丰业银行(Scotia
Bank)资本市场经济学副总裁德里克·霍尔特表示:
整体数据带来的冲击相当大,我的意思是,各类GDP相关指标均表现不佳,但关键仍在于细节。对我而言,核心信息是国内经济表现极为强劲。我关注的指标是‘最终国内需求’,该指标涵盖消费、投资与政府支出。经通胀调整后,其季度环比年化增长率达到3.4%。
若要说有什么不同,那就是央行降息的理由反而更不充分了 - -
因为当前国内经济呈现强劲态势,而货币政策对国内经济的影响力,远大于其对贸易波动与库存数据波动的影响力。因此,在就降息可能性做出明确判断前,我仍希望先看到就业数据与消费者价格指数(CPI)报告。
|
|
|
|
|
|
20:35 |
美国7月商品贸易逆差飙升22.1%,由于进口激增
由于进口激增,美国(US)7月商品贸易逆差大幅扩大,这表明贸易可能会成为第三季度经济增长的主要拖累因素。
商务部人口普查局(CB)和经济分析局(BEA)周五联合公布的国际商品和服务贸易月报(GTR)显示,上月商品贸易逆差飙升22.1%,至1036亿美元。路透社(Reuters)此前调查的经济学家曾预测,7月商品贸易逆差将升至894.5亿美元。
7月商品进口额增加186亿美元,达到2815亿美元;商品出口额则减少1亿美元,降至1780亿美元。
第二季度进口量的回落曾推动贸易逆差大幅收窄,为当季国内生产总值(GDP)增长贡献了创纪录的4.95个百分点。
美国经济第二季度年化增长率为3.3%。而今年一季度,受企业为规避特朗普总统(U.S.
President Donald)大范围关税(Reciprocal
Tariffs)生效而创纪录地提前进口、导致贸易逆差急剧恶化的影响,GDP年化收缩0.5%。
目前,美国亚特兰大联邦储备银行的GDPNOW工具显示,第三季度美国GDP年化增长率将为2.2%。
|
|
|
|
|
|
07:17 |
沃勒:9月应该降息,随后可能进一步降息
 美联储理事沃勒(Christopher
Waller)再次呼吁降低利率,他表示支持在9月将利率下调25个基点,并预计未来3至6个月将进一步降息。
沃勒在为迈阿密经济俱乐部周四举办的活动准备的发言稿中称:“当前核心通胀已接近2%的目标,市场对长期通胀预期的指标稳固锚定,劳动力市场出现非预期疲软的可能性上升。在此背景下,合理的风险管理意味着联邦公开市场委员会(FOMC)现在就应开始下调政策利率。”
特朗普政府(Trump
Administration)正考虑在明年提名沃勒接替鲍威尔(Jerome
Powell)担任美联储主席。沃勒表示,对于美联储负责制定政策的FOMC将于9月16日至17日举行的下一次会议,目前他认为无需大幅降息。
但他指出,若定于下周发布的月度就业报告(NFP)“显示经济显著疲软,且通胀仍得到良好控制”,情况可能会发生变化。“就我目前的判断而言,预计未来3至6个月将进一步降息,降息的节奏将取决于后续公布的数据。”
本周美国总统特朗普(U.S.
President Donald)试图解雇美联储另一位理事库克(Lisa
Cook),而沃勒的此番表态,是自该事件发生后,美联储华盛顿总部高层官员首次公开发声。特朗普此次解雇企图,将其为推动降息而施加的压力推向了前所未有的高度,同时也引发了一场具有历史意义的法律纠纷
- - 这一纠纷可能对美联储的独立性及美国经济产生深远影响。
沃勒在事先准备好的发言稿中未提及库克事件,反而将演讲的大部分内容聚焦于劳动力市场,称其“风险持续上升”。在美联储7月召开的货币政策会议上,沃勒曾对维持利率不变的决定投下反对票,主张通过降息来提振就业。
2025年以来,美联储一直维持利率不变,这在很大程度上是出于对特朗普关税政策可能加剧通胀压力的担忧。而这一“维持利率”的立场引发了特朗普的不满。特朗普多次施压要求降息,期间还曾抨击鲍威尔及其同事,并在多个方面对美联储进行指责。
但7月美联储会议后公布的疲软就业数据引发了更大担忧,鲍威尔上周表示,鉴于“风险平衡正在发生变化”,降息可能具备合理性。
沃勒重申了自己的观点,即美联储应“忽略”关税对通胀的影响
- - 他认为这种影响将是暂时的。
|
|
|
|
|
|
20:35 |
美国上周初请失业金人数小幅下降,就业市场总体持稳
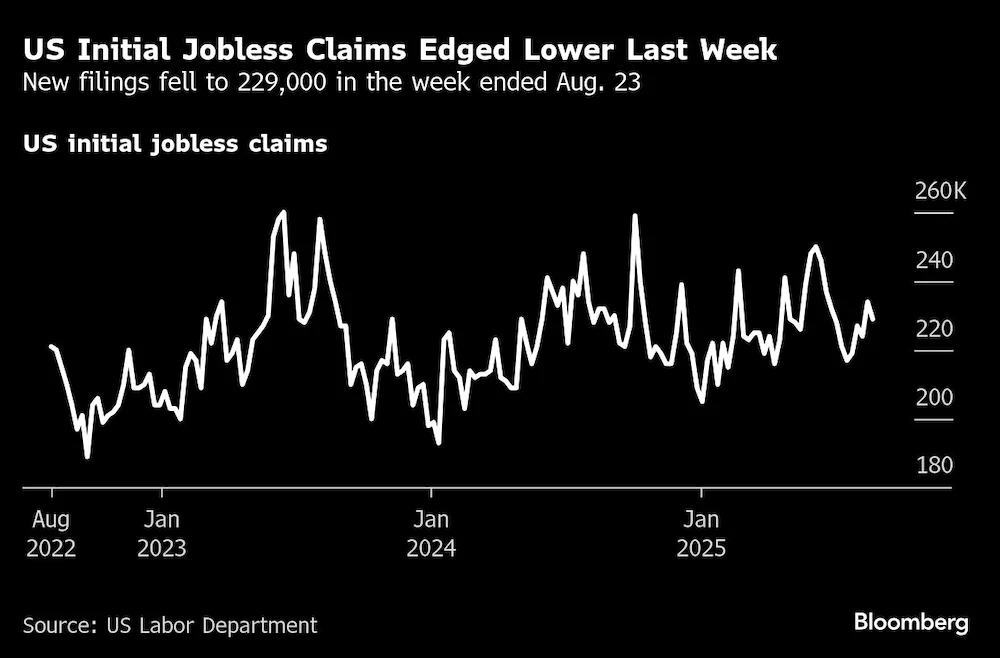 上周美国(US)失业救济申请人数小幅下降,这一现象表明,在经济存在不确定性的背景下,雇主仍在尽量留住现有员工。
在截至8月23日的一周内,首次失业救济申请人数减少5000人,降至22.9万人。彭博社(Bloo-mberg)对经济学家开展的调查显示,此前对该数据的平均预期为23万人。
美国劳工部(DoL)周四公布的数据显示,反映领取失业救济人数的续请失业救济申请人数,在一周前也降至195万人。而那一周正值政府月度就业报告调查期。
截至目前,企业虽不愿大规模裁员,但已放缓招聘步伐。与此同时,续请失业救济申请人数居高不下,这一数据表明失业人员找到新工作所需的时间正在变长。
劳动力市场的降温信号已成为美联储(Fed)官员关注的焦点。
美联储主席鲍威尔(Jerome
Powell)上周在杰克逊霍尔美联储年度会议上发表讲话时称,“就业市场面临的下行风险正在上升”,并为降息敞开大门。此后,投资者预计美联储将在9月的政策会议上宣布降息。
作为有助于平滑数据波动性的指标,首次失业救济申请四周移动平均人数升至22.85万人。
若剔除季节性因素影响,上周首次失业救济申请人数同样有所下降。其中,艾奥瓦州的降幅最大。
---
图:上周美国首次失业救济申请人数小幅下降
|
|
|
|
|
|
20:30 |
美国GDP增长率上调至3.3%,受贸易与投资推动
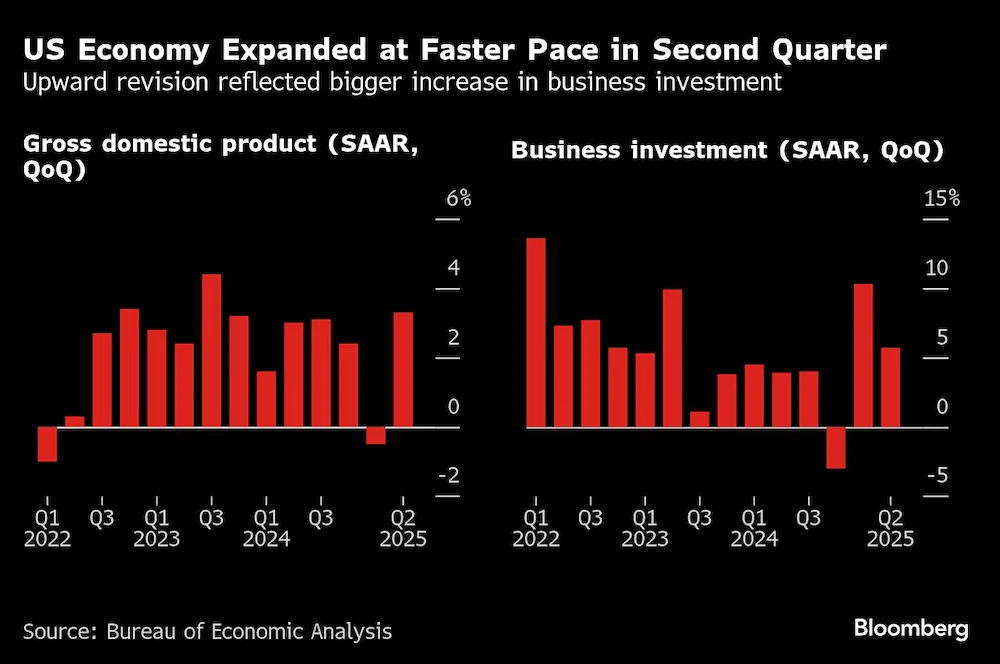 受企业投资回升及贸易大幅增长推动,美国(US)经济在第二季度的增速略高于初始估算值。
美国商务部经济分析局(BEA)周四发布的第二次估算数据显示,经通胀调整后的美国国内生产总值(GDP)年化增长率达到3.3%,而初始公布的增长率为3%。
在第一季度回升的基础上,第二季度企业投资年化增长率进一步升至5.7%。这一数据不仅高于初始公布的1.9%,还反映出运输设备投资的上调,以及知识产权产品投资创下四年以来的最大增幅。
此次GDP回升此前,美国经济在第一季度出现了2022年以来的首次收缩,原因是企业为应对关税上涨而紧急增加商品进口。展望未来,随着消费者与企业逐渐适应特朗普总统(U.S.
President Donald)的贸易政策(Trade
Policy),预计美国经济将以温和节奏增长。
美国政府另一项核心经济活动指标 - -
国内总收入(GDI)在第二季度增长4.8%,而第一季度的年化增长率仅为0.2%。GDP衡量的是商品与服务的支出情况,GDI则衡量生产这些商品与服务所产生的收入及发生的成本。
GDP数据公布后,美元汇率继续维持低位,2年期美国国债收益率小幅上涨。目前,交易员仍普遍预期美联储将在9月降息。
▌企业利润
GDI数据中包含企业利润相关数据。第二季度美国企业利润增长1.7%,而今年前三个月的企业利润曾出现2020年以来的最大跌幅。2025年美国经济前景的一个关键问题是:面对关税上涨,美国企业会选择提价转嫁成本,还是自行消化成本?
非金融企业税后利润占其总增加值的比例(衡量利润率的指标)维持在15.7%,远高于1950年代至疫情前的普遍水平。
净出口对GDP的拉动作用接近5个百分点,这是自今年前三个月(净出口对GDP形成拖累)以来的最大正向贡献。美国境外生产的商品与服务会从GDP计算中扣除,但会在其被消费时计入相关统计。
作为美国经济增长的主要引擎,第二季度消费者支出年化增长率为1.6%,高于初始估算的1.4%。而在第一季度,消费者支出增速曾降至疫情初期以来的最低水平。
▌最终销售额
由于今年贸易与库存波动对整体GDP造成干扰,经济学家正更多关注“私人国内最终销售额”这一指标 - -
该指标能更精准地反映消费需求与企业投资情况。第二季度私人国内最终销售额年化增长率为1.9%。
从沃尔玛到家得宝等零售商均表示,尽管关税推高的物价正越来越多地出现在商店货架上,但美国消费者的韧性仍令其感到乐观。
GDP报告还显示,美联储青睐的通胀指标 - -
剔除食品与能源的个人消费支出价格指数(PCE)在第二季度上涨2.5%,与初始估算增速持平。7月核心PCE数据将于周五公布,该数据还将揭示第三季度初消费者实际支出及薪资增长情况。
美联储(Fed)一直密切关注特朗普政府的关税政策是否会推高通胀。美联储主席鲍威尔(Jerome
Powell)上周在怀俄明州杰克逊霍尔举行的美联储年度会议上表示,关税上涨对物价的影响“如今已清晰可见”,但鉴于劳动力市场面临的风险加大,他仍谨慎地为9月降息敞开了大门。
该周正值政府月度就业报告的调查期。8月美国就业数据将于下周公布。
---
图:美国经济第二季度增速加快,上调主要源于企业投资增幅扩大
|
|
|
|
|
|
00:20 |
威廉姆斯:美联储9月会议对利率走向至关重要
 纽约联储主席威廉姆斯(John
Williams)表示,美联储(Fed)下月召开的货币政策会议将“充满不确定性”,暗示会议可能会对利率做出调整,但并未明确表明自己支持何种行动方案。
“在我看来,毫无疑问,每一次会议都存在不确定性,”威廉姆斯周三在接受CNBC采访时表示。他提到美联储的两大核心使命
- - 充分就业与物价稳定,并补充道:“目前我们正努力实现风险的更好平衡。”
此前,美联储主席鲍威尔(Jerome
Powell)于周五表示“就业下行风险正不断加大”,且“风险平衡的变化可能为调整政策立场提供依据”。此后,投资者纷纷押注美联储将在9月会议上宣布降息。
威廉姆斯明确表示,当前利率水平“具有适度限制性”,这意味着美联储“可以在降低利率的同时,在未来继续维持一定的限制性立场,但同样,我们仍需根据经济实际情况来确定具体举措”。
这位分行行长指出,目前失业率仍处于低位,尽管薪资增长水平“与稳健的劳动力市场相符”,但包括就业岗位新增数量在内的部分指标显示,劳动力市场正逐步降温。另一方面,通胀“下降速度相当缓慢”。
近期,美国总统特朗普(U.S.
President Donald)宣布将解雇美联储理事库克(Lisa
Cook),美国政府指控库克存在抵押贷款欺诈行为。此后,美联储官员面临的政治压力不断升级。库克的律师已表示将通过法律途径对这一解雇决定提出异议。
威廉姆斯拒绝就该案件的具体细节置评,但他指出,库克始终展现出“正直品格,且对美联储的使命秉持坚定承诺”。
他还补充称,美联储的独立性“已被证明在全球范围内具有重要价值”。
|
|
|
|
|
|
22:05 |
美国8月消费者信心小幅下滑,因工作不好找
8月,美国(US)消费者信心小幅下滑,原因是美国民众对自身就业机会的担忧有所加剧。
周二发布的数据显示,在7月信心指数被上调后,世界大型企业联合会(CB)编制的8月消费者信心指数下降1.3点至97.4。彭博社(Bloomberg)此前对经济学家进行的调查显示,信心指数预期中值为96.5。
8月,消费者对未来六个月的预期指数有所下降,而对当前经济状况的评估指数则跌至4月以来的最低水平。当前消费者信心指数仍远低于疫情前水平。近期劳动力市场增速放缓,叠加美国总统特朗普(U.S.
President Donald)关税政策(Tariff
Policy)引发的经济担忧,共同抑制了消费者信心。美国就业和薪资增长已显著降温,失业人群找到新工作的难度也在不断加大。
认为“工作难找”的消费者比例已连续第二个月上升,达到2021年以来的最高水平;与此同时,认为“工作充足”的消费者比例基本持平。
这两种观点的比例差值 - - 经济学家密切关注的劳动力市场衡量指标 - -
小幅下降,延续了过去三年持续下滑的趋势。
劳动力市场恶化已成为美联储(Fed)官员决定何时重启降息的核心考量因素。上周,美联储主席鲍威尔(Jerome
Powell)在杰克逊霍尔年度会议上发表讲话时表示,鉴于就业风险上升,美联储在9月货币政策会议上仍有可能实施降息。
世界大型企业联合会的数据显示,预计未来12个月利率将上升的消费者比例有所增加,而预期利率下降的消费者比例则有所下降。
过去几个月,特朗普政府多变的贸易政策对消费者信心产生了负面影响,因为消费者担忧政策变动会推高物价。在此次调查的开放式反馈中,消费者除了提及对食品及日用品价格上涨的担忧外,也表达了对贸易政策的顾虑。当前消费者的通胀预期已有所上升。
报告显示,消费者对汽车、冰箱、洗衣机等耐用品的购买计划有所增加,但度假计划则有所减少。
尽管消费者对劳动力市场持负面态度,但总体而言,他们对商业状况的看法更为乐观。
|
|
|
|
|
|
21:05 |
美国房价增速连续第五个月放缓,至2023年以来最低水平
6月,美国(US)房价涨幅连续第五个月放缓。
S&P CoreLogic Case-Shiller公布的美国核心城市房价指数(NHP)数据显示,
美国全国房价指数同比上涨1.9%,这是自2023年夏季以来的最低涨幅,低于5月2.3%的同比涨幅。
此前,高房价与高抵押贷款利率将众多潜在购房者挤出市场,美国经历了13年来最疲软的春季房屋销售季。由于意向购房者数量稀少,在全美房屋库存积压的地区,卖家正更愿意接受降价及其他让步条件。
尽管这一趋势推动全国房价涨幅放缓,但纽约等部分地区的房地产市场竞争依然激烈。
标普道琼斯指数(S&P
DowJones Indices)的可交易固定收益与大宗商品主管尼古拉斯·戈德克在一份声明中表示:“6月的数据标志着房地产市场正持续发生决定性转变。”
“1.9%的同比小幅涨幅掩盖了显著的市场波动 - -
该统计周期前半段房价曾出现下跌,而后半段(过去六个月)2.5%的涨幅则完全抵消了这一跌幅,这表明2025年初房地产市场经历了一个重要的拐点。”他补充说。
戈德克指出,在20个主要城市中,纽约是明显的例外,其房价同比涨幅以7%领跑该指数;紧随其后的是芝加哥(同比上涨6.1%)和克利夫兰(同比上涨4.5%)。
与此同时,他表示,凤凰城、坦帕、达拉斯等疫情期间曾热门的城市,当前房价正出现下跌。其中,坦帕房价同比下跌2.4%,是所有城市中跌幅最大的。
|
|
|
|
|
|
20:35 |
尽管贸易存在不确定性,美国企业设备订单仍有所增加
7月美国(US)企业设备订单增幅超出预期,这一现象表明,随着贸易及财政政策方面的部分不确定性逐步缓解,企业正稳步推进其投资计划。
美国商务部人口普查局(CB)周二公布的耐用品订单月报(DGO)显示,
作为衡量设备投资的关键指标,核心资本品订单额(不含飞机及军用物资)上月增长1.1%;而6月该指标经修正后为下降0.6%。这一结果超出了彭博社此前对经济学家调查得出的所有预期值。
耐用品订单总额(指使用寿命至少3年的产品,包含商用飞机及军用设备订单)下降2.8%。本月初,波音公司公布的数据显示,7月其订单量低于6月。
尽管核心资本品订单有所增长,但经济学家预计,在2026年出现回升之前,今年剩余时间里企业投资仍将保持疲软。目前,企业正利用美国总统特朗普(U.S.
President Donald)的大漂亮法案(One
Big Beautiful Bill ACT)这一税收法案中的相关条款(合理规划投资)。今年上半年,由于关税政策频繁变动以及对需求前景的担忧,企业在资本支出方面普遍持谨慎态度。
除第一季度企业投资因波音订单反弹出现增长外,企业还增加了设备支出,以加速人工智能(AI)技术的应用。对于试图抵消进口关税等成本上涨压力的企业而言,人工智能及类似资本支出有望提升其生产效率。
报告显示,上月电气设备、计算机、机械设备及金属制品的订单均有所增长,机动车订单也实现上涨。
非国防类资本品发货量(含飞机,该数据直接计入GDP核算中的设备投资项)增长3.3%。与可能被取消的“订单”不同,美国政府在计算国内生产总值(GDP)时采用的是“发货量”数据。
政府报告还指出,核心资本品发货量(不含飞机及军用物资,波动性更低)在上月增长0.7%,且前一个月的发货量数据也被上调。
经济学家更倾向于用“核心设备发货量”数据来衡量潜在资本投资情况,原因在于飞机及军用物资从下单到发货的周期极长,难以反映短期投资趋势。
在本次耐用品报告发布前,亚特兰大联邦储备银行的GDPNow模型曾预测,第三季度设备支出将小幅增长。今年第二季度,设备支出对GDP的贡献率为0.26个百分点,第一季度贡献率则为1.11个百分点。
美国商务部报告显示,商用飞机订单(月度波动较大)在5月大幅增长后,已连续两个月下降。波音公司表示,上月仅收到31份订单,而6月为116份,5月更是高达303份。
|
|
|
|
|
|
17:00 |
拉加德:欧元区企业能够应对美国新关税
 欧洲央行行长拉加德(Christine
Lagarde)表示,美国(US)提高关税(Tari-ffs)不会使正处于复苏边缘的欧元区(Euro
Area)经济偏离轨道。
拉加德在接受福克斯商业频道(Fox
Business)采访时称:“一旦局势确定,不再反复受到质疑和重新谈判,我认为企业能够应对这一情况。”她指出,加征关税对欧元区国内生产总值(GDP)的影响将微乎其微。
拉加德在怀俄明州杰克逊霍尔(她受邀出席美联储年度研讨会的地点)表示:“尽管欧元区经济尚未实现蓬勃增长,但正逐步恢复其增长潜力。目前经济增长速度相对温和,但具备韧性且呈上升趋势,消费、投资等核心指标当前表现良好。”
拉加德的表态印证了一个观点:欧洲央行(ECB)决策者对欧盟(EU)与美国近期达成的贸易协议并无过多担忧。拉加德本人也曾表示,该协议对欧盟而言“本可能产生更糟的结果”。
欧洲央行在7月维持利率不变,且下月继续维持利率的可能性正不断上升。德国(GER)央行行长约阿希姆·纳格尔上周五向彭博电视台(Bloomberg
TV)表示,在迄今为止已实施8次降息的背景下,未来进一步调整政策的“门槛很高”。
在新关税生效前,由20个国家组成的欧元区在第二季度意外实现经济增长;8月,随着制造商走出持续三年的衰退,欧元区私营部门活动以15个月来最快速度扩张。
经济增长动力的增强,应有助于降低欧元区通胀率无法在中期达到欧洲央行2%目标的风险。目前,市场预测消费者物价涨幅将在2027年(当前可获取预测数据的最后一年)达到2%的均值水平。欧洲央行当局预计,在下月发布最新季度经济预测时,不会对这一通胀预期进行重大调整。
关于通胀问题,拉加德强调,最新通胀数据及中期通胀预期均处于2%的水平。她表示:“我们知道未来仍将面临更多冲击,但目前欧元区处于有利位置。”拉加德补充称,欧洲央行预计上述贸易协议对通胀的影响“将非常轻微”。
|
|
|
|
|
|
06:29 |
洛根警告季度末货币市场可能面临压力
 达拉斯联储主席洛根(Lorie
Logan)表示,尽管美国央行(Fed)仍有继续缩减资产负债表(QT)的空间,但货币市场可能会在下个月末面临暂时的压力。
“我们可能会在9月纳税截止日和季度末前后看到一些暂时的压力,”洛根周一在为墨西哥央行组织的一个会议小组准备的发言中表示。
如果出现这种情况,投资者可能会像6月那样再次转向美联储的隔夜流动性工具,而拥有这些支持“将使我们能够继续逐步将准备金调整到更有效的水平”,她说。
自2022年以来,美联储官员一直在缩减央行的资产负债表,目标是使准备金达到一个避免市场动荡的最低充裕水平,逆转了为刺激疫情冲击后经济而设计的数万亿美元资产购买计划。
今年,他们已经放缓了资产负债表缩减的步伐,尽管他们讨论了距离终点有多近。根据美联储的最新数据,银行准备金余额目前约为3.3万亿美元。美联储理事沃勒(Christopher
Waller)最近估计,最低充裕水平约为2.7万亿美元。
在准备好的发言中,洛根指出了回购协议的市场利率,她说过去几个月平均比美联储支付给银行准备金的利率低约8个基点。
“这告诉我,我们有更多的空间来减少准备金,”洛根说。“我认为逐步减少准备金,同时提供我们的上限工具并鼓励市场参与者在经济上有吸引力时使用它们,将是一种有效的策略。”
洛根被特朗普政府(Trump
Administration)考虑作为鲍威尔(Jerome
Powell)在5月任期结束时接替美联储主席职位的潜在候选人,她在准备好的发言中没有对货币政策或经济前景发表评论。上个月,她表示“可能”需要“相当快地”降息以应对疲软的劳动力市场。
在周一的演讲后回答问题时,洛根表示她对美联储框架的审查感到满意,该审查上周结束,更新了指导联邦公开市场委员会(FOMC)利率决策过程的战略文件。
管如此,央行可以采取更多措施来改善其沟通实践,她说,并指出可能对所谓的《经济预测摘要》进行更改,该摘要包含政策制定者的匿名预测并每季度发布。
“重要的是我们要探索方法,无论是在SEP中还是可能通过其他工具,避免过于强调中位数相对于意见的多样性,以及我们如何传达我们对各种不同情景的反应功能,”洛根说。“我认为这种对话可能会开始。”
|
|
|
|
|
|
22:05 |
尽管房贷利率高企,美国7月新房销量仍超出预期
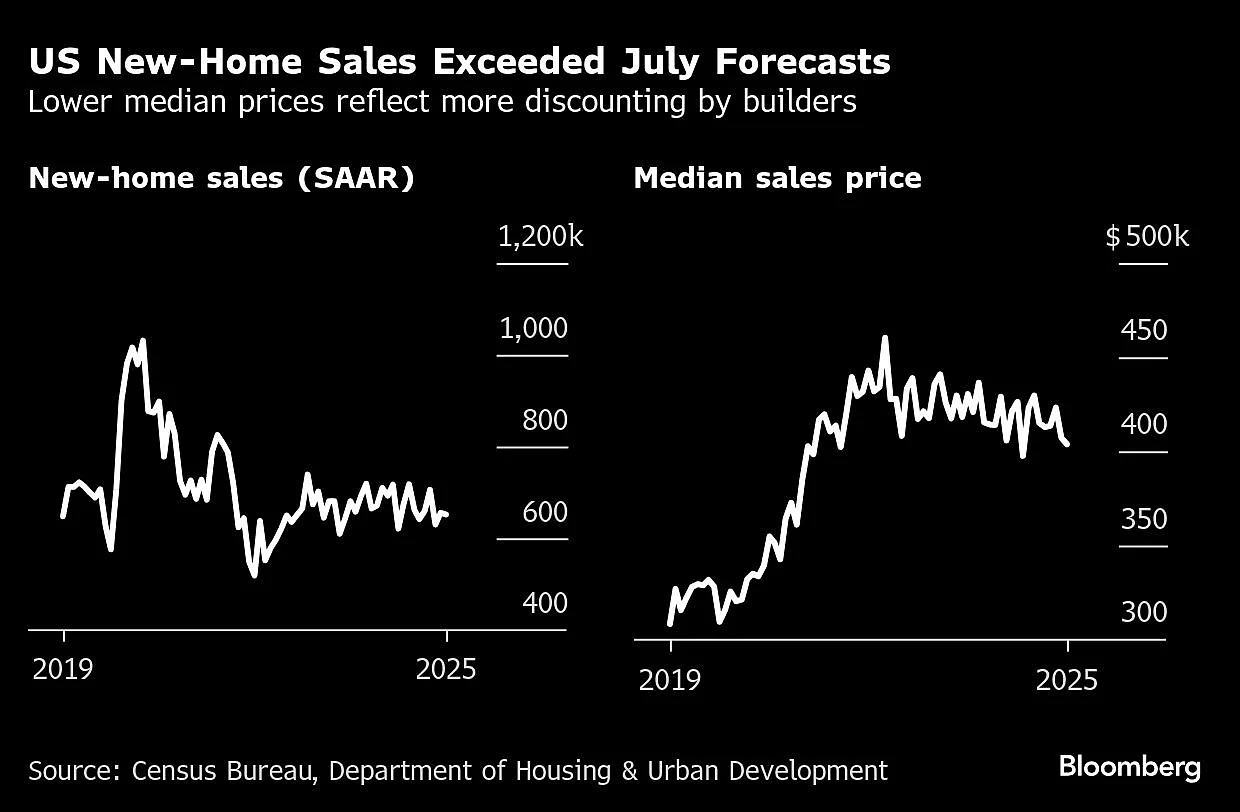 得益于价格下降及丰厚激励措施推动更多犹豫不决的购房者下定决心,美国(US)7月新房销量在6月数据向上修正后超出预期。
商务部人口普查局(BC)周一公布的新屋销售月报(NHS)显示,
单户新建住宅签约量经季节调整后折合成年率降至65.2万套,其中美国西部地区销量最高。此前彭博社(Bloomberg)对经济学家进行的调查显示,预期中位数为63万套。
尽管超出预期,但在抵押贷款利率高企的背景下,新房市场已越来越依赖降价和激励措施来吸引客户。
本月,有66%的建筑商表示采取了销售激励措施,这一比例达到疫情开始以来的最高水平。建筑商此举旨在清理已完工住宅库存
- - 目前该库存处于2009年以来的最高水平。
建筑商DR
HortonI在最新财报中表示,公司正提供大额补贴,将部分客户的抵押贷款利率降至3.99%。目前,越来越多购房者选择联邦住房管理局担保的贷款,这类贷款通常对信用评分要求更低,更容易获批。
总体而言,随着潜在购房者在融资成本方面获得些许缓解,全球住房需求可能开始趋于稳定。在截至8月15日的一周,抵押贷款利率已接近4月以来的最低水平。
政府报告显示,7月新建住宅平均售价同比下降近6%,降至40.38万美元,为2021年以来7月单月的最低水平。除一个月外,今年其余各月新建住宅价格均同比下跌。
---
图:美国7月新屋销售量超出预期
|
|
|
|
|
|
16:05 |
德国企业信心意外攀升至2022年以来最高水平
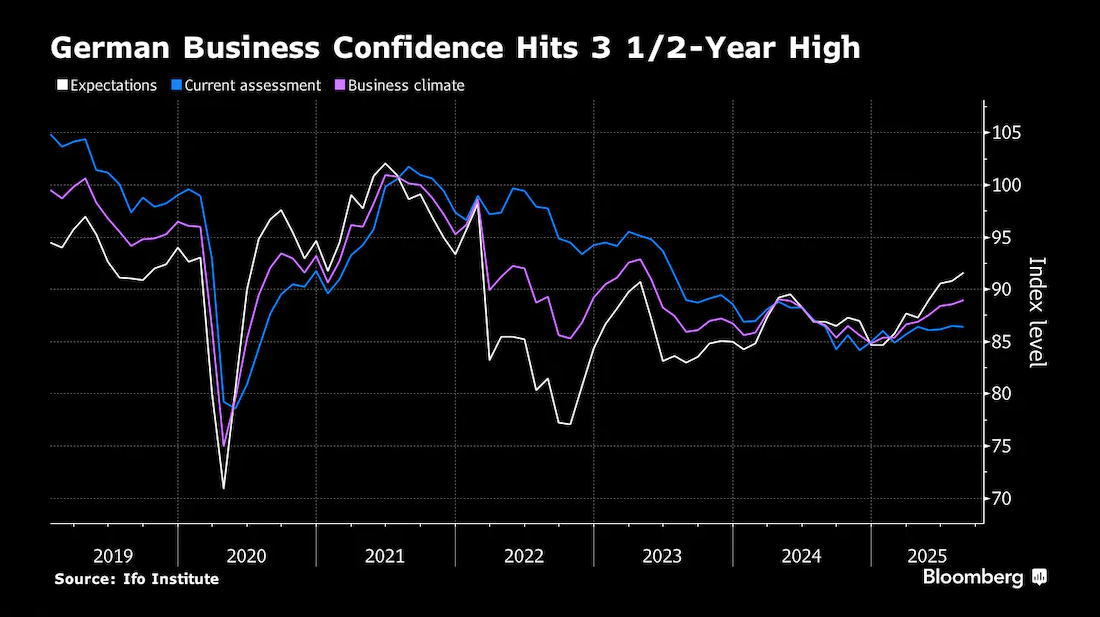 尽管部分人士对关税(Tariffs)上调提出批评,但在欧盟(EU)与美国(US)达成的贸易协议(Trade
Deal)后,德国(GER)企业信心意外改善,升至2022年以来的最高水平。
德国经济信息研究所(IFO)的预期指数从7月修正后的90.8升至8月的91.6。彭博社(Bloomberg)此前对经济学家的调查显示,市场原本预计该指数会下降。不过,反映当前经济状况的指标略有恶化。
IFO所长克莱门斯·福斯特周一向彭博电视台表示:“企业最主要的预期是情况会好转。但如果我们关注新订单及其他当前指标就会发现,实际情况尚未达到这一预期。”
此次调查为德国经济复苏带来希望 - - 受俄罗斯对乌克兰冲突(The Russia-Ukraine War)影响,德国经济已陷入两年衰退。8月,标普全球(S&P
Global)公布的德国采购经理人指数(PMI)显示,这个欧洲最大经济体的私营部门活动出现意外加速。
德国总理弗里德里希·默茨一直致力于通过简化行政流程、改革劳动力市场及拉动内需来兑现复苏经济的承诺,此次企业信心指数上涨的消息或将受到其欢迎。
默茨周六在一次演讲中表示:“我们面临的不仅是经济疲软期,更是一场经济结构性危机。这项任务的难度,超出了所有人在一年前的想象。”
短期来看,德国经济的压力似乎仍将持续。上周公布的数据显示,德国第二季度国内生产总值(GDP)下降0.3%,降幅远大于初始预期。这一结果主要源于两方面:一是今年初德国企业为规避关税大幅增加对美业务,导致后续制造业表现疲软;二是投资也成为拖累经济的重要因素。
本季度德国经济同样面临贸易摩擦风险。欧盟委员会(EC)7月与美国总统特朗普(U.S.
President Donald)达成的协议规定,德国对美出口的大部分商品将被征收15%的关税 - -
这对以出口为核心的德国商业模式而言,无疑是一项重大利空。
福斯特表示:“这无疑会构成拖累,因为情况比以往更糟。但即便如此,我认为德国经济及德国出口企业有能力应对这一局面。”
与此同时,德国政府推出的一项旨在改善基础设施和更新军队装备的财政计划,有望改善中期经济前景,其效果或于明年开始显现。
---
图:德国企业信心指数达到3年半以来的最高水平
|
|
|
|
|
|
08:32 |
穆萨勒姆:需评估更多数据才能决定9月是否应降息
 圣路易斯联储主席穆萨勒姆(Alberto
Musalem)周五表示,鉴于当前通胀率高于美联储(Fed)2%的目标且预计将进一步上升,同时就业市场风险尚未显现,他需要更多数据才能决定是否支持美联储在9月16日至17日的会议上降息。
“实际情况是,当前通胀率更接近3%而非2%,这是客观事实,且存在通胀持续高企的可能性(尽管并非基准预期),”穆萨勒姆向路透社(Reuters)表示,“因此,这是一个现实存在的风险,而就业市场可能恶化的风险目前尚未显现,还不是既成事实。”
“当前的政策立场对于就业市场实现充分就业、同时应对高于目标的通胀而言是恰当的。这一立场……有助于抑制通胀,”穆萨勒姆称,“但这是建立在就业市场充分就业的前提下。如果经评估发现就业市场存在风险,那么就需要调整最初的政策设定。”
“在会议召开前两三天,我都会持续更新自己对经济前景的展望以及风险平衡的判断,”他表示,“届时我才会做出决定。”
穆萨勒姆是在美联储年度研究会议的间隙发表上述言论的。当天上午,美联储主席鲍威尔(Jerome
Powell)在会议讲话中指出,基于“基准预期”(即关税驱动的通胀可能逐渐消退),同时考虑到就业市场风险似乎正在上升,9月有可能降息。
鲍威尔表示,“基准经济前景及不断变化的风险平衡可能意味着,我们有必要调整政策立场”——投资者将这番话解读为降息即将到来的信号。
然而,今年拥有利率政策投票权的穆萨勒姆称:“我认为,这里的关键词是‘可能’。”
他这种更不置可否的态度表明,目前部分美联储政策制定者仍不愿在“通胀高于目标且存在进一步上升风险”的情况下下调利率。
穆萨勒姆表示,他认同当前的基准预期,即关税对通胀的影响将是短期的,而经济增长放缓给就业市场带来下滑的风险更大。
但他同时指出,自己希望更全面地了解经济走向,以便对“整个政策路径形成判断……对我而言,关注点不只是9月。”
在9月的会议上,美联储政策制定者将更新对未来通胀率、失业率及利率走向的预测。在此之前,他们将收到一份可能具有关键意义的8月就业报告(NFP)
- - 该报告要么会证实部分政策制定者担忧的就业市场疲软趋势,要么会印证当前“经济处于充分就业水平附近”的评估。
“在某种程度上,不确定性正在消退,”穆萨勒姆表示,“我们现在已经清楚财政政策的框架、贸易政策的框架,也了解了移民政策。我们掌握的数据越多越好……这样我就能评估关税影响是否已传导至经济中,以及就业市场的风险是否真实存在。”
|
|
|
|
|
|
23:20 |
鲍威尔认为就业市场下行风险加剧,暗示美联储将重返降息周期
美联储主席鲍威尔(Jerome
Powell)谨慎地为9月降息敞开大门。他指出,尽管通胀担忧仍在,但就业市场面临的风险正不断上升。
周五,鲍威尔在怀俄明州杰克逊霍尔举行的美联储年度会议上发表预先准备好的讲话时表示:“失业率及其他就业市场指标保持稳定,这让我们在考虑调整政策立场时能够秉持谨慎态度。”
“然而,当前货币政策处于限制性区间,结合基准前景与不断变化的风险平衡,调整政策立场的合理性已逐步显现。”
鲍威尔的这番预期内表态,与投资者的预期基本一致 - - 投资者普遍押注美联储将在9月16日至17日的联邦公开市场委员会(FOMC)会议上,实施今年首次降息。隔夜指数掉期(OIS)的定价显示,交易员预计,
在鲍威尔讲话前,投资者认为下月降息的概率约为75%。
鲍威尔称,就业市场正处于一种“奇特的平衡状态”,这是劳动力供需两端增长均显著放缓的结果。他援引7月就业数据指出,近几个月的就业增长速度远低于此前公布的水平。
“这种反常情况意味着,就业市场的下行风险正在加剧。一旦这些风险成为现实,可能会迅速引发大规模裁员与失业率上升。”
但鲍威尔同时强调,政策制定者必须防范美国总统特朗普(U.S.
President Donald)的关税政策(Tariff
Policy)引发持续性通胀的可能性。他表示,关税对消费者价格的影响“如今已清晰可见”,但有理由认为这种影响将相对短暂。
“不过,关税推升的物价压力也有可能引发更持久的通胀动态,这是我们需要评估并应对的风险。”鲍威尔说。
他补充道:“当我们的双重使命(稳定物价、实现充分就业)目标像现在这样面临张力时,政策框架要求我们在两者之间寻求平衡。”
讲话后,美国(US)国债收益率下跌,标普500指数扩大涨幅,美元汇率走低。鲍威尔在会场发表讲话时,赢得了现场观众的热烈掌声。
值得注意的是,鲍威尔此次讲话的背景是特朗普及其盟友史无前例的施压 - -
他们要求美联储降低借贷成本,这一行为对美联储制定货币政策的独立性构成了威胁。
周三,特朗普将施压行动升级,要求美联储理事库克(Lisa
Cook)辞职,理由是其被指控在申请两笔抵押贷款时提供虚假信息。但库克回应称,她暂无辞职打算。
鲍威尔在讲话中未提及库克相关事宜,且外界原本就未预期他会接受现场央行官员与经济学家的提问。
▌政策框架调整
鲍威尔还概述了美联储官员对货币政策框架所做的调整 - -
该框架是指导美联储决策的长期战略。
调整内容包括澄清2020年做出的一项改动:当时美联储曾表示,即便失业率处于低位,为避免潜在通胀而加息的做法并非必要。
鲍威尔表示,政策制定者仍一致认为,“不能仅依据”对长期失业率合理水平的预估来决定是否加息。但他补充称,2020年的那次调整,绝非意味着美联储“永久放弃”在就业市场强劲时、为防范通胀升温而加息的能力。
在周五公布的调整中,官员们删除了此前表述里“决策将参考就业缺口(实际就业与最大就业水平的差距)评估”的内容,取而代之的表述更明确地指出:“就业水平有时可能高于实时评估的最大就业水平,而这未必会对物价稳定构成风险。”
这一调整表明,美联储对就业市场过热的容忍度有所下降,但仍保留了应对此类情况的政策灵活性。
鲍威尔表示:“若就业市场刚性或其他因素对物价稳定构成风险,采取预防性政策行动或将具备合理性。”
此外,美联储官员还重申了2%的通胀目标,以及稳定通胀预期的重要性。不过,货币政策制定者放弃了2020年推出的一项策略 -
-
该策略曾提出,为弥补通胀低于目标的时期,将容忍通胀高于目标水平。鲍威尔称,官员们还删除了此前将低利率描述为“经济格局标志性特征”的表述。
▌利率政策争议
鲍威尔的表态,与过去数周其他美联储官员的观点形成了呼应与碰撞。
克利夫兰联储主席哈马克(Beth
Hammack)周四表示,近期通胀数据若放在本周的政策会议中,将使她无法支持降息。堪萨斯城联储主席施密德(Jeffrey
Schmid)也在周四播出的采访中表达了类似的谨慎态度。而亚特兰大联储主席博斯蒂克(Raphael
Bostic)则称,他仍认为今年仅需降息一次即可。
2024年底,美联储曾三次降息,但今年以来一直维持基准利率不变。鲍威尔及其他官员多次强调需采取“耐心”策略,核心担忧在于关税可能引发持续性通胀。
近期通胀数据在一定程度上印证了这种担忧 - - 7月美国生产者价格指数(PPI)创下三年来新高。
不过,也有多位美联储官员强调就业市场已显现疲软迹象,部分官员更明确主张美联储应重启降息。
美联储理事沃勒(Christopher
Waller)与鲍曼(Michelle
Bowman)就对美联储7月维持利率不变的决定表示反对,其理由正是就业市场状况。
在7月疲软就业报告(NFP)公布后,旧金山联储主席戴利(Mary
Daly)与明尼阿波利斯斯联储主席卡什卡里(Neel
Kashkari)均表示,可能会支持9月降息。
|
|
|
|
|
|
20:35 |
加拿大6月零售销售回暖,但7月或再度下滑
官方周五公布的数据显示,6月加拿大(CAN)消费者增加了食品和饮料的购买量,零售销售额如预期回升,标志着零售市场从5月的下滑态势中反弹。
加拿大统计局周五公布的零售销售月报(MRT)显示,6月零售销售额环比增长1.5%,达到702.5亿加元(约合504.9亿美元);5月零售销售额环比则收缩1.2%。该机构补充称,6月零售销售总量(剔除价格因素)也实现了相近幅度的增长。
这一结果与路透社(Reuters)此前调查中分析师的预期一致。不过,若剔除汽车及汽车零部件经销商的销售额,6月零售销售额环比增长1.9%,超出调查中1.1%的预期值。
加拿大统计局还发布了一项初步预估数据(该数据后续常出现调整),显示7月零售销售额或环比下降0.8%。
零售销售额涵盖汽车、家具、食品、汽油等各类商品的销售情况,被视为衡量国内生产总值(GDP)增长的先行指标,其在消费者总支出中的占比约为40%,而消费者支出是经济增长的核心驱动力之一。
分析师与经济学家密切关注零售销售数据,以评估本国经济的健康状况。
“整体来看,尽管劳动力市场仍显疲软、贸易不确定性居高不下,但消费者支出仍保持了一定韧性,”蒙特利尔银行资本市场(BMO Capital
Markets)的高级经济学家谢莉·考希克在一份报告中写道。
自美国总统特朗普(U.S.
President Donald)对加拿大加征关税(Tariffs)、加拿大采取反制措施以来,该国零售销售额始终处于波动状态。不过近期,关税的影响已有所减弱,且主要集中在钢铁、铝和汽车等受直接冲击的行业,未向其他领域广泛蔓延。
加拿大统计局指出,6月有27%的零售企业受到贸易紧张局势影响,低于5月的32%。贸易摩擦对零售企业最常见的影响包括商品价格上涨、产品需求变化及供应链延迟。
作为零售销售的最大贡献板块(占比超27%),汽车及汽车零部件经销商6月销售额增幅最小:在5月下滑3.4%后,6月仅微增0.2%。
此前美加贸易战爆发后,消费者因担忧经济不确定性而减少了对汽车这类高价商品的支出,导致该板块业绩受挫。
加拿大统计局称,食品和饮料销售占零售总销售额的近五分之一,6月该品类销售额强劲增长2.3%,超市、便利店和酒类商店的销售额均表现亮眼。
|
|
|
|
|
|
14:05 |
由于关税,德国Q1经济收缩幅度高于此前预期
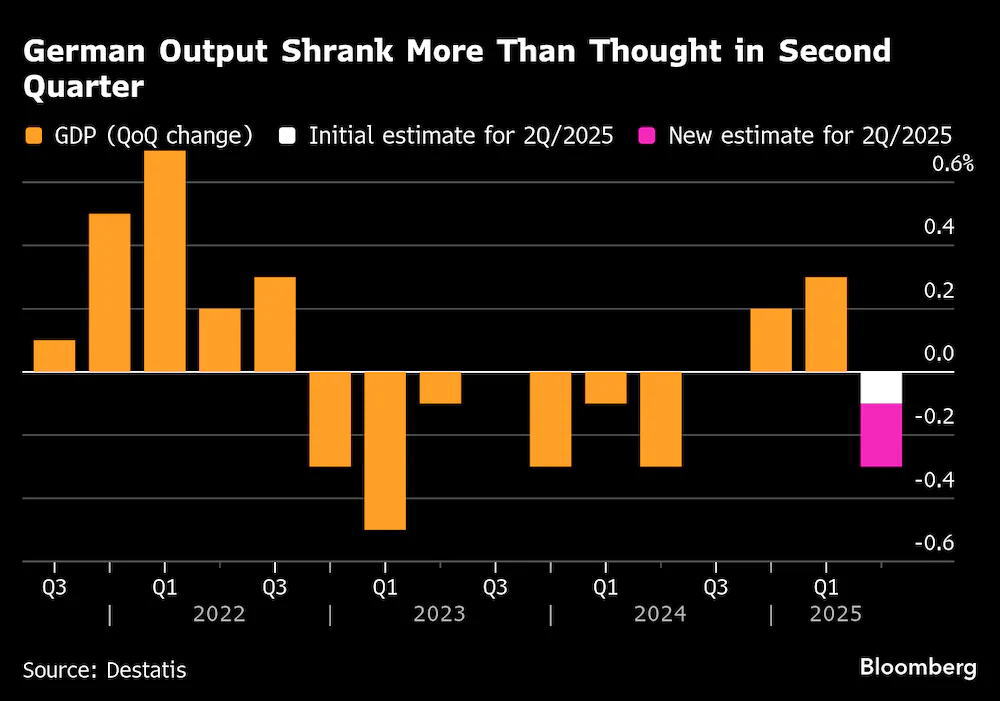 今年初,德国(GER)企业为规避关税(Tariffs)增加了对美业务往来,此后制造业表现远逊预期,导致德国第二季度经济收缩幅度超出初始估算。
德国联邦统计局周五发布的数据显示,国内生产总值(GDP)较前一季度下降0.3%,较此前初步统计的-0.1%进行了下调。投资同样成为显著拖累因素,降幅达1.4%;而私人消费的支撑力度也远低于最初预期。
德国联邦统计局在一份声明中表示:“尤其是工业生产,其表现比初始预期更为疲软。”
此次经济收缩对欧洲最大经济体而言是一次挫折,也打破了市场对德国能早日摆脱“俄乌冲突(The Russia-Ukraine War)后两年衰退期”的期待。2025年第一季度,德国GDP曾增长0.3%,但这在一定程度上得益于对美出口的增加。
荷兰国际集团(ING)的全球宏观经济主管卡斯滕·布雷斯基在给客户的报告中指出:“德国经济正经历‘提前备货效应’的逆转,同时也首次切实感受到美国关税带来的冲击。德国经济已在停滞状态中陷入惯性,要实现更具持续性的复苏,可能还需等到明年。”
7月,欧盟(EU)与美国总统特朗普(U.S.
President Donald)达成协议,该协议规定欧盟地区大部分出口商品将面临15%的关税,这一协议遭到德国工业界的强烈批评。
此外,全球经济增长乏力、地缘政治不确定性,以及劳动力老龄化、官僚主义冗余等长期存在的问题,也对德国经济造成了负面影响。
德国央行在周四发布的月度报告中警告,第三季度GDP可能再次陷入零增长,停滞或将成为最可能出现的结果。
德国经济部长卡特琳娜·赖歇表示,周五公布的数据凸显了推进更多改革的必要性。
她在声明中称:“当前关键是快速实施大胆的结构性改革,例如灵活调整工时制度、控制非工资性劳动力成本、减少官僚障碍以及降低能源价格。德国企业面临的财政压力已处于高位,我们必须探讨进一步减税的可能性。”
目前,市场对德国大规模增加国防与基础设施支出的计划抱有一定乐观预期,这些支出的效应有望在2026年逐步显现。
本周初,标普全球(S&P
Global)公布的德国采购经理人指数(PMI)显示,随着制造业三年来的下滑趋势接近尾声,8月德国私营部门活动意外加速扩张。
德意志银行(Deutsche
Bank)的经济学家马克·沙滕贝格表示:“预计德国经济将再次回升,这在很大程度上要归功于政府对投资的强有力激励。同时,低通胀与薪资的稳健增长也有望为私人消费带来积极推动。此外,欧盟与美国达成贸易协议后,经济政策层面的不确定性感知已有所下降。”
---
图:
德国第二季度工业生产收缩幅度超预期
|
|
|
|
|
|
07:35 |
日本7月核心通胀率连续两个月放缓,但仍高于央行目标
日本(JPN)7月核心通胀率连续第二个月放缓,但仍高于日本央行(BoJ)2%的目标,这使得市场对未来几个月央行再次加息的预期得以延续。
日本政府周五公布的数据显示,剔除生鲜食品价格的全国核心消费者物价指数(CPI)7月同比上涨3.1%,高于市场普遍预期的3.0%。
此次涨幅较6月的3.3%有所收窄,主要原因是去年政府终止抑制燃油费用的补贴后,能源价格上涨产生的基数效应逐渐减弱。
“通胀率自5月达到3.7%的高点后,显然已开始回落。预计在大米价格涨幅放缓以及能源补贴重启的推动下,今年剩余时间通胀率将继续下降,”明治安田综合研究所(Meiji
Yasuda Research Institute)的经济学家前田和隆表示。
“尽管如此,当前通胀水平仍处于高位。这一物价形势将继续为日本央行加息提供支撑,”他补充称,加息最早可能在10月实施。
7月日本能源价格同比下降0.3%,为去年3月以来首次同比下跌。但剔除波动较大的生鲜食品后的食品通胀率从6月的8.2%升至7月的8.3%,表明生活成本上涨仍在持续给家庭带来压力。
另一个剔除生鲜食品和能源价格的指数(日本央行密切关注该指数,将其视为衡量内需驱动型物价的指标)7月同比上涨3.4%,与6月涨幅持平。
食品和原材料成本上涨已使日本核心通胀率连续三年多高于日本央行2%的目标,这引发部分政策制定者对“第二轮价格效应”(即物价上涨传导至工资等领域形成恶性循环)的担忧。
去年,日本央行结束了长达十年的大规模刺激政策,并在今年1月将短期利率上调至0.5%,理由是日本已接近“持续实现2%通胀目标”。
尽管日本央行上月上调了通胀预期,但行长植田和男强调,由于预计美国关税(U.S.
Tariffs)将对日本经济造成冲击,未来加息需谨慎行事。
尽管美国(US)大范围加征关税拖累日本出口,但日本经济仍展现出一定韧性。
上周公布的日本第二季度国内生产总值(GDP)数据意外强劲,加之本月初日美达成贸易协议,这两点均推动市场预期“关税引发的经济衰退”将得以避免
- - 进而为日本央行今年晚些时候再次加息提供了更有力的支撑。
部分分析师还指出,美国财政部部长贝森特(Scott
Bessent)曾罕见且明确地表示,日本央行在政策上“落后于形势”,此后美国政府对日本央行进一步加息施加了压力。
路透社(Reuters)最新调查显示,本月接受调查的经济学家中,63%预计日本央行将在今年年底前将基准借贷利率从目前的0.50%上调至至少0.75%,这一比例高于上月调查中的54%。
|
|
|
|
|
|
07:17 |
纽储行首席经济学家:企业将逐渐适应全球不确定性
新西兰央行(RBNZ)的首席经济学家周五表示,随着企业逐渐适应“经济政策不确定性加剧”的时期,全球不确定性对新西兰(NZL)市场信心造成的冲击将逐渐消退。
保罗·康韦指出,信心层面受到的冲击终将过去,企业会“继续正常开展业务”。
“我完全预计不确定性在未来仍将持续,但在一定程度上,我们会逐渐适应这种状态,”康韦在接受路透社(Reuters)采访时表示,“我们不能永远这样‘观望未来会发生什么’……”
他补充称,新西兰央行本周决定将现金利率下调25个基点至3.0%,并暗示未来可能进一步降息,这一举措正鼓励企业继续推进业务。
在周三的利率决策会议上,新西兰央行强调,消费者与企业信心疲软及其对支出产生的影响,是当前经济面临的担忧因素之一。该行行长克里斯蒂安·霍克斯比此前曾表示,这种不确定性造成的影响超出了央行的预期。
目前美国(US)已公布对新西兰输美商品的关税(Tariffs)税率为15%
- - 这一税率高于最初暗示的10%,但低于美国对其他许多贸易伙伴征收的关税水平。
康韦表示,关税税率的调整本身就在制造不确定性,而这种不确定性“相当于在关税冲击之上又叠加了另一场冲击”。
“这类因素正……导致企业和家庭变得更为谨慎,而这种反应是完全合理的,”他说。
此次央行25个基点的降息决策并非全票通过 - -
六名理事会成员中,有两人主张将利率下调50个基点。
康韦透露,另有一名成员“尤其倾向于维持当前利率不变”,但最终理事会决定仅就“降息”方案进行投票。他表示,该成员认为将利率维持在3.25%可能是更合适的选择,原因是高频经济指标显示部分领域已出现改善迹象,且通胀水平正接近目标区间的上限。
康韦称,该成员担忧若不维持利率,“可能会逐渐形成更具持续性的通胀压力”。
|
|
|
|
|
|
07:05 |
英国央行降息后,消费者信心有所回升
周五发布的一项调查显示,英格兰银行(BoE)最新一轮降息后,英国(GBR)消费者本月信心略有回升,但仍易受“通胀上升”及“潜在增税”担忧的影响。
市场研究公司GfK的消费者信心指数(CCI)8月读数升至-17,为去年12月以来的最高水平,较7月的-19有所上升。这一增长得益于家庭对个人财务状况的信心提升了3个百分点。
“消费者信心指标仍在一个非常狭窄的区间内波动,丝毫没有突破至更积极、更乐观区间的迹象,”GfK消费者洞察总监尼尔·贝拉米表示。
“英国消费者仍处于观望状态,任何意外情况都可能导致信心出现突然且剧烈的变化,”贝拉米补充道。
他指出,本周有数据显示7月通胀率升至3.8%,同时有媒体报道称财政大臣蕾切尔·里夫斯可能在秋季预算中提议增税,这些因素都可能在未来几个月对消费者信心造成拖累。
GfK的储蓄指标也有所变化:8月该指标从7月(2007年以来最高水平)下降4个百分点,至+30。
此次GfK调查基于8月1日至8月14日期间对2002名16岁及以上人群的问卷调查结果。
|
|
|
|
|
|
01:57 |
博斯蒂克:仍认为降息一次是适当的,但需警惕就业急剧放缓的风险
 亚特兰大联储主席博斯蒂克(Raphael Bostic)表示,他仍认为今年降息一次是合适的,但同时指出,就业市场的走向“存在潜在担忧”,需加以密切关注。
“我的观点基本没有变化,”博斯蒂克周四在亚特兰大都会商会组织的一场活动中提及自己6月的预测时表示,“但我想说的是,在当前环境下,任何具体的评估或预测都存在较大的置信区间,我不会固守任何一种看法。”
博斯蒂克今年在负责制定利率政策的美联储联邦公开市场委员会(FOMC)中无投票权。他发表上述言论时,怀俄明州杰克逊霍尔全球央行高层会议即将于周四晚间召开。美联储主席鲍威尔(Jerome
Powell)将在周五发表会议开幕致辞。
堪萨斯城联储主席施密德(Jeffrey
Schmid)周四早间在彭博电视台(Bloomberg
TV)的采访中表示,鉴于通胀风险仍大于就业风险,他仍认为采取“适度限制性”政策是合适的。其言论与美联储周三公布的7月最新政策会议纪要相呼应
- - 纪要显示,多数官员持相同观点。
由于担忧特朗普政府(Trump
Administration)的关税政策(Tariff
Policy)可能推升通胀,美联储(Fed)今年一直维持基准利率不变。但在最新就业报告(NFP)显示“截至7月的三个月里,就业增长大幅放缓”后,市场对就业市场的担忧也在加剧。
这份就业报告恰好在美联储7月29日至30日货币政策会议结束后发布,可能已改变美联储对风险平衡的评估。不过,上周公布的生产者价格指数(PPI)数据也显示,上个月该指标创下三年来新高,这让仍担忧通胀问题的人士更加不安。
博斯蒂克表示,他更倾向于美联储在开始采取政策行动后保持方向一致性,而非“先启动降息,之后又被迫逆转政策”。他称当前利率水平“略微”具有限制性,并预计官员们明年将继续朝着更中性的政策立场调整。
隔夜指数掉期(OIS)的定价显示,投资者目前认为,美联储在9月16日至17日的会议上降息25个基点的可能性很大。
|
|
|
|
|
|
22:05 |
美国成屋销量因房价增速放缓而上升
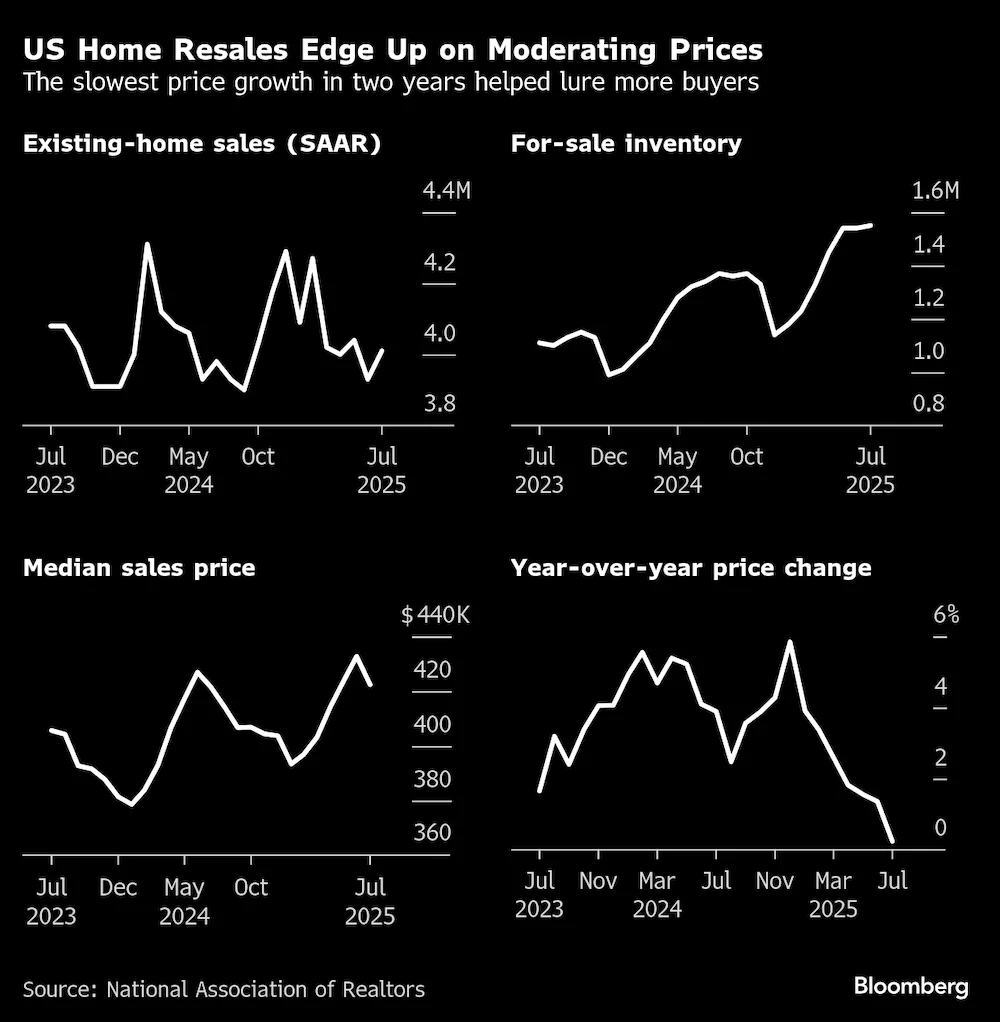 受房价涨幅和抵押贷款利率增速放缓推动,美国(US)成屋销量上升。
美国全国房地产经纪人协会(NAR)周四发布的报告显示,上月成屋签约量环比增长2%,折合成年率为401万套。此前彭博社(Bloomberg)对经济学家的调查显示,市场对该数据的中位数预期为392万套/年。
与此同时,成屋均价同比上涨0.2%(为两年来最小涨幅),达到42.24万美元。但即便如此,对许多美国人来说房价依旧过高:自2020年2月(疫情刚开始前)至今,房价累计涨幅已超50%。
美国全国房地产经纪人协会首席经济学家劳伦斯·云在一份事先准备好的声明中表示:“住房可负担性的逐步改善正推动房屋销量上升。目前工资涨幅已轻松超过房价涨幅,且购房者拥有了更多选择。”
他补充道:“房价几乎零增长的态势表明,美国约有一半地区正经历房价下跌。”
全国房地产经纪人协会的报告显示,成屋库存环比增长0.6%,达到155万套,为2020年5月以来的最高水平。尽管库存增加在南部和西部部分市场帮助缓解了房价上涨压力,但尚未如包括劳伦斯・云在内的部分经济学家预期的那样推动销量大幅增长。
尽管上月销量有所上升,但经济学家认为,成屋市场销量仍将维持在每年400万套左右的水平 - -
过去两年该市场一直处于这一停滞状态。许多房主不愿出售现有房屋,因为当前市场的抵押贷款利率较2021年底已翻了一番,出售后再购房的成本大幅增加。
这种情况短期内恐难改变。抵押贷款银行家协会(MBA)预计,到明年,抵押贷款利率仍将远高于6%。
桑坦德美国资本市场(Santander
US Capital Markets)的首席经济学家斯蒂芬·斯坦利在一份报告中称:“随着市场上的成屋库存逐渐恢复正常,且近几个月房价涨势趋缓,潜在购房者未来的购房难度可能会有所降低。但可负担性仍是一大严重障碍,对首次购房者而言尤其如此。”
First American
Trust的经济学家奥黛塔·库希指出,房地产市场正面临一个新障碍:“僵化”的劳动力市场。她在本月博客文章中表示,就业增长放缓导致职场流动减少,“既降低了房地产市场的购房活动,也减少了售房活动”。
本周四之前公布的另一项数据显示,美国首次申请失业救济人数有所上升,而持续申请失业救济人数则升至2021年11月以来的最高水平。
近期出现一个新趋势:据S&P
CoreLogicCase-Shiller最新月度数据,在芝加哥、克利夫兰等疫情后期房价滞后的城市,房屋价格年度涨幅已出现回升;与此同时,达拉斯、丹佛、旧金山以及佛罗里达州坦帕市的房价涨势则有所放缓。
彭博经济研究所(Bloomberg
Economics)的经济学家斯图尔特·保罗表示:“尽管消费者认为当前售房环境不佳,但房地产库存已在很大程度上恢复正常。由于抵押贷款利率高企且库存增加,今年剩余时间内,房价及整体房地产市场活动可能将面临阻力。”
全国房地产经纪人协会的数据显示,在全美最大的成屋销售区域 - -
南部,上月销量环比增长2.2%;西部和东北部地区销量也有所上升;而中西部地区的签约量则出现下降。
个人投资者或第二套房购买者占比从上月的14%升至20%;首次购房者占比则从6月的30%降至28%。
美国联邦政府将于下周一发布新屋销售报告。
---
图:美国成屋销量因价格趋稳而上升
|
|
|
|
|
|
22:00 |
房地产经纪人协会(NAR)成屋销售月报(EHS)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国7月成屋销售年化总数(万户) |
393 |
392 |
401 |
|
● 美国7月成屋销售年化月率(%) |
-2.7 |
-0.8 |
2.0 |
|
|
|
|
|
22:00 |
欧盟委员会(EC)消费者信心指数(CCI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月消费者信心指数初值 |
-14.7 |
-14.9 |
-15.5 |
|
|
|
|
|
21:50 |
强劲需求推动下,美国制造业活动增速创三年多新高
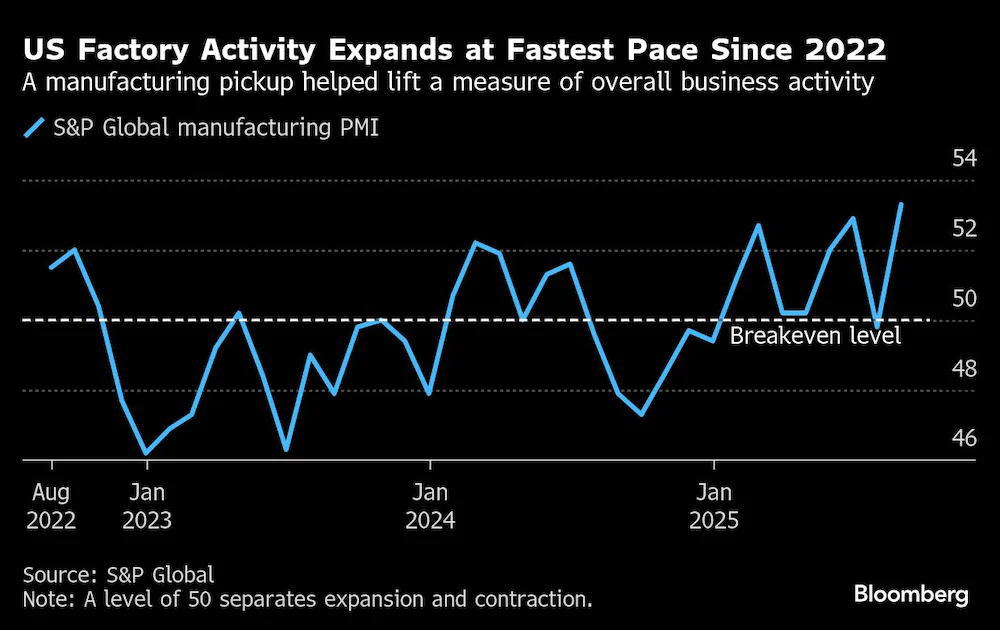 受强劲需求推动,美国(US)制造业正以三年多来最快速度扩张,而这一需求同时也在持续推高通胀压力。
周四公布的数据显示,8月标普全球(S&P
Global)制造业采购经理人指数(PMI)上升3.5个百分点,至53.3,为2022年5月以来的最高值。该指数高于50即表明行业处于扩张状态。
制造业指数的改善推动综合PMI(含服务业指标)升至今年最高水平。
标普全球市场情报的首席商业经济学家克里斯·威廉姆森在一份声明中表示:“制造业和服务业企业均报告需求状况有所走强,但企业正面临难以满足销售增长需求的困境。”
制造业产出指数与未完成订单指数均达到2022年年中以来的最高值,新订单指数则创下2024年2月以来的新高。受此影响,制造商加大了招聘力度。调查显示,8月就业增长达到2022年3月以来的最强劲水平。
这些数据表明,在下半年开局之际,美国经济需求具备韧性,市场对经济前景持乐观态度。与此同时,进口关税(Tariffs)上调推动销售价格综合指数升至三年来最高水平。
报告指出,消费者正承受这一压力 - -
因为服务业供应商收取的价格指数已升至三年来最高值。
威廉姆森表示,尽管需求回暖推动了招聘增加,但也增强了企业的定价权。因此,企业正越来越多地将关税相关成本上涨转嫁给客户。
服务业商业活动指数小幅下降,但仍保持强劲。其中,销售额指数增速达到今年最快水平,未完成业务指数则维持在2022年5月以来的最高值。与此同时,由于贸易政策不确定性引发对未来供应状况的担忧,制成品库存指数升至2007年以来的最高水平。
---
图:美国工厂活动增速达2022年以来最快
|
|
|
|
|
|
21:45 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月S&P制造业PMI初值 |
49.8 |
49.5 |
53.3 |
|
● 美国8月S&P服务业PMI初值 |
55.7 |
54.2 |
55.4 |
|
● 美国8月S&P综合PMI初值 |
55.1 |
- |
55.4 |
|
|
|
|
|
20:30 |
费城联储(PhillyFed)制造业业务前景调查报告
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月费城联储制造业指数 |
15.9 |
7.0 |
-0.3 |
|
|
|
|
|
20:30 |
美国劳工部(DoL)申领失业保险金人数周报(UIWC)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月16日当周初请失业金人数(万) |
22.4 |
22.5 |
23.5 |
|
● 美国截至8月16日当周初请失业金人数四周均值(万) |
22.18 |
- |
22.63 |
|
● 美国截至8月09日当周续请失业金人数(万) |
195.3 |
196.0 |
197.2 |
|
|
|
|
|
16:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月S&P/CIPS制造业PMI初值 |
48.0 |
48.3 |
47.3 |
|
● 英国8月S&P/CIPS服务业PMI初值 |
51.8 |
51.8 |
53.6 |
|
● 英国8月S&P/CIPS综合PMI初值 |
51.5 |
51.6 |
53.0 |
|
|
|
|
|
16:05 |
尽管面临关税压力,欧元区商业活动仍以15个月来最快速度扩张
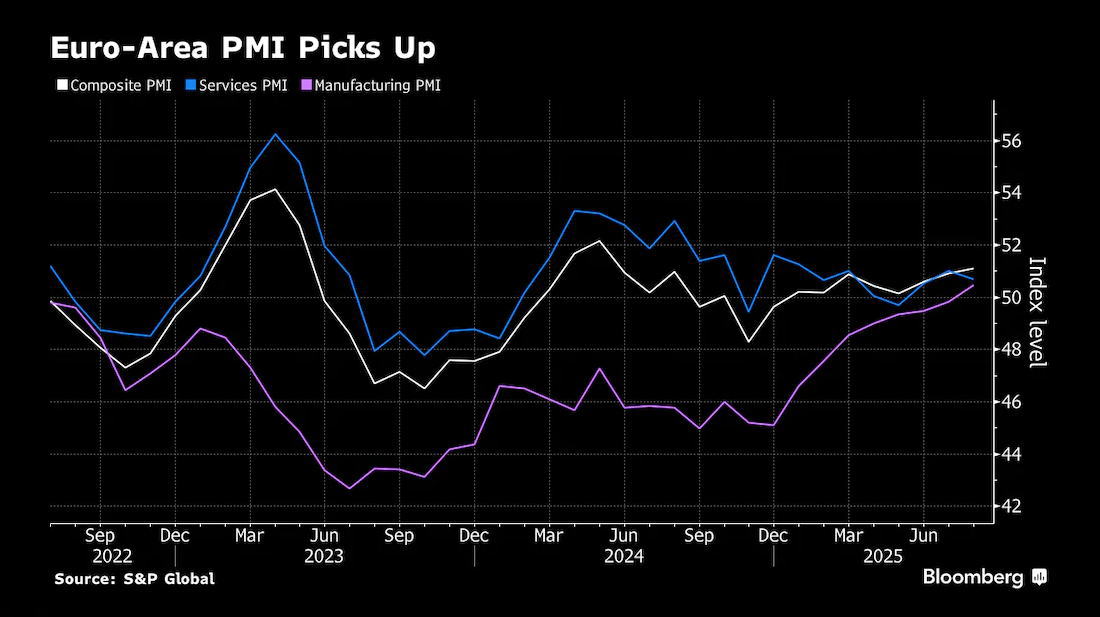 尽管欧盟(EU)与美国(US)达成的贸易协议(Trade
Deal)使欧盟输美产品面临更高关税,但欧元区(Euro
Area)私营部门仍以过去15个月来最快速度扩张,制造业也摆脱了持续三年的衰退。
标普全球(S&P
Global)编制的8月欧元区综合采购经理人指数(PMI)从7月的50.9升至51.1,进一步高于区分扩张与收缩的50荣枯线。分析师此前预测该指数为50.6。
尽管服务业增速略有放缓(与预期一致),但制造业PMI却大幅攀升至50.5,不仅打破了“小幅放缓”的预期,更实现了自2022年6月以来的首次扩张。德国(GER)制造业也已接近结束长达三年的下滑态势。
德国商业银行(Commerz
Bank)的经济学家赛勒斯·德拉鲁比亚表示:“情况正在好转。尽管面临美国关税、整体不确定性等不利因素,但整个欧元区的企业似乎都在应对这些挑战。”
欧元兑美元汇率在收复此前小幅失地后维持稳定,报1欧元兑1.1654美元;与此同时,欧元区债券价格持续走低,德国10年期国债收益率上升2个基点,至2.73%。
这些数据进一步证明,欧洲经济能抵御从贸易摩擦到地缘冲突等各类挑战,也将为欧洲央行(ECB)官员提供支撑
- - 他们认为目前无需急于进一步降息。
欧洲央行行长拉加德(Christine
Lagarde)于周三表示,本月生效的“美国对多数欧盟输美商品征收15%关税”的政策,虽略高于欧洲央行6月预测中所假设的水平,但“远低于”其此前设想的更严峻情景。
不过,德拉鲁比亚指出,与特朗普政府(Trump
Administration)达成的这项协议,未来几个月可能会对企业业务造成拖累。他强调,欧元区制造商的海外订单已连续第二个月下降。
“美国的贸易政策正在产生影响,”他表示,“德国此前表现尚可,这可能得益于对美提前采购,但目前其订单量也出现下滑。法国(FRA)在过去几个月已摆脱海外需求暴跌的困境,但新订单量仍在下降。”
由20个国家组成的欧元区,第二季度经济意外增长0.1% - -
尽管这一增速远低于前三个月受关税提前征收推动的0.6%扩张水平。目前欧元区通胀率已接近欧洲央行2%的目标。
市场普遍预计,欧洲央行官员在9月暑期休会后召开的会议上,将把关键存款利率维持在2%,延续自上月开始的暂停降息政策(此前欧洲央行已实施了为期一年的降息行动)。
PMI因在每月初发布,且能较好反映经济趋势与拐点,受到市场密切关注。不过,由于PMI衡量的是生产变化的广度而非深度,这类企业调查数据有时难以与季度国内生产总值(GDP)直接关联。
美国与英国(GBR)的PMI数据将于周四晚些时候分别发布,市场预计两国数据将高于荣枯线。
---
图:欧元区PMI回升
|
|
|
|
|
|
16:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区8月S&P制造业PMI初值 |
49.8 |
49.5 |
50.5 |
|
● 欧元区8月S&P服务业PMI初值 |
51.0 |
50.8 |
50.7 |
|
● 欧元区8月S&P综合PMI初值 |
50.9 |
50.7 |
51.1 |
|
|
|
|
|
08:30 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本8月S&P/JibunBank制造业PMI初值 |
48.9 |
- |
49.9 |
|
● 日本8月S&P/JibunBank服务业PMI初值 |
53.6 |
- |
52.7 |
|
● 日本8月S&P/JibunBank综合PMI初值 |
51.6 |
- |
51.9 |
|
|
|
|
|
07:00 |
标普全球(S&P
Global)采购经理人指数(PMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚8月S&P制造业PMI初值 |
51.3 |
- |
52.9 |
|
● 澳大利亚8月S&P服务业PMI初值 |
54.1 |
- |
55.1 |
|
● 澳大利亚8月S&P综合PMI初值 |
53.8 |
- |
54.9 |
|
|
|
|
|
06:45 |
新西兰统计局(StatsNZ)海外商品贸易月报(OMT)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 新西兰7月贸易帐(亿纽元) |
1.42 |
- |
-5.78 |
|
● 新西兰7月出口(亿纽元) |
66.3 |
- |
67.1 |
|
● 新西兰7月进口(亿纽元) |
64.9 |
- |
72.8 |
|
|
|
|
|
02:05 |
美联储会议纪要显示,多数官员对通胀的担忧超过就业
美联储(Fed)多数官员在上月会议中强调,通胀风险已超过对劳动力市场的担忧;与此同时,关税问题(Tariffs)加剧了利率制定委员会内部的分歧。
7月29日至30日召开的美国联邦公开市场委员会(FOMC)会议纪要显示,官员们承认对“通胀上升”和“就业疲软”存在担忧,但“多数参会者认为,通胀上行风险是这两大威胁中更突出的一个”。
上月,政策制定者将利率维持在4.25%至4.5%的区间不变。他们表示,由于今年上半年经济活动放缓,未来前景存在高度不确定性。当时的声明称劳动力市场“强劲”,但指出通胀仍“偏高”。
在会后的新闻发布会上,美联储主席鲍威尔(Jerome
Powell)称,关税对通胀的影响很可能是暂时的,但央行仍需防范这一影响演变为长期现象。
委员会成员就“关税会对物价产生一次性冲击,还是引发更持久的通胀震荡”展开了讨论。
会议纪要指出:“多名参会者强调,通胀率已连续较长时间高于2%的目标;若高关税对通胀的影响持续,此次经历将增加长期通胀预期脱锚的风险。”
多位官员还指出,关税对消费品和服务价格的全面影响,或需一段时间才会完全显现。
这份会议纪要发布之际,距离鲍威尔在怀俄明州杰克逊霍尔发表备受关注的讲话仅剩两天 -
- 此前,鲍威尔曾多次利用这一场合引导投资者对利率走向的预期。
最新经济数据既为“对通胀保持谨慎”的观点提供了支撑,也削弱了市场对就业市场的信心。
美国生产者价格指数(PPI)创下三年来最大涨幅,这一最新信号表明,企业已开始通过提价来抵消原材料成本上涨的压力。部分美联储官员担忧,关税对物价的影响或持续至明年下半年。
但对薪资增长数据的大幅下修,暴露出截至7月的三个月内劳动力市场的疲软态势:新增就业人数降至疫情以来最低水平,失业率升至4.2%。
▌分歧加剧
即便在上述数据发布前,劳动力市场的疲软迹象已促使美联储理事沃勒(Christopher
Waller)和鲍曼(Michelle
Bowman)在7月会议上投下反对票,主张降息25个基点。
9月中旬美联储再次召开会议前,政策制定者还将收到一份新的就业报告(NFP)及更多通胀数据。
此外,在这份会议纪要发布前,特朗普总统(U.S.
President Donald)已要求美联储理事库克(Lisa
Cook)辞职
- - 此前,特朗普政府一名官员指控库克涉嫌抵押贷款欺诈。
特朗普曾多次要求美联储降息,其政府高官及“拟接替鲍威尔的候选人名单”(鲍威尔主席任期将于明年5月结束)上的多人也对此表示认同。美国财政部长贝森特(Scott
Bessent)上周主张,美联储应在9月降息50个基点。
会议纪要显示,官员们还就金融稳定问题展开了讨论,其中多名参会者“对资产估值面临的高压力表示担忧”。
|
|
|
|
|
|
22:30 |
美国能源信息署(EIA)原油市场周报(WPSR)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月15日当周EIA原油库存变动(万桶) |
303.6 |
-175.9 |
-601.4 |
|
● 美国截至8月15日当周EIA汽油库存变动(万桶) |
-79.2 |
-91.5 |
-272.0 |
|
● 美国截至8月15日当周EIA精炼油库存变动(万桶) |
71.4 |
92.8 |
234.3 |
|
● 美国截至8月15日当周EIA库欣原油库存(万桶) |
4.5 |
- |
41.9 |
|
|
前值 |
预测值 |
公布值 |
|
● 美国截至8月15日当周EIA原油总产量(万桶/日) |
1332.8 |
- |
1338.2 |
|
● 美国截至8月15日当周EIA精炼厂设备利用率(%) |
96.4 |
96.1 |
96.6 |
|
|
|
|
|
19:00 |
抵押贷款银行家协会(MBA)贷款申请活动(MAD)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国截至8月15日当周MBA抵押贷款申请活动指数 |
281.1 |
- |
277.1 |
|
|
|
|
|
17:51 |
拉加德:美欧贸易协议与欧洲央行基准预测差不多
 欧洲央行行长拉加德(Christine
Lagarde)周三表示,美欧之间的贸易协议(Trade
Deal)与欧洲央行(ECB)设定的基准假设较为接近,但制药、半导体等关键行业仍存在不确定性。
上月达成的该协议中,欧盟(EU)同意对大多数商品征收15%的关税,此举虽避免了全面贸易战,为企业提供了更高的确定性,但新的贸易壁垒仍将放缓经济增长。
“该贸易协议确定,美国(US)对欧元区(Euro
Area)商品进口的实际平均关税率预计在12%至16%之间,”拉加德在日内瓦表示。
“这一实际平均关税率虽略高于我们去年6月基准预测中所使用的假设,但仍处于接近水平,”她指出,“贸易协议的结果远好于‘关税超20%’的严峻情景。”
欧洲央行6月发布的预测显示,其基准预测假设明年经济增长率为1.1%,而若出现上述“严峻情景”,经济增长率将降至0.7%。
拉加德补充称,美欧贸易协议仍可能对经济增长构成压力,并表示此前长期预测的经济放缓已在第二季度经济数据中显现。
拉加德指出,欧盟经济增长历来高度依赖对外贸易,如今应与其他国家扩大贸易多元化,以维持经济增长并抵消关税带来的负面影响。
“尽管美国目前是、未来也仍将是欧盟重要的贸易伙伴,但欧洲也应致力于深化与其他地区的贸易联系,充分利用其出口导向型经济的优势,”她说道。
|
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区7月调和CPI年率-未季调初值(%) |
2.0 |
2.0 |
2.0 |
|
● 欧元区7月调和CPI月率初值(%) |
0 |
0 |
0 |
|
● 欧元区7月核心调和CPI年率-未季调初值(%) |
2.4 |
2.4 |
2.4 |
|
● 欧元区7月核心调和CPI月率初值(%) |
-0.1 |
- |
-0.1 |
|
|
|
|
|
14:05 |
英国CPI升至3.8%,这意味着央行今年不可能再次降息
英国(GBR)官方周三发布的数据显示,7月英国通胀率从3.6%升至3.8%,创下18个月来新高,该国再次成为全球主要富裕经济体中物价上涨速度最快的国家。
英国服务业通胀率 - - 英国央行(BoE)密切关注的指标
- - 从一个月前的4.7%升至5.0%。
英国央行此前预计7月整体通胀率将升至3.8%,但曾预测服务业通胀率仅会小幅升至4.9%。路透社调查的经济学家则大多预计这两项数据分别为3.7%和4.8%。
英国央行本月已下调利率,但这一决定是在政策制定者以5:4的微弱投票优势通过后才实施的;同时央行表示,由于通胀持续高企,将放缓本已平缓的降息步伐。
数据发布后,英镑汇率小幅上涨,投资者预计英国央行下一次降息将需要更长时间等待。
隔夜指数掉期(OIS)的定价显示,交易员预计,要到2026年3月才会完全消化“降息25个基点”的预期。而在本月初,市场还普遍认为2025年底前极有可能迎来下一次降息。
“英国经济正经历一轮高通胀与低增长并存的时期,这种状况可能会持续到明年春季,”德勤(Deloitte)的首席经济学家伊恩·斯图尔特表示。他指出,目前尚不清楚英国央行是否会在2025年再次降息。
央行认为,英国通胀率将在9月达到4%(为目标水平的两倍),并将在2027年年中之前保持在2%以上。
7月美国(US)通胀率稳定在2.7%;未来几年,欧元区(Euro
Area)通胀率预计将维持在欧洲央行2%的目标水平附近。
这种差异在一定程度上反映了英国对能源及其他公用事业价格的监管方式。4月公用事业账单大幅上涨,推高了同比通胀数据。
英国劳动力市场相对紧张(经济学家称英国脱欧后劳动力市场刚性增强),也在对物价形成上行压力。英国薪资增长虽已放缓,但仍维持在约5%的水平
- - 这一增速令英国央行对“通胀能否快速回落至2%”感到担忧。
此外,雇主们表示,英国财政大臣蕾切尔·里夫斯4月实施的加税政策,以及最低工资的大幅上调,正迫使他们提高产品价格。
周三发布的数据显示,7月通胀率上升的最大推手是交通成本,尤其是机票价格 - -
英国央行政策制定者有时会忽略这一因素,因其波动性较大。
6月至7月间,电价、汽油价格、软饮料价格及酒店房价也推动了年度通胀率的上升。
英国国家统计局表示,未发现摇滚乐队绿洲乐队的巡演推高酒店成本的证据。部分经济学家曾指出,此前泰勒·斯威夫特等艺人的巡演曾对通胀产生小幅提振作用。
食品及非酒精饮料价格(对公众通胀感知影响较大的指标)同比上涨4.9%,为2024年2月以来最大涨幅。英国央行预测,食品通胀率将在年底达到5.5%的峰值。
英国国家统计局上周发布的数据显示,英国经济仍有足够动力维持高通胀:第二季度经济产出增速超出预期,劳动力市场虽仍在减少就业岗位,但已显现企稳迹象。
周三早些时候发布的数据显示,薪资数据公司布Brightmine连续第八份月度报告显示,在截至7月的三个月里,英国私营部门雇主的基本薪资协议涨幅维持在3%。
英国国家统计局此前因数据问题受到批评,该机构表示,已发现“季节性商品缺失数据推算过程中的一个小误差”,但这一误差对整体消费者价格指数(CPI)无影响。
|
|
|
|
|
|
14:00 |
英国国家统计局(ONS)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国7月CPI年率(%) |
3.6 |
3.7 |
3.8 |
|
● 英国7月CPI月率(%) |
0.3 |
-0.1 |
0.1 |
|
● 英国7月核心CPI年率(%) |
3.7 |
3.7 |
3.8 |
|
● 英国7月核心CPI月率(%) |
0.4 |
0.1 |
0.2 |
|
|
|
|
|
10:05 |
新西兰央行将利率降至三年低点,并暗示进一步放松政策;纽元暴跌
新西兰央行(RBNZ)周三将政策利率下调25个基点,至3.00%的三年低点,并暗示未来几个月将进一步降息。政策制定者警示,新西兰(NZL)国内及全球经济增长正面临阻力。
新西兰央行释放的鸽派信号令市场意外,推动新西兰元汇率暴跌1.2%,至0.5817美元,创四个月新低;两年期互换利率则大幅下跌至2.93%,为2022年初以来最低水平。
新西兰储备银行表示,新西兰经济在第二季度陷入停滞,并将基准利率预期下限从5月预测的2.85%下调至2.55%。在由六人组成的政策委员会中,有两名成员甚至在周三的会议上投票支持降息50个基点。
新西兰央行行长克里斯蒂安·霍克斯比在新闻发布会上表示,未来政策走向将取决于经济数据,但他补充称,若企业和消费者持续保持谨慎态度,“且需要更多支持,那么这可能会促使央行采取进一步行动”。
此次将官方基准利率下调25个基点的举措,与路透社此前调查中多数经济学家的预期一致,但央行对经济风险和利率走势的整体悲观表述令市场受到冲击。
“委员会成员曾认真考虑过非常规的50个基点大幅降息,这一细节很能说明问题,”凯投宏观(Capital
Economics)的亚太区高级经济学家阿比吉特·苏尔雅表示。
自2024年8月以来,新西兰央行已累计降息250个基点,以支撑脆弱的经济复苏。但该行表示,“2025年第二季度,消费和投资需求似乎有所减弱,部分原因是今年4月美国关税政策(U.S.
Tariffs)调整后,贸易政策不确定性加剧”。
新西兰央行在《货币政策声明》中预测,今年第四季度基准利率将降至2.71%,低于5月预测的2.92%;2026年第一季度,基准利率预计将降至2.55%,同样低于此前预测的2.85%。
新西兰央行在会议纪要中指出:“自去年8月以来,悲观情绪可能已与全球关税冲击的初步负面影响叠加,削弱了官方基准利率下调对经济的提振效果。”
▌还将降息两次?
市场迅速调整对后续降息的预期,认为新西兰央行再降两次息的可能性上升:暗示10月降息的概率为50%,11月降息概率则超过100%。
目前市场隐含的基准利率底部约为2.57%,而在新西兰央行宣布政策前,这一预期为2.76%。
在12名受访经济学家中,有10人预计基准利率将降至2.5%的底部水平,而上周新西兰央行政策公布前的更广泛调查中,经济学家预测的底部水平为2.75%。
新西兰银行(Bank
of New Zealand)的研究主管斯蒂芬·托普利斯表示,鉴于新西兰央行的鸽派立场,该行目前预测新西兰央行将在10月和11月各降息25个基点。
澳新银行(ANZ)也将降息预期从“11月和次年2月各降一次”调整为“10月和11月各降一次”,并表示新西兰央行“比预期更为鸽派”。
新西兰年度通胀率目前为2.7%,处于新西兰央行1%-3%的目标区间内,这为央行进一步降息提供了空间。该行预测,今年第三季度通胀率将升至3%,到明年年中则将回落至2%左右。
作为全球率先退出疫情期间刺激政策的央行之一,新西兰央行曾在2021年10月至2023年9月期间累计加息525个基点,以抑制通胀
- - 这是1999年官方基准利率制度确立以来最激进的紧缩周期。
高借贷成本导致这个南太平洋国家的经济在去年陷入衰退,而关税风险、全球经济增长放缓以及政府的紧缩财政政策,进一步阻碍了经济复苏。澳新银行的首席经济学家莎伦·佐尔纳表示,经济疲软态势已促使央行采取果断行动。
“新西兰央行接受我们的整体观点的速度,超出了我们的预期。”
|
|
|
|
|
|
10:00 |
新西兰储备银行(RBNZ)利率决定
[新闻稿/会议纪要] |
前值 |
预测值 |
公布值 |
|
● 新西兰8月官方现金利率决定(%) |
3.25 |
3.00 |
3.00 |
|
|
|
|
|
07:55 |
美国关税影响加剧,日本出口创四年最大跌幅
政府周三公布的数据显示,由于美国关税(U.S.
Tariffs)影响加剧,7月日本(JPN)出口额创下约四年来最大单月跌幅,这引发了外界对这个依赖出口的经济体前景的担忧。
国际贸易报告(GTR)显示,作为全球第四大经济体,日本7月出口总额按价值计算同比下降2.6%,为2021年2月(当时出口下降4.5%)以来的最大单月跌幅。
这一跌幅超过了市场普遍预期的2.1%,且在6月出口下降0.5%之后,日本出口已连续第三个月下滑。
农林中金综合研究所(Norinchukin
Research Institute)的首席经济学家南武志表示,尽管出口额大幅下滑,但由于日本出口商尚未大幅提价,出口量目前仍保持稳定。
“但他们最终将不得不把成本转嫁给美国(US)消费者,这将在未来几个月进一步阻碍产品销售,”他说。
7月日本对美出口同比下降10.1%,其中汽车出口暴跌28.4%,汽车零部件出口下降17.4%。
不过,汽车出口量仅下降3.2%,这表明日本汽车制造商通过降价及自行承担额外关税等举措,在一定程度上保护了出口量。
美国于4月对日本汽车及汽车零部件征收25%的关税,并威胁要对日本其他大部分商品加征25%的关税。随后,美日两国于7月23日达成贸易协议:日本承诺向美国投资5500亿美元,作为交换,美国将相关关税降至15%。
汽车行业是日本最大的出口产业,协议约定的15%汽车关税仍远高于原先2.5%的水平,这给日本主要汽车制造商及零部件供应商带来了压力。
数据显示,日本对其他地区的出口同样疲软,其中对中国(CN)出口下降3.5%。
7月日本进口总额同比下降7.5%,低于市场预期的10.4%降幅。
出口疲软、进口降幅不及预期的双重影响下,日本7月贸易逆差为1175亿日元(约合7.954亿美元),而市场此前预期的是1962亿日元顺差。
此前,另一项上周公布的数据显示,得益于出口和资本支出意外保持韧性,日本4-6月(第二季度)国内生产总(GDP)实现了意外强劲的增长。
经济学家表示,GDP数据中出口增长强劲的现象,反映出统计中对价格变动影响的核算方式存在差异。
尽管如此,农林中央金库研究所的南武志仍认为,日本经济目前已避免了最糟糕的情况。
“由于关税协议至少降低了不确定性,日本央行(BoJ)可能最早于10月重启加息,”他说。
|
|
|
|
|
|
07:50 |
日本财务省(MOF)商品贸易统计报告(TSJ)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本7月商品贸易帐-未季调(亿日元) |
1521 |
1962 |
-1175 |
|
● 日本7月商品出口年率-未季调(%) |
-0.5 |
-2.1 |
-2.6 |
|
● 日本7月商品进口年率-未季调(%) |
0.2 |
-10.4 |
-7.5 |
|
|
|
|
|
07:50 |
日本内阁府(CAO)机械订单统计报告
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 日本6月核心机械订单月率(%) |
-0.6 |
-1.0 |
3.0 |
|
|
|
|
|
07:05 |
英国工资涨幅固定在3%,雇主等待预算案提供指引
薪资数据公司Brightmine表示,在截至7月的三个月里,英国(GBR)私营部门雇主的薪资协议涨幅维持在3%;由于经济存在不确定性,且未来可能进一步加税,这种谨慎的薪资策略预计将持续。
该数据标志着连续第八份薪资协议的中位数为3%。而在去年截至7月的三个月里,薪资协议涨幅为4%。
Brightmine的人力资源洞察与数据负责人希拉·阿特伍德表示,上周官方数据显示英国第二季度经济增长0.3%,超出预期,但雇主们不太可能因此感到安心。
“面对持续的经济不确定性以及即将到来的秋季预算案,许多雇主在制定薪资决策时仍持谨慎态度,将薪资涨幅控制在3%,”她说道。
众多企业表示,4月的加税措施已对其造成压力。目前,英国财政大臣蕾切尔·里夫斯再次面临压力,需在今年晚些时候填补公共财政的预期缺口。
英国央行(BoE)正密切关注薪资增长情况,以判断何时以及是否再次降息。本月早些时候,英国央行已下调借贷成本,但表示由于通胀压力,未来降息步伐可能会放缓。
Brightmine的数据基于截至7月31日三个月内的19份薪资协议,覆盖了超过60万名员工。
|
|
|
|
|
|
04:30 |
美国石油协会(API)每周统计公报(WSB) |
前值 |
预测值 |
公布值 |
|
● 美国截至8月15日当周API原油库存变动(万桶) |
151.9 |
-158.7 |
-241.7 |
|
● 美国截至8月15日当周API汽油库存变动(万桶) |
-178.2 |
-96.3 |
-95.6 |
|
● 美国截至8月15日当周API馏分油库存变动(万桶) |
29.5 |
42.2 |
53.5 |
|
● 美国截至8月15日当周API库欣原油库存变动(万桶) |
-60.1 |
- |
-11.2 |
|
|
|
|
|
20:35 |
随着加拿大通胀率进一步走低,对央行9月降息的预期有所上升
周二公布的数据显示,受汽油价格同比走低的影响,加拿大(CAN)7月通胀率从6月的1.9%降至1.7%。
核心通胀指标的三个月均值在连续数月后回落至3%以下,这一表现也令经济学家感到振奋,同时提振了市场对加拿大央行9月降息的预期。
路透社(Reuters)此前调查的分析师曾预测,7月年化通胀率为1.8%,月化通胀率为0.3%。加拿大统计局表示,7月消费者价格指数(CPI)月化增幅为0.3%,高于6月的0.1%。
7月汽油价格同比下跌16.1%,而6月同比跌幅为13.4%。从月度来看,受地缘政治紧张局势缓解及原油生产国增加产量影响,汽油价格有所下降。
汽油购买环节碳税的取消,推动了汽油价格的同比下降,且预计未来八个月内,这一因素仍将对CPI篮子构成下行压力。
尽管有迹象显示食品价格正在上涨,但整体CPI仍低于加拿大央行1%-3%目标区间的中值。
加拿大统计局称,若剔除汽油价格,7月CPI同比上涨2.5%。
加拿大央行(BoC)密切关注的核心通胀指标仍保持韧性,且徘徊在该行偏好的CPI区间上限附近。
数据显示,CPI篮子中同比涨幅超过3%的商品类别占比仍高达37%以上。
加拿大蒙特利尔银行资本市场(BMO Capital
Markets)的首席经济学家道格·波特表示,7月核心通胀指标的三个月年化均值降至2.4%,为去年9月以来首次。
“若核心通胀能维持近期这一增速,且经济保持疲软,我们认为这最终将为加拿大央行降息奠定基础,”但他同时警告,三个月年化指标可能因单月数据异常而出现大幅波动。
隔夜指数掉期(OIS)的定价显示,在通胀数据公布后,投资者认为加拿大央行9月17日降息的概率从数据公布前的32%升至40%。此前加拿大央行已在连续三次利率决策会议上维持2.75%的利率不变。
通胀数据公布后,加元汇率走弱,跌幅为0.23%;两年期加拿大国债收益率下跌3.5个基点,至2.704%。
加拿大统计局表示,成本上涨的主要推动力来自食品价格和住房成本。在CPI篮子中占比近17%的食品价格,7月同比涨幅从6月的2.9%升至3.3%。作为CPI篮子中权重最大的类别,住房成本7月同比上涨3%,高于6月的2.9%,为去年2月以来首次回升。
|
|
|
|
|
|
21:30 |
加拿大统计局(StatCan)消费者价格指数(CPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 加拿大7月未季调CPI年率(%) |
1.9 |
1.8 |
1.7 |
|
● 加拿大7月未季调CPI月率(%) |
0.1 |
0.3 |
0.3 |
|
● 加拿大7月核心CPI-普通年率(%) |
0.1 |
- |
0.1 |
|
● 加拿大7月核心CPI月率(%) |
0.1 |
- |
0.1 |
|
● 加拿大7月核心CPI-加权中值年率(%) |
3.1 |
3.1 |
3.1 |
|
● 加拿大7月核心CPI-截尾调整年率(%) |
3.0 |
3.1 |
3.0 |
|
|
|
|
|
20:30 |
美国7月新房开工量小幅上升,因公寓项目激增
尽管高抵押贷款利率和经济不确定性仍在抑制房屋购买需求,但受新公寓项目激增推动,美国(US)7月独栋住宅开工量及未来建筑许可量均小幅上升,整体住宅建设活动得到提振。
美国商务部人口普查局(BC)周二公布的新住宅建设活动月报(NRCA)显示,
占房屋建设主体的独栋住宅开工量上月环比增长2.8%,经季节性调整后折合成年率为93.9万套。未来独栋住宅建筑许可量环比微升0.5%,至87万套,终结了连续四个月的下滑趋势。
得益于公寓项目连续第二个月实现两位数增长,美国7月整体住宅开工量环比跃升5.2%,折合成年率达142.8万套。其中,包含5套及以上单元的多户住宅(以公寓为主)开工量环比增长11.6%,折合成年率为47万套,创下2023年5月以来的最高水平。2022年达到峰值后,新公寓建设曾陷入长期下滑,而过去两个月内其开工量已激增逾50%。
不过,这一复苏态势能持续多久仍存疑问。作为未来建设活动风向标,7月房屋建筑许可总量环比下降2.8%,至135.4万套,为五年最低水平,主要因多户住宅项目许可量下降近10%。路透社(Reuters)此前调查的经济学家曾预计,7月新房开工量折合成年率将降至129万套,建筑许可量将降至138.6万套。
特朗普总统(U.S.
President Donald)大范围加征进口关税(Tariffs),导致美联储(Fed)今年未能降息。多数央行政策制定者认为,在确信关税不会再度推高通胀(目前通胀尚未回落至美联储2%的目标水平)之前,不宜降低借贷成本。
不过,近期就业市场出现疲软迹象,这在很大程度上让投资者相信,美联储将在9月中旬的会议上降息25个基点。这一预期推动近几周抵押贷款利率有所下降。
美国抵押贷款金融机构房地美的数据显示,上周美国最常见的住房贷款类型 - -
30年期固定利率抵押贷款的平均利率降至6.58%,为去年10月以来的最低水平。自今年1月以来,该利率已下降近0.5个百分点。
尽管如此,当前抵押贷款利率仍远高于新冠疫情爆发前及疫情期间的水平。利率高企叠加房价居高不下,抑制了购房需求。需求下滑导致市场上的房屋供应量增加,进而挫伤了建筑商启动新住房项目的积极性。当前新房库存已接近2007年底的水平。全美住房建筑商协会(NAHB)周一发布的调查显示,超三分之一的建筑商正通过降价来吸引买家。
包含房屋建设在内的住宅投资在今年一季度和二季度均出现收缩,对美国整体经济产出形成拖累。经济学家认为,这一疲软态势将延续至当前的三季度。
LPL Financial的首席经济学家杰弗里·罗奇在一份报告中写道:“我们预计三季度住宅投资仍将拖累GDP增长,但这一局面有望在2026年一季度扭转。”
|
|
|
|
|
|
20:30 |
美国商务部人口普查局(BC)新住宅建设活动月报(NRCA) |
前值 |
预测值 |
公布值 |
|
● 美国7月新屋开工年化月率(%) |
4.6 |
-1.7 |
5.2 |
|
● 美国7月新屋开工年化总数(万户) |
132.1 |
129.0 |
142.8 |
|
● 美国7月营建许可月率初值(%) |
-0.1 |
-0.3 |
-2.8 |
|
● 美国7月营建许可年化总数初值(万户) |
139.3 |
138.6 |
135.4 |
|
|
|
|
|
16:05 |
由于美国前景不确定,外国投资者继续大举买入欧洲债券
欧洲中央银行(ECB)周二公布的数据显示,6月外国投资者增持了欧元区(Euro
Area)债券。在美国(US)面临金融动荡之际,这一迹象初步表明欧元区正受到更多投资者青睐。
由于特朗普(President Donald)对美联储(Fed)施加史无前例的压力,且其贸易政策(Trade
Policy)反复无常,美元地位因此蒙上阴影。对此,欧洲央行多次强调欧元作为全球投资者避险资产的潜力。
欧元区央行公布的金融账户数据显示,非欧元区投资者对欧元这一单一货币的兴趣正逐步升温
- - 而十年前,欧元还曾在债务危机中濒临崩溃。
数据显示,6月外国投资者净买入598亿欧元(约合698.2亿美元)期限至少为1年的欧元区债券。
不过,这一买入速度较前一个月有所放缓:5月外国投资者净买入额达973亿欧元,是2013年该数据统计开始以来的最高纪录。
6月欧元区经调整的经常账户盈余(涵盖商品、服务及收入流动)从5月的318亿欧元扩大至358亿欧元。
这一增长得益于初次收入(即投资与劳动所得)抵消了贸易盈余的下滑。
在截至6月的12个月里,经调整的经常账户盈余占欧元区国内生产总值(GDP)的比例为2.0%,低于此前12个月2.6%的占比。
|
|
|
|
|
|
16:00 |
欧洲央行(ECB)经常帐 |
前值 |
预测值 |
公布值 |
|
● 欧元区6月未季调经常帐(亿欧元) |
10 |
- |
389 |
|
● 欧元区6月季调后经常帐(亿欧元) |
323.07 |
- |
358.00 |
|
|
|
|
|
08:35 |
澳大利亚8月消费者信心受降息提振升至三年多以来最高水平
周二发布的一项调查显示,受今年第三次降息推动,澳大利亚(AUS)消费者对财务状况及经济前景的预期有所改善,8月消费者信心指数大幅上升。
西太平洋银行-墨尔本研究所的调查显示,7月消费者信心主要指数环比上升5.7%,至98.5,为2022年初以来的最高水平。尽管该数值仍低于100(意味着悲观者人数仍略多于乐观者),但差距已十分微小。
此次信心回升发生在澳大利亚储备银行(RBA)将利率下调25个基点至3.60%之后,该行同时为今年进一步降息留下了空间。
“这似乎强化了消费者‘抵押贷款利率将进一步下降’的预期,从而对整体信心形成广泛提振,”西太平洋银行(Westpac)的澳大利亚宏观预测主管马修·哈桑表示。
调查中各项信心指标均出现回升:未来12个月经济前景指数跃升7.6%,未来5年经济前景指数上升5.4%;家庭财务状况(与去年同期相比)指数反弹6.2%,未来12个月家庭财务前景指数上升5.4%。
对零售商而言,一项积极信号是“是否适合购买大宗家庭用品”指数上升4.2%。
此外,“是否适合购房”指数上升10.5%,至97.8,为四年高点;但受购房负担能力限制,该数值仍低于120的长期平均值。
|
|
|
|
|
|
08:30 |
西太平洋银行(Westpac)消费者信心指数(CSI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 澳大利亚8月西太平洋/墨尔本消费者信心指数月率(%) |
0.6 |
- |
5.7 |
|
|
|
|
|
22:05 |
美国房地产开发商情绪指标创三年新低,由于按揭利率高位固定
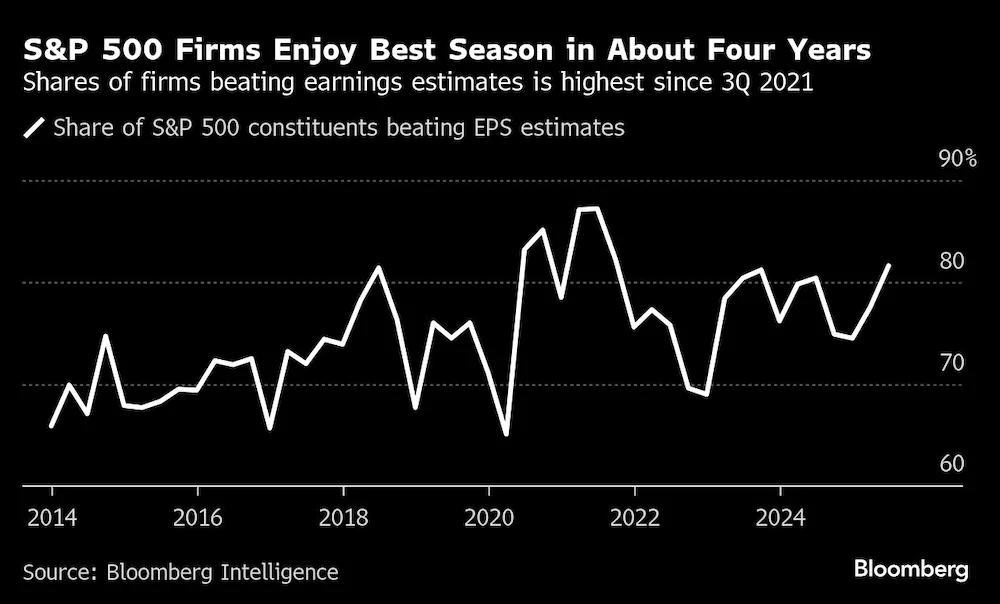 本月美国(US)房屋建筑商信心指数降至2022年以来的最低水平,建筑企业被迫更多地依赖激励措施,以应对高抵押贷款利率并说服信心不足的购房者。
全美住房建筑商协会(NAHB)周一公布的房地产市场指数(HMI)显示,8月该指数下降1点,至32点。根据彭博社(Bloomberg)调查,经济学家的中位预期为该指数将小幅上升。
报告显示,建筑商被迫在现有优惠基础上进一步加大激励力度。本月,采用销售激励措施的建筑商比例达到疫情后的最高水平,占比66%;另有37%的建筑商表示已下调房价,这一比例同样处于高位。
过去几周贷款利率略有下降,在8月第一周降至6.67%,为四个月来最低,但仍为2021年底水平的两倍。
协会的首席经济学家罗伯特·迪茨在一份声明中表示:“鉴于房地产市场放缓及近期其他经济数据表现,美联储联邦公开市场委员会(FOMC)应再次下调联邦基金利率,这将降低住房建设融资成本,并间接帮助缓解抵押贷款利率压力。”
从指数构成来看,当前销售指标下降1点至35点,销售预期指标持平;潜在购房者流量指标上升2点至22点,创三个月以来新高。
彭博情报(Bloomberg
Intelligence)的分析师德鲁·雷丁在一份报告中指出,若抵押贷款利率未能进一步大幅下降,房屋销售可能难以获得增长动力。此外,建筑商还面临二手房市场竞争加剧的压力
- - 在美国南部、东南部和西部的许多市场,当前二手房库存已高于疫情前水平。
协会主席、北卡罗来纳州建筑商巴迪·休斯在声明中表示,建筑商还受到“供应端不利因素”的困扰,包括政府相关限制措施导致土地开发和房屋建设进程延误。
建筑商信心下降主要集中在东北部地区,该区域指数降至2023年1月以来最低水平;南部和中西部地区信心指数持平,西部地区则小幅上升。
---
图:美国房屋建筑商信心指数降至2022年以来最低水平
|
|
|
|
|
|
22:00 |
住房建筑商协会(NAHB)房地产市场指数(HMI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 美国8月NAHB房产市场指数 |
33 |
34 |
32 |
|
|
|
|
|
17:00 |
欧盟统计局(EuroStat)国际货物贸易月报
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 欧元区6月季调后贸易帐(亿欧元) |
162 |
- |
28 |
|
|
|
|
|
16:00 |
博斯蒂克警告:特朗普关税已对东南部经济造成影响
 亚特兰大联储主席博斯蒂克(Raphael Bostic)近期对亚特兰大联邦储备银行管辖的东南部地区进行考察后,得出两个关键结论:消费者压力日益增大,且关税(Tariffs)成本已切实显现。
身为亚特兰大联储主席的博斯蒂克,在与阿拉巴马州北部及密西西比州的银行家、教育工作者和企业主交流时还了解到,贷款成本上升带来的负担显著
- - 这既压缩了企业的利润率,也增加了家庭购房的难度。此外,企业主在招聘和留住员工方面的困难,也是反复被提及的话题。
在为期三天的考察结束后,博斯蒂克表示,他对近期调整利率持开放态度,同时也提醒,官员们需保持警惕,等待经济前景进一步明朗。
“如今,我认为我的战略思路是‘行动后观望’,”博斯蒂克在接受采访时表示,“我们采取行动后,经济可能需要一段时间才会出现变化,这样才能明确下一步该如何走。”
他指出,若就业市场保持稳定,他仍认为今年有可能降息,但对于具体何时采取行动持开放态度。“我并未绑定在某个特定时间点上。”
▌9月会议
交易员预计,下一次降息将发生在9月16日至17日的会议上。会议后将公布的最新利率预期与经济预测,将反映出美联储官员对今年剩余时间及未来两年经济走势的看法。博斯蒂克暗示,官员们内部可能存在意见分歧。
他表示,即便官员们最终就某项行动达成一致,“委员会各成员背后的逻辑支撑也可能各不相同”。
这种分歧在7月的会议上已有所体现:由特朗普总统(U.S.
President Donald)任命的美联储理事沃勒(Christopher
Waller)和鲍曼(Michelle
Bowman),对维持利率不变的决定投了反对票,主张降息25个基点。这是三十多年来首次出现两位理事同时投反对票的情况。
对于特朗普关税引发的物价波动,部分官员认为只是短期反弹,另一些则警告称存在通胀持续高企的风险。官员们6月公布的最新预测显示,10人认为今年应降息两次或以上,7人则认为不应降息。
▌趋势转变报告
沃勒与鲍曼上个月曾表示,目前已到开始为就业市场降温提供支持的时候。这一担忧在8月1日的数据公布后显得颇具预见性 - -
该数据显示,截至7月的三个月内,美国非农就业(NFP)增长大幅放缓。
59岁的博斯蒂克今年并无利率投票权,但与所有地区联储行长一样,他会参与货币政策讨论。他表示:“这与我们此前看到的趋势相比,是一个相当显著的变化。我们需要观察这种变化是否会持续。”
在下次会议前,官员们还将收到一份月度就业报告。博斯蒂克称,他将重点关注失业率、薪资水平及劳动参与率 - -
劳动参与率能反映出有多大比例的人群认为值得继续寻找工作。
除了通过分析经济报告来研判经济形势外,像博斯蒂克这样的地区联储行长,还会通过与辖区内企业交流,来传递自己的观点并辅助政策决策。亚特兰大联储负责的第六联邦储备区涵盖美国东南部六个州,包括佛罗里达州,以及路易斯安那州、密西西比州和田纳西州的部分地区。该区域内,农业是重要产业,旅游业、制造业和科技行业同样占据重要地位。
▌就业信号
考察期间,博斯蒂克参观了一家休闲车组装厂,了解手工制造休闲车的流程;他还走访了一家工厂,观察宠物零食的塑形、烘烤与包装过程;此外,他还看到工人们在预制房屋中安装石膏板和铺设砖块。
据博斯蒂克从阿拉巴马州了解到的情况,许多企业仍在努力招聘足够员工,并在尽全力留住现有员工。这位亚特兰大联储行长表示,若未来听到更多企业反馈“每个职位的申请者数量增加”,或“因需求疲软导致裁员增多”,将是一个警报信号。
目前他尚未观察到这类变化,但博斯蒂克确实反复听到企业和家庭提及,高成本与高利率令他们压力重重,而关税则进一步加剧了这种负担。
对于休闲车制造商蒂芬房车而言,过去三年格外艰难。美联储(Fed)为抑制通胀而加息后,该公司销售额较2022年水平暴跌60%,员工数量也随之减少了约60%。
▌切实成本
关税则带来了另一重挑战。特朗普政府对铝和钢铁征收的关税,使该公司成本上升约2%。其中一半成本由公司自行承担,另一半则转嫁给了消费者。
“我们认为不能对市场施加过大压力,”该公司总裁利·蒂芬表示。为吸引自疫情以来兴趣渐增的年轻消费者,蒂芬房车一直在推出价格更低的露营车。
这类案例让博斯蒂克意识到,新的进口关税已开始对经济产生影响。“关税成本是切实存在的,”他表示。尽管许多企业为保护消费者而自行承担了部分影响,但“他们认为这种情况不可能一直持续下去,时间越来越紧迫了”。
这位亚特兰大联储行长此前曾表示,他担心关税导致的物价上涨若持续时间过长,可能会使关税成本纳入通胀预期,进而引发更持久的物价压力。
▌借款人压力
博斯蒂克在考察中还了解到,银行家们反映,即便有工作,仍有部分房主出现房贷和贷款逾期的情况。
“我们看到消费者正承受压力,”特洛伊银行信托公司执行副总裁约翰·拉梅奇表示。他发现,一些此前按时还款的客户,如今还款逾期15天;而原本逾期15天的客户,现在逾期时间已延长至一个月。
“物价上涨了,但他们的工资没有涨,”拉梅奇解释道。
不过,对部分企业而言,消费者的谨慎态度反而带来了机遇。阳光磨坊是一家家族企业,其总裁马可·博斯蒂克表示,那些希望削减开支的宠物主人,更倾向于选择该公司生产的自有品牌宠物食品和零食
- - 这类产品价格更低。
此外,住房市场的可负担性问题,也推高了阳光家园预制房屋的需求,该公司与阳光磨坊同属一个家族所有,是一家独立企业。
博斯蒂克表示,目前他尚无法确定关税对物价的影响是短期现象还是会持续存在。但他正密切关注相关政策与数据,以判断经济最终走向,并准备根据情况调整政策。
“我认为当前形势下,经济可能出现多种不同结果,”博斯蒂克称,“对于特定结果发生的概率,我还没有足够的信心,因此无法确定我们应朝着某个方向坚定行动。”
|
|
|
|
|
|
07:05 |
英国7月房屋要价下降,而销量创五年新高低
一项调查显示,在截至8月中旬的四周内,英国(GBR)新挂牌住宅(含公寓)的报价有所下降,但降幅较前两个月收窄;同时,7月房屋销量创下2020年以来同期最高水平。
房产网站Rightmove于周一表示,7月13日至8月9日期间挂牌的房屋价格,较前四周下降1.3%,符合夏季中期房价正常下跌的规律。
在此前两个四周周期内,房屋报价曾出现同期罕见的大幅下跌。
Rightmove指出,若按年同比计算,当前房价仍上涨0.3%。
Rightmove房产专家科琳·巴布科克表示,卖家在价格上的竞争愈发激烈。7月达成的房屋销售协议数量,创下2020年以来同期最高水平
- - 2020年时,新冠疫情催生了对更大面积住房的需求,同时政府出台的税收减免政策也进一步释放了市场需求。
然而,7月待售房屋数量的增长幅度再次超过销量增幅,使得待售房屋总量维持在十年高位。在所有挂牌房屋中,有三分之一在销售过程中下调了报价,这一比例在2012年以来的同期数据中位列第二高。
巴布科克称,英国央行(BoE)本月的降息(这是自2024年8月以来的第五次降息)不太可能使抵押贷款成本进一步大幅下降,但或许能提振购房者信心。
目前,两年期固定利率抵押贷款利率已从一年前的5.17%降至4.49%。
上周,英国皇家特许测量师学会表示,7月英国房地产市场复苏势头放缓,且放缓速度为年内最快;部分购房者担忧,财政大臣蕾切尔·里夫斯在下次预算案中可能会提高税收。
|
|
|
|
|
|
07:00 |
Rightmove房屋要价指数(HPI)
[官方报告] |
前值 |
预测值 |
公布值 |
|
● 英国8月Rightmove平均房屋要价指数月率(%) |
-1.2 |
- |
-1.3 |
|
|
|
|
|
07:36 |
戴利:不可一味等待,支持年内降息两次
 在月度经济报告显示零售销售(MRT)比预期更为强劲、批发价格(PPI)意外上涨后,旧金山联储主席戴利(Mary Daly)在接受采访时表示,她仍支持最早于下月启动货币政策宽松。
这份于周五晚间播出的采访中,戴利向福克斯商业频道(Fox
Business)的玛丽亚·巴蒂罗莫表示:“就业市场有所疲软,经济增速放缓但并未陷入低迷,与此同时通胀仍高于美联储(Fed)目标
- -
综合这些因素,今年某个时候进行几次降息是合理的。当然,我们仍需观望后续数据,最终降息次数可能更少,也可能更多,但归根结底,我认为两次仍是一个合理的预期。”
她指出:“我不希望因过度担忧通胀可能再度抬头或持续高企,而一味等待局势明朗,最终未能为就业市场提供支持。”
|
|
|
|
数据来源:
+
美联储(The Federal
Reserve System, Fed)
-
纽约联储(FRB of NewYork)
-
亚特兰大联储(FRB of Atlanta)
-
达拉斯联储(FRB of Dallas)
-
克利夫兰联储(FRB of
Cleveland)
-
费城联储(FRB of
Philadelphia)
-
堪萨斯联储(FRB of
Kansas)
-
里士满联储(FRB of
Richmond)
-
圣路易斯联储(FRB of
ST.Louis)
-
波斯顿联储(FRB of
Bostonfed)
-
芝加哥联储(FRB of
Chicago)
-
旧金山联储(FRB of
SanFrancisco)
-
明尼阿波利斯联储(FRB of
Minneapolis)
+
美国劳工统计局(Bureau of Labor Statistics, BLS)
+
美国商务部经济分析局(Bureau of Economic Analysis, BEA)
+
美国商务部人口普查局(Bureau
of Census, BC)
+
美国供应管理协会(Institute
for Supply Man-agement, ISM)
-
芝加哥分会(ISM-Chicago)
+
美国劳工部(Department of Labor, DoL)
+
美国财政部(Department of The Treasurys-td, USTD)
+
美国咨商会(Conference Board, CB)
+
白宫(White
house)
+
国会(House)
-
国会预算办公室(CBO)
+
联邦存款保险公司(Federal Deposit Insuran-ce
Corporation, FDIC)
+
美国商品期货交易委员会(U.S. Commodity Futures Trading Commission, CFTC)
+
美国密歇根大学(UMich)
+
安德普翰研究所(ADP
Research)
+
挑战者(Challenger,Gray&Christmas)
+
全国零售联合会(the
National Retail Federa-tio, NRF)
+
美国联邦住房金融局(Federal Housing Fina-nce Agency, FHFA)
+
房地美(Freddie Mac)
+
抵押贷款银行家协会(Mortgage Bankers Association, MBA)
+
美国全国房地产经纪人协会(National Assoc-iation of Realtors, NAR)
+
全美独立企业联合会(The
National Federation of Independent Business, NFIB)
+
全美住房建筑商协会(National Association of Home Builders, NAHB)
+
S&P CoreLogic Case-Shiller
+
美国能源信息署(Energy Information Admi-nistration, EIA)
+
美国石油协会(American
Petroleum Instit-ute, API)
+
贝克休斯(Baker
Hughes)
+
美国汽车俱乐部(AAA)
---
+
中国人民银行(The People's Bank of China, PBoC)
-
国家外汇管理局(SAFE)
+
中国国家统计局(National Bureau of Stat-istics, NBS)
+
中国海关总署(General Administration of Customs, GAC)
+
中国发改委(National
Development and Re-form Commission, NDRC)
+
中国财政部(Ministry of Finance of the People's Republic of China, MoF)
+
中国商务部(Ministry of Commerce of the People's Republic of China, MoC)
+
中国文旅部(Ministry of Culture and Touris-m of china, MCT)
+
中国证券监督管理委员会(China Securities Regulatory Commission, CSRC)
+
中国物流与采购联合会(China Federation of Logistics & Purchasing, CFIP)
+
中国房地产信息集团(China Real Estate Infor-mation Corp, CRIC)
---
+
欧洲央行(European
Central Bank, ECB)
+
欧盟统计局(The statistical office of the Eu-ropean Union, EuroStat)
+
欧盟委员会(European Commission, EC)
+
欧洲银行管理局(European Banking Author-ity, EBA)
+
欧洲经济研究所(ZEW)
+
德国央行(Deutsch
Bundesbank)
+
德国联邦统计局(Federal Statistical Office of Germany)
+
德国联邦劳工局(Blickpunkt Arbeitsmarkt, BA)
+
德国经济信息研究所(IFO)
+
Sentix.de
+
德国机械设备制造业联合会(VDMA)
+
法国央行(Banque De France)
+
法国国家统计局(French National Institute of Statistics and Economic Studies, INSEE)
+
法国海关总局(Douane)
+
意大利统计局(The
Italian National Institute of Statistics, iStat)
+
西班牙统计局(Instituto Nacional de Estadi-stica, INE)
+
希腊统计局(Hellenic Statistical Authority, HSA)
---
+
日本央行(Bank of Japan, BoJ)
+
日本内阁府(Cabinet
Office,CAO)
+
日本财务省(Ministry of Finance, MoF)
-
金融厅(Financial Services Agency, FSA)
+
日本总务省(Ministry of
Internal Affairs and Communications, MIC)
+
日本官方统计数据门户(e-Stat)
+
日本统计局(Statistics Bureau of Japan, SBJ)
+
厚生劳动省(Ministry of Health Labour and Welfare, MHLW)
+
日本经产省(Ministry of Economy, Trade and Industry, METI)
+
日本连锁店协会(Japan
Chain Stores Association, JCSA)
---
+
英格兰银行(Bank of Elgland, BoE)
+
英国国家统计局(Office for National Statis-tics, ONS)
+
金融行为监管局(Financial Conduct Authori-ty, FCA)
+
英国税务海关总署(HM Revenue and Custo-ms, HMRC)
+
英国工业联合会(Confederation of British Industries, CBI)
+
英国零售商协会(British
Retail Consortium, BRC)
+
英国商会(British Chambers of Commerce, BCC)
+
英国全国建房互助会(Nationwide Building Society, NBS)
+
Halifax Bank
+
Rightmove
+
英国皇家特许测量师学会(Royal Institutio-n of Chartered Surveyors, RICS)
+
招聘与就业联合会(Recruitment&Emplo-yment Confederation)
+
英格兰及威尔士特许会计师协会(The Institute of Chartered Accountants in England and Wales,
ICAEW)
---
+
澳大利亚储备银行(The Reserve Bank of A-ustralia, RBA)
+
澳大利亚统计局(Australian
Bureau of Statisti-cs, ABS)
+
西太平洋银行(Westpac
Banking)
+
澳大利亚国民银行(National
Australia Bank, NAB)
+
新西兰储备银行(Reserve
Bank of New Zealand, RBNZ)
+
新西兰统计局(Stats
of New Zealand)
+ 澳大利亚工业、科学和资源部(Departm-ent
of Industry, Science and Resources)
+
新西兰财政部(Treasury)
+
新西兰经济研究所(New
Zealand Institute of Economic Research, NZIER)
+
新西兰商业网络(BusinessNZ)
+
澳新银行(Australia and New Zealand Bank-ing Group, ANZ)
+
加拿大央行(Bank of Canada, BoC)
+
加拿大统计局(CanStat)
+
加拿大独立企业联合会(Canadian Feder-ation of Independent Business, CFIB)
+
加拿大抵押贷款和住房公司(Canada Mortga-ge and Housing Corporation, CMHC)
+
加拿大房地产行业协会(Canadian Real Estate Association, CREA)
+
Nanos Research
+
IVEY
Business School
+
瑞士央行(Swiss
National Bank, SNB)
+
瑞士联邦统计局(Federal Statistical Office, FSO)
+
瑞士联邦经济事务秘书处(State Secretariat for Economic Affairs, SECO)
+
瑞士联邦海关和边境安全办公室(Bundesamt für Zoll und Grenzsicherheit, BAZG)
+
瑞士采购和供应管理行业协会(Trade Associa-tion for Purchasing and Supply Managemen-t,
SVME)
+
瑞士金融市场监管局(Swiss Financial Market Supervisory Authority, FINMA)
+
瑞士商业周期研究所(Swiss
Institute for Bus-iness Cycle Research, KOF)
---
+
香港特别行政区行政长官办公室(CEO)
+
香港金融管理局(Hong Kong Monetary Au-thority, HKMA)
+
香港政府统计处(Censtatd)
+
香港差饷物业估价署(Rating and Valuation Department, RVD)
+
香港银行公会(HKAB)
+
香港房产局(Housing Bureau, HB)
+
韩国央行(Bank of Korea)
+
韩国统计局(KoStat)
+
韩国经济和财政部(Ministry of
Economy and Finance, MOEF)
+
韩国贸易、工业和能源部(Ministry of Trade Industry and Energy, MOTIE)
+
俄罗斯央行(Bank of
Russia, BoR)
+
沙特阿拉伯统计局(General Authority for Statistics, GAS)
---
+
国际货币基金组织(International
Monetary Fund, IMF)
+
经济合作与发展组织(The
Organisation for Economic Cooperation and Development,
OECD)
+
世界银行(The World Bank)
+
世界贸易组织(World
Trade Organizatio-n, WTO)
+
国际清算银行(Bank for
International Settlements, BIS)
+
联合国(United
Nations Organization, UN)
+
石油输出国组织(Organization of Petroleum Exporting Countries, OPEC)
+
国际能源信息署(International Energy Agen-cy, IEA)
+
世界黄金协会(World
Gold Council, WGC)
+
环球银行金融电信协会(SWIFT)
+
世界经济论坛(World Economic Forum, WEF)
+
亚洲开发银行(Asian
Development Bank, ADB)
---
+
益索普集团(IPSOS)
+
捷孚凯市场研究集团(Gesellschaft für Konsumforschung, GFK)
+
标普全球PMI(S&P Global)
---
+
芝商所集团(CME
Group)
+
洲际交易所集团(LME)
+
伦敦金属交易所(LME)
+
香港交易所(HKEx)
新闻来源:
外网(内网)
+
彭博社(Bloomberg)
+
路透社(Reuters)
+
美联社(AP)
+
CNBC(CNBC)
+
道琼斯(DowJones)
+
金融时报(FT)
+
市场观察(MarketWatch)
+
标普全球(S&P
Global)
+
华尔街日报(WSJ)
+
阿格斯媒体(Argus
Media)
+
福克斯商业新闻(FOX
Business)
超级主题:
+
美联储观察...FedWatch
+
美国经济前景展望
+
美国通胀飙升及其市场影响...CPI
+ 美债收益率曲线反转及其市场影响
+ 美国零售销售数据解读
+
非农报告及其对货币政策的影响...ESR
+ 密歇根大学消费者通胀预期数据解读
+
欧银观察...EcbWatch
+
日本央行货币政策观察
+
加拿大央行政策决定及其市场影响
+
澳储行利率前景展望
+
新西兰储备银行利率决定
+
瑞士央行货币政策观察
+
黄金目标价预测
+
OPEC+部长级会议...Onomm
+
西方收紧对俄罗斯的制裁及其市场影响
+
石油价格结构监测
+
机构油价预测
+
OPEC产油国原油官方售价(OSP)监测
|