|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


债券频道美国垃圾债风险溢价暴跌,这是如何发生的? |
|||||
|
|
||||
|
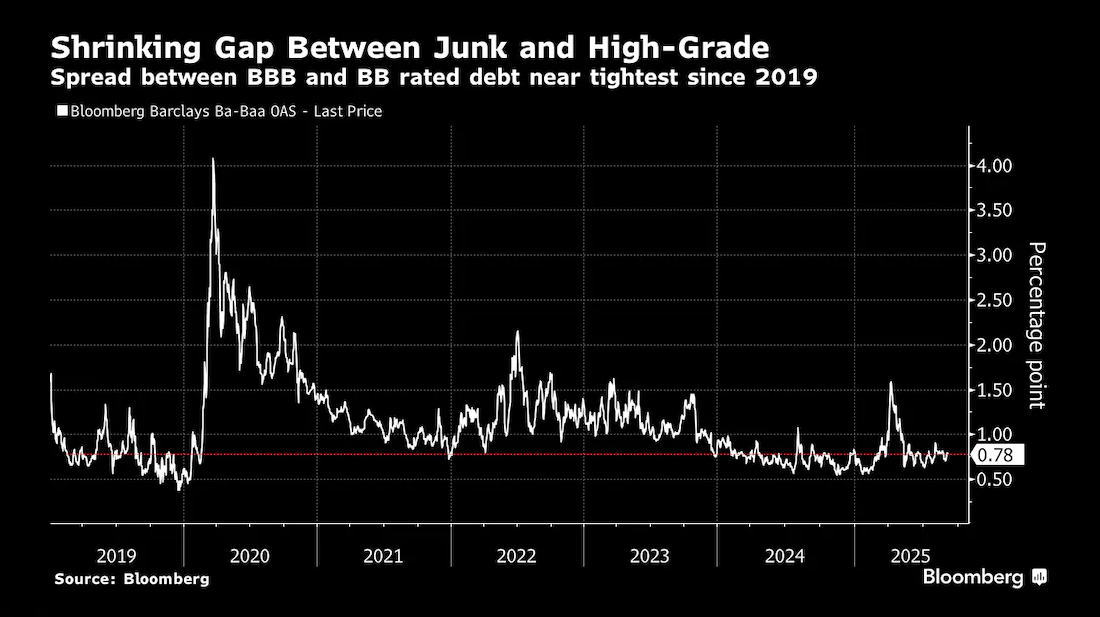
 编辑:王真 发布时间:2025.9.8 18:33 垃圾债现在看起来像投资级债券一样安全,至少在信贷市场价格上是如此。 上周,美国(US)高评级垃圾债与低评级投资级票据之间的风险溢价差距徘徊在0.80个百分点左右,接近自2019年以来的最低水平。随着资金管理人们为美联储(Fed)开始降息做准备,他们越来越愿意接受相对于国债越来越低的收益率。 风险溢价(即利差)在整个公司信贷曲线上都被压缩,因为资金经理们正蜂拥涌入公司债。根据彭博(Bloomberg)数据,投资级利差接近自1990年代末以来最紧的水平,而多个级别利差之间的差距也接近历史最窄水平。 “利差在全面收窄。市场确实在回应需求端的强劲力量,”摩根资产管理公司(JPMorgan Asset Management)投资级公司策略投资组合经理斯蒂芬妮·多利表示。 市场可能低估了风险,有时甚至是严重低估。利差现在可能因多种原因而扩大:美国总统特朗普(U.S. President Donald)宣布的一系列关税(Tariffs)在4月推高了利差,而地缘政治风险几乎没有消失。根据周五发布的一份报告,美国8月就业增长(NFP)降温,失业率升至2021年以来最高水平,这可能是经济问题即将到来的信号。
BBB级与BB级债券之间的利差接近自2019年以来最窄水平 _By Bloomberg 但投资者们正蜂拥涌入公司债券,以确保获得近十年来标准而言较高的收益率,这些收益率在今年大部分时间里一直在下降。周四,美国高评级债券的平均收益率为4.8%,远高于过去十年3.8%的平均水平,但低于2025年初的5.3%。 目前,货币经理们乐于让市场攀上那面的担忧之墙。企业利润仍然相对健康。而且投资者一直在向信贷基金注入资金,推动需求超过供应所能满足的程度。 “企业和家庭的资产负债表比平均水平更健康,可能健康得多,因此这在一定程度上是合理的。但接着又面临所有地缘政治和宏观经济方面的逆风,”TwentyFour Asset Management投资组合经理高登·山诺表示。“是持续的资金流入技术性因素在推动这一切,而这已经有些泡沫化了。” 山诺在公用事业和电信等领域寻求安全,以避免市场潜在的压力并获得收益。 投资者对收益的渴望本周在新发行债券市场上表现得尤为明显,夏季放缓后销售活动恢复。在美国,澳大利亚(AUS)矿业巨头必和必拓(BHP Billiton)本周出售了30年期债券,利差为0.83个百分点,仅比该发行10年期利差高出0.06个百分点。根据美国银行(Bank of America)的数据,总体而言,10年期和30年期利差之间的差距本周达到了有记录以来最窄的一些水平。 尽管如此,在欧洲也有一些迹象表明投资者对大幅收紧定价的敏感性。法国(FRA)食品公司达能在定价初期看到其42亿欧元(49亿美元)混合债券的订单从最初下降到仅12.5亿欧元。据一位知情人士透露,当该债券以3.95%的票面利率定价,并且利差创下公司混合债券史上最窄水平 - - 仅比优先债高出67个基点时,订单消失了。 目前,许多市场观察人士预计类似情况还会继续。法国巴黎银行(BNP Paribas)策略师认为,美国高评级债券的利差可能会收窄至60个基点区间,因为较高的收益率将继续吸引需求,并且可能在该水平达到极值前就达到。 至于为什么不直接买国债的问题,“一个共同因素是信贷正在产生强劲的回报,而且看起来风险不大,”由维克多·浩杰领导的策略师团队表示。债券频道 >>
---END---
|
|||||