|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市英伟达发布财报:市场预期创纪录,但人工智能的狂飙突进遭质疑 |
|||||
|
|
||||
|
 编辑:张立东 发布时间:2025.11.19 19:38 今日晚间,英伟达(Nvidia) 将发布2025财年第三季度财报(Q3 Financial Report)。华尔街分析师一致认为,该公司业绩将超出市场预期,但宏观环境及对人工智能(AI)支出的质疑,为这场财报讨论增添了新的变量。 作为人工智能加速器领域的领军企业,英伟达保持着稳健的增长轨迹。其收入主要由Blackwell和Rubin架构驱动,据公司自身透露,截至2026年的订单储备已超过5000亿美元。 彭博社(Bloomberg)汇总的市场共识显示,预计该公司第三季度营收将接近558.19亿美元,调整后每股收益为1.259美元。 不过,多家机构预测的数值将高于上述预期。当前芯片需求依然强劲,且台积电的封装产能正在扩张,这或将缓解高性能半导体生态系统中目前存在的供应限制。 花旗集团(CitiGroup)分析师阿提夫·马利克表示,他们预计“营收将达568亿美元,高于市场共识的546亿美元”,且下一季度指引将“达到626亿美元,超出市场预期的615亿美元”。 马利克解释称,他们“基于业绩超预期及上调指引的预期,对英伟达股票给出30天短期正面展望”。
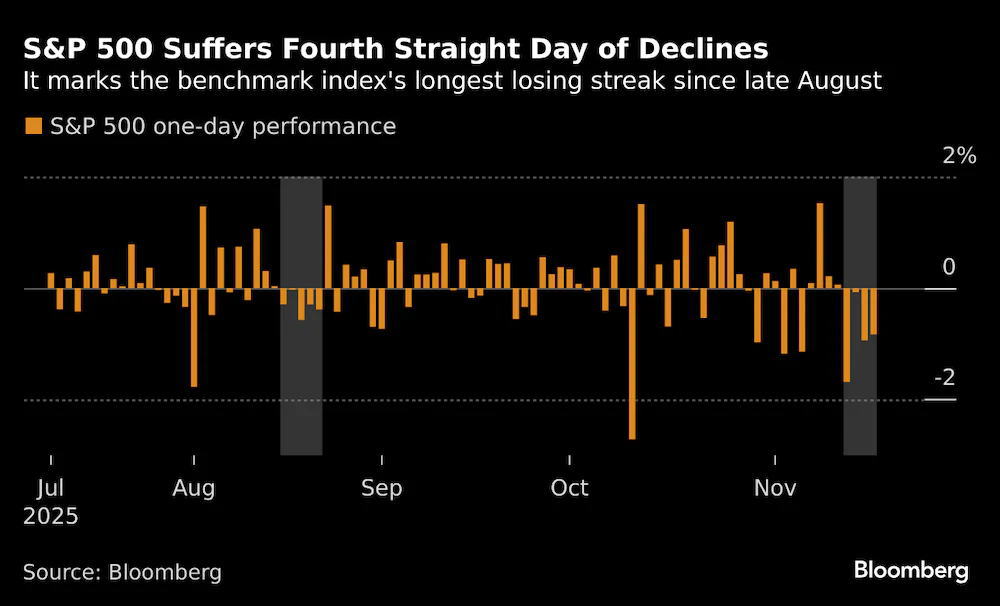
投资者等待英伟达三季报这几天对AI板块的质疑加深,标准普尔500指数持续下跌 _By Bloomberg 在同一份报告中,花旗将2026、2027及2028财年的每股收益模型分别上调2%、7%和8%,并将目标股价提升至220美元。 投资银行普遍认为,本季度财报的关键在于Blackwell和Rubin架构路线图的更新,以及毛利率表现——目前该指标正受到内存及组件成本上涨的压力。 美国银行(Bank of America)在财报前分析中强调,“市场讨论已转向宏观环境、资本支出疑虑及供应限制”,并指出“在市场对人工智能支出普遍持怀疑态度的背景下,英伟达面临着实现高盈利预期的艰巨任务”。 该行将英伟达目标股价上调至275美元,认为市场已消化中国(CN)市场订单削减带来的负面影响,但同时强调一个积极因素:“基于每千兆瓦250亿美元计算的5000亿美元订单储备,而英伟达曾暗示每千兆瓦对应的订单金额在300亿至400亿美元之间”。 瑞银集团(UBS Group)同样预计英伟达本季度业绩将超出预期。该行分析师蒂莫西·阿库里牵头的报告称,“英伟达将再次超出预期约20亿美元,与前几个季度的表现一致”。 对于下一季度,瑞银预测营收将高达660亿美元,毛利率在74.5%至75%之间。中期来看,他们预计“2025年Blackwell系列产品将占营收的约73%,2026年将达到83%的峰值”。 广发证券则将英伟达目标股价上调至258美元,维持“买入”评级。该机构预计“在Blackwell和RTXPro产品的推动下,第四季度展望将强于预期”,并指出“市场已剔除中国市场的收入贡献,但我们认为仍会有少量贡献”。 对于本次即将公布的季度,广发证券预计营收为559亿美元,下一季度指引最高可达645亿美元。 巴克莱银行(Barclays)分析师安舒尔·古普塔牵头的团队表示,英伟达9月季度的财报将决定短期市场情绪。 他们指出,尽管人工智能支出增加及计算机基础设施需求上升,将为这家芯片制造商带来上涨潜力,但同时警告称,在过去五次季度财报发布后,该公司股价有四次出现负回报。
彭博社数据显示,期权市场预计财报相关波动约为6.4%,与英伟达近期的平均波动水平一致。 大型云服务提供商在基础设施方面的支出不断增加,是多家机构上调销售及盈利预期的关键因素。 彭博情报(Bloomberg Intelligence)分析师昆詹·索巴尼在报告中强调,“随着GB300产品需求加速,以及超大规模科技企业资本支出增加,英伟达第三季度业绩及第四季度指引将超出预期”。 此外,该分析师还指出,“公司预计到2026年,Blackwell和Rubin架构累计收入将超过5000亿美元,这一愿景意味着存在超出预期的上涨潜力,也表明其增长动力不仅限于超大规模科技企业主导的领域”。 在此背景下,分析师预计未来几个季度,该公司毛利率将维持在70%左右的中值水平,而台积电先进封装产能的扩张或能缓解当前的供应限制。 广发证券预计,“2027财年网络业务将实现逾90%的同比增长”,并强调Spectrum-X产品作为互联领域新收入引擎的重要性。 尽管地缘政治、监管及执行风险依然存在,但市场共识普遍认为,英伟达将公布超出预期的业绩,并提供强劲的业绩指引。 不过,市场关注的焦点将不仅限于本季度的数值,更在于人工智能投资周期可持续性的相关信号。”美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||