|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


亚洲股市是“引领者”,而非“新兴者”:富兰克林邓普顿眼中的投资机遇 |
|||||
|
|
||||
|
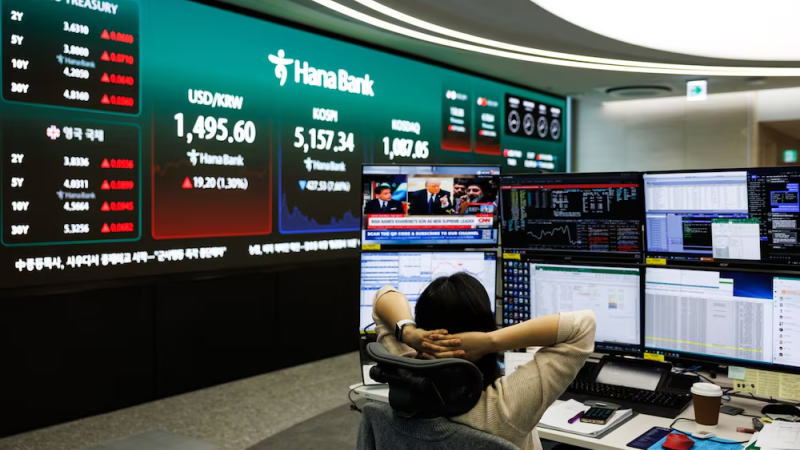
 编辑:张立东 发布时间:2026.4.28 10:20 新兴市场正摆脱传统标签,转型为全球创新、能源转型与企业治理领域的核心参与者。这一结构性转变,构成了富兰克林邓普顿投资集团(Franklin Templeton Investments)的核心投资逻辑——这些经济体在全球投资组合中的定位与权重正在重构。 报告指出,这些国家和地区“正从世界工厂转型为全球创新中心”,并“在科技行业核心赛道、能源转型产业链及自动化领域占据主导地位”。 这一变革具备坚实数据支撑:2026至2027年,全球科技巨头预计将投入1.3万亿美元布局相关领域;2026年,亚洲三大半导体企业资本开支将超1500亿美元,较2025年增幅超50%。 巨额资本注入,为相关企业未来数年营收与现金流提供确定性。中国台湾地区(TWN)与韩国(KOR)半导体制造商、中国(CN)电动汽车(EV)及电池供应商、亚洲工业机器人生产商,均成为直接受益方。拉美市场同样迎来发展机遇。 这一角色重塑已体现在相对业绩表现上。“自2024年触底以来,新兴市场表现已超越发达市场,投资者重新评估其增长动力与估值折价”,叠加在半导体、电动车、机器人、可再生能源领域的领先地位,以及持续推进的企业改革,优势凸显。 在此背景下,“凭借‘行业引领者’而非‘新兴市场’的定位,其估值修复潜力巨大”,全球投资组合的战略配置逻辑迎来关键转折。 ▌科技创新与产业规模 先进芯片与高带宽内存产能是构筑人工智能(AI)基础设施核心。报告指出,“中国台湾地区与韩国半导体企业,是驱动全球AI模型的核心芯片制造商”,这一地位源于长期持续的巨额投入。 产业链经济权重极高:一座10亿瓦数据中心,“AI芯片与高带宽内存占AI服务器半导体用量近80%”。 行业预测进一步强化趋势:全球头部AI芯片制造商预计2026年销售额增长30%,高端内存龙头企业增幅更达70%。 扩张延伸至机器人赛道。韩国正推进工业战略,将机器人打造为经济增长核心引擎;中国加速布局AI赋能人形机器人。全球市场预计,到2030年机器人装机量将增长10至15倍,中韩两国聚焦产业链不同环节,形成互补优势。 新兴市场的领先优势延伸至能源转型领域,拉美与亚洲坐拥关键战略资源。报告强调,“新兴市场是铜、锂、稀土等关键原材料的主产地”,拉美地区铜、锂储量分别占全球50%与54%。 中国主导产业链关键环节:掌控全球70%电动汽车锂电池产能,领跑稀土加工产业——稀土是风力涡轮机与消费电子的核心原料。产业主导地位,显著降低清洁能源技术成本,加速全球普及。 ▌企业改革与估值修复 第三大核心支柱聚焦企业治理与资本效率。韩国启动企业改革,通过提升股东回报、优化治理结构,缩小与发达市场的估值差距。 报告指出,“新兴市场正推进企业改革,目标消除估值折价”,企业回购、分红、中小股东保护力度同步提升。 中国、泰国(THA)同步推进改革,中国科技企业利用充裕现金流回购股份(Stock Repurchas-e)。市场表现为股权发行与回购结构改善,过往股权稀释问题显著缓解。 机遇背后风险犹存。特朗普政府经济政策,给贸易依赖型经济体带来不确定性;但美国(US)对战略进口的依赖,将限制关税政策冲击力度。周期层面,半导体行业调整、美国高利率环境,均可能压制估值表现。 在此背景下,投资聚焦具备可持续竞争优势、股价低于内在价值的企业。全球资本再配置进程持续演进,新兴市场投资吸引力随结构性增长动力巩固而增强。 富兰克林邓普顿分析师强调:“新兴市场投资机遇极具吸引力,创新与颠覆性技术催生资本浪潮,重塑全球资本配置格局。”亚洲股市 >>
---END---
|
|||||