|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


宏观要闻G7央行敲定利率:交易员警惕债券抛售风险 |
|||||
|
|
||||
|
 编辑:严衍 发布时间:2026.4.28 11:38 全球主要央行本周或向债券投资者释放新的抛售信号——政策制定者被迫应对美伊冲突(2026 Iran War)引发的通胀冲击风险。 美联储(Fed)、欧洲央行(ECB)及日本央行(BoJ)、英格兰银行(BoE)、加拿大央行(BoC)本周将举行议息会议,敲定利率。这是罕见的一周,七国集团(G7)所有央行同一时期开会,其货币政策覆盖全球近半数经济体。 尽管投资者普遍预计各家央行将维持利率不变,但市场将密切关注官员表态——包括美联储主席鲍威尔(Jerome Powell)、欧洲央行行长拉加德(Christine Lagarde),他们是否对美伊冲突导致的史上最严重石油供应中断所引发的通胀风险表达担忧。 若释放担忧信号,或暗示未来数月政策将收紧甚至进一步紧缩,这对国债而言大概率是利空。过去几周,国债表现已落后于其他资产,而股市与信贷市场反弹,交易员对战争影响暂作淡化处理。
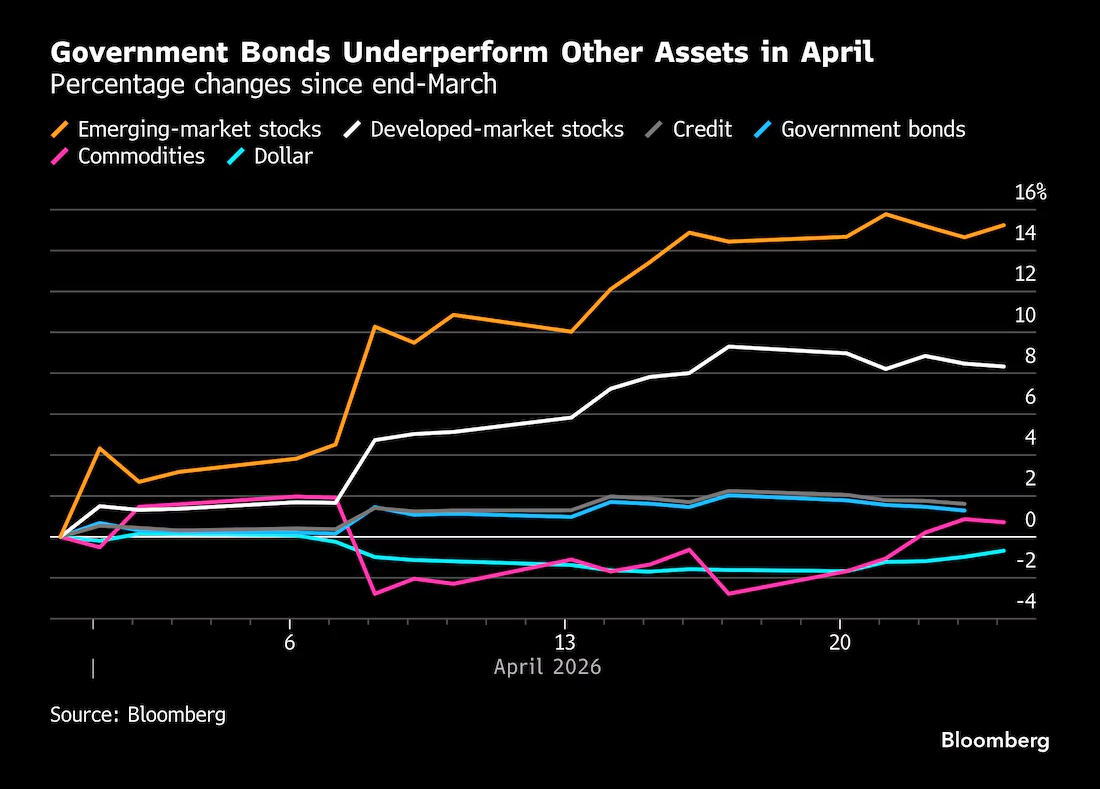
3月底以来资产涨跌幅对比:4月国债表现落后于其他资产 _By Bloomberg 美、欧、日债市本周开局偏弱。美国(US)10年期国债收益率上行2个基点至4.32%,德国(GER)同期国债收益率亦小幅上行。 日本央行周二开会,美联储与加拿大央行周三跟进,欧洲央行与英国央行周四登场。彭德尔集团(Pendal Group)固定收益策略主管埃米·谢·帕特里克正为繁忙一周做准备,其管理策略过去五年跑赢91%同行。 “央行官员如今释放鹰派论调,何损之有?”谢·帕特里克表示,本月已清空所有久期敞口。“石油危机当前,通胀前景不明。债市渴望追随股市反弹,但在形势明朗前,收益率陷入僵局。” 部分重要资产价格已回升至战前水平甚至更高,但美英短期国债收益率仍居高不下。
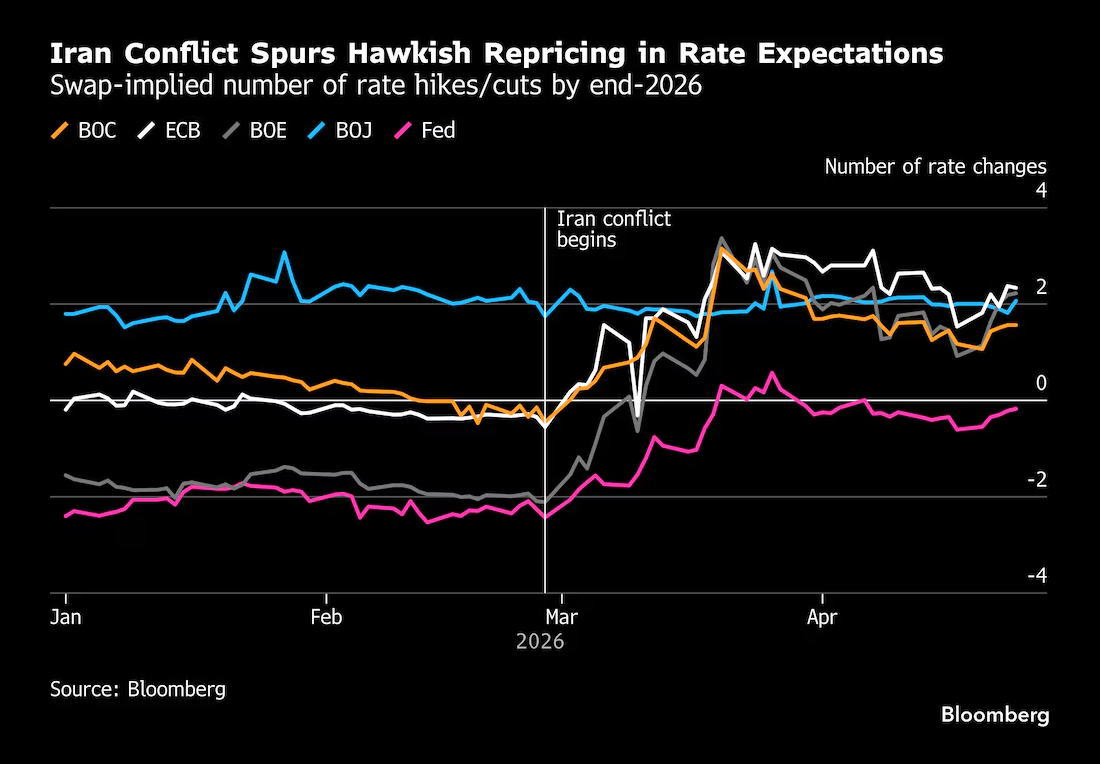
伊朗战争导致利率预期上调 _By Bloomberg 市场(OIS)对美联储年底降息的概率预期在25%至60%之间波动,直至油价冲击明朗化。不过,就业与零售数据仍具韧性,显示经济基本面稳固。 短期国债收益率对货币政策变动最为敏感。周五,美国司法部宣布结束对美联储的调查后,短期国债收益率回落——这为特朗普(U.S. President Donald)提名的美联储主席候选人沃什(Kevin Warsh)扫清障碍,其若上任或推动降息。 彭博市场直播(Bloomberg Markets Live)策略师马克·克兰菲尔德表示 :“投资者将关注央行官员解释:为何需更多时间评估伊朗战争的通胀冲击,同时平衡中期经济放缓风险。” 道明证券(TD Securities)美国利率策略主管莫莉·布鲁克斯预计,鲍威尔将“鉴于中东局势不确定性,维持中立立场”,并在声明中承认“石油危机导致近期通胀回升”,但同时指出“核心通胀仅略高于目标”。
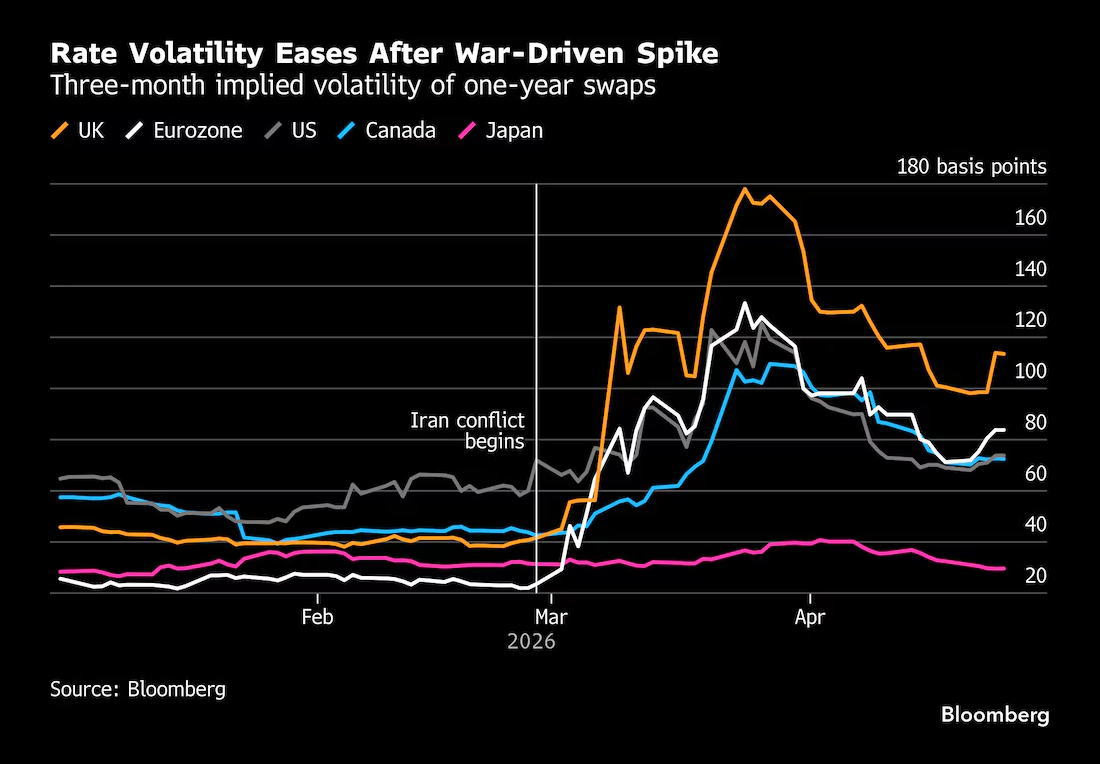
利率波动性趋于缓和,而伊朗战争爆发后一度飙升 _By Bloomberg 该行预计,受未来不确定性及美联储缺乏明确前瞻指引影响,美国10年期国债收益率“将维持在4.1%-4.4%区间震荡”,布鲁克斯称。 另一方面,日本央行行长植田和男强调,需同时评估核心通胀的上行与下行风险。Evercore ISI策略师预测,日本央行将释放鹰派信号,为6月及12月加息铺路。 欧洲央行行长拉加德近期讲话亦强调不确定性高,周四料将重申该立场。掉期市场定价显示,市场几乎笃定欧洲央行6月加息,9月或再加息一次。 短期通胀风险之外,若油价高企与地缘紧张开始损害需求,市场与央行最终或转向担忧经济增长。届时,官方与市场融资成本或承压下行。 纽约梅隆银行(BNY Mellon)亚太区高级市场策略师陈伟权表示:“市场将寻找鹰派信号,以支撑欧元区、英国、加拿大与日本的加息预期。地缘政治不确定性、油价与石化产品高价,同时带来通胀上行与经济增长下行风险。央行大概率维持谨慎基调,但不会承诺未来利率动作。”宏观要闻 >>
主题:G7央行定息会议预览 | 新闻源:Bloomberg ---END---
|
|||||