市场矩阵 - 国际黄金原油外汇股指门户网站

资讯流  宏观  直播  策略  日历  |  原油  黄金  美指  外汇  股指  商品  |  教育  知否  |  经纪商  全能投资账户  期货开户

要闻频道,市场要闻,市场矩阵,市场矩阵国际要闻,国际经济新闻


 芝商所开户官网.gif | 芝加哥商品交易所怎么开户 | nymex原油开户官网 | nymex天然气官网在线开户地址 | 香港环球期货开户| 外盘期货配资开户 | 信管家开户官网


债券频道

​美伊冲突推高油价引发通胀担忧,美债遭抛售


要点:

•  美伊战争(US&Israel Attack Iran)可能导致海上航道封锁,油价飙升重燃通胀担忧,降息预期降温导致国债大跌,美元走强,股市收复失地。

•  信安资产管理(Principal Global Investors)的西玛·沙阿表示,目前全球经济似乎能承受能源价格温和、暂时的上涨,但经济脆弱性依然存在。

•  XS.com的安东尼奥·迪贾科莫认为,主要股指从盘中低点反弹表明,目前市场将此次冲突视为重大但短期可控的地缘政治风险。


美债行情走势分析,美债收益率,收益率曲线反转,美国国债最新报价,美债收益率行情走势分析   

 要闻频道编辑王真 | 市场矩阵 | 原创内容

编辑:王真  发布时间:2026.3.3 05:11

美伊战争(US&Israel Attack Iran)可能导致海上航道封锁,油价飙升重燃通胀担忧,降息预期降温导致国债大跌,美元走强,股市收复失地。

美国(US)制造业数据显示行业扩张、投入品价格上涨,进一步拖累国债。10年期美债收益率迈向4月以来最大单日涨幅。标普500指数此前跌幅超1%,收盘基本持平;能源与国防股上涨,多家资产负债表稳健的科技股反弹,航空股大跌,金价突破5,300美元。

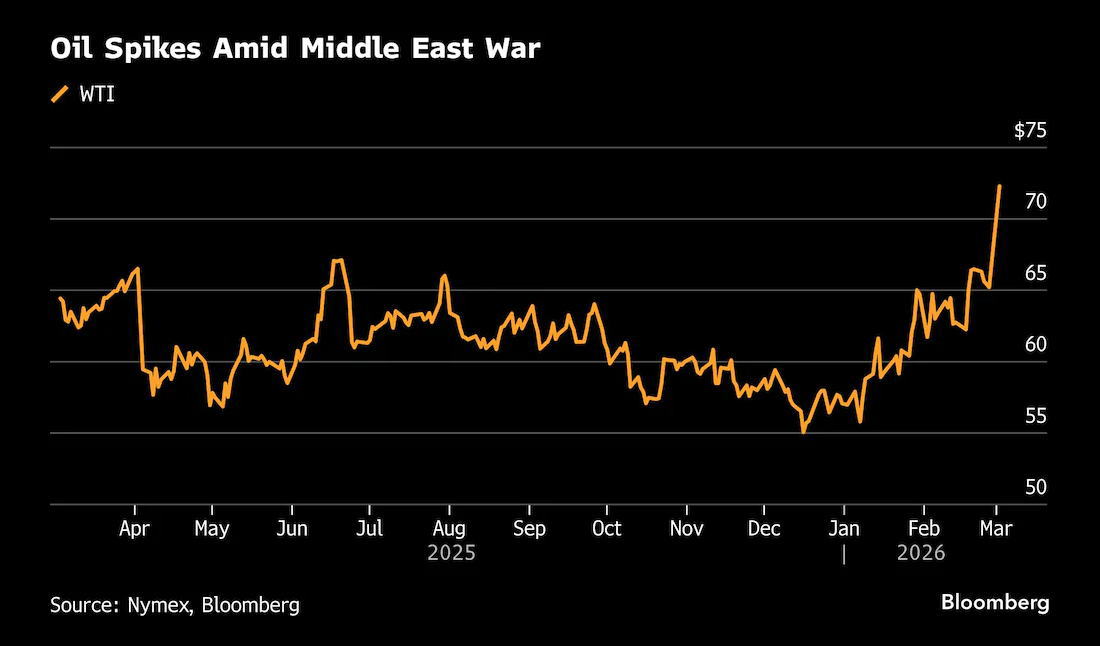
霍尔木兹海峡(Hormuz)航运几近中断、沙特(KSA)一重要炼油厂停产,凸显石油供应风险。西德克萨斯中质原油上涨6.3%,收于71.23美元/桶。卡塔尔(QAT)关闭全球最大液化天然气出口厂后,欧洲天然气价格飙升。


中东战争期间油价飙升 - 彭博社图表 - 市场矩阵网(MarketMatrix.net)

中东战争期间油价飙升 _By Bloomberg

信安资产管理(Principal Global Investors)的西玛·沙阿表示,目前全球经济似乎能承受能源价格温和、暂时的上涨,但经济脆弱性依然存在。

“通胀虽已回落,但仍高于央行目标。油价持续上涨将给消费者带来新压力,并可能推迟预期中的降息。”她说道。

美以对伊朗的袭击在中东持续发酵,美国总统特朗普(U.S. President Donald)敦促伊朗领导人投降,而伊朗伊斯兰共和国安全负责人拒绝谈判。美国国防部长皮特·赫格塞思否认与伊朗陷入“无休止”战争。

XS.com的安东尼奥·迪贾科莫认为,主要股指从盘中低点反弹表明,目前市场将此次冲突视为重大但短期可控的地缘政治风险。

10年期美债收益率上涨10个基点,至4.04%。市场已完全计价美联储9月首次降息,2026年第三次降息的预期基本消失。美元上涨0.7%。

-- AI Investment Advisor Tomyris ---

抗AI板块反弹:科技板块走弱之际,实体产品建造、销售、运输相关板块逆势走高​​​ - 彭博社图表 - 市场矩阵网(MarketMatrix.net)

问:2026伊朗战争似乎不可能是个可持续数周的事件,美国国债的反应是不是有些过度了?

托米丽司(AI投顾-华尔街顶流模型)答:

——从定价逻辑来看,如果你心里的基线情景是“打不久、控制得住”,那这几天美国国债的反应,确实会让人感觉有点“过头”;但从市场角度,它并不是只在给基线定价,而是在给尾部风险+美联储应对一起打包定价,所以看上去夸张,其实逻辑不算离谱。

我分三点说清楚:

1. 市场不是在给“一场短战争”定价,而是在给“概率树”定价

你说“2026伊朗战争不太可能持续数周”,这是一个主观基线判断。

但债市的做法是:
把多个情景加权——

情景A:短时间冲突、有限打击,很快停火
情景B:冲突拖长,对设施/航运有持续打击
情景C:误判升级、卷入更广泛地区力量(海峡封锁、大规模制裁等)

哪怕你觉得C只有10–20%概率,
对长期资产(10年期国债)的折现率来说,这部分尾部权重就足以推动一波不小的避险买盘。

所以:
从“只看基线”的视角,国债涨得像是过度反应;
从“看分布”的视角,它只是把尾部风险重新计价。

2. 同样是国债,不同期限在反映不同东西

“美国国债反应过度了吗?”这个问题,如果不区分期限,容易混在一起看。

大致可以这样拆:

短端(2年以内)
主要在定价:
→“Fed会不会因为地缘+金融条件收紧,提前/加大降息?”
这容易被风险厌恶+流动性需求推得比较猛,看上去更像“情绪化”。

中长端(5–10年)
同时在看:
1)战争对中期增长的损伤(利多国债);
2)油价上涨带来的中期通胀压力(利空国债);
3)长期“安全资产需求”更强。

如果这轮你看到的是:

中长端收益率也明显下行(价格大涨),而油价、ISM投入价格指数都在往上冲,

那确实有点像是“风险冲击(growthshock)暂时压倒了通胀顾虑”。

换句话说:
它有一点“宁愿先躲一波,再慢慢修正”的味道,从战术上说不算少见,但从宏观逻辑上会显得有点过头。

3. 真要说“过度”,关键看两件事:速度和结构

如果你要判断这轮是不是“反应过度”,更实用的标准不是“我觉得打不久”,而是看:

① 速度:收益率在多长时间内动了多少?

几天之内,10年期收益率就被打下去几十个基点、成交放量→
这通常掺杂了:
避险盘
被动止损(空头回补)
衍生品对冲(如利率期货、swaption对冲)
速度越快,就越容易“技术性超调”,后面只要有一点缓和消息,就会反向修正。

② 结构:收益率曲线是“整体下移”还是“明显陡峭/倒挂变化”?

如果是全曲线同步下移,更多是“流动性/避险统一大合唱”;
如果是短端跌得多、长端跌得少甚至上行,说明:
市场在赌“Fed会救增长”,
但对中长期通胀其实仍不放心。
在你前面提到的背景下:

ISM制造业投入品支付价格指数跳到70.5
市场又在讨论油价100–120的情景

如果长端也被打得很猛,那一定程度上可以说:
“避险+押注Fed会更鸽”暂时压过了通胀逻辑,技术性超调的成分不小。

4. 对不同立场的实战建议(概念版)

如果你觉得:

战争拖很久的概率不高,
油价冲高后可能回落,
Fed也不会立刻转成极度鸽派,

那可以考虑的方向包括(思路,不是指令):

已经获利的国债多头:
逐步落袋一部分,保留少量尾部对冲仓位;

结构性交易:
做曲线陡峭化(比如多2年、空10年)
或者用利率期货/期权做“长端收益率回升”的轻杠杆布局;

配合风险资产:
用部分国债多头作为股市/信用债的对冲盾牌,
而不是单纯Allin方向性赌“战争一定很短”。

一句话收尾

从“常识判断”看,这轮美债对伊朗战争的反应有点像踩了油门的避险过度;
但从市场定价机制看,它反映的不是“一场短战争”,而是“地缘升级+油价+Fed反应”的组合尾部风险——短线可能超调,中期要看局势和油价是否真的迅速回落。
债券频道 >>


主题:美债收益率行情走势分析  | 新闻源:Bloomberg


---END---

全能投资账户,一个账户把握全球最佳交易机会


网站首页

• 资讯流 

• 宏观要闻

• 市场直播

• 交易策略

• 投资教育

• 专家问答

• 财经日历

• 交易主题

原油频道

• 天然气

黄金频道

• 比特币

美指频道

• 美国国债


股指频道

• 道指期货

• 德指期货

• 恒指期货

• 富时A50

商品频道


外汇频道

• 欧元

• 英镑

• 日元

• 加元

• 澳元

• 纽元

• 瑞郎

• 人民币

关于我们

• 加入我们

• 联系方式

• 广告业务

• 友情链接


MarketMatrix.net

市场矩阵 - - 期货及衍生品交易研究中心