|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市华尔街资金转向价值股,互联网泡沫的阴影重现 |
|||||
|
|
||||
|
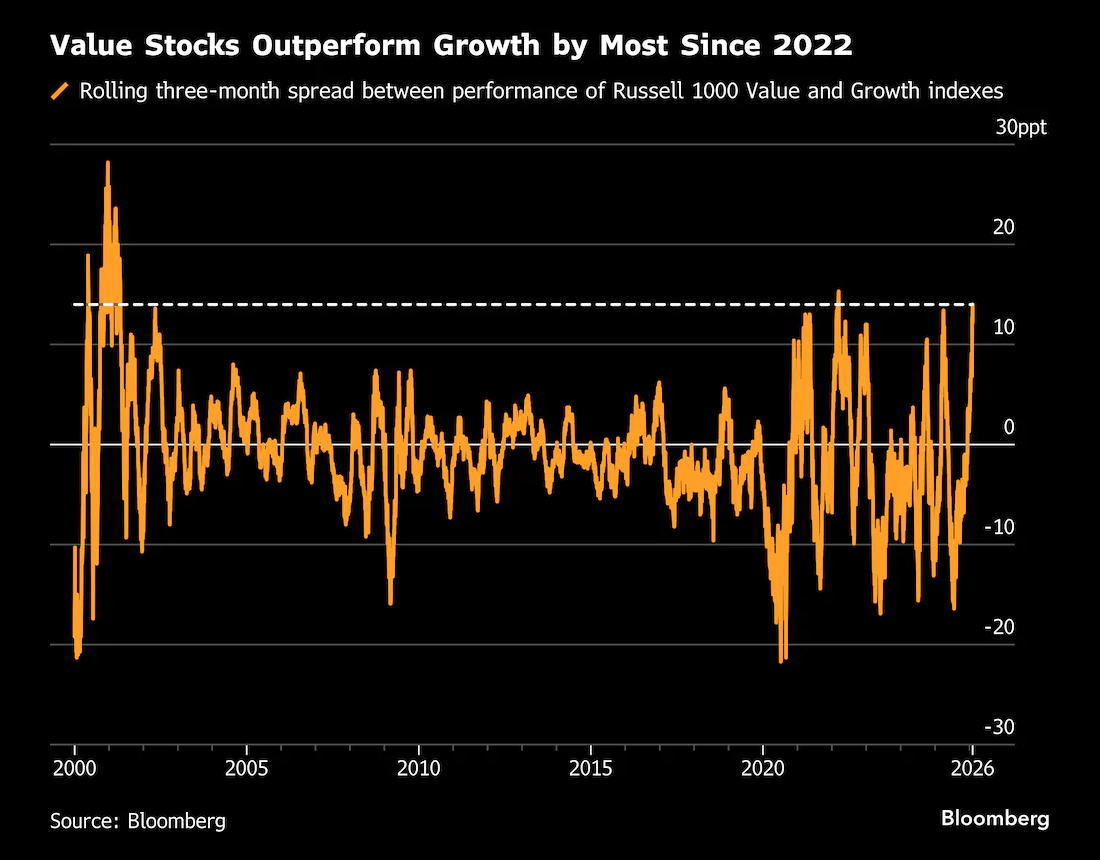
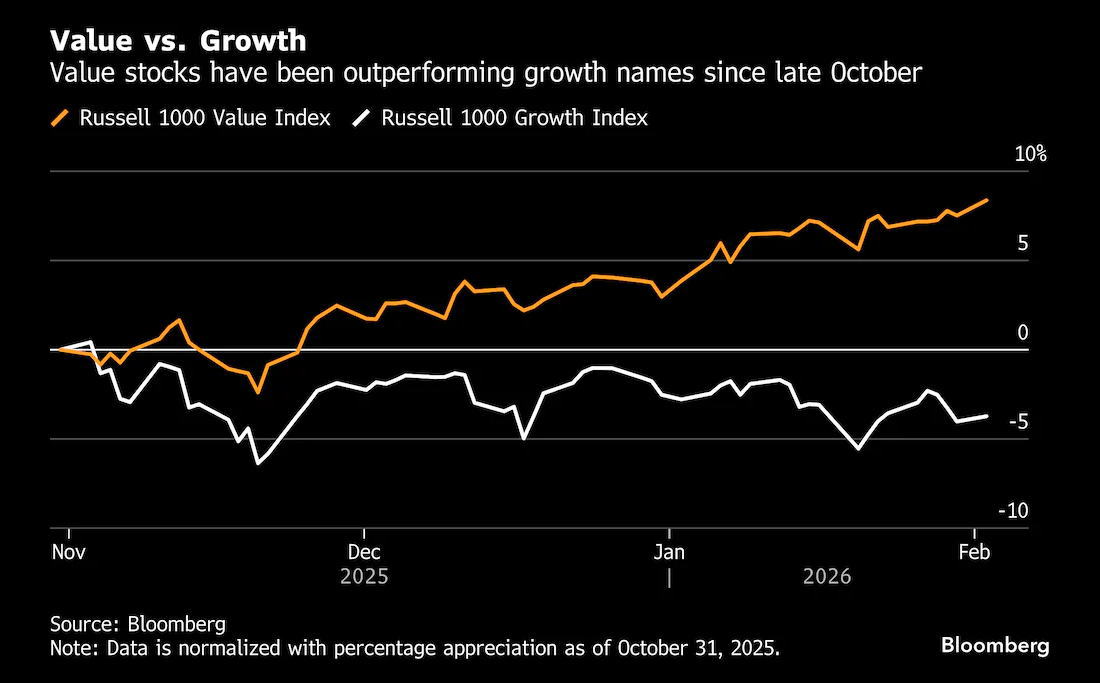
 编辑:张立东 发布时间:2026.2.5 21:30 美国(US)科技股持续三个月的下跌,让长期低迷的价值股展现出相对强势的表现。华尔街市场共识愈发明确:这一轮风格切换才刚刚开始。 自11月初至本周三,罗素1000价值股指数累计上涨8.6%,跑赢同期成长股指数14个百分点。历史上出现如此大幅的价值股超额收益后,价值股往往会延续跑赢成长股的走势。 但这一现象暗藏隐忧:上两次价值股指数在相近周期内大幅领先成长股,分别是2022年熊市大跌期与2001年互联网泡沫破裂初期。 华尔街策略师同时警示,科技巨头主导市场的时代大概率已步入尾声。这一风格切换在本周已十分明显:软件股大跌引发科技股大面积抛售,而科技股权重极高的成长股指数受冲击显著;与之相反,罗素1000价值股指数收盘创下历史新高。
价值股跑赢成长股幅度创2022年以来新高 _By Bloomberg 与此同时,必需消费品、能源、原材料板块个股走强,投资者纷纷布局有望受益于经济增长预期回升的企业。 截至发稿,价值股指数上涨0.5%,而成长股指数下跌0.6%。 研究机构CFRA Research的山姆·斯托瓦尔几周前曾表示,大盘成长股的交易逻辑已显得“不合时宜”。此后,价值股相对大型科技股的超额收益持续扩大。 奈德·戴维斯研究公司(Ned Davis Research)首席美股策略师埃德·克里斯托尔也建议客户配置向价值股倾斜,减持成长股。 杰富瑞(Jefferies Financial Group)股票研究产品管理高级副总裁安德鲁·格林鲍姆认为,这轮风格切换或许才刚刚启动。 他指出:“价值股近期相对成长股大幅反弹,但拉长时间维度看——即便仅从美联储(Fed)上一轮加息周期启动时算起,价值股仍有极大的超额收益空间。” 原因在于价值股的复苏姗姗来迟。过去十余年里,在科技股主导的市场牛市中,价值股长期收益跑输大盘。 格林鲍姆在研报中称,即便经过三个月的强势上涨,价值股与成长股的52周滚动相对收益仅回归中性水平;而历史上价值股占优的周期中,超额收益常超10%。 他梳理杰富瑞分析师标记的历史周期后发现,价值股占优的阶段,大多发生在经济衰退触底反转、或GDP增速加快带动经济周期走强的时期。 华尔街经济学家普遍预计,随着监管放松、关税政策明朗化推动投资回升,2026年美国经济增速将加快。 富国银行投资研究所(Wells Fargo Investment Institute)全球股票策略师道格·比思表示,自10月底以来,资金大举涌入顺周期的价值蓝筹股,以牺牲大盘成长股为代价。 此轮价值股崛起之前,标普500指数连续三年实现双位数涨幅,大量成长股估值被推至高位。 GMO资产配置团队投资组合策略师汤米·加维称,两类股票的相对估值已形成巨大鸿沟,价值股当前“极具吸引力”。 风格切换早已蓄势待发。加维数据显示,过去15年,成长股年均收益跑赢价值股7个百分点。市场对成长股“未来惊人潜力”的追捧推高了股价,但也成为后续上涨的桎梏。
价值股自10月底持续跑赢成长股 _By Bloomberg 加维表示,成长股估值高企、高业绩增速已被充分定价,即便业绩表现优异,也难免让投资者失望,进而引发估值下调。 “反观价值股,市场关注度低迷,估值合理、预期极低,即便企业业绩温和增长,也能推动股价上涨。” 格林鲍姆提到,市场预期美联储继续降息、资本开支会计准则调整,都将形成利好,理论上利好与经济周期绑定的企业——这类企业在价值股组合中占比远高于成长股。 即便投资者并未彻底放弃大型科技股与人工智能(AI)交易,价值股的前景依旧向好。格林鲍姆认为,价值股超额收益并非一定要以成长股下跌为代价,AI相关个股并非“没有上涨空间”,更多是相对收益的强弱切换。 他表示:“如果新增资金入场,投资者会觉得AI板块的博弈空间收窄,而其他主题边际吸引力提升,开始争夺这部分增量资金。” 但价值股的领涨趋势能否延续,仍存在一大关键变数:盈利增速。彭博汇总数据显示,市场预期2026年价值股盈利增速为6.4%,而成长股盈利增速预计达27.1%。 BCA研究首席美股策略师诺亚·魏斯伯格指出,牛市步入成熟阶段,今年美股整体收益预期偏温和。他认为,这一环境下股价涨幅更多与盈利增速挂钩,而非估值扩张。 魏斯伯格称:“尽管估值无法有效预测短期市场方向,但相对估值是可靠的风格切换信号。随着盈利增速收敛、市场上涨覆盖面扩大,估值高低标的间会出现一定的估值修复收敛,尽管行业领涨格局不会彻底反转。”美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||