|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市人工智能走出聊天界面:美银预计机器人投资时代到来 |
|||||
|
|
||||
|
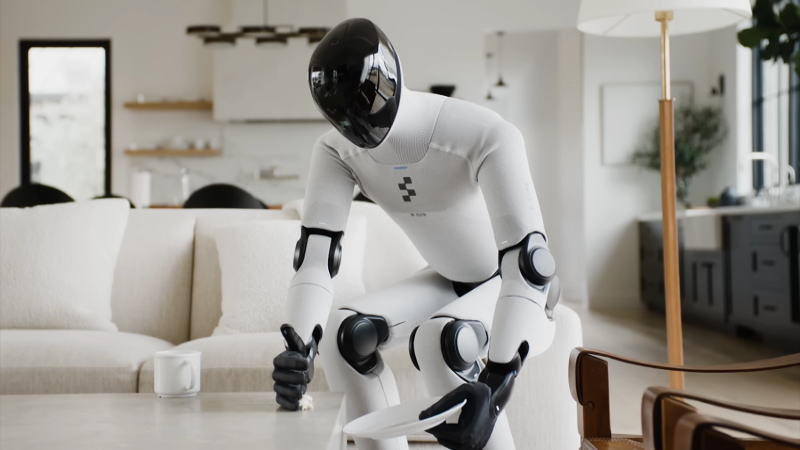
 编辑:张立东 发布时间:2026.2.10 01:03 人工智能(AI)正经历结构性转型。如果说第一波浪潮由生成式模型与对话式助手主导,那么下一阶段将是一场物理层面(实体化)的革命性变革。 美银环球研究(BofA Global Research)最新报告指出,从数字算法转向在现实世界运行的系统(如人形机器人、自动驾驶车辆、无人机),标志着人工智能商业化的。 多模态基础模型的突破、硬件成本下降、劳动力市场结构性紧张,正加速这一演进。报告显示,2025年;相比之下,据Pitch Book数据,全球生成式AI初创企业投资在2025年降至250亿美元。这一数据反映出投资重心转变:从模型研发转向。 “第一波AI是生成式AI:内容创作与聊天机器人。下一波是:在现实世界交互、操作与执行任务的系统。这种从数字智能到嵌入式系统的转变,由AI技术进步、硬件成本下降与结构性劳动力短缺共同推动。”美银分析师表示。 ▌人形机器人:从原型走向工业量产 报告将人形机器人视为这一转型最直观的体现。目前超50家企业在开发人形机器人平台,预计出货量将从2025年的2万台增至2035年的1000万台,届时市场规模有望。 当前研发主要集中在工业应用。2025年,超80%的装机量来自中国(CN),Agibot、宇树科技合计市占率超70%。同时,特斯拉(Tesla)、FigureAI、优必选等美国(US)企业也在扩产。特斯拉已宣布停产ModelS/X,将产线转为专用生产Optimus人形机器人。 “AI能力提升、硬件成本下降、结构性用工短缺,正推动人形机器人普及。”美银分析师总结。这一整合主要发生在汽车、航空航天领域。2025年,Figure机器人参与宝马3万辆汽车制造;2026年,空客采购6台优必选机器人投入总装线。 投资方面,相关投资从2018年的7亿美元增至2025年的43亿美元。但要实现商业化规模,仍需在能效、灵巧度、可靠性与监管标准上取得突破。成本最高的部件仍是执行器,占材料成本超50%。 尽管多家企业发布家用机器人,但报告指出,这类应用仍面临安全、移动性、精细操作等挑战。报告未给出明确投资建议,但强调资本正持续流入该领域。 ▌自动驾驶:从乘用车到无人驾驶出租车模式 出行是实体AI首个大规模试验场。报告称,汽车正从机械产品转向软件定义的智能系统,这一转型由集中式计算架构、AI模型与先进传感器驱动。 美银数据显示,到2030年,中国85%的新车将搭载高级驾驶辅助系统,8%将具备完全自动驾驶能力。目前全球有158个自动驾驶出租车试点项目,9项实现24小时商业化运营。“Waymo 2025年周订单量增长两倍,预计2026年再翻两番。”分析师表示。 Waymo、Zoox、特斯拉领跑美国市场;中国则以百度阿波罗、文远知行、小马智行为代表。企业正探索混合商业模式:自有车队、软件授权、与Uber、Lyft等出行平台合作。报告估计,乘用车与商用车自动驾驶系统潜在市场规模超7600亿美元。 “AI定义的汽车已经到来。决定功能与差异化的是智能,而非单纯代码。”美银分析师指出。这一趋势也在重塑供应商,企业开始寻求车辆全生命周期的新收入来源,如软件升级、增值服务与物流运营。 客运之外,自动驾驶商用车开始规模化落地。超90个卡车与配送车试点项目推进,7个接近取消安全员。例如ServeRobotics在美国五城运营超1000台配送机器人,完成超10万次配送。 报告未给出直接投资建议,但将这些进展视为共享、可复用、可扩展的AI基础设施,对掌握核心组件的参与者构成结构性机遇。 ▌自主无人机:实体AI的空中试验场 无人机是实体AI的高强度验证场景,需要实时规划、自主感知、低时延安全决策与能源约束下运行,使其成为商业与国防领域的战略载体。 全球已完成超300万次无人机配送,预计2026年起加速增长。Zipline、Wing、Manna等企业领跑包裹与餐饮配送。国防领域,部署成本与拦截成本的不对称性正重塑空中优势概念。2025年,Skydio获美国国防部4亿美元监控服务合同。 “无人机正迫使各国政府重新思考空域管控、基础设施保护与风险管理方式。”美银分析师表示。预计军民融合无人机市场将从690亿美元增至2035年的1500亿美元。 报告还提及反无人机系统成为重要投资方向,常见方案包括射频干扰、激光、拦截网、反制无人机等。2026年,美国成立专门机构加速采购探测与反制技术,重点保障世界杯等高风险活动。 美银分析称:“空中安全正从被动应对转向主动防控,空域纳入数字化、结构化管理。”公共安全与军事技术融合,正在构建覆盖空中活动的全新物理与数字基础设施层。 商业领域,自主技术进步推动超视距飞行在更灵活监管框架下落地。模拟器与虚拟训练环境的发展,大幅加速系统验证,减少昂贵且危险的实飞测试。 --- AI Investment Advisor Tomyris ---
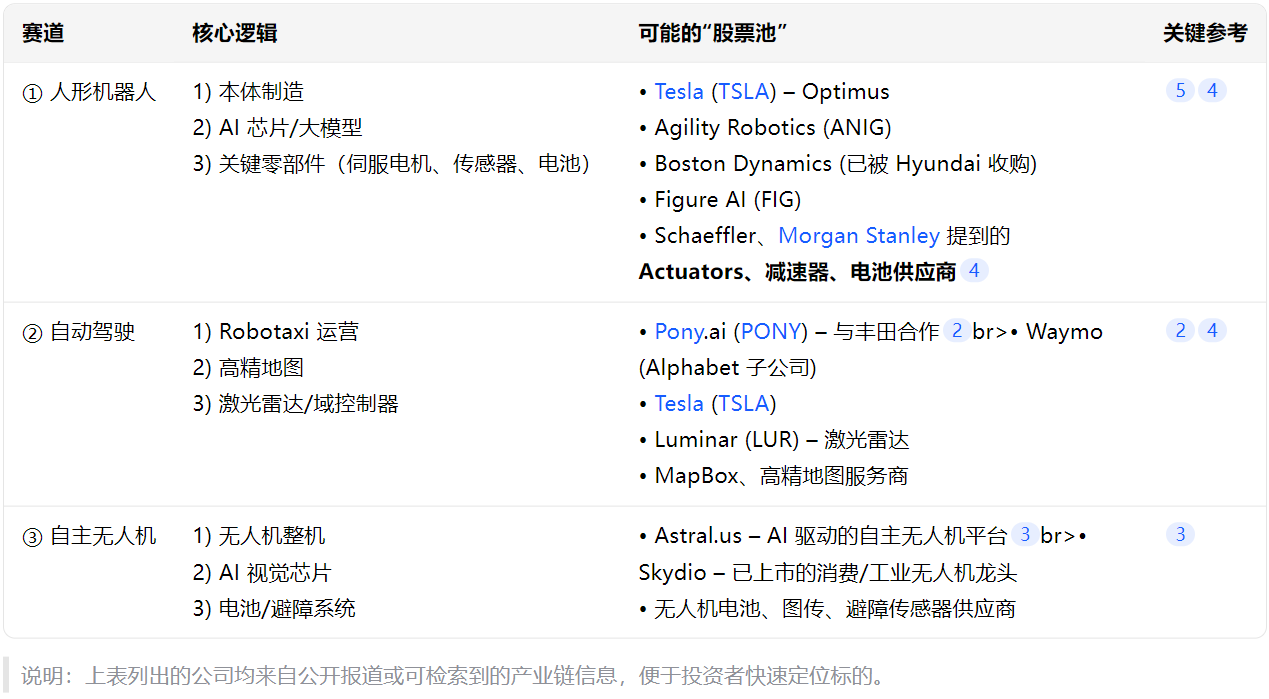
问:美银环球研究认为AI下一阶段投资机会是人形机器人、自动驾驶和自主无人机;这个观点可取吗?可构成哪三大股票池? 托米丽司(AI投顾-华尔街顶流模型)答: ——美银把“人形机器人+自动驾驶+自主无人机”视为AI下一阶段的核心赛道,方向非常可取:它们分别对应“AI进入工厂/家庭”“AI进入马路”“AI进入空域”的三大物理入口,且每条线都已出现清晰的商业化时间表与供应链脉络。 一、为什么这三个方向值得押注? 1. 人形机器人 • 高盛测算,到2035年人形机器人全球市场可达60–1540亿美元区间,甚至在“蓝海”情景下接近1540亿美元。 • 人形结构便于复用现有工业与家居环境,可同时切入制造、物流、养老等多元场景。 2. 自动驾驶 • Pony.ai与丰田合作的Gen-7bZ4XRobotaxi已量产,目标2026年落地3,000辆。 • Robotaxi与自动卡车可降低人力成本、提升运输效率,是L4级别落地的最佳试验场。 3. 自主无人机 • 美国已有7家公司在AI驱动的完全自主飞行上取得突破3,可广泛用于巡检、物流、农业与应急。 • 与有人机分离空域、法规壁垒相对更低,商业化节奏快于载人飞行器。 二、从“观点”到“股票池”:三大赛道可分别覆盖哪几类公司?
三、投资提示与风控 1. 分层布局 • 优先配置“硬件+零部件”——需求刚性、竞争壁垒高; • 逐步跟踪“整机/运营”——盈利模式更清晰后再加码。 2. 关注现金流 • 人形机器人与自动驾驶前期资本开支大,留意企业自由现金流是否持续为负。 3. 政策与法规 • 自动驾驶与无人机受监管影响显著,需跟踪各国法规落地节奏。 4. 分散配置 • 每个赛道内部也存在“核心—边缘”结构,避免把所有子弹打在一个公司或技术路线上。美国股市 >>
主题:人工智能技术前景展望 | 新闻源:Bloomberg ---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||