|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市存储芯片短缺撕裂市场,投资者担忧前景更糟 |
|||||
|
|
||||
|
 编辑:张立东 发布时间:2026.2.10 15:00 近几个月存储芯片价格持续暴涨,在股市中形成了巨大的赢家与输家阵营,而投资者尚未看到尽头。 从游戏机制造商任天堂,到各大PC品牌、苹果(Apple)供应链厂商,多家企业因市场担忧盈利问题而股价下挫。 与此同时,存储芯片厂商股价则飙升至历史高位。 基金经理与分析师正在评估:哪些企业能通过锁定供应、上调产品售价或重新设计以减少内存用量,更好地应对供应紧张局面。
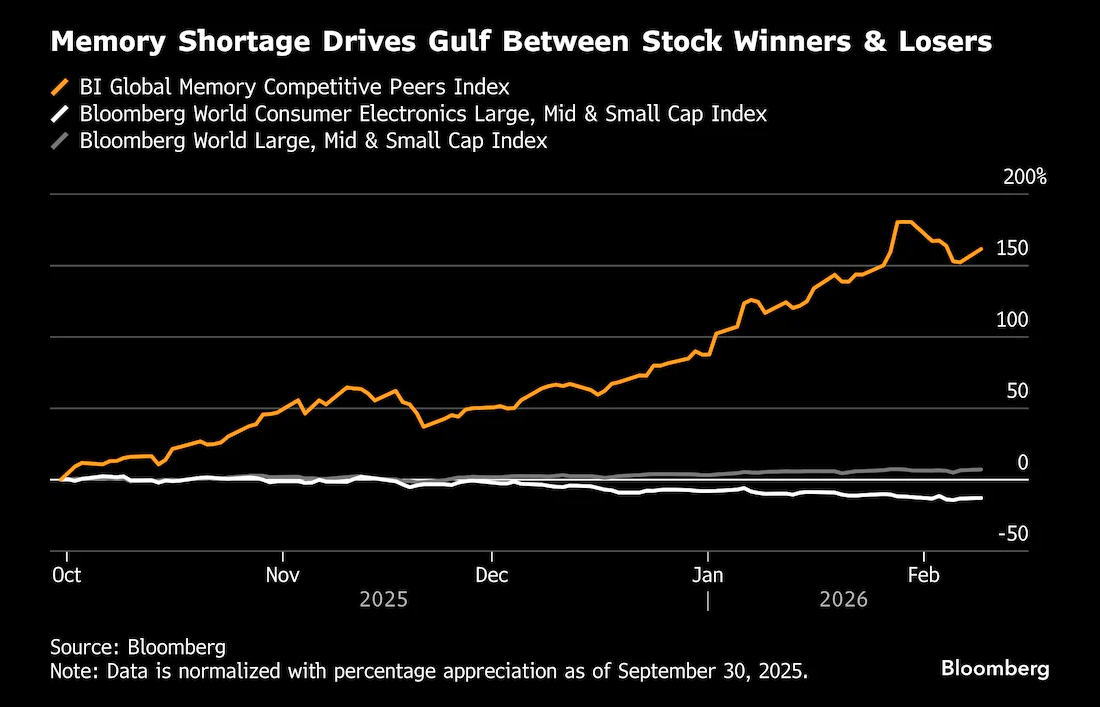
内存短缺导致股票赢家与输家之间产生巨大差距 _By Bloomberg 彭博全球消费电子制造商指数自9月底以来已下跌,而包括三星电子在内的存储芯片厂商指数涨幅则超过。当前市场的核心问题是:这一预期在多大程度上已被定价。 富达国际基金经理薇薇安·白表示:“目前仍被低估的是持续时间风险。当前估值很大程度上假设冲击会在一到两个季度内恢复正常。” 她补充道:“我们认为行业供应紧张局面很可能持续下去”,或许会贯穿今年剩余时间。 存储芯片短缺与涨价正在企业财报与电话会议中被频繁提及,投资者已嗅到警报信号。 智能手机处理器厂商高通(Qualcomm)上周四股价大跌超8%,此前该公司指出,存储芯片供应受限将影响手机产量。
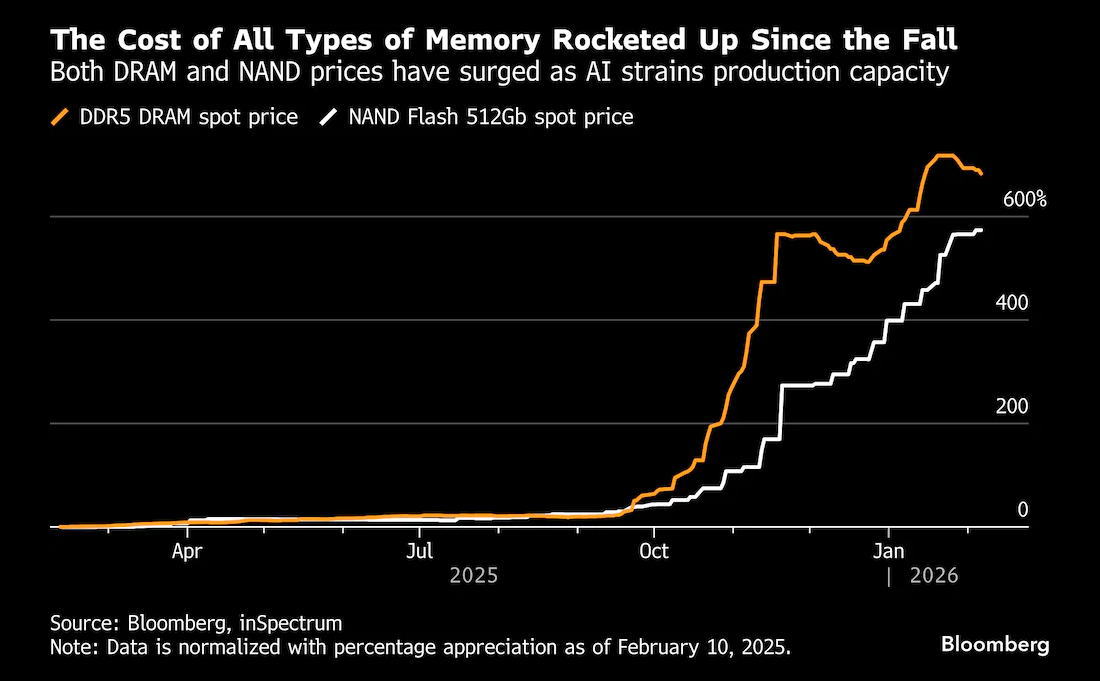
2025年年底以来内存价格持续大涨 _By Bloomberg 任天堂在东京股市创下,此前公司警告称,芯片短缺正在挤压利润率。 瑞士(SUI)外设厂商罗技自去年11月高点以来股价下跌约,因芯片涨价拖累PC需求前景。 中国(CN)电动车(EV)与智能手机厂商,从比亚迪(BYD)到小米(Xiaomi),股价也因芯片短缺担忧大幅下挫。 盛宝银行(Saxo Markets)首席投资策略师查鲁·查纳纳称:“存储芯片价格已从幕后话题,变成了本轮财报季的头条新闻。市场普遍知道存储芯片在涨价、供应紧张——这已不是新闻,我认为已经被计价。但现在市场开始质疑这波供应短缺会持续多久。” ▌存储超级周期 这催生了业内所称的“超级周期”,打破了存储芯片供需以往的涨跌规律。
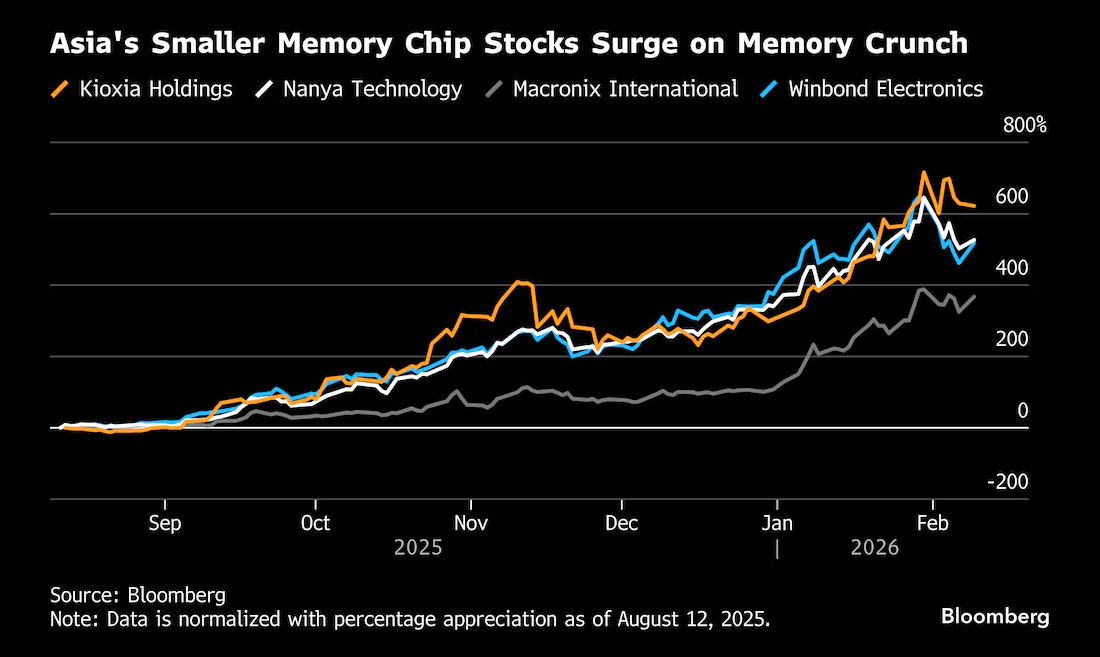
亚洲规模较小的存储芯片企业股价因内存短缺而大幅上涨 _By Bloomberg 各类存储芯片成本自秋季以来大幅飙升。内存现货价格近几个月暴涨超600%,即便智能手机、汽车等终端产品需求依然疲软。更甚者,人工智能正在催生对闪存及其他存储芯片的新需求,进一步推高相关成本。 因此,存储芯片厂商成为科技股中的最大赢家。英伟达(Nvidia)HBM核心供应商SK海力士,自9月底以来在首尔股市涨幅超150%。普通芯片厂中,日本(JPN)铠侠、中国台湾(TWN)南亚科技同期涨幅均在280%左右,而闪迪在纽约股市涨幅更是超过400%。 GAM Investment Management驻苏黎世基金经理简希·科尔特西长期持有存储芯片股,她表示:“历史上,存储周期通常持续3至4年。本轮周期在持续时间和幅度上已超越以往,且我们看不到需求动力在减弱。” --- AI Investment Advisor Tomyris ---
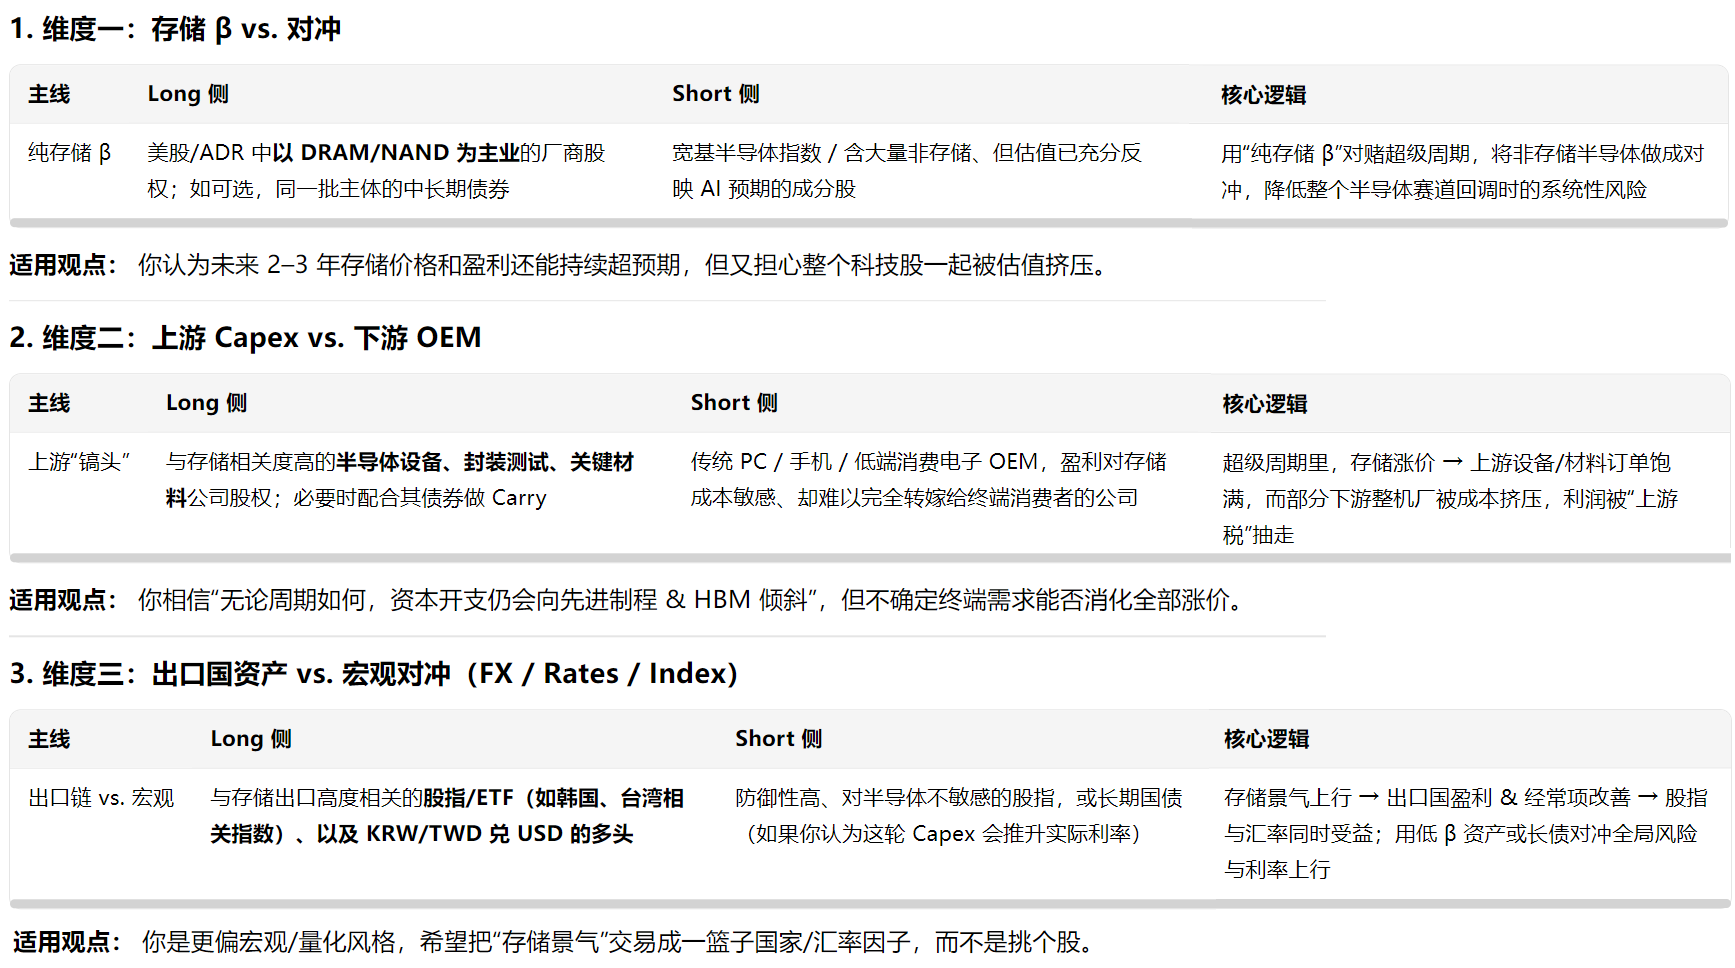
问:存储超级周期可持续吗?可构成何种多资产多空交易矩阵? 托米丽司(AI投顾-华尔街顶流模型)答: ——现在这轮“存储超级周期”有基本面支撑,但更像是被AI与HBM拉长的一轮强化上行周期,而不是可以线性外推的“10年牛市”。用交易语言讲:未来1–3年顺周期做多仍有性价比,但必须用多资产、多空配对的矩阵来对冲“产能扩张+AICapex放缓”带来的反身性反转风险。 一、这轮“超级周期”能撑多久? 1. 为什么看起来像“超级周期”? 1.1 需求端:AI数据中心+HBM拉动 • 大模型训练/推理对DRAM、HBM的容量和带宽需求是传统服务器的数倍。 • 有机构测算,2026年云厂商Capex名义增速里,约45%来自DRAM/HBM/NAND价格的上升,而非纯粹的产能扩张12——说明这轮涨价是真实存在的。 • 市场预期:DRAM价格在2026年前后有“翻倍级”上行,NAND价格涨幅也接近+80%的量级。 1.2 供给端:高度寡头+前期严厉减产 • DRAM/NAND已经高度集中在少数几家厂商,且2022–23年经历深度亏损后,减产+削Capex非常决绝。 • HBM产线良率、封装产能爬坡周期长(12–24个月),导致短期供不应求被放大。 ⇒ 这就形成了:需求突然爆发+供应受约束+行业集中度高 → 典型“超级周期”叙事。 2. 为什么又不能把它当成“永续故事”? 几个关键制约: 2.1 AICapex不可能永远指数上升 RBC提醒:剔除存储涨价因素后,云厂商真实Capex增速其实在放缓,并非表面上那么夸张12。一旦: • 大模型迭代速度下降; • 训练向推理迁移、模型复用提高; • 预算审慎化(尤其是非美系公司) 存储需求弹性会下降。 2.2 扩产一定会来,只是节奏问题 • 当前HBM/DRAM的高价,会刺激2025–27年的新产能+工艺升级; • 中国本土厂商亦会在NAND、成熟制程上“边被制裁、边扩产”,边际供给不容忽视。 2.3 技术替代与系统级优化 • 更高效的压缩、分层存储、算力架构优化,会在高价环境下被快速采用,压缩单位算力的存储消耗。 综合来看: • 1–3年维度:有条件视作“强化上行周期/准超级周期”; • 3–5年维度:高度依赖厂商继续克制Capex、AI需求不被现实预算修正; • 再往后:回归典型半导体周期的概率很高,甚至越是“超涨”,越容易酝酿下一轮深熊。 二、围绕存储周期,怎么搭多资产多空矩阵? 给你一个可以直接拿去改造的“3×3交易框架”:
三、实操上的几个关键点 1. 时间维度要跟逻辑匹配 • 存储现货/合约 → 可以做6–18个月的趋势; • 半导体设备/基建REITs → 适合2–4年视角; • FX/股指 → 更偏中期(6–24个月),随周期波动调整。 2. 用多空配对压缩噪音 • 尽量构建“主题内对冲”:比如存储龙头多头vs.低质存储厂空头,而不是拿完全无关的板块做对冲; • 对冲比例用历史β和波动率回归,而不是主观1:1。 3. 提前设计“周期反转剧本” • 一旦看到:库存高企+ASP增速明显回落+厂商恢复激进Capex → 逐步减仓Long侧,把矩阵从“净多”转为“中性甚至净空”。美国股市 >>
主题:内存芯片价格飙升事件观察 | 新闻源:Bloomberg ---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||