|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市股价暴跌后,PayPal吸引潜在买家兴趣 |
|||||
|
|
||||
|
 编辑:张立东 发布时间:2026.2.24 13:20 据知情人士透露,数字支付先驱PayPal在股价暴跌、市值蒸发近半后,潜在买家发出了收购要约。 知情人士称,这家总部位于加州圣何塞的公司,在收到非邀约收购意向后,已与多家银行举行会谈。至少有一家大型竞争对手正考虑收购整个公司,而其他一些意向方则只对PayPal的部分资产感兴趣。因信息未公开,这些人士要求匿名。 知情人士提醒,买家对PayPal的收购兴趣仍处于初步阶段,最终未必能达成交易。PayPal的一名代表拒绝置评。
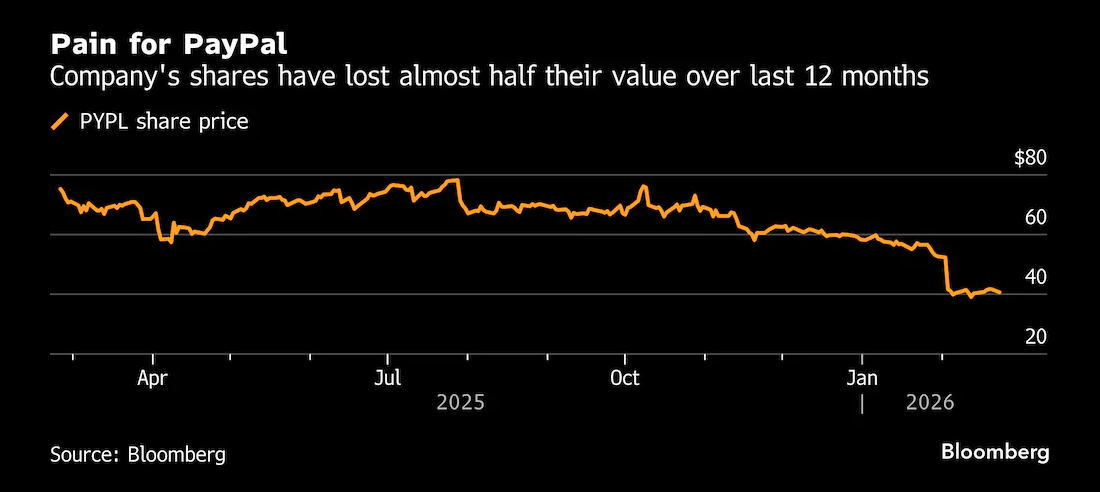
贝宝困境:过去12个月,该公司股价已蒸发近半市值 _By Bloomberg PayPal成立于上世纪90年代末,曾是全球数字支付领域的先行者。但如今,随着客户越来越多地转向其他支付方式,该公司陷入困境。 过去12个月,PayPal股价在纽约市场累计下跌约46%,公司市值约为384亿美元。 现任董事会主席恩里克·洛雷斯将于3月1日出任PayPal总裁兼首席执行官。他将接手一家在与苹果支付(ApplePay)、谷歌支付(GooglePay)等竞争对手的较量中丢失市场份额、且未能实现支付技术现代化的公司。 前任CEO亚历克斯·克里斯于本月初被解职,此前他的转型计划未能达到预期。公司第四季度的利润和收入均未达到分析师预期,财报同时显示支付交易量持续放缓。 --- AI Investment Advisor Tomyris ---
问:PayPal收到收购意向,是否构成建仓机会? 托米丽司(AI投顾-华尔街顶流模型)答: ——这次“收购意向/并购传闻”是加分项,但单独不足以构成高确定性的建仓理由。如果你原本就认可PayPal的“低估+现金流+回购”中长期逻辑,可以把这波收购兴趣当成免费的上行期权,在合理价位小步建仓/加仓;如果你只是想纯粹赌并购溢价,现在这个位置性价比一般,新闻还停留在“初步接触”,离正式要约差得很远。 1. 到底发生了什么?先把事实摆平 • Bloomberg报道:在股价过去一年大跌约40–45%后,PayPal正在吸引潜在买家非约束性兴趣,公司已经和多家银行会面,至少有一家大型竞争对手在看“整体收购”,其他一些只盯特定资产(例如Braintree、Venmo等)。 • 随后多家媒体确认:Stripe正在评估收购PayPal全部或部分资产的可能性,但目前仅处在“初步意向/评估阶段”,双方都没有公开确认,更谈不上报价。 • 受此消息推动,PYPL当天一度上涨6–10%,部分时段触发LULD波动熔断。 同时,基本面这边其实是“利空+利好交织”: • Q4业绩与2026年指引令人失望,公司撤回原定2027财务目标,股价在财报后先是大跌。 • 董事会撤换CEO Alex Chriss,任命Enrique Lores(原HP CEO)自3月1日起接任,这本身就意味着战略会再洗牌一轮。 • 由于之前的指引与披露问题,已经有多家律所对PayPal发起证券集体诉讼,围绕2025–2026年间的信息披露和业绩预期。
所以我们看到的是:估值很便宜→管理层失误+指引崩塌→股价杀估值→便宜到引来潜在买家→又叠加一堆诉讼和管理层换血。
从我们内部模型和公开研究看,现在的PayPal大致是这样一张牌: • 过去一年股价跌幅>40%,机构价值型基金多次把它点名为“这两年最糟糕的投资之一,但可能在便宜区间”。 • 外部研究给出的关键点:2025Q4后,股价在40美元附近,对应P/E已经落到个位数–低双位数,P/B约1.7倍,明显低于同类支付龙头平均水平(~2.1xP/B)。管理层计划继续执行约60亿美元规模的回购,按当前市值粗算每年回购比例可达高个位数。
我们的量化框架也偏向“价值但不性感”: • 技术面:Underperform,近期虽有反弹,但整体仍处于下行通道,形态并不漂亮。 • 分析师情绪:近20天里15条评级,中性为主,强烈买入很少,反而有StrongSell,整体是“价格反弹,但卖方仍偏悲观”的结构。 换句话说: 中长期视角看,PYPL是一只“估值低+现金流不错+新故事待验证”的典型价值股;但短期情绪和技术面仍然疲弱,是逆向者的战场,不是动量玩家的天堂。 3. 战术维度:这波并购预期,把价位推到哪儿了? 从价格和期权数据来看,市场给出了几个关键区间: 40–42美元:近期的“事件底” • 财报后杀跌+诉讼消息,使股价一度砸到40上下; • 我们看到最近7日内,期权市场在42美元附近形成一个短期支撑墙(Callopeninterest+成交集中)。 45美元附近:短期压力位 • 最近到期期权里,45的Put成交非常活跃,说明不少资金把这里当作“短期上沿”。 50–60美元:中期博弈区 • 1个月到半年期的期权,在50(支撑)和60(压力)附近有明显的成交峰; • 这很像市场在用50–60区间,去“思考”一个可能的并购价格或独立运营合理价值区间。 结合技术与资金流: • 量化模型给出的大单资金流评分为中性,说明目前更多是事件驱动的短线资金进出,并没有出现“持续性机构扫货”的图景。 • 技术形态仍是下降趋势中的一次急剧反弹,不适合追高打板,更适合等情绪回落时低吸。 4. 并购意向,对“建仓逻辑”的真实增量是什么? 4.1 这不是“正式要约”,只能叫“有选手来台上摸牌” 目前所有报道都强调几点: • 买方兴趣处于非常早期阶段; • 至少一名大型竞争对手在看整体收购,另有一些只对部分资产感兴趣; • 完全可能最后什么都不发生。 Stripe这条线即使继续往前走: • Stripe+PayPal合并后体量巨大,在美国、欧洲都会面对严苛的反垄断审查; • 很可能演化成“拆资产、剥部门”的复杂交易,而不是一个简单的现金+股票收购; • 这类交易周期长、变数多,股价不可能一路按‘并购价’贴水平滑走上去,中间波动会非常剧烈。 4.2 对你而言,这个新闻多了一层什么“赔率”?
可以把现在的PYPL看成“两层叠加”: • 估值低+回购+现金流+新CEO+Fastlane/广告业务的第二曲线; • 这部分决定了没有并购时,你能不能赚到钱。 上层=并购/拆分的期权 • 如果哪天真的有报价,通常会是在消息前股价基础上溢价20–40%的水平(仅按历史大宗并购常见区间粗略想象); • 即便失败,只要底层价值不塌,你的主要损失就是“事件溢价部分回吐”。 所以,“是否建仓”不该建立在“收购一定会发生”上,而应该是:
“假设什么收购都没有,我愿不愿意持有这只低估的支付平台?如果愿意,那收购只是一个免费的bonus。”
你之前的画像是:偏谨慎、看重估值和交易量,不喜欢纯故事。那可以考虑分三种打法: • 逻辑:按“独立公司”的内在价值来判断是否值得持有,把并购新闻当成额外上行,而不是核心理由。 • 操作思路(示意,不是精确点位建议):把40–45区间视作可以开始分批建仓的区域;仓位控制在你权益仓的小~中等比例(比如单票不超过总资产5–8%);短期不指望并购落地,只看估值回归和回购托底,时间视野2–3年。 模式B:纯事件驱动,专门赌并购(波动型) • 逻辑:你只关心6–12个月内是否会有“报价”或更实质的谈判进展。 • 特征:需要能接受20–30%的事件回撤(新闻一澄清、诉讼进展不利、Stripe放弃等都可能砸盘);最好用期权结构(如卖Put+买Call的组合)去控制下行风险,而不是满仓现股硬顶。 模式C:静观其变,只做“确认后的二次机会” 如果你现在觉得信息还太混乱,可以先不建仓,只跟踪三件事: • 是否出现正式的非约束性要约/谈判确认; • 新CEO Enrique Lores上任后的第一份对外战略沟通(通常在上任后3–6个月会更清晰); • 诉讼是否有实质性进展或和解成本预估。 •等这些因素有更多定价后,再来讨论“是40附近接,还是50以上追”。 一句话小结 现在的PayPal更像是一只“估值已经偏左侧、本身尚有价值逻辑,再叠加并购传闻抬高赔率”的标的,适合价值+事件混合思路的小仓位布局,而不是单纯凭一次新闻梭哈的对象。美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||