|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市英伟达营收展望显示:人工智能热潮依然强劲 |
|||||
|
|
||||
|
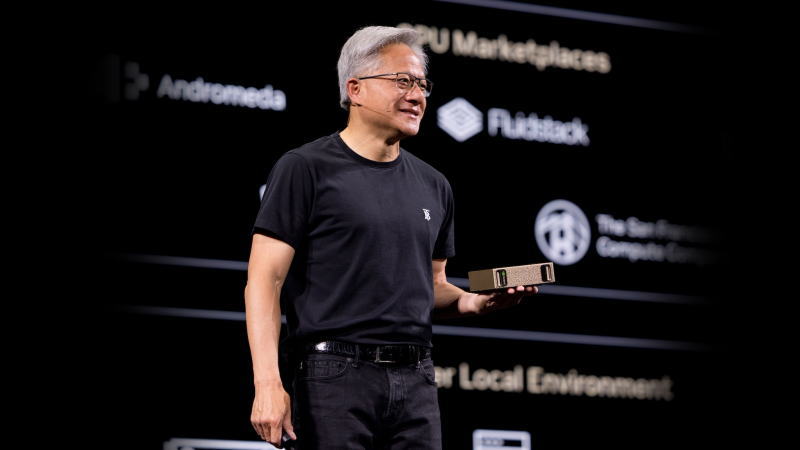
 编辑:张立东 发布时间:2026.2.26 05:52 全球市值最高公司英伟达(Nvidia)再度发布高于预期的季度营收展望,表明人工智能(AI)算力的大规模扩张仍在持续。 该芯片厂商在周三公告中宣布,第一财季销售额将达到约780亿美元。这一数字远高于彭博(B-loomberg)汇总的华尔街平均预期728亿美元。 “我们的客户正加速投资人工智能算力、驱动人工智能工业革命的工厂,以及他们未来的增长。”英伟达CEO黄仁勋在公告中表示。 这一展望有助于缓解市场对AI投资出现泡沫的担忧。黄仁勋已多次淡化有关人工智能硬件支出增长不可持续的担忧,他认为,要把全球现有老旧电脑基础设施替换为能带来生产力飞跃的设备,仍需数年时间。 不过,部分投资者已对这种乐观态度感到疲惫,并抛售了英伟达等股票。周三发布的财报表明,短期担忧可能有些过度。 英伟达股价今年在十大芯片股中表现靠后,在财报公布后的盘后交易中上涨约1%。 英伟达是全球最大的加速芯片供应商,这类处理器专为处理构建人工智能模型所需的海量数据而设计。 这些半导体也被用于运行AI软件(即推理环节),处理来自现实世界的输入并执行任务。英伟达已将业务拓展至通用处理器、网络设备和完整计算系统,进一步巩固了对客户的掌控力。 --- AI Investment Advisor Tomyris ---
问:IMF称关税不确定性或对美国经济造成超预期的拖累,这个报告如何解读,有何多空交易机会? 托米丽司(AI投顾-华尔街顶流模型)答: ——英伟达将2027财年第一季营收指引上调至780亿美元,之所以比Bloomberg统计的华尔街平均预期728亿美元高出约7%,核心在于: • 管理层对Blackwell/BlackwellUltra等新品的“需求持续性”有更乐观的评估; • 数据中心、网络与软件业务的“组合拳”仍在加速兑现; • 传统上华尔街分析师在AI建设早期阶段往往低估客户“追加订单”与“提前备货”的力度。 1. 差距数字一览 英伟达官方指引780亿美元,而Bloomberg一致预期为728亿美元。
780亿vs728亿,意味着管理层给出的数字高出约7.1%。 2.1 Blackwell系列“后劲”超预期 • Blackwell已占Q4FY26数据中心收入的2/3,UBS预计单季贡献约90亿美元。 • BlackwellUltra的“Scale-up/Scale-out”订单仍在加速爬坡,管理层称“Record-level”需求。 2.2 数据中心“软硬件一体化”销售 • Q4FY26数据中心收入620亿美元,同比+75%1;网络业务同比+263%至110亿美元。 • NVLink、Spectrum-X等技术让客户倾向于“一站式”采购,推高客单价。 2.3 软件与订阅收入的“复利效应” • CUDA优化让客户单卡性能最高提升5倍1,提高客户粘性与交叉销售机会。 2.4 历史“低估”惯性 • 过去几个季度,英伟达每次都是“先指引、后超预期”——市场已形成“管理层偏保守”的刻板印象,导致分析师初始预测留有安全边际。 3. 华尔街为何“跟不上”? • 信息时滞:分析师依赖季度前后的电话会与公开信息,而管理层在财报后与机构一对一沟通中才会透露更详细的订单能见度。 • 产品组合复杂:GPU、CPU、网络、软件订阅打包销售,拆分到单季时容易被低估。
•
客户集中度高:主要来自少数“超大规模”云服务商,一旦追加订单,对整体指引拉动显著。 • 关注“订单可见性”而非单一财报:管理层强调“持续强劲需求”,后续跟踪主要云厂商CapEx计划与交货节奏。 • 区分“硬件”与“软件”增速:软件订阅收入增长更平滑、毛利更高,是判断长期价值的关键。 • 设置合理的估值区间:若Q1真实营收落在760–800亿美元区间,市场情绪可能迅速修正此前的“低估”预期。美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||