|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市博通财报将试图消除市场对人工智能的担忧 |
|||||
|
|
||||
|
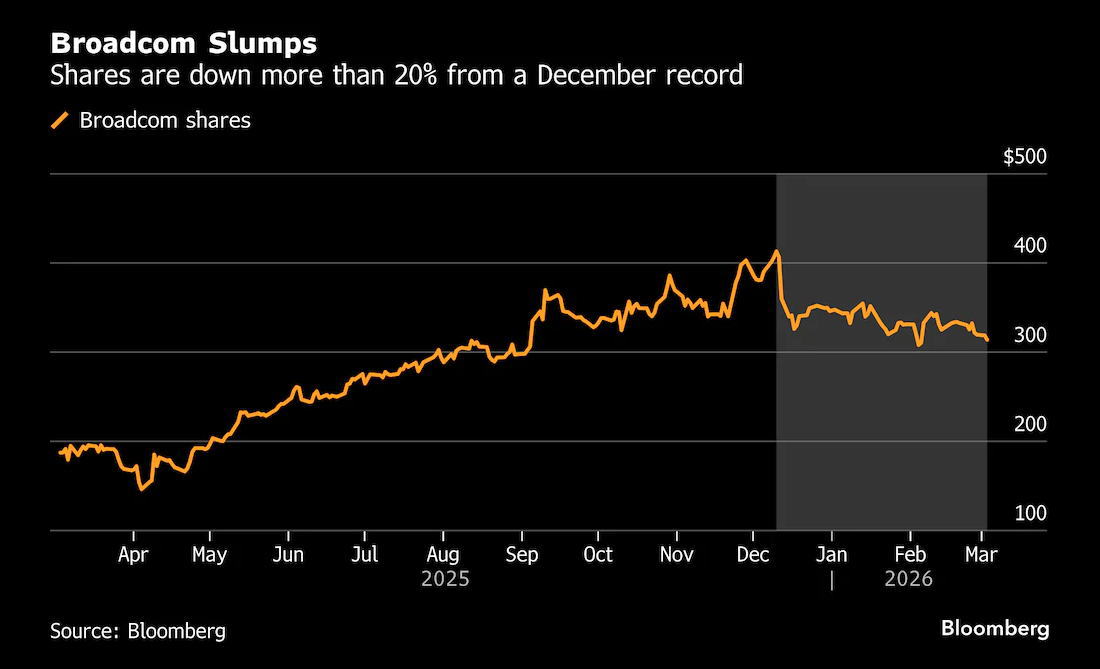
 编辑:张立东 发布时间:2026.3.5 01:00 华尔街(Wallstreet)预计博通(Broadcom)在周三收盘后将公布稳健业绩(Q1 Financial Report),但根据近期的交易模式,即使跨越这一高门槛,也可能不足以扭转该股数月来的跌势。 这家芯片制造商的股价自12月创纪录高位以来已下跌近23%,表现远逊于标普500指数。此次抛售属于投资者从大型科技公司撤离的更广泛轮动的一部分,原因是担心投入人工智能(AI)能力建设的数千亿美元资金能否持续。 博通是标普500指数中市值第七大的公司,估值1.5万亿美元,它是谷歌(Alphabet)及其他人工智能巨头的芯片代工合作伙伴,因此成为这类慷慨投入的受益者。博通股价在本周三早盘交易中一度上涨2%。 尽管这些担忧日后可能成真,但目前看起来依然稳健。分析师预计,该公司第一财季调整后每股收益将同比增长27%,至2.03美元;营收将增长29%,至约193亿美元;人工智能相关销售额几乎翻倍,至约82亿美元。华尔街很少有专业人士会对公司同时给出乐观前景感到意外。
博通股价暴跌:自12月创纪录高位以来,该股已下跌逾20% _By Bloomberg “博通会有很多值得说的内容。”自由资本市场(Freedom Capital Markets)经济与技术研究主管保罗·米克斯说。“但可能无关紧要。” 看看英伟达(Nvidia)上周发布财报后的情况就知道了。这家芯片巨头因产品需求强劲及超大规模客户预计的高资本支出而超出华尔街预期并上调未来展望。然而,此后两个交易日股价暴跌9.4%,创下自4月以来最大两日跌幅。 博通在上次12月财报后股价受挫,跌幅超过11%,创下近一年来最差表现。问题在于其未来六个季度的730亿美元人工智能产品订单未能达到预期。投资者自然会想要了解这方面的更新情况,以及其为谷歌打造的张量处理单元芯片(TPU)的任何新进展——谷歌的订单预计将在下半年增加。与OpenAI的协议也应助力业务扩张至2027年。 ▌分析师关注什么? “对他们来说,真正强调在这里设计这些大型定制芯片的经验将非常重要。”骏利亨德森资产管理公司(Janus Henderson Investors)科技研究高级分析师肖恩·巴克基说,他持有博通股票。“他们在谷歌TPU上有七代产品的真实可靠记录。这种一代又一代的执行能力真的很重要,尤其是在需要与英伟达竞争的时候。” “打造这些巨型人工智能加速器芯片真的很难。”他补充道。“我认为博通有必要强调,他们在这里确实有一些相当深的护城河。” 博通上次财报的另一个问题是利润率,首席执行官陈福阳表示,人工智能芯片销售拖累了这一指标。预计博通第一财季调整后毛利率约为77%,低于上一季度的78%和去年同期的79%。 分析师可能会对该公司的软件业务存疑,该业务在2025年占总收入的42%。该板块曾被视为平衡半导体销售周期性的手段,但近期软件股的大规模抛售给股价带来压力。 “看看他们报告的情况,以及对该特定板块的指引,会很有意思。”自由资本的米克斯说。“显然,在问答环节他们必须直面问题,关于这部分业务如何融入整体——它曾经是一个重要的多元化因素,如今在人工智能时代却像个大锚。” 博通近期的大规模股票抛售确实让其股价变得更便宜。然而,它仍可能有进一步下跌空间。该股目前以约27倍市盈率(P/E)交易,较12月42倍的峰值有所下降,但仍远高于其五年均值22倍。也高于同行英伟达的21倍估值。 期权交易员押注财报后股价将出现波动,预计业绩发布后的涨跌幅约为7%。彭博情报(Bloom-berg Intelligence)分析师昆詹·索布哈尼表示,有三件事可能帮助推升股价:宣布更多对收入有显著贡献的超大规模客户、同期人工智能订单组合大幅增长,或陈福阳对与OpenAI和安特罗匹克(Anthropic)协议的积极评论。 但考虑到市场近期的悲观反应,即便如此,可能仍不足以推动博通股价反弹。 “就好像业绩越好,股价反而越糟。”索布哈尼说。“至少这个财报季是这样。”美国股市 >>
主题:纽约时段收盘金融市场综述 | 新闻源:Bloomberg ---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||