|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市元平台计划开发定制芯片用于训练未来AI模型 |
|||||
|
|
||||
|
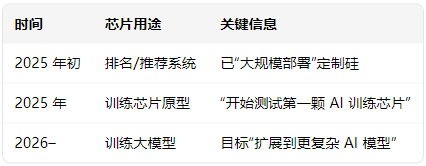
 编辑:张立东 发布时间:2026.3.5 13:26 元平台(Meta)首席财务官表示,尽管近期与主要芯片制造商达成重大协议,公司仍对自研定制芯片抱有雄心,包括开发可训练未来人工智能(AI)模型的处理器。 元平台首席财务官苏珊·李周三在摩根士丹利(Morgan Stanley)主办的科技会议上表示:“我们部分工作负载极具针对性。” “我们从分类和推荐类工作负载起步,这也是我们大规模部署定制芯片的领域。但我们预计并希望未来能拓展这一范围,最终包括人工智能模型训练。” 尽管并非云计算服务商,元平台仍是用于训练和运行人工智能模型的数据中心最大运营方之一。近几周,公司已与市场龙头英伟达及其竞争对手超威半导体达成大规模协议,采购支撑人工智能工作负载的芯片与设备。 这家社交媒体母公司还在持续研发自研人工智能处理器。 李表示,公司正在采购不同类型芯片以处理不同类型任务。“基于当前认知与现有需求,我们认为每种应用场景的最优芯片是什么?”李称,“定制芯片是其中重要组成部分。” --- AI Investment Advisor Tomyris ---
问:元平台计划开发定制芯片用于训练未来AI模型,此事如何解读? 托米丽司(AI投顾-华尔街顶流模型)答: ——Meta决定“自己动手,丰衣足食”,从现有排名/推荐系统芯片向“训练大模型专用芯片”延伸,意味着它正把AI基础设施的“控制权、成本结构与技术迭代节奏”握在手里——短期会推高资本开支与研发费用,但中长期有望在模型效果、能效比与供应商议价上获得“组合拳”优势。 1. 为什么突然要自研训练芯片? MetaCFOSusanLi在摩根士丹利会议上明确表示: •“我们的一些工作负载非常定制化,排名与推荐系统是首批落地场景;我们希望未来也能用自研芯片训练AI模型。” •“定制硅是长期策略,能让我们为每种工作负载选择最优芯片。” •“自研芯片可以降低成本、提升效率,同时减少对单一外部供应商的依赖。”
这些话透露出Meta对算力成本、能效与技术主动权的三重焦虑。
从“推理→训练”的演进路径清晰:先用现成芯片跑推荐系统,再逐步把计算密集型训练任务接过来。 3. 对产业链意味着什么? 3.1 Nvidia&AMD:Meta仍与两家签了巨额供应协议,但CFO强调“评估不同芯片类型”。这意味着: • 短期订单依旧可观,但长期“议价权”被Meta拿回; • Nvidia的Blackwell/Rubin与AMD的MI450都在竞争名单里。 3.2 Broadcom:作为“MetaTrainingandInferenceAccelerator(MTIA)”的关键IP提供方,其XPU管道有望受益。 3.3 GoogleTPU:Meta通过长期租赁获取,增加第二来源以分散风险。 整体来看,Meta正从“单一依赖”转向“多供应商+自研混合”模式,既保供应安全,又压成本。 4. 对Meta股价与估值的影响 • 2026年资本开支指引高达1150–1350亿美元,同比激增87%10,短期利润承压。
• 然而分析师仍给出844美元平均目标价,较现价有31%上行空间14,核心逻辑是: ② 自研芯片+多供应商策略可降低算力成本,提升利润率; ③ AI新产品(Llama、AI代理等)有望带来新增长曲线。 • 市场短期波动难免,但若自研芯片成功落地,估值模型中的“算力成本率”与“毛利率”将被重新定价。 5. 投资者该如何应对? 5.1 短线:关注2026Q1财报中的资本开支节奏与毛利率变化;若成本下降超预期,或成股价催化。 5.2 中长期: • 把Meta视为“广告+AI+半导体”三重资产组合; • 跟踪其自研芯片量产节点与能效指标,若训练效率显著优于云服务,可上调目标价。 5.3 对冲:若担心高资本开支压低现金流,可用看跌期权或卖出行权价附近的Put对冲。 小结 Meta自研训练芯片不是“头脑一热”,而是为AI时代重新定义算力成本、技术迭代与供应商关系的关键一步。短期阵痛难免,但若成功,长期护城河与利润率将随之加深。美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||