|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市甲骨文财报前直面充满风险焦虑的市场 |
|||||
|
|
||||
|
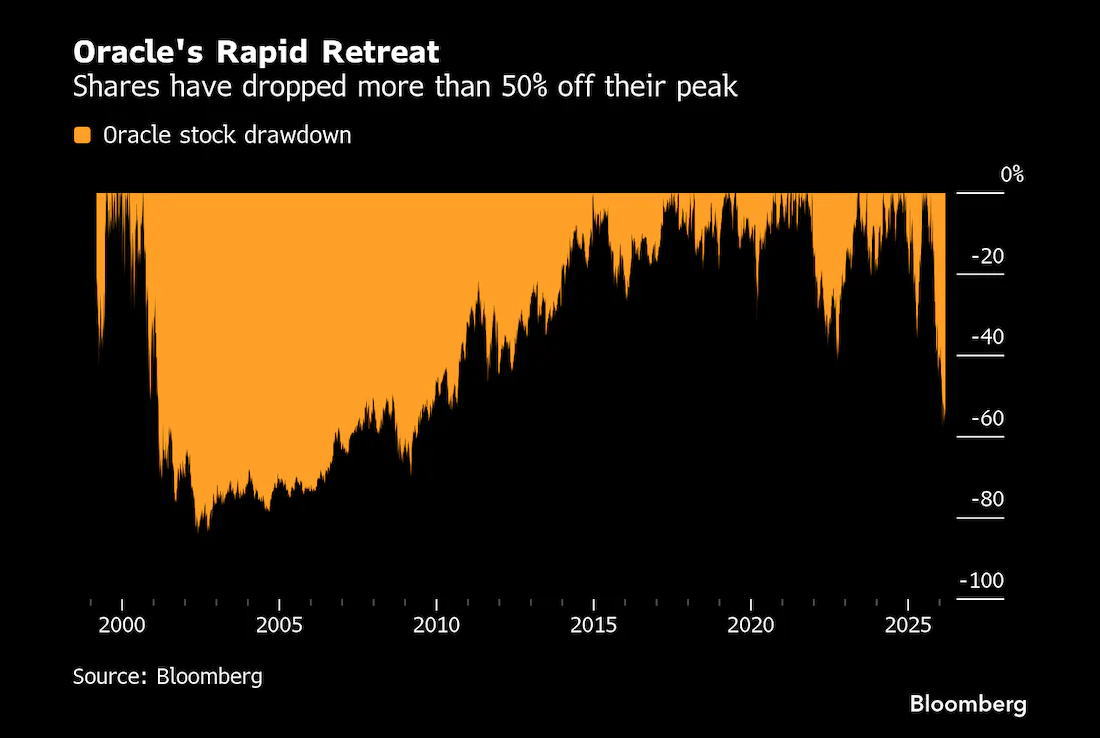
 编辑:张立东 发布时间:2026.3.11 00:38 在投资者对人工智能的质疑情绪不断升温中,很少有股票比甲骨文公司受到的冲击更大。而该公司即将发布的财报,可能也难以改变这种市场情绪。 该股自9月10日触及高点以来已下跌53%,为同期标普500指数中表现最差的成分股;年初至今跌幅达21%,位列指数内表现最差的25只股票之一。甲骨文上一次跌幅超过50%还是在互联网泡沫破裂期间,且股价耗时数年才完全收复失地。 当前股市被各种风险笼罩——从人工智能投入、供应链中断到伊朗战争,甲骨文将于周二盘后发布的第三季度财报,迎面撞上一群风声鹤唳、急于寻找抛售理由的投资者。 “它现在处于一种怎么做都不对的境地。”安徒生资本管理公司投资总监彼得·安徒生表示,该公司负责管理约45亿美元资产。 该股周二开盘上涨1.7%,但很快回吐涨幅,下跌约0.5%。
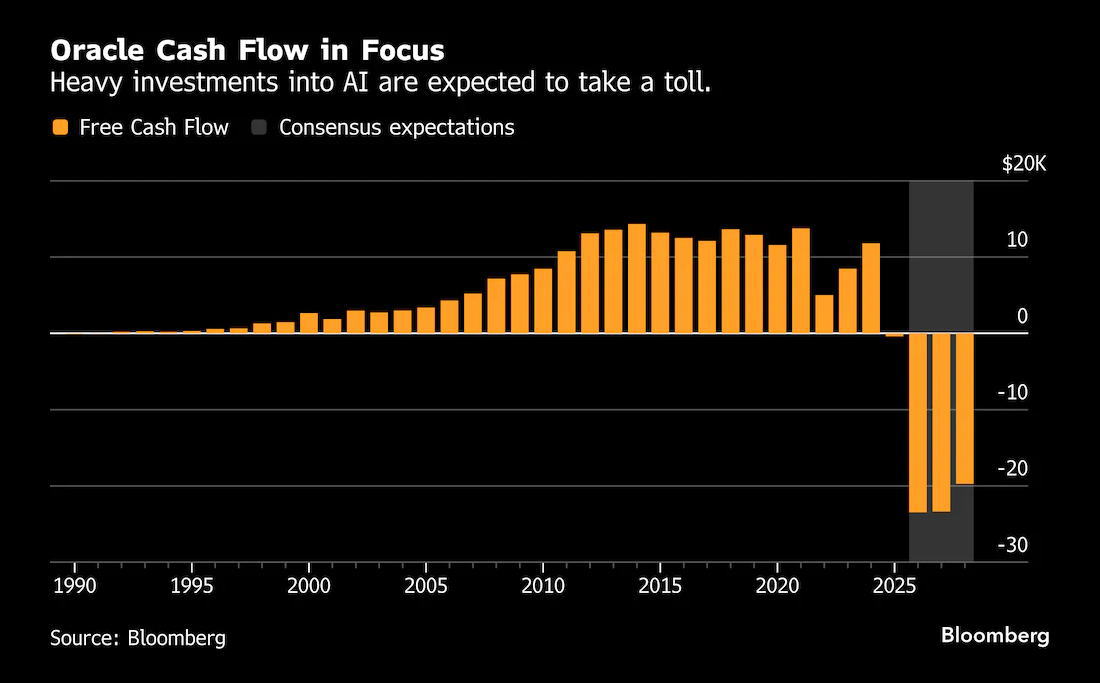
甲骨文股价自高点暴跌超50% _By Bloomberg 市场预计这家企业软件公司将报告每股收益增长约30%,营收跃升20%。彭博汇总数据显示,其云基础设施业务销售额预计暴涨82%。 正常情况下,这对甲骨文股价会是利好,但如果投资者认为其资本支出计划过于激进,该股仍可能遭遇抛售。微软和亚马逊就曾遭遇过这种情况,这两家云计算巨头此前均公布了好于预期的业绩,却因市场对AI投入的担忧而股价下跌。 “如果它继续像现在这样大举投入,尤其是在市场对AI资本支出的质疑日益升温的背景下,这将进一步引发关于其杠杆水平、现金消耗和资产负债表稳健性的质疑。”安徒生称,“另一方面,如果它削减支出,又会带来关于其战略以及与巨头竞争能力的新问题。” 安徒生目前不持有甲骨文股票,但表示如果公司放缓资本支出且股价继续下跌,他会考虑买入。 甲骨文预计在2026财年(截至5月)的资本支出将超过500亿美元,是上一财年的两倍多。预计2029财年这一数字将突破850亿美元。 这种投入正在产生代价。彭博汇总数据显示,公司上一季度自由现金流为负近100亿美元,为史上最差单季表现;本季度预计仍为负73亿美元。2025财年是该公司自1990年以来首次出现全年自由现金流为负,且这一状况预计至少持续至2028财年。 据上周报道,受融资问题及OpenAI需求变化影响,甲骨文与初创公司OpenAI已放弃在得克萨斯州扩建一座旗舰AI数据中心的计划。此外,有消息称甲骨文正计划裁员数千人,以控制AI扩张带来的成本压力。 甲骨文希望今年通过发债与配股相结合的方式融资至多500亿美元,用于扩充云基础设施能力。反映其杠杆风险的甲骨文五年期信用违约互换近期触及2009年1月以来最高水平。 “市场正在评估这些债务负担与投入能否带来未来增长,相关担忧必须认真对待。”扎克斯投资管理公司投资组合经理布赖恩·马尔伯里表示,他管理的多只产品均持有甲骨文股票。“只要甲骨文能证明这些投入最终将对现金流产生积极贡献并提振利润,我认为市场是可以接受的,但这仍需密切关注。”
甲骨文现金流备受关注:大规模AI投资预计将产生负面影响 _By Bloomberg 不仅甲骨文投资者急于看到财报后股价的反应,这一业绩还将对派拉蒙天空之舞公司产生影响——华纳兄弟探索公司以1110亿美元收购该公司的交易,有赖于甲骨文董事长拉里·埃里森设立的信托基金中价值457亿美元股票的个人担保。 甲骨文近期股价大跌的一个好处是估值变得更具吸引力,预期市盈率已跌至20倍以下,远低于9月份逾45倍的高点,也接近其10年平均17倍的水平。 确实有人认为此次跌势过度。分析师对甲骨文12个月目标价的均值接近261美元,而该股周一收盘价约为152美元,意味着华尔街预计其未来一年涨幅达70%。追溯至2003年的数据显示,这是该股历史上隐含预期涨幅最高的水平之一。 “我们认为市场可能忽视了甲骨文的上行潜力与增长催化剂。”杰富瑞分析师布伦特·蒂尔在3月5日的报告中写道,“我们看到其具备极具吸引力的布局:罕见的增长再加速故事、高盈利的核心软件业务,以及长期AI侵蚀风险较低。” 扎克斯的马尔伯里认为,只要AI产品需求保持强劲,该股就具备吸引力。 “市场对AI投入的乐观情绪确实已经消退,但只要数据中心还在建设,我们就对增长预测有信心。”他称,“在股价炒作褪去后,我们开始看到真正的价值。我认为这是一个买入机会。”美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||