|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市期权市场重拾2022年策略应对伊朗战争风险 |
|||||
|
|
||||
|
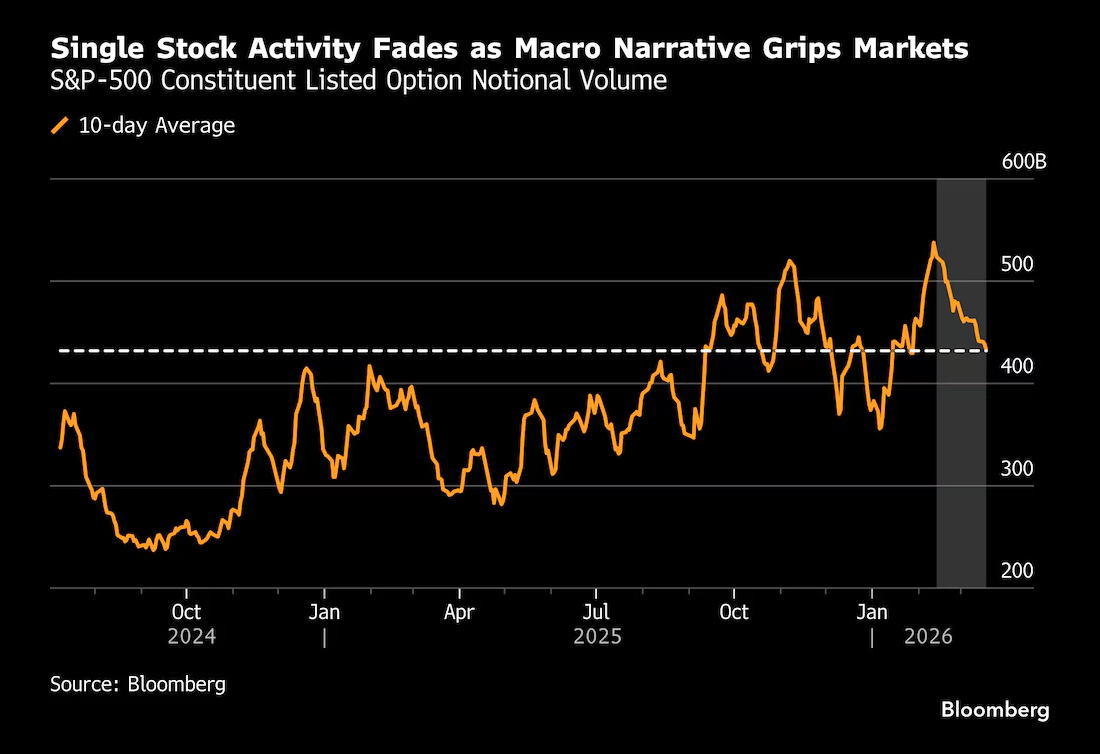
 编辑:张立东 发布时间:2026.3.23 15:01 投资者正在回顾2022年,以寻找伊朗战争(2026 Iran War)风险如何在股票市场传导的线索。 核心担忧在于:一场通胀冲击将推高股指内部的相关性,并引发一段持续时间更长、波动率更高的时期。 石油与天然气价格的上涨正沿着供应链传导,不仅可能推高汽油价格,还会影响广泛的商品与服务价格。这使得股票交易者的关注点从个股转向宏观经济担忧,后者的影响力开始超过人工智能(AI)等具体板块议题。这反过来又收窄了个股相对于标普500大盘指数的波动率溢价,并降低了交易成交量。 尽管波动率指数(VIX)对标普500的下跌更为敏感,但指数层面的整体波动相较于以往危机仍处于低迷状态。该波动率指标今年尚未收在30点上方,而在去年4月关税动荡期间,该指数曾连续两周站上这一水平。
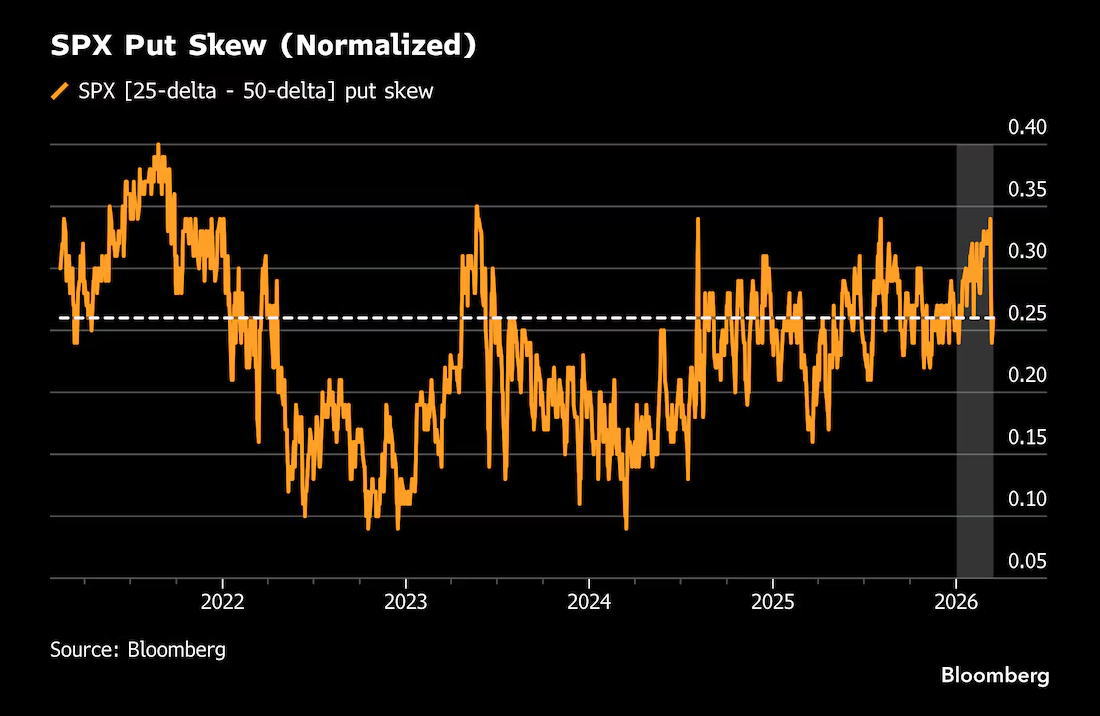
单只股票的交易活动逐渐减弱,而宏观叙事则主导了市场 _By Bloomberg 2022年,在俄罗斯入侵乌克兰(The Russia-Ukraine War)之后,波动率指数VIX多次突破30点,全年均值达到25.64点,较今年均值高出6个点以上。当年美联储(Fed)多次加息,标普500指数下跌19%。 瑞银集团(UBS Group)衍生品策略师基兰·戴蒙德表示:“投资者正在从2022年的策略手册中寻找线索,判断当前伊朗局势对市场的影响。风险在于通胀冲击,这可能推高股票市场内部的相关性,并有可能改变指数的波动率运行模式——从VIX大起大落的状态,转向VIX底部抬升、波动率持续处于高位的状态。” 与此同时,据瑞银策略师称,芝加哥期权交易所市场尾部风险指数Cboe Skew在过去几日有所回落,这可能是因为随着投资者对普通指数看跌期权的对冲效果感到失望,相关对冲仓位被平仓。中东局势升级以来,下行方向的实际波动率偏低,也可能导致偏斜曲线整体重新定价。
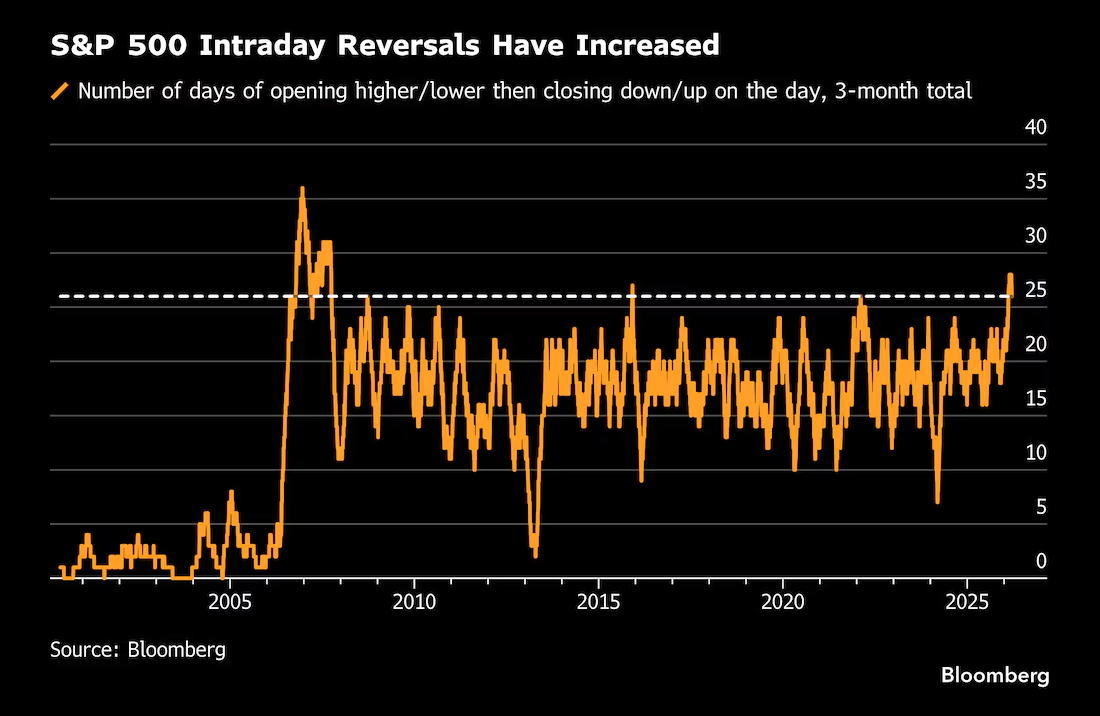
SPX看跌期权斜度 _By Bloomberg 花旗集团(CitiGroup)多资产板块全球结构化产品负责人、量化投资策略全球交易与结构化负责人米歇尔·坎切利表示,尽管一些自主决策型交易者通过做空波动率指数VIX的结构倾向于做空波动率交易,但量化投资策略领域并未出现投资者行为的实质性变化。 他表示:“尽管标普500指数的波动率风险溢价处于高位,但几乎没有迹象表明市场在追逐做空波动率交易。我们可能尚未远离伊朗局势驱动的波动窗口,投资者尚无足够信心进行获利了结。” 标普500指数的低实际波动率与期权交易者的仓位并不匹配。多数衍生品策略师达成共识:在季度到期日前,交易者处于伽马空头状态。日内实际波动率显著高于收盘价对收盘价波动率,而这正是交易者伽马仓位对市场产生较大影响的环节。
标准普尔500指数日内反转次数有所增加 _By Bloomberg 与此同时,整体市场微观结构似乎并未发生太大变化:指数层面的看涨期权仍存在大量超额认购,以及单日到期的宽跨式期权组合在持续卖出。 然而,指数对冲仓位的平仓——无论是标普500看跌期权还是做多波动率指数看涨期权等操作——并不会消除市场一旦崩盘时这些头寸的风险回报价值。此外,部分投资者仍认为波动率离散等热门策略具备配置价值。 骏利亨德森集团(Janus Henderson Investors)多元化另类投资主管戴维·埃尔姆斯表示:“从风险回报角度看,我们目前认为做多指数波动率、做多指数内相关性具备更好的机会。在这一框架下,鉴于隐含相关性处于低位,且相关性底部实际上为零,通过反向离散交易做多相关性具有吸引力。” 他指出,鉴于资金失衡导致持有成本低于历史常态,做多凸性也具有吸引力。 市场的另一特征是日内大幅回撤,这表明尽管期权交易者可能处于伽玛空头,但在由新闻驱动的宏观环境中,他们并非价格的核心推动力量。这种回撤在一定程度上解释了收盘价对收盘价的低实际波动率,表明仍有一批投资者在进行逆势交易。周四,股市日内表现疲软,但收盘时出现大幅反弹。 这种价格运行模式的转变可能使日内回撤转为真正的趋势性行情,从而在临近收盘时加速股票涨幅。美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||