|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市分析:AI颠覆软件预期中,赛道重叠的微软将迎来2008年以来最大季度跌幅 |
|||||
|
|
||||
|
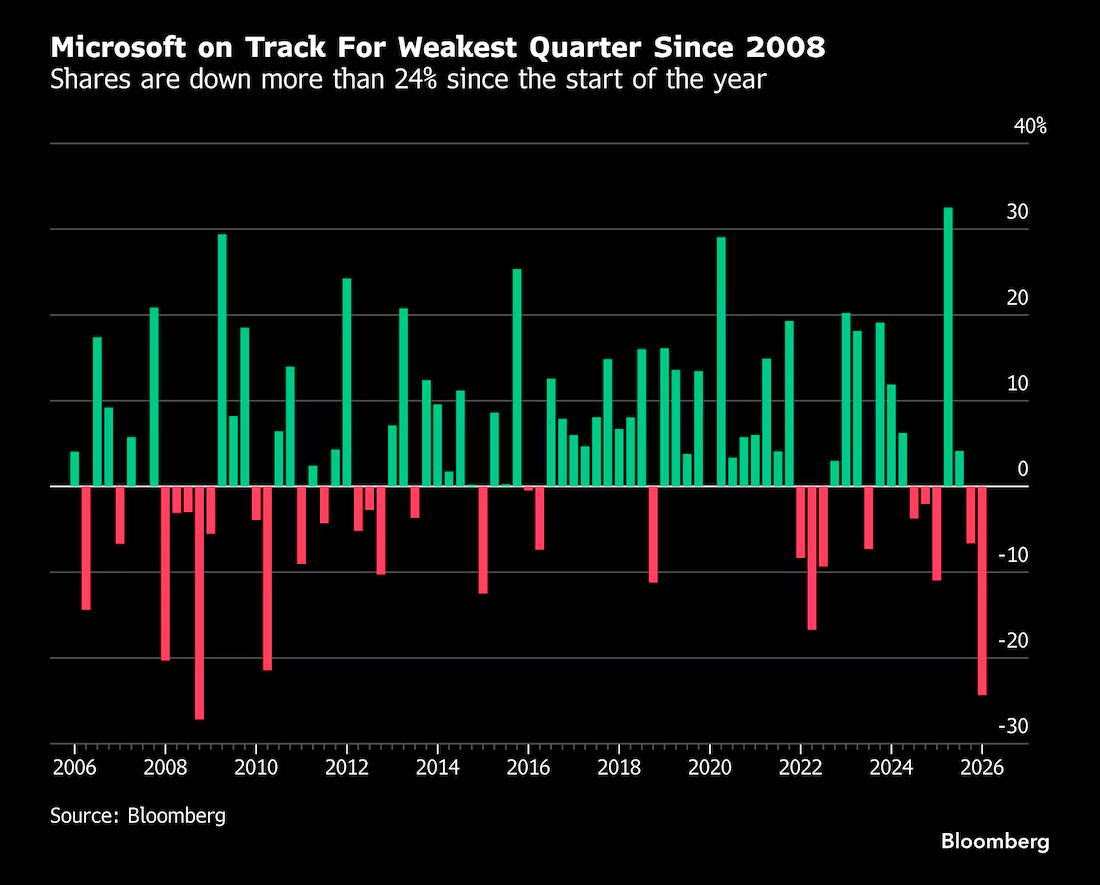
 编辑:张立东 发布时间:2026.3.28 19:39 两大利空趋势正冲击科技行业,微软(Microsoft)因此走向创下2008年全球金融危机之后最差季度业绩的道路。 一方面,这家软件巨头正在大幅加码资本开支,华尔街愈发质疑人工智能(AI)基础设施投资何时才能为营收增长带来亮眼回报。另一方面,投资者纷纷抛售软件板块个股,市场担忧Anthrop-ic、OpenAI等初创企业研发的智能代理产品,或将替代微软旗下多款核心产品。 骏利亨德森资产管理公司(Janus Henderson Investors)基金经理乔纳森·科夫斯基持有微软股票,他表示:“市场存在这样一种担忧,越来越多客户或将绕过微软,直接选择人工智能服务商合作。这不仅可能冲击微软主营业务,至少也会对产品定价与企业利润率形成压制。” 微软股价第一季度累计下跌25%,或将创下2008年第四季度暴跌27%之后的最大季度跌幅。在科技七雄个股当中,微软年内表现稳定垫底,追踪七巨头的指数同期跌幅达到14%。 该股在本周周五开盘后下跌1.7%,连续第四个交易日收跌。
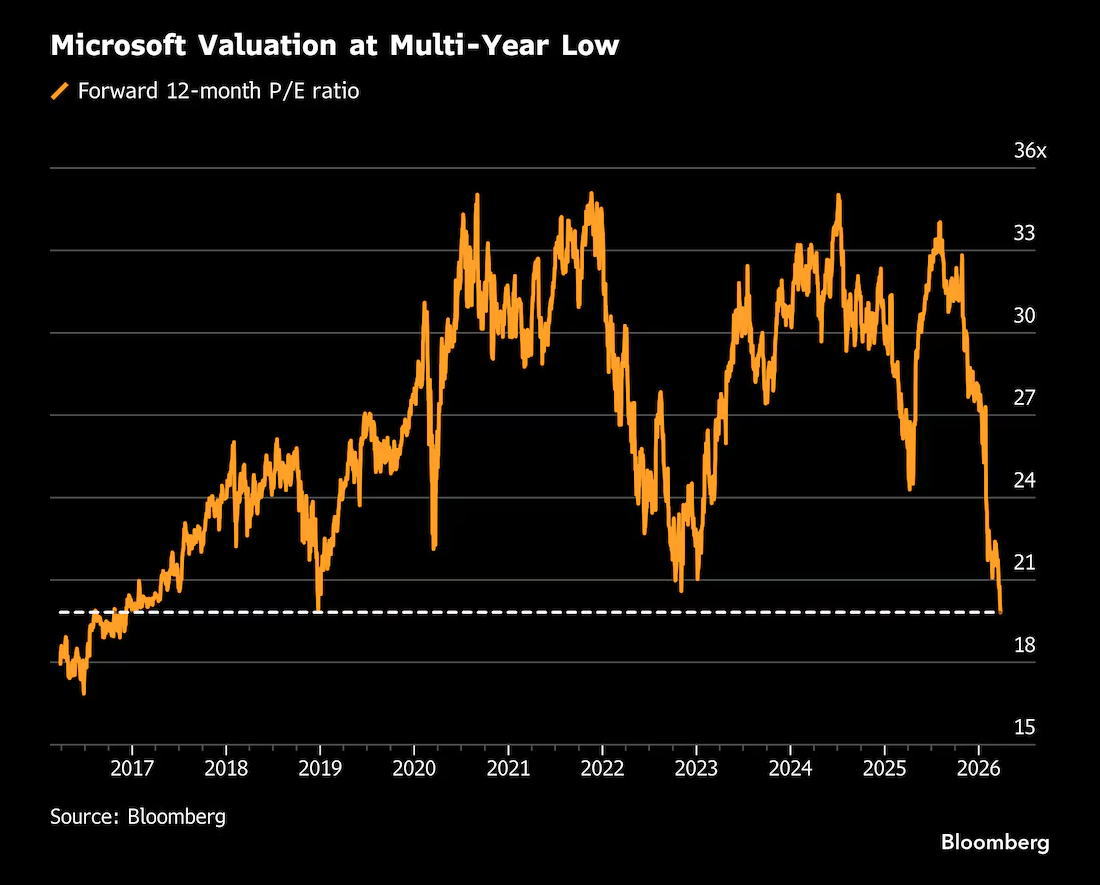
微软走向2008年以来最差季度表现,而年内跌幅超24% _By Bloomberg 科夫斯基指出:“微软如今资本密集度大幅攀升。想要推动股价回暖,市场需要确信软件业务营收增速不会出现实质性放缓。” 本轮抛售潮过后,微软估值已处于相对低位,基于未来十二个月盈利测算的市盈率(P/E)不足20倍,创下2016年6月以来最低水平。微软当前估值仅略高于标普500指数,且自2015年以来首次相较大盘主流股指形成估值折价。 尽管华尔街仍看好微软在人工智能赛道的长期收益,但企业仍需持续维持超大规模算力资本投入,这一现状短期内难以扭转市场悲观情绪。彭博(Bloomberg)汇总市场平均预测数据显示,截至6月末的2026财年,微软含租赁成本在内的资本支出预计达到1460亿美元,相较2025财年880亿美元的规模增幅约66%;2027财年资本支出或将飙升至1700亿美元,2028财年进一步增至1910亿美元。 投资者对这类高额开支愈发警惕,在营收增速未能显著提速的背景下疑虑加深。微软备受关注的Azure云计算业务最新季度增速环比小幅放缓;与此同时,旗下人工智能助手科普洛特的用户落地成效不及预期,企业也因此启动人工智能业务架构重组以优化服务质量。
微软的估值处于数年来的最低水平 _By Bloomberg Melius Research研究分析师本·赖策斯对微软股票维持持有评级,他认为上述问题折射出公司面临的逆风压力持续加剧。他在3月23日发布的客户研报中写道:“Azure业务增长受限,公司还要着力修复科普洛特产品与自研大模型短板,这些难题绝非单季度便可解决。” 彭博追踪统计的67名覆盖微软的分析师中,63人给出买入评级,3人维持持有评级,仅有1人建议卖出。个股12个月目标价均值为592美元,对应未来一年潜在涨幅超64%,创下2009年有统计记录以来隐含最高收益空间。同时,该股股价相对200日均线的偏离跌幅,创下2009年以来极值。 赖策斯认为,清一色偏高的买入评级反映出华尔街同行普遍存在盲目乐观心态。微软办公生产力业务、个人计算板块同样暗藏额外风险。 美国银行(Bank of America)分析师塔尔·利亚尼本周初重启对微软个股覆盖,并给出买入评级,理由是微软依托云计算与人工智能,具备长达数年的持续成长动能。 两种截然相反的观点,精准道出当前微软股价所处的核心矛盾:长期发展前景乐观可期,但短期落地执行层面的真实风险不容忽视。这究竟是风险预警,还是低位布局良机,市场各方观点不一。 持有微软股票的Allspring Global Investments基金经理杰克·塞尔茨表示:“我认为该股长期价值凸显。微软人工智能战略终将兑现成果,同时公司基本能够抵御行业最严峻的人工智能颠覆风险。眼下的市场焦虑反而创造了投资机会,只是投资者需要保持足够耐心。”美国股市 >>
主题:微软股票走势分析及前景展望 | 新闻源:Bloomberg ---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||