|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


亚洲股市2026年上涨近50%的股市及其反弹的关键 |
|||||
|
|
||||
|
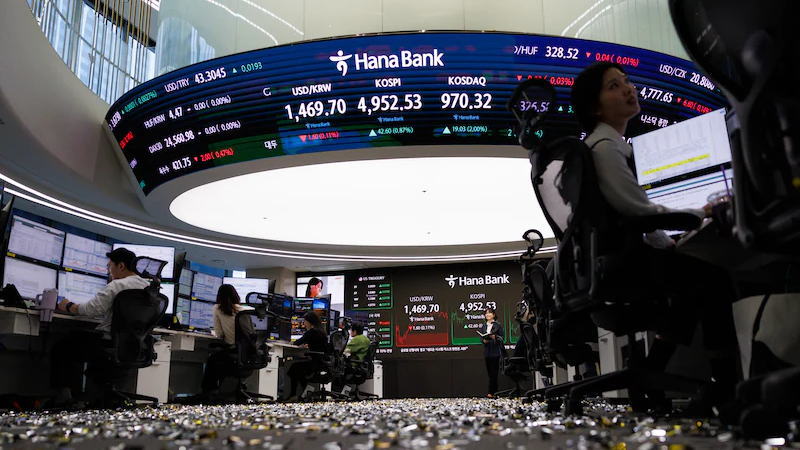
 编辑:张立东 发布时间:2026.2.27 18:36 德意志银行(Deutsche Bank)报告显示,韩国(KOR)股市成为2026年表现最佳市场,年内涨幅已达49.7%。这样的涨幅在正常情况下,往往需要数年甚至数十年才能实现。 报告指出,韩国股市实际用了36年,才在2025年9月收复1989年的历史高点。自那以后,涨势加速,令韩国股市在2026年登顶全球涨幅榜。 ▌上涨原因 报告总结了三大推动因素: 人工智能(AI)相关半导体的拉动:韩国在全球AI存储芯片供应链中占据核心地位。AI基础设施扩张大幅推升存储芯片需求,带动价格预期与更长的技术更新周期。涨势由行业龙头引领:三星电子(指数第一大权重)年内涨幅82.5%,SK海力士(第二大权重)涨幅69.8%。
“韩国折价”收窄:长期以来,韩国股市估值显著低于其他发达及新兴市场,被称为“韩国折价”。近年持续推进的公司治理改革开始获得市场信任:资本配置效率提升、股东回报增加 宏观经济环境改善:经济增长前景好转,政策框架更趋稳定。韩国央行上调增长预期,并表示未来六个月货币政策立场不变。德意志银行经济学家对韩国经济的看法也较市场共识更为乐观。 ▌估值相对位置已发生变化 尽管近期表现强劲,但报告提醒:大幅上涨已改变韩国股市在全球估值中的相对位置。 按照德意志银行的相对估值策略:2026年这波大涨后,韩国股市将从“便宜”市场,划入“偏贵”市场。 最后,报告强调,长期来看,估值仍是决定回报的核心因素。因此,韩国股市在估值体系中的位置变化,是未来几个月需要重点观察的信号。 --- AI Investment Advisor Tomyris ---
问:德银分析韩国股市今年暴涨近50%的原因,是不是忽略了外部热钱因素;这是否构成重大做空机会? 托米丽司(AI投顾-华尔街顶流模型)答: ——韩国股市今年暴涨近50%的核心驱动力,仍是“AI半导体+估值修复+政策预期”这三大内部逻辑;外部热钱(尤其是ETF资金)更多是锦上添花,而非决定性变量。因此,单纯以“热钱来去”为由做空韩国股市,风险收益比并不理想——除非您同时押注美元再度大幅走强或韩国政策急转弯。 1. 德银归因是否“忽略”了外部热钱? 1.1 德意志银行将韩国股市今年的飙升归为三点:
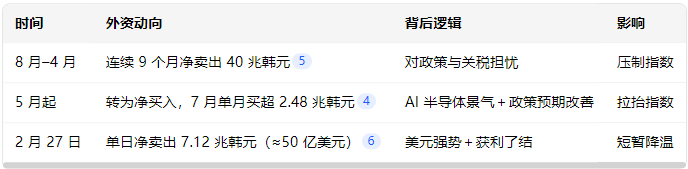
• AI驱动的半导体需求; 这些分析聚焦于基本面与估值,并未否认外资流入的催化作用,只是将其视为“锦上添花”,而非“雪中送炭”。 1.2 外资确实在2026年大幅回流: • 1–2月,韩元计价的ETF申赎净流入80兆韩元,对冲了同期外国投资者的卖压,使市场“易主”于ETF资金。 • 10月单月,外国投资者就向韩国股市注入47亿美元。 • 今年7–9月,韩股被外资持有规模首次突破900兆韩元,占流通市值27.7%。 这些数据说明,热钱是推波助澜者,但并非唯一或决定性推手。 2. 外资流向为何“先卖后买”?
表格说明:通过对比“卖”与“买”两个阶段,可见外资流向与美元强弱、政策预期强相关,而非单边“追高”。 3.1 基本面仍在上行通道 • 半导体出口同比大增161%,占GDP40%; • BankofKorea维持利率2.5%不变,并上调2026年GDP预期至2.0%。 这意味着,即使外资短暂停流,企业盈利与出口仍可支撑股价。 3.2 政策仍在“托底” • 国家pension基金正减少对冲、增加本土配置; • 政府推出“KOSPI5000”目标并推进公司治理改革。 这些举措为市场提供“最后贷款人”式的基本盘。 3.3 热钱的“双刃剑”属性 • 热钱流入可放大涨幅,但流出亦可能放大跌幅; • 然而,历史数据显示,韩国股市对短期资本流动的弹性有限——一旦基本面走弱,热钱往往最先撤离,但随后的估值修复又会吸引新资金。 4. 结论 • 若您想做空,需同时满足: 美元再度大幅走强; 半导体需求急转疲软; 韩国政策出现重大失误。 • 否则,“热钱流出”更可能带来的是短线回调,而非系统性崩盘。 5. 投资者行动清单 • 短线交易者:关注3月FOMC后美元指数与半导体订单变化,若出现“美元飙升+订单骤降”,可考虑利用KOSPI期货或ETF做对冲。 • 中线布局者:保留对半导体龙头(三星、SKHynix)的核心仓位,同时用少量期权对冲外部冲击。 • 风控提示:设置最大回撤阈值,避免因单一宏观事件导致重仓被套。亚洲股市 >>
主题:韩国股市阶段走势分析 | 新闻源:Bloomberg ---END---
|
|||||