|
编辑:王真
发布时间:2026.9.28 20:18
在全球政府债券抛售潮中,企业债表现相对坚挺,但这种强势可能不会持久。
债券市场波动率衡量的是债券收益率方向的不确定性,该指标正在飙升。从历史上看,这预示着企业债将出现问题,因为紧张的个人投资者和其他投资者会从市场撤资。
目前,企业盈利稳健,企业债券收益率整体上升部分反映了经济增长强劲。然而,随着通胀压力上升,美联储(Fed)正在加息以抑制这种增长。MassMutual投资策略主管凯利·科瓦尔斯基指出,随着时间推移,更高利率可能损害经济并减少盈利,而企业债的定价已经几乎没有容错空间。
科瓦尔斯基表示:“收益率保持高位和波动的時間越长,金融条件就越具有限制性,对经济活动、企业利润率和信用质量的拖累就越大。”
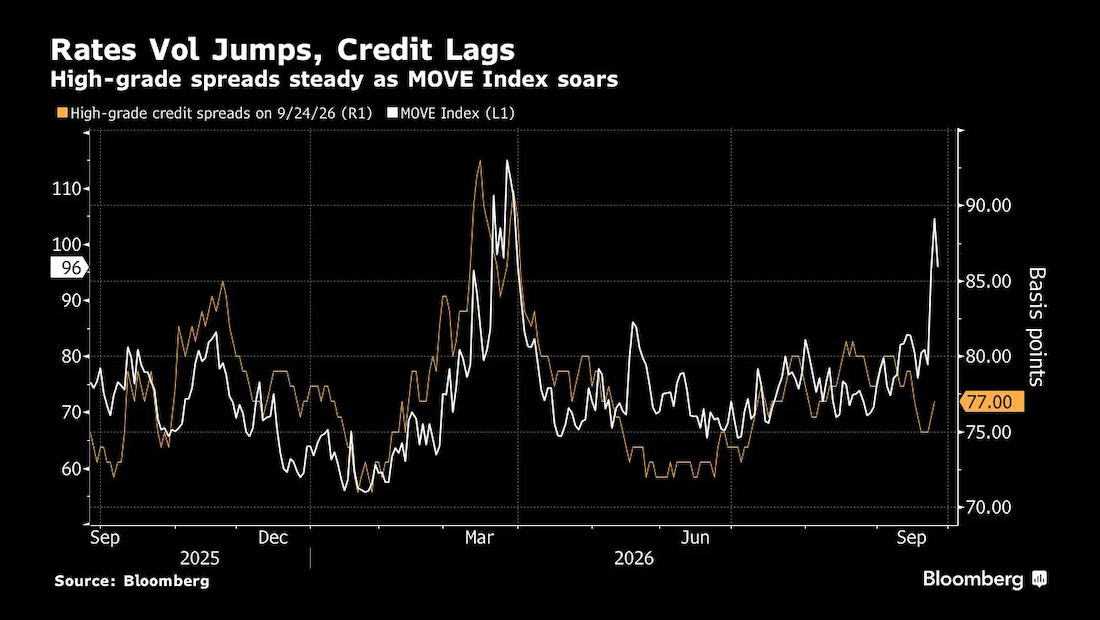
MOVE指数飙升之际高评级债券利差保持稳定 _By Bloomberg
结果可能是,长期来看企业债表现逊于政府债务,这将扩大企业相对于美国(US)国债借款所支付的额外收益率,这种差异被称为“利差”。
摩根大通(JPMorgan)策略师纳撒尼尔·罗森鲍姆等人本周估计,根据债券和股票市场波动率的历史衡量标准,美国高评级企业债利差应比当前水平宽约0.07个百分点。
过去一个月,随着油价飙升和通胀担忧加剧,债券市场收益率普遍上升。大多数基准美国国债收益率现在超过5%,五年期收益率自2007年以来首次突破该门槛。
企业债在很大程度上未受这些走势影响。周四,美国高评级企业债利差为77个基点,比本月初收窄2个基点。寻求为未来负债融资的基金管理公司,如养老金和出售终身年金的保险公司,通常在收益率上升时购买企业债,这支撑了企业债的相对表现。
保德信固收(PGIM
Fixed Income)全球债券主管兼首席投资策略师罗伯特·蒂普表示:“市场上有大量经验表明,当经济确实良好、表现不错时,利率会以相当可控的方式上升。在那些情况下,扰动往往相当短暂和温和。”
尽管如此,一些投资者正在为可能出现的疲软做准备。洲际交易所美国银行债券市场期权波动率估计指数,即MOVE指数,本周飙升至约105个基点,为3月以来最高水平,远高于约80的十年平均值。
此类债务市场波动率上升可能是企业利差扩大的前奏,如2023年初那样,当时债券收益率和MOVE指数一同上升。但相关性并不完美。美国股市另一个恐惧指标VIX并未上升。
哥伦比亚天利投资(Columbia Threadneedle Investments)投资级信贷主管汤姆·墨菲表示:“追求收益率的投资者想要更高收益率,但他们想要稳定且更高的收益率,而收益率一直极不稳定。”
通过信用衍生品保护北美信贷组合免受违约的成本最近也略有上升,即使考虑到指数成分变化,这表明投资者对违约风险略感不安。经展期调整后,CDX投资级指数周五约为58个基点,而8月底约为55个基点。
收益率上升已经影响企业债销售。本周美国公司出售约330亿美元债券,低于经纪商预测的约400亿美元。本周早些时候,几家发行人向投资者多支付约6个基点,订单簿缩减。至少一家发行人周三暂停发行。
8月投资级债券密集发行部分原因是担心利率可能上升,促使企业提前借款计划。富国银行(W-ells Fargo)高评级债务银团全球主管莫琳·奥康纳表示,在近期美国国债收益率上升后,发行人变得更加谨慎。
奥康纳说:“最近讨论变得更加微妙。鉴于10年期美国国债收益率现在稳稳高于5%,现在的问题是债券市场是否超卖。这可能成为一些机会主义发行人暂停融资计划的催化剂。”
通常,收益率上升首先影响较长久期债券价格,融资成本上升传导至违约往往需要时间。包括马修·米什在内的多位策略师周三在报告中写道,如果收益率保持高位,一些企业将难以再融资,尤其是评级为CCC——市场最低级别——的企业,以及私人信贷和软件行业的企业。
一些策略师和投资者认为,购买更高质量债券并降低信用风险是合理的。
Federated
Hermes Investors高级信贷投资组合经理纳丘·乔卡林加姆表示:“我们必须思考我们认为这些企业能够缓解能源成本以及利率上升带来的成本的方法。”
“它们被迫为利率为3%或4%的债务再融资。现在几乎是两倍。因此,我们必须思考这些企业将如何在这种环境中维持流动性和资产负债表,它们必须面对巨大的自下而上的压力。”
▌关注要点
据交易员非正式调查,本周预计将出售约500亿美元美国高评级债券。
在欧洲,75%的受访专业人士预计下周销售额将超过350亿欧元(399亿美元)。
在美国,彭博经济研究(Bloomberg
Economics)预计10月2日公布的9月非农就业报告将显示经济新增8万个就业岗位,低于市场一致预期的10万个,这不会对强化美联储加息理由有太大帮助。
欧元区(Euro
Area)9月通胀报告将于10月2日公布;彭博经济研究预测整体通胀率将从8月的3.2%升至3.5%。
在亚洲,澳大利亚储备银行(RBA)预计将于9月29日将基准利率上调25个基点。
中国(CN)将于9月30日公布采购经理人指数数据,可能显示增长温和回升。
日本央行(BoJ)第三季度短观调查将于10月1日公布,可能显示企业信心增强,因为与人工智能相关的强劲需求改善了制造商状况。
▌上周大事
派拉蒙天空之舞公司(Paramount
Skydance)寻求下周完成520亿美元大规模债务出售,为其收购华纳兄弟探索公司融资,因该公司试图在月底前完成交易以避免支付罚款。周四启动了75亿美元贷款出售,预计未来几天将有另外310亿美元投资级债券和124亿美元二级担保债券进入市场。计划借款之前,该公司解决了12个州总检察长和编剧工会提起的诉讼,这些诉讼可能阻止这项1100亿美元的收购。
孙正义的软银集团(SoftBank)为其对OpenAI的大押注定价了史上最大高收益债券发行,以美元和欧元发行110亿美元。为吸引投资者,这家日本(JPN)企业集团不得不提供高于其以往任何支付的收益率。
另一方面,阿波罗全球管理公司(Apollo Global
Management)将向软银的贷款从54亿美元扩大至92亿美元,为这家日本投资巨头在增加对ChatGPT创造者OpenAI投资时提供更多现金。
甲骨文(Oracle)采取措施保护自己免于在一个大型数据中心项目上累积费用,以防建设中断且无法按计划在2028年投入运营。它向项目开发商发出不可抗力通知,如果项目遇到障碍,这可能为其延迟偿还债务提供余地。开发商是蓝猫头鹰资本(Blue
Owl Capital)的子公司。
佛罗里达州私人客运铁路公司Brightline申请破产,目标是在法院保护下重组,此前多年收入低于预期,使其无法偿还借入的数十亿美元。
高盛集团(Goldman
Sachs)已成为收购Palmer
Square Capital
Management的主要竞标者,后者是一家管理370亿美元贷款担保凭证的资产管理公司。这家总部位于堪萨斯州、由克里斯和安吉·朗领导的公司,因全球企业贷款打包成债券市场的爆炸性增长而扩张。
纽文资产管理公司(Nuveen
Asset Management)计划首次发行英镑债券,以及三笔美元计价发行,为收购英国资产管理公司施罗德(Schroder
Investment Management)融资。
黑石(BlackStone)正在开发一种混合CLO,将广泛银团贷款与私人信贷结合,效仿Sona
Asset Management开创的模式,后者于上月底推出首只此类工具,包含85笔广泛银团贷款和20笔私人信贷贷款。
黑石还暂停了一项30亿美元的抵押基金债务工具交易,旨在剥离其最古老二级基金之一的到期私募股权持股,此前潜在买家因该交易高杠杆和标的资产异常陈旧而犹豫。
Peloton Interactive正在考虑首次发行债券,向投资者试探可能出售8亿美元。
西班牙足球俱乐部巴塞罗那正在与投资者谈判,评估对可能私募发行3亿欧元(3.42亿美元)债务的兴趣,以帮助完成其Spotify诺坎普球场改造,该项目已进行多年且屡遭延误。
电影院连锁AMC娱乐控股公司完成了28.5亿美元高收益债券和杠杆贷款市场融资,将更新其大部分资本结构,利用票房复苏之际投资者对其债务重新产生兴趣。此次债务发行是在AMC因市场环境艰难被迫暂停先前计划债券和贷款出售六个月后进行的。债券频道
>>
主题:企业债市场观察
|
新闻源:Bloomberg-Bond
---END---
|