|
编辑:王真
发布时间:2026.9.22 01:02
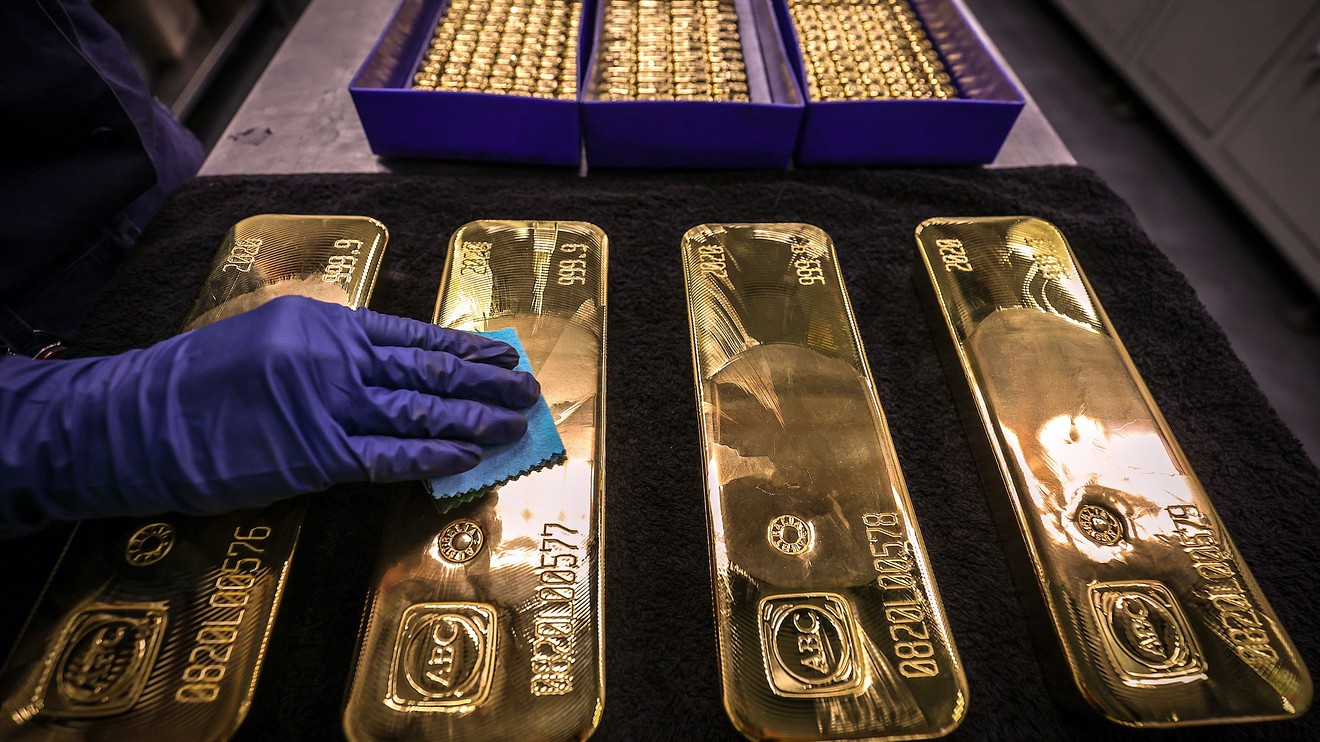
黄金再次考验市场最稳固的历史关系之一:高利率本应削弱其吸引力,但投资者和央行的需求显示出韧性,开始改变这一动态。
周一,这种金属下跌,投资者评估美联储(Fed)进一步加息的可能性。然而,这一走势发生在黄金自8月以来保持相对窄幅区间之后。
现货金属下跌0.8%,至每盎司4,348.73美元。美联储上周加息,多位官员将在未来几天发言,市场寻找货币政策方向的信号。
然而,利率压力已不再对黄金产生惯常影响。盛宝银行(Saxo
Bank)大宗商品策略主管奥勒·汉森认为,“结果是出现了一种不寻常的局面,即高企且上升的实际收益率不再必然对黄金构成利空”。
▌黄金打破与实际收益率的关系
货币压力尤其重要,因为10年期美国(US)国债实际收益率周五达到2.63%,为20多年来最高水平,比2026年初高76个基点。
实际收益率反映债券扣除通胀后的预期回报。其上升通常损害黄金,因为黄金不支付利息或股息,因此相对于债务证券失去相对吸引力。
然而,汉森强调,尽管实际收益率上升,但黄金支持的ETF持仓在2026年上半年下降后继续回升。
2022年和2023年情况不同。当实际利率上升时,西方投资者减少了黄金ETF头寸。黄金价格抵御了这些抛售,很大程度上得益于央行强劲购买。
如今,尽管实际收益率再次上升,黄金支持的ETF持仓也在增长。盛宝银行认为,公共债务和对财政可持续性的怀疑可能使长期利率被视为风险信号,而不仅仅是黄金的替代品。
汉森认为,与2022年和2023年相比,买家基础已经扩大,因为“央行需求持续、西方ETF买家回归,加上亚洲投资者需求已经强劲”。
官方购买强化了这一趋势。高盛(Goldman
Sachs)分析师上周表示,官方购买达到每月约91吨,而2022年前平均为17吨,他们认为这是其预测的主要结构性驱动因素。
▌黄金可能突破5,000美元
高盛维持2027年底每盎司5,400美元的预测,但在美国货币政策收紧后,将2026年底公允价值估计从4,900美元下调至4,650美元。
高盛分析师莉娜·托马斯解释称,他们预计“更限制性货币政策的影响主要体现在短期内更缓慢的升值路径,而不是最终黄金价格更低”。
该机构预计央行购买将抵消部分利率影响。根据分析,高盛预计到2027年底约23%的涨幅几乎全部可由这一需求解释。
这一前景并未消除风险。托马斯警告称,“相反,美联储显著更紧缩的路径可能引发比通常更剧烈的修正”,同时预计两个方向波动性都会加大。
▌美联储、通胀和石油决定短期走势
结构性韧性伴随着一个没有明确方向的市场。激石集团(Pepperstone
Group)分析师吴迪琳指出,黄金仍处于区间内,受美国经济信号和美伊会谈不确定性的制约。
在技术面,激石在其分析中将4,660美元确定为重要支撑,该分析是在金属交易价格高于当前水平时编制的。跌破该水平将使下一参考位在4,600美元和4,500至4,510美元。
此后情况已发生变化。彭博社现在将金属价格置于4,350美元以下,同时石油下跌,交易员在美联储9月决定后关注通胀和利率前景。
市场现在将继续关注美联储官员的发言以及任何关于进一步加息的信号。实际收益率表现、ETF资金流和央行购买将决定黄金当前与利率的脱节能否持续。黄金频道
>>
主题:黄金价格走势前景展望
|
新闻源:Bloomberg-Gold
---END---
金银投资就在万州金业:大中华领先贵金属品牌
|