市场矩阵 - 国际黄金原油外汇股指门户网站

资讯流  宏观  直播  策略  日历  |  原油  黄金  美指  外汇  股指  商品  |  教育  知否  |  经纪商  全能投资账户  期货开户

要闻频道,市场要闻,市场矩阵,市场矩阵国际要闻,国际经济新闻


市场矩阵网专业版服务

债券频道

​华尔街警惕贝森特可能再次干预美国国债


要点:

●  Morgan Stanley表示:“我们认为,接下来两次再融资,其中11月那次恰在中期选举(2026 Midterm Election)后,将是决定性的。”

●  Columbia Threadneedle Investments阿尔-侯赛尼认为,从纳税人角度看,最佳选项是在五年期内为政府融资,而非长达30年的期限。

●  花旗集团(CitiGroup)指出,贝森特可能以养老基金对美国国债需求疲软——或许由长期公司债发行增加引发——为由,减少或取消20年期债券。


美债行情走势分析,美债收益率,收益率曲线反转,美国国债最新报价,美债收益率行情走势分析   

 要闻频道编辑王真 | 市场矩阵 | 原创内容

编辑:王真  发布时间:2026.10.16 08:05

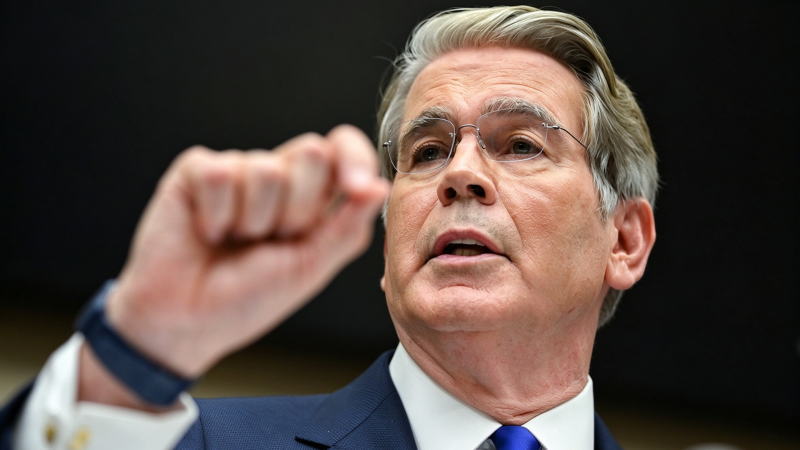
华尔街(Wallstreet)交易员对财政部长贝森特(Scott Bessent)8月意外决定扩大较长期国债购买(U.S. Treasury Buyback Program)感到意外,而现在正在就可能出现更多干预措施制定策略,周五可能出现关键线索,因为财政部(USTreasury)准备在11月更新其债务管理计划。

贝森特的“财政部转向”是对美国(US)国债收益率上升的回应,这对特朗普政府
(Trump Adm-inistration)来说是一个敏感问题,该政府曾承诺降低融资成本——最初确实奏效。然而,通过以这种方式干预,贝森特实际上也打破了财政部数十年来遵循的策略手册,即通过“常规且可预测”的行动来实现最低长期债务成本。

总体而言,此举引发辩论:这类调整在制造不确定性的同时,是否最终可能加剧市场波动。然而,从更实际角度看,它使华尔街警惕财政部下一次季度再融资公告中可能采取更多激进举措,该公告定于11月,恰在中期选举后一天。


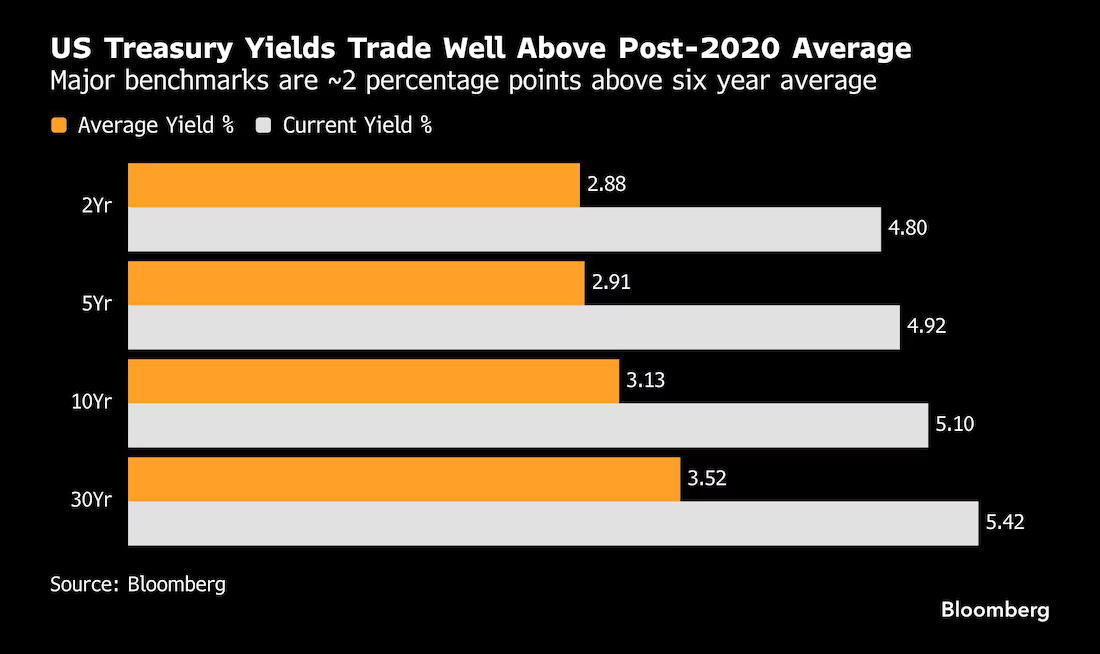
美国国债收益率远高于2020年后平均水平 - 彭博社图表 - 市场矩阵网(MarketMatrix.net) - 彭博社中文网(Bloomberg)

美国国债收益率远高于2020年后平均水平 _By Bloomberg

本周五,主要债券交易商将收到财政部在再融资前所做调查的问题清单。市场分析师称,问题性质可能像一种罗夏测试,用以了解贝森特的倾向。

摩根士丹利投资管理公司
(Morgan Stanley)一般市场固定收益主管维沙尔·坎杜贾表示:“已向市场传达这些收益率水平存在问题。”“因此我们认为,接下来两次再融资,其中11月那次恰在中期选举(2026 Midterm Election)后,将是决定性的。”

▌财政部有哪些选项来遏制债券收益率?

摩根士丹利银行行业策略师马丁·托比亚斯指出,财政部可选择多种途径。最常规选项是维持现状:至少在未来几个季度保留当前拍卖
(Bond Auction)规模,不改变前瞻指引,正如8月所做。

另一替代方案是修订发行前瞻指引,排除较长期债券的增加,同时聚焦于两至七年期债券的增加。

还有一种更少见的选项是明确说明国库券可能占比。尽管国库券发行比例已上升,当局从未明确愿意容忍多大比例。

哥伦比亚
天利投资(Columbia Threadneedle Investments)投资组合经理埃德·阿尔-侯赛尼认为,从纳税人角度看,最佳选项是在五年期内为政府融资,而非长达30年的期限。

他说:“如果目标是遏制收益率上升,就必须真正有创意。”

财政部一位代表未立即回应置评请求。

市场参与者认为所有选项都有可能,因为无论在美国还是全球,长期基准收益率都接近数十年来高点。

这一上升受油价上涨和美联储恢复加息推动,反映经济扩张伴随持续通胀。此外,还存在全球资本竞争,因为大型人工智能企业借助高额负债为其爆炸式增长融资。

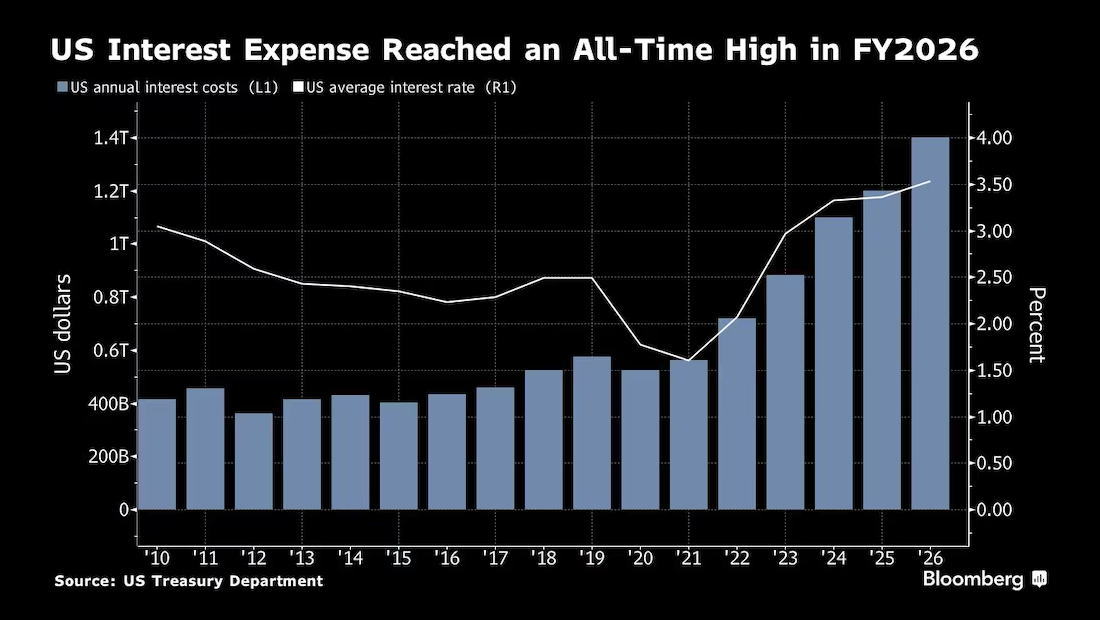
这一切发生之际,美国年度利息支出史上首次超过1万亿美元,债务偿付成本现已超过国防预算,使政府融资任务更加复杂。

尽管贝森特大幅降低融资成本的能力有限,但他表示仍拥有“广泛工具”,并暗示将动用一切可用手段遏制长期收益率。

华尔街还将有另一次表达意见的机会:财政部与一个由交易商和投资者组成的团体——财政部借款咨询委员会——将在11月初举行季度会议,恰在公告前。

尽管贝森特没有义务遵循该团体建议——甚至自称“权威”——但在做出任何进一步决定前咨询这些市场参与者可能有用。

NISA投资顾问公司首席经济学家、纽约联邦储备银行前职员斯蒂芬·道格拉斯表示:“财政部借款咨询委员会仍拥有丰富经验和知识,我认为部长最好听取他们意见并考虑其建议。”

“但这届政府和这位财政部长的目标函数与以往政府不同,他们做自己认为正确的事。”


美国利息支出在2026财年创下历史新高:2021年以来年年均创新高 - 彭博社图表 - 市场矩阵网(MarketMatrix.net) - 彭博社中文网(Bloomberg)

美国利息支出在2026财年创下历史新高:2021年以来年年均创新高 _By Bloomberg

早在8月,财政部已对指引进行微妙调整,表示官员正在评估未来附息债券和浮息债券销售的潜在“变化”,而非潜在“增加”,这为削减20年和30年期债券供应打开大门。

花旗集团
(CitiGroup)指出,周五对交易商的调查可能暗示长期债券发行减少,贝森特可能以养老基金对美国国债需求疲软——或许由长期公司债发行增加引发——为由,减少或取消20年期债券。

削减较长期附息债券拍卖意味着财政部将不得不进一步增加国库券供应,或可能推出另一种产品,如与担保隔夜融资利率挂钩的一年期浮息债券。第一季度,官员曾就是否应考虑发行此类债券咨询交易商。

富国银行
(Wells Fargo)策略师上月表示,重新考虑这一想法“时机合适”,并指出这将为货币市场基金——国库券最大买家——提供短期政府债务之外的替代途径。

▌为什么华尔街担心短期债务增加?

出售越来越多的国库券一直是财政部债务融资策略的关键要素,该策略自珍妮特·耶伦任内一直保持。这种依赖令华尔街担忧,因为短期国库券比例已超过22%。

既然美联储
(Fed)三年来首次恢复加息,且市场预计未来一年至少再加息0.84个百分点,出售国库券的成本似乎注定上升。

并非所有人都认为国库券发行可能增加是个问题。

三井住友日兴证券(SMBC Nikko Securities)北美首席经济学家、曾在政府第一年担任贝森特顾问的乔·拉沃尔尼亚表示:“可以说,还可以进一步增加国库券发行。”

“我们可以做的是取消部分较长期供应,并与美联储协调措施,因为他们已谈到持有完全由国库券组成的投资组合。因此,实际上,拥有国库券不会对市场产生大影响,因为它们交易水平接近联邦基金和投资者购买附息债券的水平,所有人都会满意。”

摩根士丹利投资的坎杜贾不反对变化,认为财政部应将回购规模翻倍,并研究在下次再融资中减少长期债券拍卖规模的可能性。但他警告不要有新的意外。

他说:“财政部必须更加可预测。”“最不希望的就是激怒买家,考虑到财政部不仅要发行巨额债务,而且其本身缺乏可预测性。”
债券频道 >>


主题:美国财政部政策展望  | 新闻源:Bloomberg-Bond


---END---


市场矩阵网专业版 MarketMatrix Pro+

① 彭博终端资讯精选(包含中国经济与市场指标)
② 托米丽司:华尔街顶流人工智能投顾增强(专注于事件驱动)
③ 来库古斯:市场矩阵分析师团队策略增强(专注于海龟交易)
④ AI投顾咨询:1次/试用版,3次/正式版

摩根大通揭秘:亿万富豪家族如何投资?这些是他们最青睐的资产

微信扫码支付

▪ 30元:试用一个月

▪ 298元:VIP年卡(每日仅0.8元)

付款后添加微信【Chris222609】


网站首页

• 资讯流 

• 宏观要闻

• 市场直播

• 交易策略

• 财经日历

• 投资教育

• 专家问答

• 交易主题

原油频道

• 天然气

黄金频道

• 比特币

美指频道

债券频道

股指频道

• 道指期货

• 德指期货

• 恒指期货

商品频道


外汇频道

• 欧元

• 英镑

• 日元

• 加元

• 澳元

• 纽元

• 瑞郎

关于我们

• 加入我们

• 联系方式

• 广告业务

• 友情链接


MarketMatrix.net

市场矩阵 - - 期货及衍生品交易研究中心